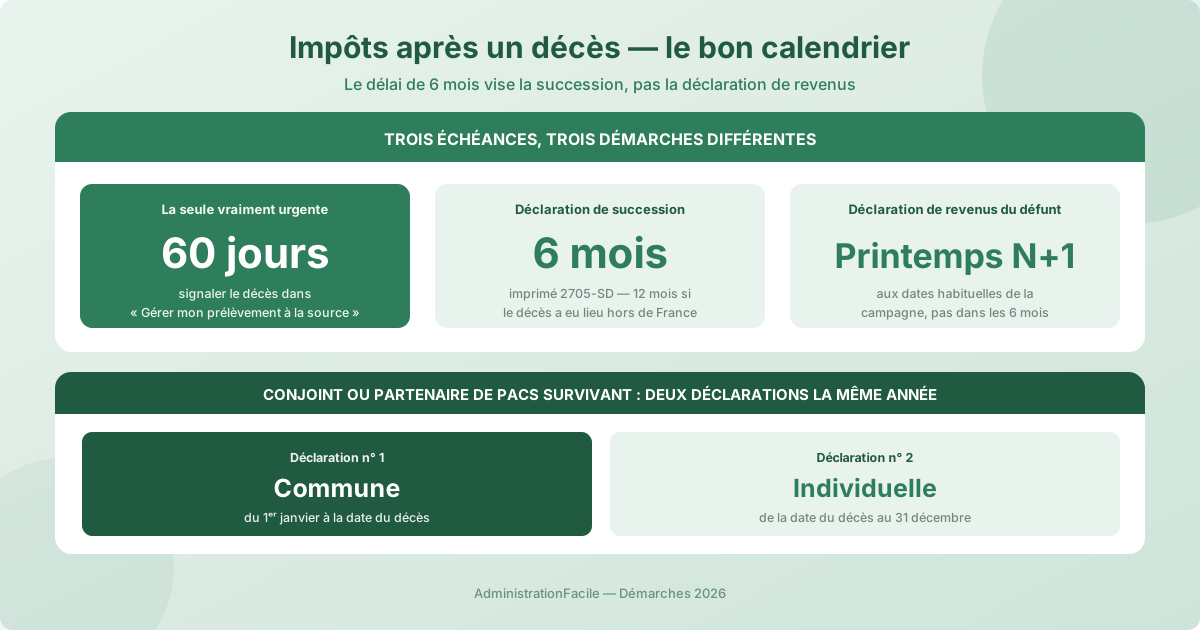
La déclaration de revenus d'une personne décédée se dépose aux dates habituelles de la campagne, au printemps suivant le décès — pas dans les six mois. Ce délai de six mois, souvent confondu avec le premier, vise la déclaration de succession, qui est une démarche entièrement distincte. Une seule échéance est réellement courte après un décès en matière fiscale : les 60 jours pour signaler le décès au service « Gérer mon prélèvement à la source », faute de quoi les prélèvements continuent sur un taux devenu faux.
Cette confusion de calendrier produit deux effets symétriques et également coûteux : des héritiers qui s'affolent en juillet pour une déclaration qui n'était pas due, et des conjoints survivants qui laissent tourner pendant des mois un taux de prélèvement calculé sur deux revenus.
Les deux déclarations à ne pas confondre
| Déclaration de revenus du défunt | Déclaration de succession | |
|---|---|---|
| Objet | L'impôt sur les revenus perçus jusqu'au décès | Les droits de succession sur le patrimoine transmis |
| Formulaire | Déclaration ordinaire (2042 et annexes) | Imprimé 2705-SD et ses annexes |
| Délai | Dates de la campagne, au printemps suivant le décès | 6 mois à compter du décès (12 mois si le décès a eu lieu hors de France) |
| Qui la dépose | Le conjoint survivant, ou un héritier, ou un tiers habilité | Les héritiers n'ayant pas renoncé, souvent via le notaire |
Les conditions, les exonérations et le calcul des droits relèvent de la seconde, traitée dans notre guide sur la déclaration de succession. Le présent article ne porte que sur la première.
60 jours pour signaler le décès au prélèvement à la source
C'est la seule démarche fiscale véritablement urgente, et c'est aussi celle qui rapporte le plus vite.
Le signalement se fait depuis votre propre espace particulier sur impots.gouv.fr, rubrique « Gérer mon prélèvement à la source » puis « Signaler un changement », dans les 60 jours suivant l'événement. L'administration en rappelle les modalités sur sa page consacrée aux démarches à accomplir en cas de décès d'un proche.
Ce que ce signalement déclenche pour un conjoint ou partenaire de Pacs survivant :
- le recalcul immédiat du taux de prélèvement, sur la base de vos seuls revenus et de votre nouvelle situation de famille ;
- l'ajustement des acomptes prélevés sur les revenus sans collecteur (revenus fonciers, pensions alimentaires, revenus d'indépendant).
Ne pas le faire n'entraîne aucune sanction, mais produit une avance de trésorerie parfois lourde : le taux du foyer, calculé sur deux revenus, continue de s'appliquer à un seul. La régularisation n'interviendra qu'à l'été suivant la déclaration — soit, dans le pire des cas, près de dix-huit mois plus tard. Le fonctionnement du taux et des options de modulation est détaillé dans notre guide sur le taux de prélèvement à la source.
Qui doit déposer la déclaration de revenus du défunt ?
La réponse dépend de la situation de famille du défunt, et c'est le point qui bloque le plus souvent.
Si le défunt était marié ou pacsé. C'est le conjoint ou partenaire survivant qui dépose. Il a deux déclarations à souscrire au titre de l'année du décès (voir la section suivante).
Si le défunt vivait seul — célibataire, divorcé, veuf, ou séparé. Il n'y a personne pour prolonger le foyer fiscal : la déclaration est déposée par un héritier, ou par un tiers habilité — notaire, avocat, mandataire. Aucun héritier n'est désigné d'office : en pratique, c'est celui qui s'occupe de la succession qui s'en charge, et il est utile que les autres en soient informés pour éviter un double dépôt.
Peut-on déclarer en ligne ? Pour le conjoint survivant, la déclaration se fait normalement depuis son propre espace. Pour la déclaration d'une personne seule décédée, les possibilités de télédéclaration sont plus restreintes et dépendent des accès dont vous disposez ; le dépôt sur formulaire papier auprès du centre des finances publiques du domicile du défunt reste dans tous les cas recevable. En cas de doute, la messagerie sécurisée de l'espace particulier permet d'obtenir une réponse écrite du service gestionnaire, ce qui vaut toujours mieux qu'un dépôt fait au jugé.
Conjoint décédé : deux déclarations pour la même année
C'est la règle la plus contre-intuitive du dispositif, et elle n'a rien d'optionnel.
L'année du décès, le conjoint ou partenaire survivant dépose deux déclarations distinctes :
- une déclaration commune couvrant la période du 1ᵉʳ janvier à la date du décès, portant les revenus des deux membres du couple sur cette période ;
- une déclaration individuelle couvrant la période de la date du décès au 31 décembre, souscrite à titre personnel.
Les deux sont déposées au printemps suivant, pendant la même campagne. Le mécanisme est décrit par l'administration sur sa page « Comment déclarer les revenus l'année du décès de mon conjoint ? ».
Ce qu'il faut en retenir concrètement :
- Le nombre de parts reste le même sur les deux déclarations l'année du décès. La situation de veuvage ne modifie le quotient familial qu'à compter de l'année suivante.
- Les charges déductibles et les réductions d'impôt se ventilent selon la date de leur paiement, de part et d'autre de la date du décès. Conservez les justificatifs datés.
- Dès l'année suivante, la situation change à nouveau : une demi-part supplémentaire peut être acquise selon votre situation, notamment si vous avez élevé seul un enfant ou si le défunt était titulaire d'une pension militaire d'invalidité. Les cas ouvrant droit à cette demi-part sont recensés dans notre guide sur la demi-part fiscale supplémentaire.
Quels revenus porter sur la déclaration du défunt
Le principe est simple : les revenus perçus, ou dont le défunt a disposé, entre le 1ᵉʳ janvier et la date du décès.
Les postes les plus souvent oubliés :
- les pensions de retraite versées jusqu'au mois du décès, y compris un versement intervenu après le décès mais portant sur une période antérieure ;
- les indemnités journalières de l'Assurance Maladie, imposables selon les règles habituelles ;
- les revenus fonciers perçus sur la période, ainsi que les charges déductibles qui s'y rapportent ;
- les revenus de capitaux mobiliers et les plus-values réalisées avant le décès ;
- le dernier salaire et le solde de tout compte lorsque le défunt était en activité.
À l'inverse, deux éléments n'ont pas à y figurer : le capital décès versé par l'Assurance Maladie, qui n'est pas imposable à l'impôt sur le revenu, et les capitaux d'assurance-vie versés aux bénéficiaires, qui relèvent d'une fiscalité propre traitée dans notre guide sur l'assurance-vie et la succession.
Qui paie l'impôt restant dû
L'impôt établi au nom du défunt est une dette de la succession. Il est acquitté sur l'actif successoral avant partage — et, à défaut, par les héritiers qui n'ont pas renoncé, chacun à proportion de sa part.
Trois conséquences pratiques :
- L'impôt n'est pas « annulé » par le décès. C'est une idée fausse tenace. L'avis est émis au nom de la succession et doit être réglé.
- Un remboursement est possible dans l'autre sens : si le défunt avait été prélevé à la source au-delà de l'impôt finalement dû, le trop-versé revient à la succession.
- Une renonciation à succession exonère de cette dette comme des autres — mais elle emporte renonciation à l'actif, et le délai pour l'exercer est encadré. Les trois options ouvertes à l'héritier et leurs effets sont exposés dans notre guide sur la renonciation à succession.
Il faut enfin savoir que l'administration dispose d'un délai de reprise allongé lorsqu'elle découvre après coup une insuffisance d'imposition au titre de l'année du décès ou des années précédentes. Une déclaration incomplète déposée « pour faire vite » n'est donc pas une affaire close en septembre.
Taxe foncière et taxe d'habitation : ce qui reste dû
Les impôts locaux sont établis sur la situation au 1ᵉʳ janvier. Un décès en cours d'année ne les réduit pas au prorata.
- La taxe foncière de l'année du décès reste intégralement due par la succession, puis par le ou les héritiers propriétaires du bien.
- La taxe d'habitation régulièrement établie au nom du défunt — sur une résidence secondaire, ou au titre d'un logement vacant — est acquittée par le conjoint survivant ou, à défaut, par les héritiers n'ayant pas renoncé.
- Le bien qui se vide et reste inoccupé peut, dès l'année suivante, basculer dans le champ de la taxe sur les logements vacants. Les conditions, les exonérations possibles et la façon de contester un avis sont traitées dans notre guide sur la taxe sur les logements vacants.
Pensez également à mettre à jour l'occupation du bien dans l'espace « Gérer mes biens immobiliers » : c'est cette déclaration qui détermine l'imposition locale des années suivantes.
Les erreurs fréquentes
1. Croire au délai de six mois. Il vise la déclaration de succession, pas la déclaration de revenus. Déposer une déclaration de revenus en catastrophe en juillet ne répare rien et ne dispense de rien.
2. Oublier le signalement sous 60 jours. C'est la seule échéance courte, et c'est celle qu'on manque le plus souvent, parce qu'elle tombe dans les semaines où l'on s'occupe de tout sauf de cela.
3. Ne déposer qu'une seule déclaration pour un conjoint décédé. Il en faut deux afin de répartir correctement les revenus et les charges entre la période commune et la période postérieure au décès.
4. Confondre le compte du défunt et le sien. Le signalement du décès se fait depuis votre espace, pas depuis celui du défunt.
5. Régler l'impôt sur ses fonds personnels avant le partage. C'est une dette de la succession : payez-la sur l'actif successoral, ou faites-en état auprès du notaire pour qu'elle soit prise en compte dans le partage.
6. Oublier de déclarer les revenus perçus après le décès mais rattachables à la période antérieure. Un rappel de pension ou un solde de tout compte versé en octobre pour une période de juin reste imposable au nom du défunt.
FAQ
Faut-il déclarer les revenus du défunt s'ils sont très faibles ?
Oui. L'obligation déclarative ne dépend pas du montant : elle découle de l'existence de revenus perçus au cours de la période, même modestes. Déposer la déclaration est d'ailleurs souvent dans l'intérêt de la succession, puisque c'est elle qui permet d'obtenir la restitution du prélèvement à la source opéré en trop au cours des premiers mois de l'année. Ne rien déposer laisse ces sommes acquises au Trésor et complique le règlement de la succession, le notaire ayant besoin de connaître la position fiscale définitive du défunt.
Le prélèvement à la source continue-t-il après le décès ?
Sur les revenus du défunt, il cesse avec le versement des revenus : une pension qui n'est plus servie n'est plus prélevée. En revanche, les acomptes calculés sur des revenus sans collecteur — revenus fonciers notamment — continuent d'être débités tant que la situation n'a pas été signalée, et le taux du foyer continue de s'appliquer aux revenus du conjoint survivant. C'est précisément l'objet du signalement dans les 60 jours : interrompre ces prélèvements devenus sans objet et faire recalculer le taux.
Un héritier peut-il être poursuivi pour l'impôt du défunt au-delà de sa part ?
Chaque héritier n'est en principe tenu des dettes de la succession qu'à proportion de sa part héréditaire. L'acceptation pure et simple de la succession l'engage cependant sur son patrimoine personnel si l'actif successoral ne suffit pas à couvrir le passif. Deux protections existent : l'acceptation à concurrence de l'actif net, qui limite l'engagement à ce que la succession contient réellement, et la renonciation, qui écarte toute obligation. Le choix se fait dans des délais encadrés et mérite un avis avant d'accepter : les trois options et leurs conséquences sont détaillées dans notre guide sur la renonciation à succession.
Comment déclarer quand le défunt vivait à l'étranger ou possédait des biens hors de France ?
La déclaration de revenus suit les règles applicables aux non-résidents lorsque le défunt n'avait pas son domicile fiscal en France, et le délai de dépôt de la déclaration de succession passe de 6 à 12 mois lorsque le décès est survenu hors de France. Les règles de rattachement des biens et le risque de double imposition relèvent d'un cadre spécifique — loi civile applicable, article 750 ter du code général des impôts, conventions bilatérales — traité dans notre guide sur la succession internationale. Dans cette configuration, l'appui d'un notaire est rarement facultatif.


