Révision du loyer 2026 : calcul avec l’IRL, délai et logements gelés
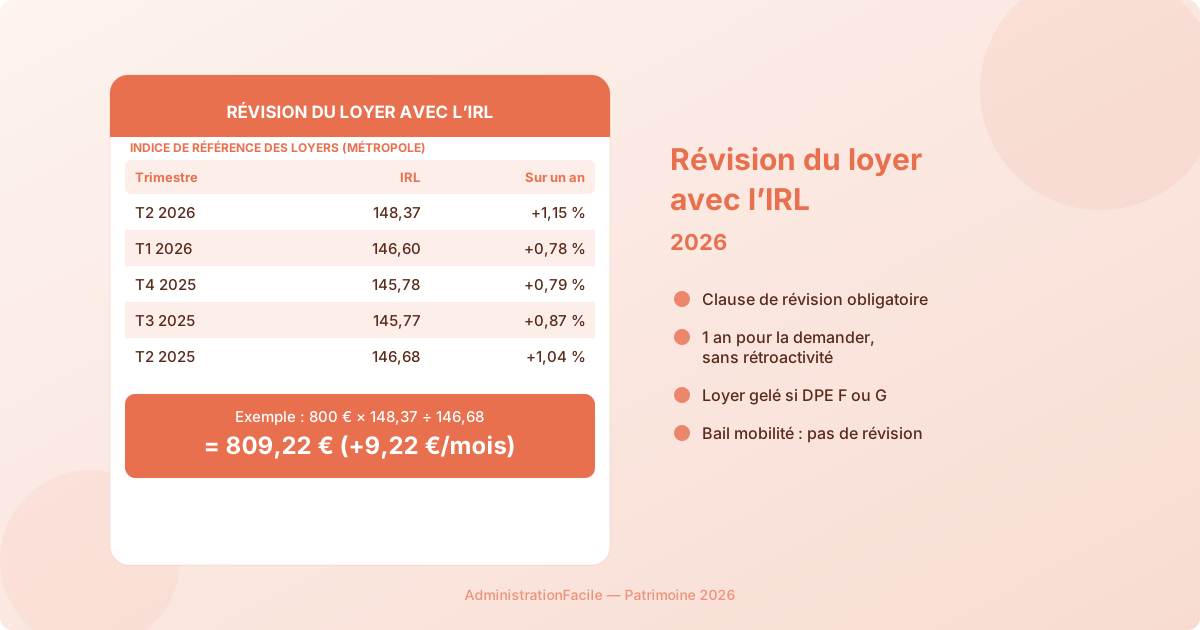
IRL du 2ᵉ trimestre 2026 : 148,37 (+1,15 %). Formule de révision, exemple sur 800 €, délai d’un an sans rétroactivité et gel pour les logements classés F ou G.
Assurance-vie, PER, succession, donation, SCPI, fiscalité : structurer et transmettre.
55 articles publiés
À lire d'abord
Obtenez un chiffre adapté à votre situation en quelques minutes, sans inscription.
Filtrez par sous-thème pour trouver directement les articles qui répondent à votre situation.
52 articles dans Patrimoine
IRL du 2ᵉ trimestre 2026 : 148,37 (+1,15 %). Formule de révision, exemple sur 800 €, délai d’un an sans rétroactivité et gel pour les logements classés F ou G.
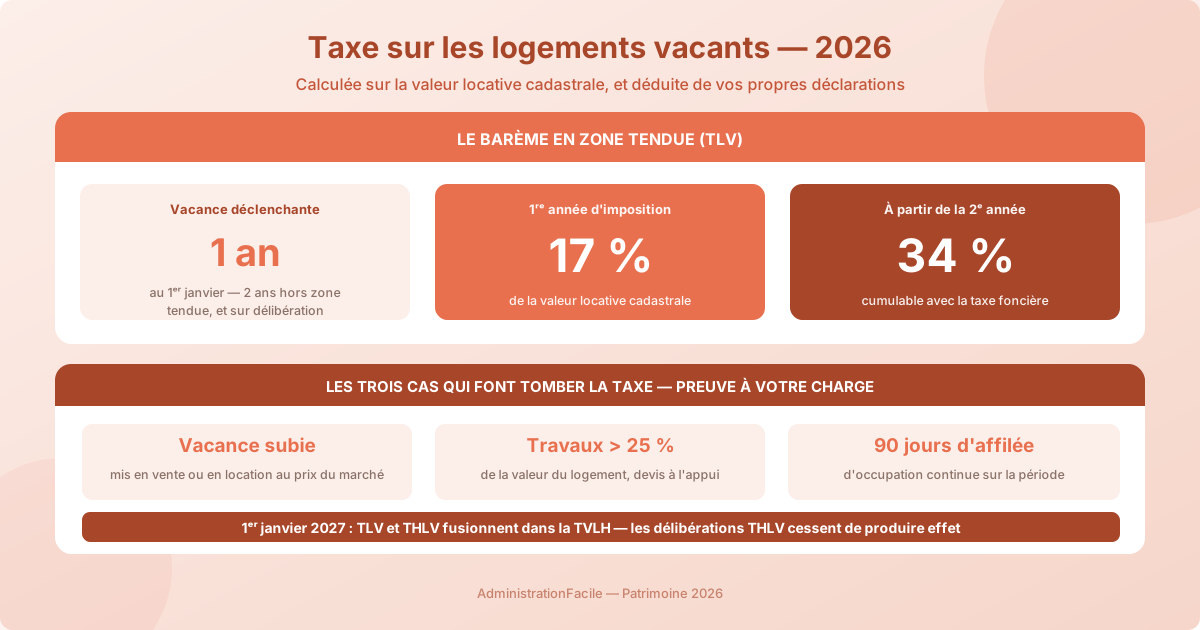
Taxe logement vacant : 17 % de la valeur locative la première année, 34 % ensuite. Les trois cas qui en dispensent, et la fusion TLV-THLV au 1ᵉʳ janvier 2027.
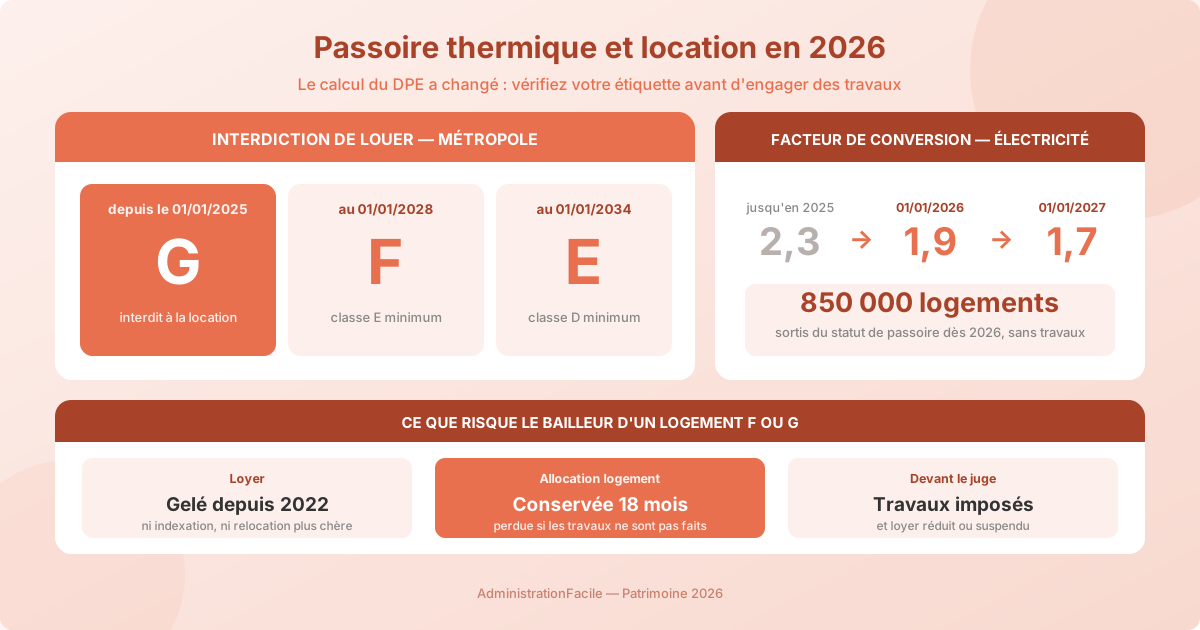
Le calcul du DPE a changé au 1er janvier 2026 : 850 000 logements sont sortis du statut de passoire sans travaux. Vérifiez votre étiquette avant d’engager un chantier.
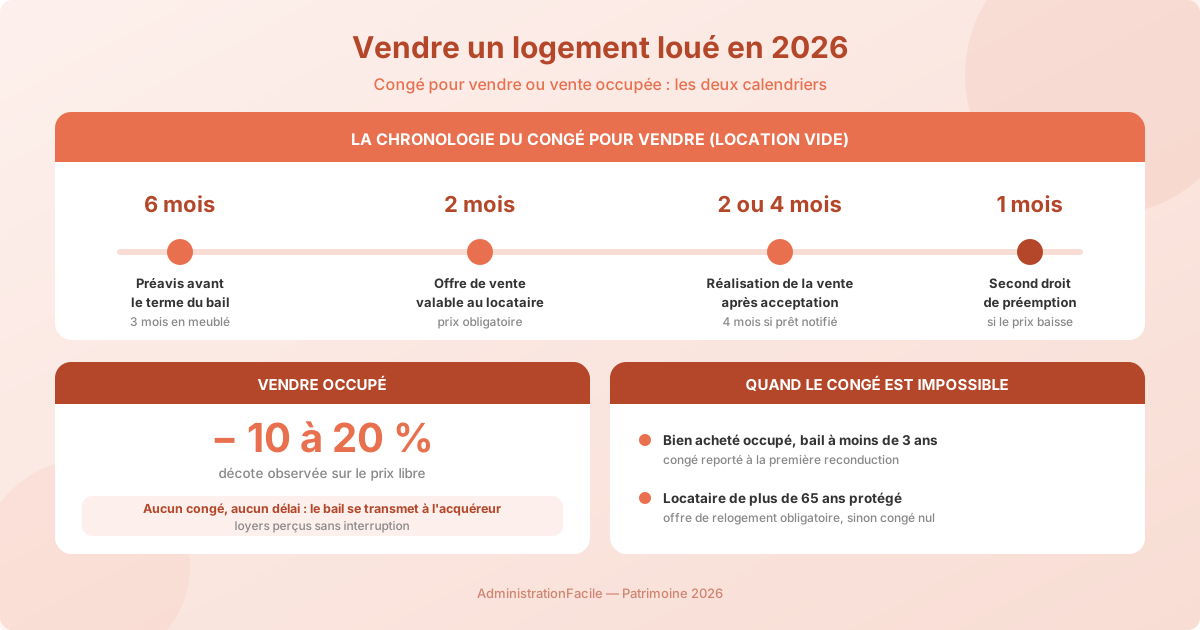
Congé pour vendre à 6 mois avec offre de vente au locataire, ou vente occupée avec décote : les délais, les mentions obligatoires et le second droit de préemption.
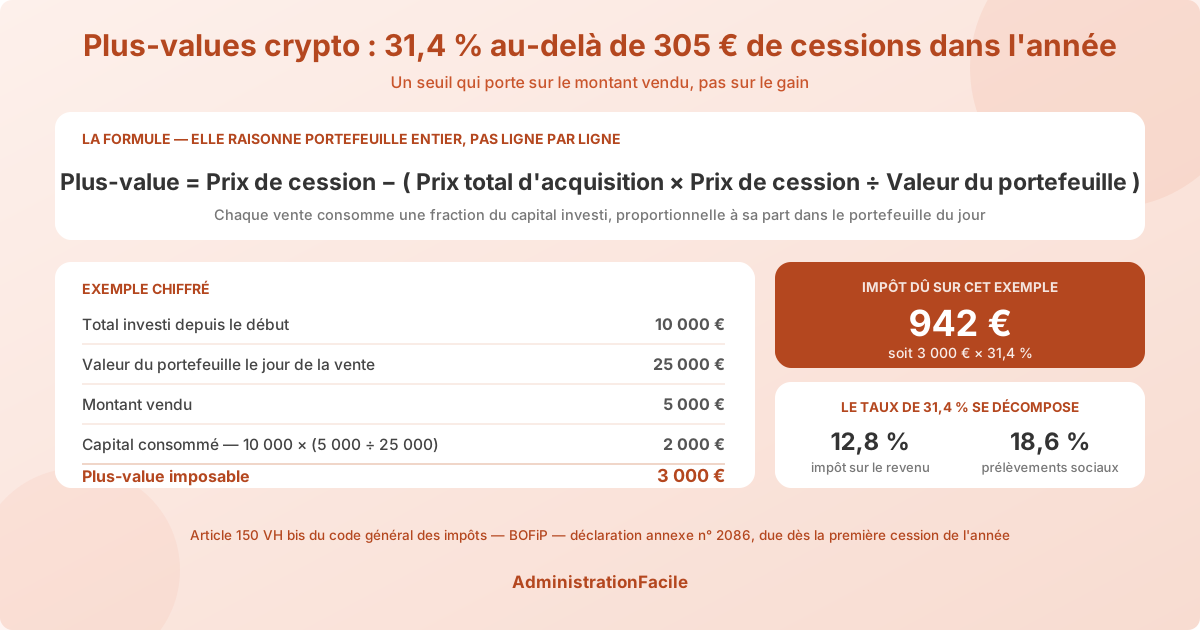
Vendre des cryptos déclenche 31,4 % d’impôt au-delà de 305 € de cessions dans l’année. Formule de calcul, formulaire 2086 et option pour le barème.
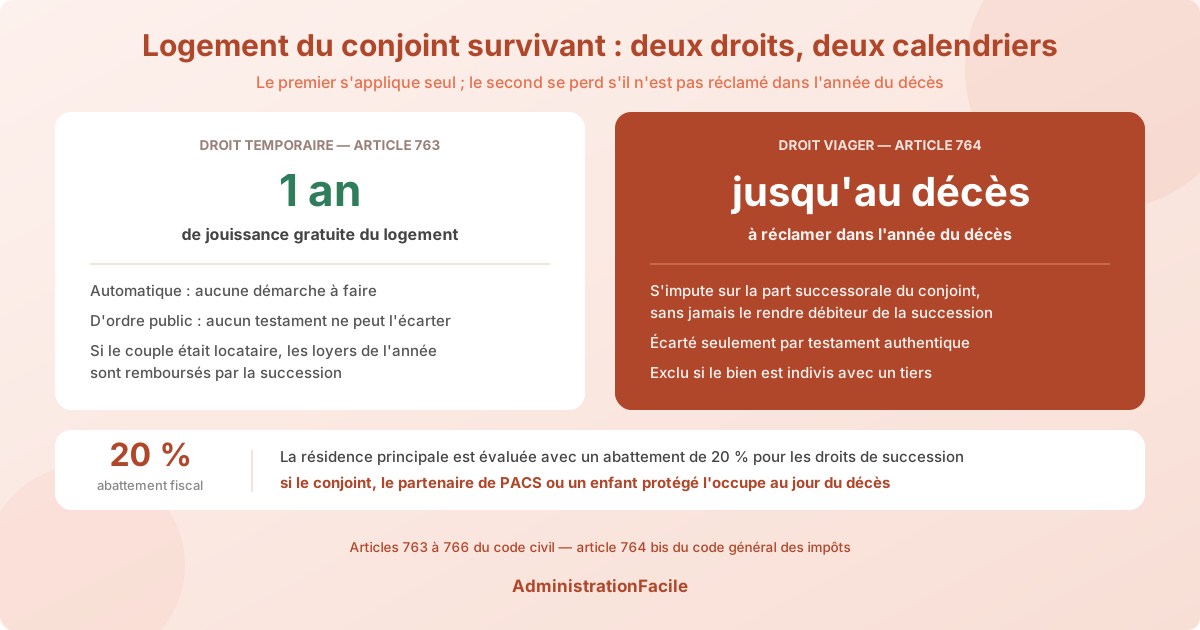
Au décès, le conjoint garde le logement un an de plein droit. Le droit viager, lui, se perd s'il n'est pas réclamé dans l'année : conditions et arbitrages.
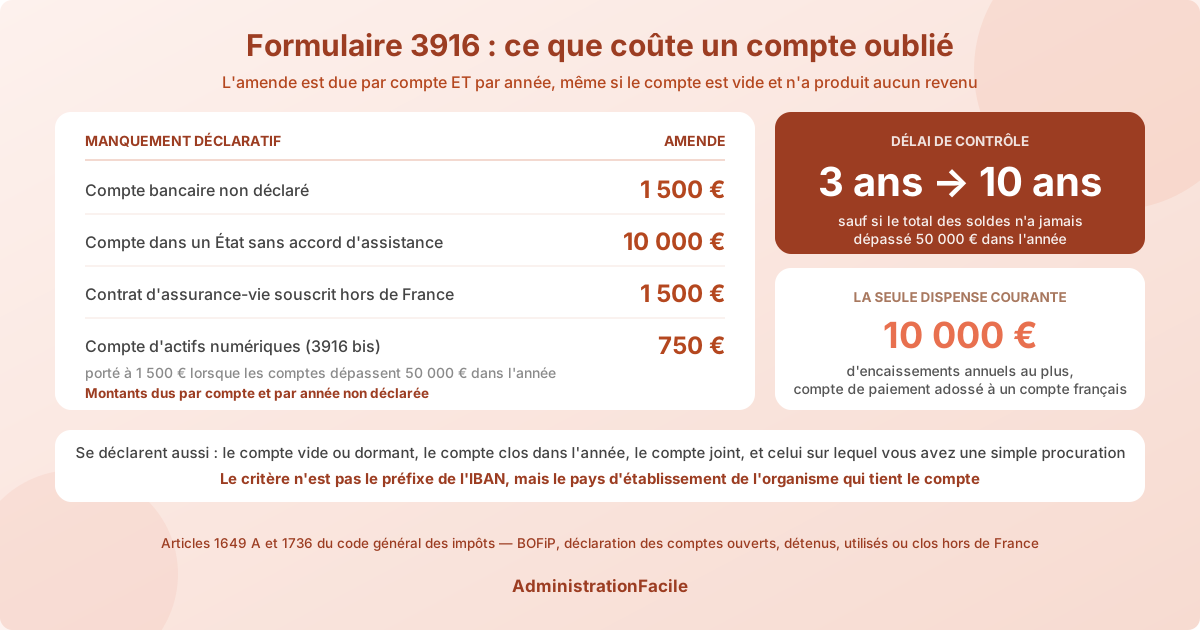
Néobanque, courtier, plateforme crypto : quels comptes déclarer au formulaire 3916, la seule dispense qui existe, et 1 500 € d'amende par compte oublié.
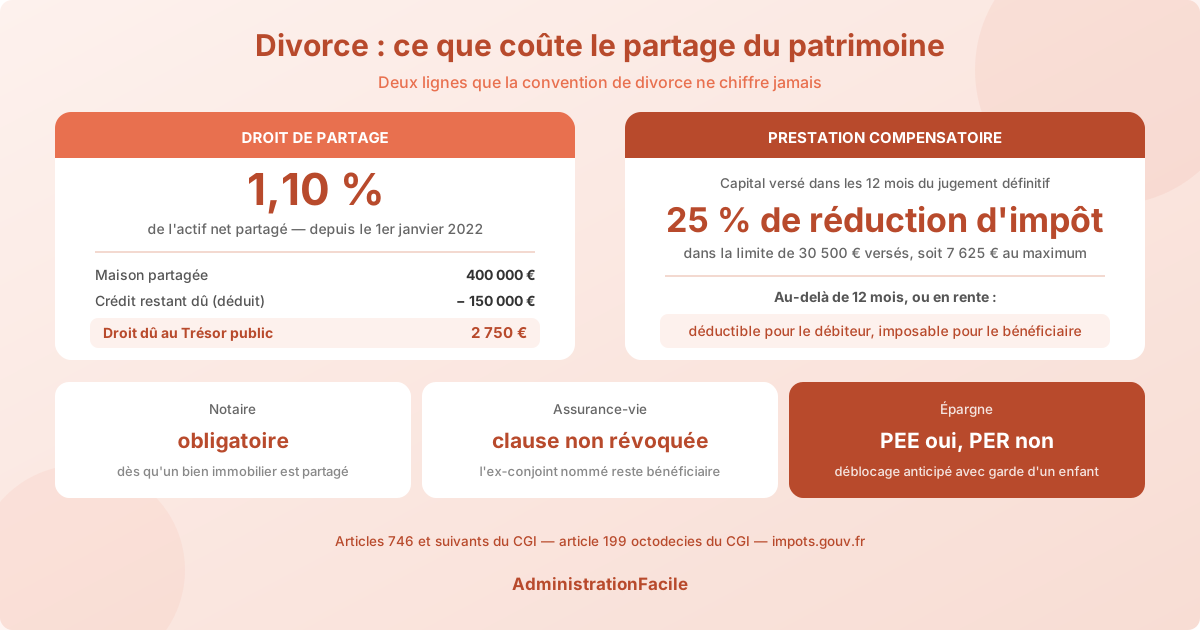
Divorce 2026 : 1,10 % de droit de partage sur l'actif net, prestation compensatoire réduite d'impôt à 25 % jusqu'à 30 500 €, et les biens qu'on oublie de liquider.
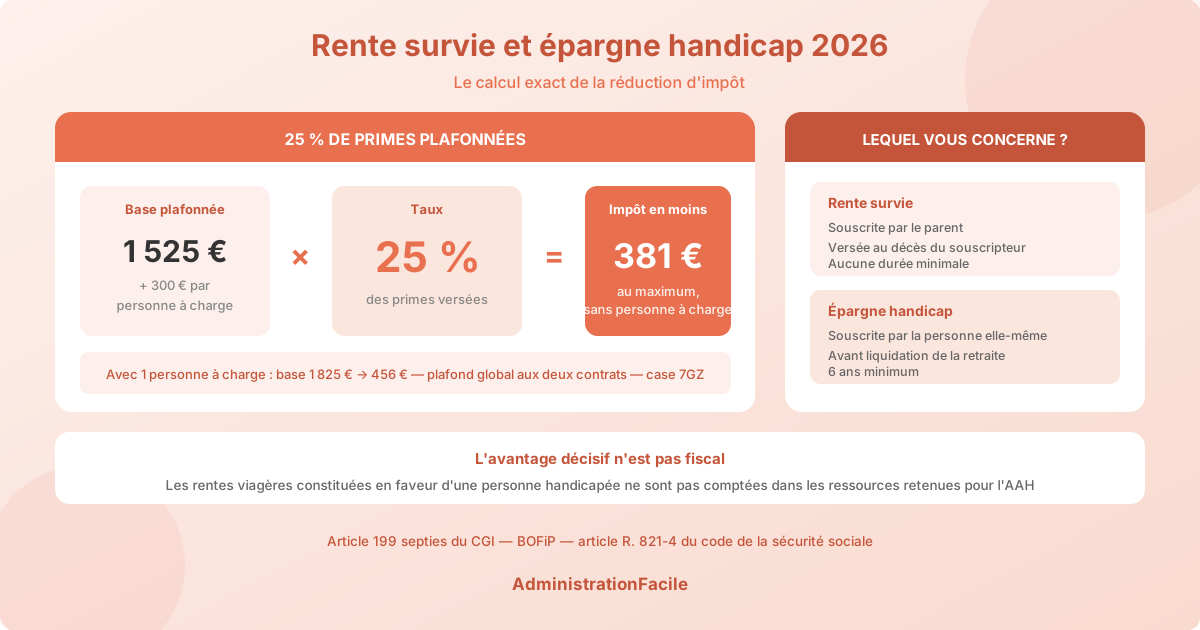
Rente survie et épargne handicap : 25 % de réduction d'impôt sur des primes plafonnées à 1 525 € + 300 € par personne à charge.
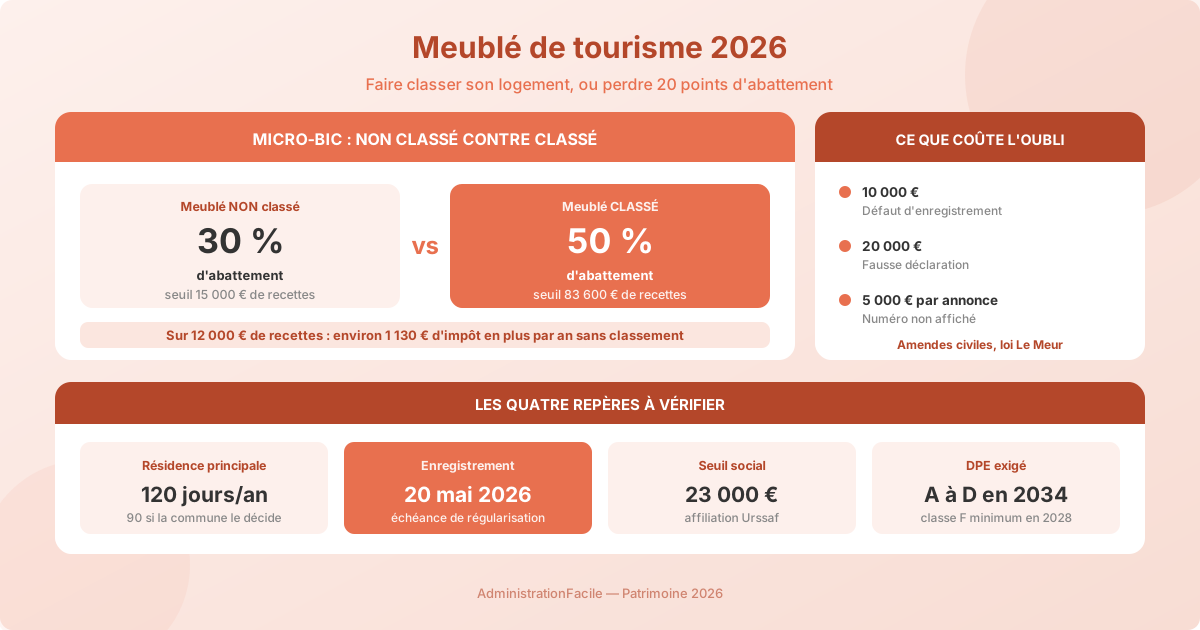
Meublé de tourisme 2026 : enregistrement obligatoire, micro-BIC à 30 % sans classement, DPE et plafond de 120 jours en résidence principale.
THRS 2026 : calculez la taxe et sa majoration de 5 à 60 %, vérifiez les dégrèvements possibles et les échéances de déclaration et de paiement.
Vente d'or en 2026 : comparez la taxe de 11,5 % du prix au régime de la plus-value, avec justificatifs, abattement et formulaires requis.
Bien à l'étranger ou héritier expatrié ? La loi civile suit la résidence du défunt, l'impôt suit l'article 750 ter : les 3 cas et la règle des 6 ans sur 10.
Ciclade 2026 : recherchez gratuitement un compte inactif, un PEL ou une assurance-vie transférés à la Caisse des Dépôts, avant le délai de 30 ans.
DPE, audit énergétique, amiante, plomb, gaz : vérifiez les diagnostics exigés pour vendre en 2026, leur validité et le moment de les remettre.
Prêter à un proche sans risquer la donation déguisée : preuve écrite au-delà de 1 500 €, déclaration 2062 au-delà de 5 000 €, règles au décès.
Assurance emprunteur 2026 : résilier à tout moment avec la loi Lemoine, faire jouer la délégation, supprimer le questionnaire de santé sous 200 000 € et profiter du droit à l'oubli. Économies et étapes concrètes.
Réserve héréditaire 2026 : barème par enfant, quotité disponible, conjoint survivant, action en réduction et limites pour transmettre ou avantager un proche.
Frais de notaire 2026 : calcul dans l'ancien et le neuf, DMTO 5,80 % ou 6,32 %, barème notaire, primo-accédants et simulateur.
Ce que deviennent les comptes bancaires au décès en 2026 : compte individuel bloqué, compte joint qui continue, débit des frais d'obsèques jusqu'à 5 965 €, clôture sans notaire et déblocage des fonds pour les héritiers.
Louer vide ou meublé en 2026 : comparatif des régimes (micro-foncier 30 % vs micro-BIC 50 %), seuils, amortissement, souplesse du bail et cas où chaque option gagne.
Livret A et LDDS 2026 : taux à 1,7 % depuis le 1er août, plafonds 22 950 € et 12 000 €, calcul des intérêts par quinzaine, fiscalité nulle et comparaison avec le LEP.
Rachat d'assurance-vie 2026 : seuls les gains sont imposés, pas votre capital. Abattement 4 600/9 200 € après 8 ans, taux 7,5 % ou 12,8 %, calcul de la part taxable et exemple chiffré.
CTO vs PEA 2026 : le compte-titres ordinaire n'a ni plafond ni restriction géographique mais subit le PFU à 31,4 % dès le premier euro de gain, contre 18,6 % seulement après 5 ans en PEA. Ce qu'il faut vérifier avant de choisir.
Donner à ses petits-enfants en 2026 : abattement de 31 865 € par grand-parent, don familial de sommes d'argent cumulable, présent d'usage et stratégies pour transmettre sans droits.
PEL 2026 : taux 2 % pour les nouveaux plans, plafond 61 200 €, fiscalité selon l'ouverture, durée maximale et décision de conserver ou clôturer son plan.
LEP 2026 : taux maintenu à 2,5 % au 1er août, supérieur au Livret A à 1,7 %, plafond de dépôt à 10 000 €, conditions de ressources et ouverture.
Vendre sa résidence principale : conditions de l'exonération totale de plus-value, délai toléré après déménagement, cas du divorce, de l'entrée en EHPAD et des dépendances attenantes.
Fonds euros garantis ou unités de compte en assurance-vie : rendements 2024-2025, risque, règle des 80/20, gestion pilotée. Comment répartir selon votre âge et horizon de placement.
PACS et succession 2026 : sans testament, votre partenaire n'hérite de rien. Exonération totale avec testament, abattement donation 80 724 €, protection du logement et comparatif mariage.
Assurance-vie après 70 ans 2026 : régime fiscal article 757B, abattement 30 500 € partagé entre bénéficiaires, exonération des gains et stratégie de versement.
Régimes matrimoniaux 2026 : communauté légale, séparation de biens ou universelle. Impact sur les droits du conjoint survivant et la succession.
Clause bénéficiaire assurance-vie 2026 : clause standard, nominative ou démembrée, modification sans blocage et 5 erreurs coûteuses à éviter.
Renonciation à succession 2026 : 3 options héréditaires, délai de 4 mois, procédure au tribunal judiciaire et impact sur les enfants.
Déficit foncier 2026 : déduire travaux d'entretien ou d'amélioration, imputer jusqu'à 10 700 €/an sur le revenu global et reporter le solde 10 ans. Exemples chiffrés
Pacte Dutreil 2026 : 75 % d'abattement sur la valeur des titres d'entreprise. Conditions ECC/EIC, exemples de droits économisés et pièges à éviter.
Assurance décès 2026 : différence avec l'assurance-vie, capital ou rente versés aux bénéficiaires, coût, fiscalité et choix du contrat pour protéger sa famille.
Contrat de capitalisation 2026 : fonctionnement, fiscalité proche de l'assurance-vie, différence en succession, donation avec antériorité et démembrement.
Épargne salariale 2026 : PEE, PERCOL, abondement employeur, exonération de l'intéressement, 10 cas de déblocage anticipé et comparatif avec le PER.
Flat tax PFU 2026 : taux 31,4 % (12,8 % IR + 18,6 % PS) depuis la hausse de la CSG au 1er janvier 2026, revenus concernés, option barème progressif, exceptions PEA après 5 ans et assurance-vie.
Donation-partage 2026 : répartir ses biens entre héritiers de son vivant, figer la valeur, éviter les conflits successoraux et profiter des abattements fiscaux.
LMNP 2026 : conditions du statut, micro-BIC vs régime réel, avantages de l'amortissement et impact sur la plus-value à la revente. Guide complet.
IFI 2026 : seuil d'imposition, barème, calcul de l'assiette taxable, résidence principale, dettes déductibles, déclaration et stratégies légales d'allègement.
PEA 2026 : plafond, titres éligibles, fiscalité après 5 ans, règles de retrait, comparaison avec l'assurance-vie et le PER pour investir en actions.
Indivision successorale en 2026 : droits des cohéritiers, actes d'administration, convention d'indivision, partage amiable et action en partage judiciaire.
Vendre ou acheter en viager en 2026 : calcul du bouquet et de la rente, fiscalité de la rente viagère selon l'âge du vendeur, garanties et points de vigilance.
SCPI en 2026 : comment investir, rendement attendu, fiscalité des revenus fonciers et points de vigilance en assurance-vie, PER et IFI.
Testament olographe 2026 : trois conditions de validité impératives, ce qu'on peut stipuler, enregistrement au FCDDV et réserve héréditaire à respecter.
Assurance-vie et succession 2026 : clause bénéficiaire, fiscalité avant ou après 70 ans, rôle du notaire et erreurs de transmission à éviter.
Plus-value immobilière 2026 : calcul sur une résidence secondaire, abattements, exonérations et impôt à prévoir avant la vente.
Plan d'Épargne Retraite ou assurance-vie après 55 ans : fiscalité, transmission, sortie en capital. Comparatif complet pour décider.
Donner de son vivant à ses enfants ou petits-enfants : abattements, formalisme, fiscalité. Le cadre 2026 et les pièges à éviter.