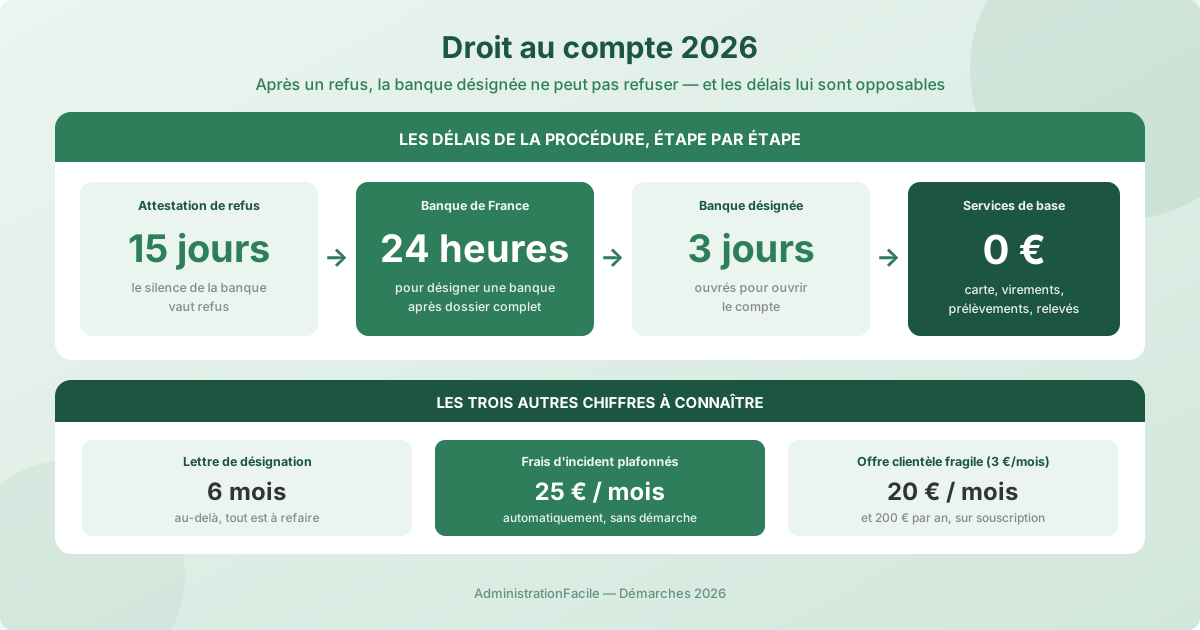
Une banque peut refuser de vous ouvrir un compte, sans avoir à se justifier. Mais ce refus ouvre un droit : la Banque de France désigne d'office un établissement, sous 24 heures après réception d'un dossier complet, et cet établissement doit ouvrir le compte dans un délai maximal de trois jours ouvrés. Les services bancaires de base qui l'accompagnent — carte, virements, prélèvements, relevés — sont alors gratuits. La procédure est encadrée par l'article L312-1 du code monétaire et financier : elle est peu connue, mais elle ne peut être refusée à qui en remplit les conditions.
Ce tutoriel décrit les six étapes, dans l'ordre, avec les pièces exigées à chacune et les délais opposables à la banque.
Étape 1 — Vérifier que vous remplissez les conditions
Trois conditions cumulatives, rappelées par la fiche refus d'ouverture de compte bancaire de Service-Public.fr.
Une condition de résidence, remplie dans l'un de ces trois cas :
- vous êtes domicilié en France, sans aucune condition de nationalité ;
- vous êtes français et résidez à l'étranger ;
- vous êtes étranger et résidez légalement dans un pays de l'Union européenne autre que la France.
Ne détenir aucun compte de dépôt individuel à votre nom. Deux situations fréquentes ouvrent malgré tout le droit : vous ne disposez que d'un compte joint et une banque vous a refusé l'ouverture d'un compte individuel ; ou votre compte est en cours de clôture. Le premier cas est fréquent après un décès, lorsque le compte du couple est bloqué et que le conjoint survivant se retrouve sans compte à son seul nom — une situation dont nous décrivons les autres conséquences dans notre guide sur les comptes bancaires après un décès.
Avoir essuyé un refus d'une banque, matérialisé à l'étape suivante.
Résultat attendu à ce stade : vous savez si la procédure vous est ouverte. Un point à retenir : être inscrit au FICP après un dossier de surendettement ne vous en prive pas. L'inscription bloque le crédit, pas le compte — c'est un point que nous détaillons dans notre guide sur le dossier de surendettement.
Étape 2 — Obtenir de la banque une attestation de refus écrite
C'est la pièce qui déclenche tout, et c'est aussi le point de blocage le plus fréquent : beaucoup de personnes repartent d'une agence avec un refus oral et croient la démarche terminée.
- La banque qui refuse doit vous remettre une attestation de refus écrite et gratuite.
- Si elle ne répond pas dans un délai de 15 jours, son silence vaut refus. Conservez la preuve de votre demande (dépôt en agence avec accusé, courrier recommandé ou demande en ligne horodatée) : elle remplacera l'attestation.
- N'acceptez pas qu'on vous renvoie vers « une autre agence » : un seul refus suffit à ouvrir la procédure.
Délai à prévoir : immédiat si l'attestation est remise en agence, 15 jours au maximum si la banque garde le silence.
Étape 3 — Réunir les pièces du dossier
Le dossier est court. Il doit être complet, car c'est sa complétude qui fait courir les délais opposables à la Banque de France puis à la banque désignée.
- Le formulaire de demande de droit au compte pour personne physique, signé. Il est téléchargeable sur le site de la Banque de France et disponible dans ses guichets. Il comporte une déclaration sur l'honneur de non-détention de compte : ne la laissez pas vide, c'est le motif de rejet le plus courant.
- Une pièce d'identité officielle en cours de validité avec photographie. Une pièce périmée bloque le dossier.
- Un justificatif de domicile récent.
- L'attestation de refus obtenue à l'étape 2, ou la preuve de la demande restée sans réponse pendant 15 jours.
Erreur fréquente à éviter : envoyer une copie d'un titre de séjour arrivé à expiration. La Banque de France ne peut pas désigner d'établissement sur un dossier incomplet, et vous perdrez le délai de 24 heures.
Étape 4 — Saisir la Banque de France, ou faire saisir à votre place
Vous avez plusieurs voies, et vous n'êtes pas obligé de faire la démarche vous-même.
- Par la banque qui a refusé : à votre demande, elle doit transmettre elle-même le dossier de droit au compte à la Banque de France. C'est la voie la plus rapide et la moins coûteuse en déplacements, et la Banque de France la présente comme telle.
- Directement, en vous présentant à un guichet de la Banque de France ou en envoyant le dossier par courrier.
- Par un tiers habilité : le code monétaire et financier permet à un centre communal d'action sociale, au département, à une caisse d'allocations familiales ou à une association agréée de transmettre la demande pour vous. C'est la voie à privilégier si vous êtes accompagné par un travailleur social.
Le ministère de l'Économie détaille l'ensemble de ces modalités dans sa page consacrée à la procédure de droit au compte.
Résultat attendu : un accusé de réception ou un dépôt daté. C'est votre point de départ pour compter les délais.
Étape 5 — La désignation puis l'ouverture : 24 heures, puis 3 jours
Deux délais s'enchaînent, et ils sont opposables.
- Sous 24 heures à compter de la réception d'un dossier complet, la Banque de France désigne un établissement de crédit. Vous et l'établissement recevez chacun une lettre de désignation.
- La banque désignée vous indique, sous trois jours ouvrés à compter de sa désignation, les documents qu'elle attend de vous.
- Une fois ce dossier remis complet, elle dispose de trois jours ouvrés pour ouvrir effectivement le compte.
Deux précisions qui évitent de perdre le bénéfice de la démarche :
- La lettre de désignation est valable six mois. Passé ce délai sans que vous vous soyez présenté, il faut recommencer la procédure depuis le début.
- La banque désignée ne peut pas refuser. Elle n'a aucune marge d'appréciation sur le principe de l'ouverture ; elle ne peut discuter que la complétude des pièces.
Résultat attendu : un RIB à votre nom et des moyens de paiement, dans un délai total de l'ordre d'une semaine si le dossier est complet. C'est ce RIB qui conditionne le versement des prestations sociales — un dossier de RSA ne peut pas être payé sans coordonnées bancaires au nom du bénéficiaire.
Étape 6 — Contrôler les services bancaires de base auxquels vous avez droit
Le compte ouvert au titre du droit au compte n'est pas un compte au rabais tarifé librement : il s'accompagne de services bancaires de base fournis gratuitement. Vérifiez sur votre convention de compte qu'ils y figurent tous :
- l'ouverture, la tenue et la clôture du compte ;
- un changement d'adresse par an et la délivrance de relevés d'identité bancaire ;
- la domiciliation de virements bancaires ;
- l'envoi mensuel d'un relevé de compte et la consultation à distance du solde ;
- l'encaissement de chèques et de virements ;
- les dépôts et retraits d'espèces au guichet de l'établissement ;
- les paiements par prélèvement SEPA, TIP SEPA et virement SEPA ;
- une carte de paiement à autorisation systématique, permettant le paiement en ligne et le retrait dans l'Union européenne ;
- deux formules de chèques de banque par mois.
Ce qui n'est pas inclus : un chéquier ordinaire, une autorisation de découvert, une carte à débit différé. Ce sont des services commerciaux que la banque reste libre de refuser.
Combien cela coûte, et comment plafonner les frais d'incident
Les services de base listés ci-dessus sont gratuits. Le vrai sujet de coût, pour une personne passée par le droit au compte, ce sont les frais d'incident — commissions d'intervention, rejets de prélèvement — qui s'accumulent très vite sur un compte à l'équilibre fragile.
Deux protections se superposent, et la seconde n'est pas automatique :
- Le plafonnement automatique à 25 € par mois. Lorsque la banque vous identifie comme client en situation de fragilité financière — et avoir bénéficié de la procédure de droit au compte est l'un des critères —, elle doit plafonner d'office l'ensemble de vos frais d'incident à 25 € par mois.
- L'offre spécifique clientèle fragile (OCF). Il faut la souscrire. Elle est facturée 3 € par mois au maximum et abaisse le plafond à 20 € par mois et 200 € par an. Elle inclut quatre virements SEPA mensuels, au moins un virement permanent, les prélèvements SEPA en nombre illimité, la consultation à distance et un système d'alerte sur le solde.
La Banque de France détaille les deux dispositifs et les critères de fragilité sur sa page consacrée au plafonnement des frais bancaires. Sur une année, l'écart entre un compte non protégé et une OCF souscrite se chiffre facilement en plusieurs centaines d'euros.
Les alternatives quand le droit au compte n'est pas la bonne porte
- Vous avez déjà un compte mais votre banque veut le fermer. Ce n'est pas le droit au compte : la banque doit respecter un préavis, et vous pouvez ouvrir un compte ailleurs par la voie ordinaire. Le droit au compte ne s'active que si aucune banque n'accepte.
- Vous voulez changer de banque. C'est le service d'aide à la mobilité bancaire, gratuit et pris en charge par la banque d'arrivée, pas une procédure de désignation.
- Vous cherchez un compte pour une association ou une activité professionnelle. Le droit au compte existe aussi, mais le formulaire et les pièces diffèrent : il faut utiliser la procédure dédiée aux personnes morales.
- Votre difficulté est un endettement, pas un accès au compte. Le compte ne réglera pas l'équilibre budgétaire. La procédure de surendettement, et ses conséquences réelles sur les moyens de paiement, est décrite dans notre guide dédié.
Les erreurs fréquentes qui font échouer un dossier
1. Se contenter d'un refus oral. Sans attestation écrite ni preuve d'une demande restée 15 jours sans réponse, le dossier est irrecevable.
2. Oublier la déclaration sur l'honneur de non-détention de compte dans le formulaire. C'est le motif de rejet le plus courant.
3. Laisser expirer la lettre de désignation. Elle vaut six mois. Au-delà, tout est à refaire.
4. Accepter des services payants à l'ouverture. La banque désignée peut proposer une convention plus riche. Vous n'êtes tenu à rien au-delà des services de base gratuits.
5. Ne pas demander l'offre clientèle fragile. Le plafond à 25 € s'applique d'office, celui à 20 € et 200 € par an suppose une souscription que la banque ne fait pas spontanément.
FAQ
La banque désignée peut-elle fermer mon compte ensuite ?
Oui, mais pas librement. Elle doit vous adresser une notification écrite et motivée — sauf lorsque cette motivation contreviendrait aux objectifs de sécurité nationale ou d'ordre public — et respecter un préavis minimal de deux mois. Elle doit en outre informer la Banque de France qui l'avait désignée des motifs de la clôture. Si le compte est fermé, vous pouvez engager une nouvelle procédure de droit au compte.
Une interdiction bancaire m'empêche-t-elle d'obtenir le droit au compte ?
Non. Être fiché au fichier central des chèques ou au FICP ne fait pas obstacle à la procédure : c'est même une situation qu'elle est faite pour traiter. En revanche, les moyens de paiement seront adaptés : la carte fournie est à autorisation systématique et le chéquier n'entre pas dans les services de base. Vous conservez la possibilité d'obtenir des chèques de banque, à raison de deux formules par mois.
Combien de temps faut-il compter au total ?
Avec un dossier complet, comptez environ une semaine : 24 heures pour la désignation par la Banque de France, trois jours ouvrés pour que la banque désignée vous indique les pièces attendues, puis trois jours ouvrés pour l'ouverture effective une fois ces pièces remises. Le délai réel dépend surtout de l'étape 2 : si la banque garde le silence sur votre demande d'attestation, il faut attendre les 15 jours qui valent refus.
Puis-je faire la démarche si je n'ai pas de domicile fixe ?
Oui. La condition porte sur le fait d'être domicilié en France, pas de disposer d'un logement à soi. Une domiciliation auprès d'un centre communal d'action sociale ou d'un organisme agréé vaut justificatif de domicile. C'est également l'un des cas où il est le plus utile de passer par un travailleur social, qui peut transmettre le dossier à la Banque de France à votre place.
Le compte sera-t-il ouvert dans la banque de mon choix ?
Non. C'est la Banque de France qui désigne l'établissement, et vous ne choisissez pas lequel. Vous pouvez en revanche indiquer dans le formulaire vos préférences géographiques, qui sont prises en compte dans la mesure du possible pour que l'agence soit accessible depuis votre domicile. Rien ne vous empêche, plus tard, de transférer votre compte vers l'établissement de votre choix par la voie de la mobilité bancaire.


