Un don à une association d'intérêt général réduit votre impôt sur le revenu de 66 % de son montant, dans la limite de 20 % de votre revenu imposable. Pour les organismes qui fournissent repas, soins ou logement aux personnes en difficulté, le taux monte à 75 %, jusqu'à 2 000 € de dons par an depuis le 14 octobre 2025. Concrètement, un don de 100 € aux Restos du cœur ne vous coûte que 25 € si vous êtes imposable.
Ce guide aide à choisir à qui donner et comment, pour que la réduction soit réellement obtenue : quel taux s'applique, ce qui se passe au-delà des plafonds, quand l'argent revient sur votre compte, et pourquoi un foyer non imposable ne récupère rien.
Quel taux pour quel don ?
La réduction dépend de la nature de l'organisme bénéficiaire, pas du montant donné.
| Organisme bénéficiaire | Taux | Limite |
|---|---|---|
| Aide aux personnes en difficulté (repas, soins, logement) et aux victimes de violences domestiques | 75 % | 2 000 € de dons par an ; au-delà, 66 % |
| Associations et fondations d'intérêt général ou reconnues d'utilité publique | 66 % | 20 % du revenu imposable ; excédent reportable sur 5 ans |
| Partis et groupements politiques | 66 % | 7 500 € par personne, 15 000 € par foyer |
Le taux de 66 % est la règle de droit commun. Il couvre la très grande majorité des associations caritatives, culturelles, sportives amateurs, de recherche médicale, de protection de l'environnement ou humanitaires, dès lors qu'elles sont d'intérêt général. Le détail figure sur la page impots.gouv.fr consacrée aux dons aux associations.
Le taux de 75 % (dit « amendement Coluche ») vise les organismes qui fournissent gratuitement des repas, des soins ou un logement aux personnes en difficulté. La loi de finances pour 2025 l'a étendu aux organismes qui accompagnent les victimes de violences domestiques. La loi de finances pour 2026 a doublé son plafond : il passe de 1 000 € à 2 000 € pour les versements effectués depuis le 14 octobre 2025. La fraction des dons au-delà de ce plafond n'est pas perdue : elle bascule dans le régime à 66 %.
Les dons aux partis politiques ouvrent droit à 66 % mais relèvent d'un plafond propre : 7 500 € par personne, tous partis confondus, et 15 000 € par foyer.
Un dispositif temporaire existe aussi pour 2026 : les dons en faveur de la restauration du château de Chambord ouvrent droit à 75 % dans la limite de 1 000 €, selon la présentation de la loi de finances 2026 par le ministère de l'Économie.
Combien vous coûte réellement un don ? Exemples chiffrés
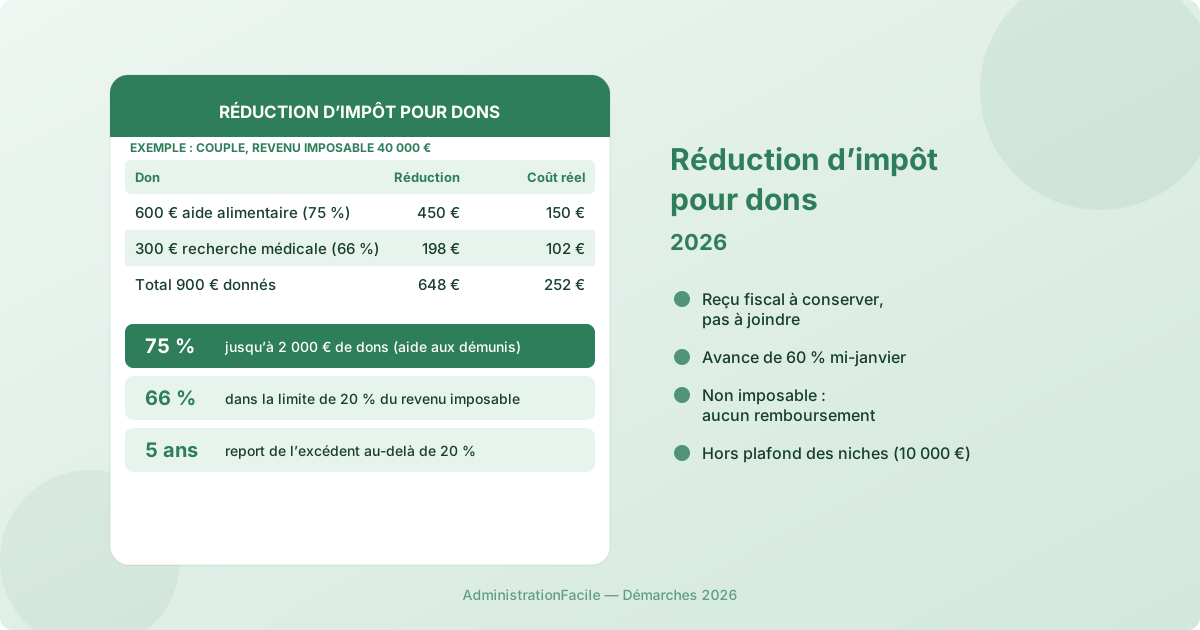
Couple, revenu imposable de 40 000 €, qui donne 600 € à une banque alimentaire et 300 € à une association de recherche médicale.
- 600 € × 75 % = 450 € de réduction (sous le plafond de 2 000 €) ;
- 300 € × 66 % = 198 € de réduction ;
- total : 648 € d'impôt en moins, pour 900 € donnés. Coût réel : 252 €.
Personne seule, revenu imposable de 20 000 €, qui donne 5 000 € à une fondation.
- La limite de 20 % du revenu est de 4 000 € ;
- réduction de l'année : 4 000 € × 66 % = 2 640 € ;
- les 1 000 € excédentaires se reportent sur les cinq années suivantes et ouvriront droit à 660 € de réduction supplémentaire, à condition de les déclarer à nouveau.
Gros donateur, 3 000 € versés en 2026 à une association d'aide alimentaire.
- 2 000 € × 75 % = 1 500 € ;
- 1 000 € × 66 % = 660 € ;
- total : 2 160 €.
Pourquoi un foyer non imposable ne récupère rien
C'est la limite la plus méconnue : le don ouvre droit à une réduction d'impôt, pas à un crédit d'impôt. Elle vient en déduction de l'impôt dû et s'arrête à zéro. Un retraité non imposable qui donne 500 € ne reçoit aucun remboursement, et la réduction perdue faute d'impôt ne se reporte pas : seul l'excédent au-delà de 20 % du revenu est reportable.
À l'inverse, le crédit d'impôt pour l'emploi d'un salarié à domicile est remboursé même en l'absence d'impôt : les deux avantages ne se comportent pas du tout de la même façon pour un foyer modeste.
Autre bonne nouvelle pour les foyers fortement imposés : les dons sont exclus du plafonnement global des niches fiscales de 10 000 €. Ils ne réduisent pas la marge disponible pour d'autres réductions.
Comment déclarer vos dons ?
Les dons de l'année N se déclarent au printemps N+1, dans la rubrique « réductions et crédits d'impôt » de la déclaration en ligne. Lors des dernières campagnes, les dons à 75 % se déclaraient en case 7UD, les dons à 66 % en case 7UF et les dons aux partis politiques en case 7UH. La numérotation peut évoluer d'une année sur l'autre, notamment pour distinguer les versements soumis à l'ancien et au nouveau plafond : suivez la notice de la déclaration de l'année.
Le reçu fiscal ne se joint pas à la déclaration. Il se conserve pour pouvoir être présenté en cas de contrôle. Si une partie du don est reportée, gardez-le pendant toute la durée du report, puis jusqu'à l'expiration du délai de reprise de l'administration, comme le précise la doctrine fiscale sur les justificatifs. Sans reçu, la réduction peut être remise en cause.
Les reports ne se font pas tout seuls. L'excédent d'une année doit être reporté manuellement dans les cases prévues de la déclaration suivante. Oublier cette ligne, c'est perdre la réduction correspondante.
Pour situer cette étape dans l'ensemble de votre déclaration, voir notre guide sur la déclaration de revenus des retraités ou celui consacré aux salariés.
Quand l'argent revient-il sur votre compte ?
Si vous avez déclaré des dons l'année précédente, l'administration vous verse mi-janvier une avance de 60 % de la réduction obtenue l'année d'avant, sans démarche. Elle couvre les dons aux associations et aux organismes d'aide aux personnes en difficulté, selon la page impots.gouv.fr sur l'avance de janvier. Le solde est régularisé l'été, après la déclaration.
Le piège : l'avance est calculée sur vos dons passés. Si vous donnez moins cette année, vous devrez rembourser la différence à l'été. Un donateur régulier qui cesse de donner peut demander, depuis son espace particulier et avant le versement de janvier, à réduire ou supprimer cette avance.
Quels dons ouvrent droit à la réduction ?
Ouvrent droit à la réduction, sans contrepartie pour le donateur :
- les dons en argent (chèque, virement, prélèvement, carte, y compris via une plateforme de collecte si l'organisme final est éligible et délivre le reçu) ;
- les dons en nature, évalués à leur valeur ;
- les frais engagés par un bénévole pour l'association (déplacements, achats) auxquels il renonce expressément à se faire rembourser, évalués pour les trajets en voiture selon le barème kilométrique applicable aux bénévoles ;
- les dons à un organisme établi dans un autre pays de l'Union européenne ou de l'Espace économique européen, s'il est agréé par l'administration française.
N'y ouvrent pas droit : le versement assorti d'une contrepartie réelle pour le donateur (prestation, billetterie, service) et l'argent versé directement à une personne ou à une cagnotte privée, qui ne peut pas délivrer de reçu fiscal.
Dons et IFI : l'alternative pour les patrimoines immobiliers élevés
Un redevable de l'impôt sur la fortune immobilière peut imputer 75 % de ses dons sur l'IFI, dans la limite de 50 000 € de réduction par an, selon la doctrine fiscale applicable à l'IFI. Un même don ne peut pas servir deux fois, mais il peut être réparti entre l'IFI et l'impôt sur le revenu. Pour un foyer assujetti, orienter d'abord les dons vers l'IFI est souvent plus avantageux : voir notre guide sur l'IFI 2026.
Questions fréquentes
Faut-il donner avant le 31 décembre pour la déclaration suivante ?
Oui. C'est l'année du versement qui compte : un don effectué au plus tard le 31 décembre ouvre droit à la réduction sur les revenus de cette année, déclarés au printemps suivant.
Un don par prélèvement mensuel donne-t-il droit à un seul reçu ?
Oui, dans la plupart des cas. Les associations délivrent en général un reçu fiscal récapitulatif annuel pour l'ensemble des prélèvements de l'année, envoyé en début d'année suivante. C'est le total de ce reçu qu'il faut reporter dans la déclaration.
Peut-on cumuler dons à 75 % et à 66 % la même année ?
Oui, les deux régimes se cumulent. Les dons aux organismes d'aide aux personnes en difficulté ouvrent droit à 75 % jusqu'au plafond de 2 000 €, et tous les autres dons ouvrent droit à 66 % dans la limite de 20 % du revenu imposable. L'excédent des dons à 75 % rejoint lui aussi le régime à 66 %.