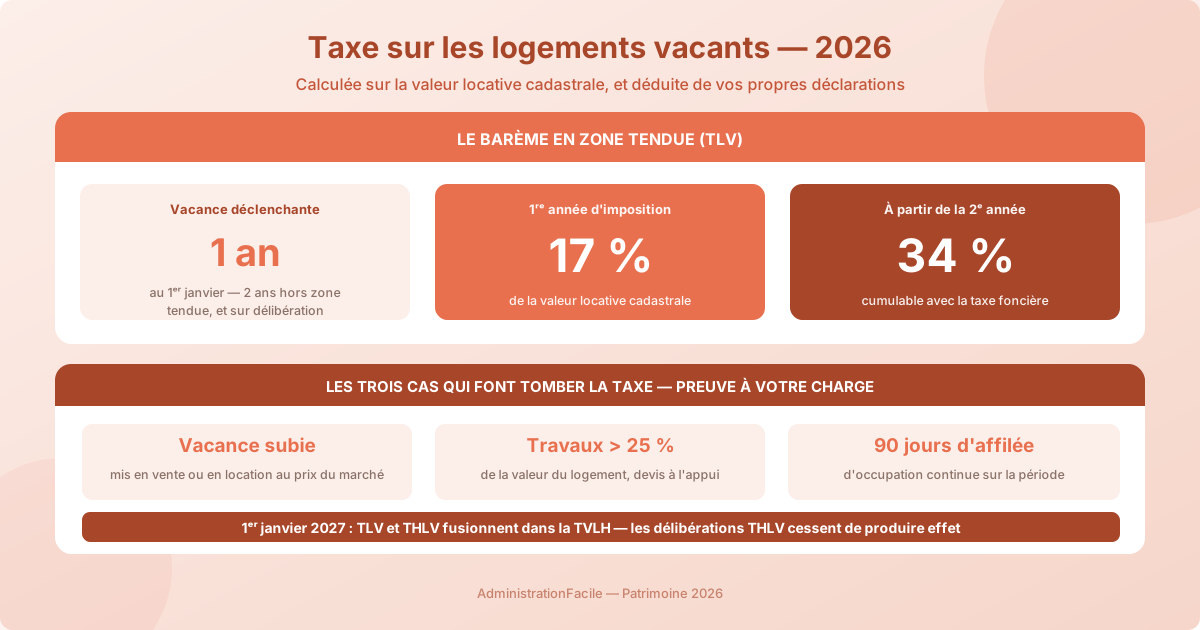
En zone tendue, un logement inoccupé depuis au moins un an au 1ᵉʳ janvier est taxé à 17 % de sa valeur locative cadastrale la première année, puis 34 % les années suivantes. La taxe est automatique : elle est établie sur la base de la situation déclarée dans « Gérer mes biens immobiliers », sans qu'aucune administration ne soit venue constater quoi que ce soit. Trois situations en dispensent — la vacance subie, les travaux lourds, et l'occupation de plus de 90 jours consécutifs — mais dans chacune, c'est au propriétaire d'apporter la preuve.
Deux raisons de s'y intéresser maintenant plutôt que l'an prochain. La première : un avis erroné se conteste, et la plupart des contestations reposent sur des justificatifs qu'il faut avoir constitués avant, pas après. La seconde : au 1ᵉʳ janvier 2027, la TLV et la THLV disparaissent au profit d'une taxe unique, la TVLH, dont le périmètre communal vient d'être fixé par décret.
TLV, THLV, taxe d'habitation : laquelle vous est réclamée ?
L'erreur la plus courante consiste à confondre trois impositions qui ne visent pas la même chose. Un logement ne peut relever que de l'une d'elles.
| Imposition | Ce qu'elle vise | Durée de vacance requise | Taux |
|---|---|---|---|
| TLV — taxe sur les logements vacants | Logement vide en zone tendue | 1 an au 1ᵉʳ janvier | 17 % puis 34 % de la valeur locative |
| THLV — taxe d'habitation sur les logements vacants | Logement vide hors zone tendue, sur délibération | 2 ans | Taux de taxe d'habitation de la commune |
| THRS — taxe d'habitation sur résidence secondaire | Logement meublé non affecté à l'habitation principale | Sans objet | Taux communal, majorable de 5 à 60 % |
La ligne de partage entre les deux premières et la troisième est simple à énoncer et lourde de conséquences : un logement meublé et en état d'être habité n'est pas vacant. S'il est meublé, il relève de la taxe d'habitation sur les résidences secondaires — dont le régime, les majorations et les dégrèvements possibles sont traités dans notre guide sur la taxe d'habitation sur les résidences secondaires. Recevoir une TLV sur un bien meublé que vous occupez ponctuellement est donc, le plus souvent, une erreur de qualification — et c'est l'un des motifs de réclamation les mieux fondés.
La TLV est régie par l'article 232 du code général des impôts, qui fixe l'assiette sur la valeur locative mentionnée à l'article 1409 du même code.
Ce que « vacant » veut dire pour le fisc
Un logement est vacant, au sens de la TLV, s'il est inoccupé et vide de meubles — ou meublé d'éléments insuffisants pour permettre une occupation normale — depuis au moins un an au 1ᵉʳ janvier de l'année d'imposition.
Deux précisions déterminent presque tous les litiges :
- Le seuil des 90 jours. Un logement occupé plus de quatre-vingt-dix jours consécutifs au cours de la période de référence n'est pas considéré comme vacant. Les 90 jours doivent être continus : trois séjours d'un mois répartis dans l'année ne suffisent pas.
- L'administration se fonde sur ce qui est déclaré. C'est la déclaration d'occupation dans l'espace « Gérer mes biens immobiliers » qui alimente le fichier. Une situation non mise à jour — un locataire parti, un bien remis en location, un changement d'usage — produit mécaniquement un avis erroné. La procédure et les échéances de cette déclaration sont détaillées dans notre guide sur la déclaration d'occupation des biens immobiliers.
Autrement dit : la taxe ne sanctionne pas une vacance constatée sur place, mais une vacance déduite de vos propres déclarations. C'est aussi ce qui rend la contestation possible quand la réalité diffère.
Les cas où vous ne devez rien
Trois situations font tomber la taxe. Aucune n'est automatique.
1. La vacance indépendante de votre volonté. C'est le motif le plus large et le plus utilisé. Un logement proposé à la location ou à la vente au prix du marché sans trouver preneur n'est pas taxable. La condition n'est pas l'intention, mais la preuve : mandats signés avec une agence, annonces datées, comptes rendus de visites, échanges avec des candidats. Un prix manifestement supérieur au marché local ruine l'argument — l'administration considère alors que la vacance résulte d'un choix.
2. Les travaux lourds. Un logement dont la remise en état d'habitation suppose des travaux dont le montant excède 25 % de la valeur du logement échappe à la taxe. Il faut être en mesure de produire des devis chiffrés et une estimation de la valeur du bien : c'est le rapport entre les deux qui est examiné, pas le montant des travaux pris isolément.
3. L'occupation de plus de 90 jours consécutifs, évoquée plus haut.
S'y ajoute, dans les faits, un quatrième cas : le logement meublé relevant de la taxe d'habitation sur les résidences secondaires, qui ne peut pas être soumis en même temps à la taxe sur les logements vacants.
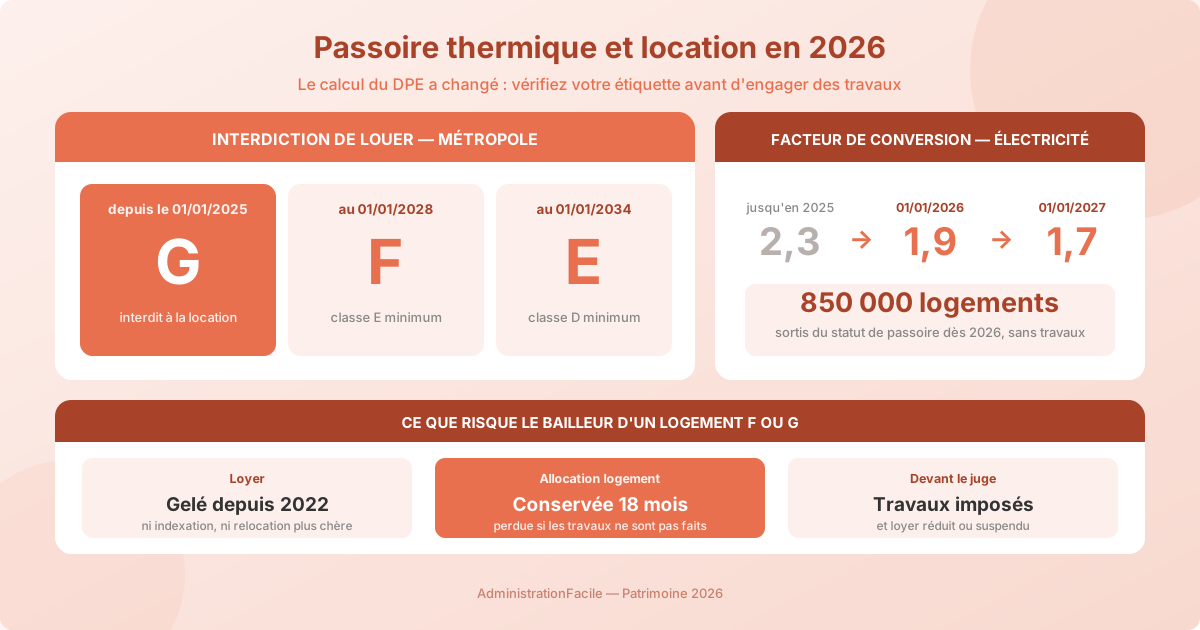
Un point de vigilance pour les propriétaires bailleurs : un logement devenu impropre à la location parce que son diagnostic de performance énergétique l'interdit ne bénéficie pas, de ce seul fait, d'une exonération. L'argument à construire est celui des travaux nécessaires et de leur coût rapporté à la valeur du bien — le calendrier et les seuils d'interdiction sont détaillés dans notre guide sur l'interdiction de louer les passoires thermiques.
Comment contester un avis de taxe sur les logements vacants
La contestation prend la forme d'une réclamation adressée au service des impôts dont relève le bien, par la messagerie sécurisée de votre espace particulier sur impots.gouv.fr ou par courrier. L'administration décrit la marche à suivre sur sa page dédiée au cas où le bien taxé n'est pas vacant.
Trois règles gouvernent l'issue :
- La réclamation ne suspend pas le paiement. Sauf demande expresse de sursis de paiement, la taxe reste exigible pendant l'instruction. Payer puis obtenir le dégrèvement est souvent plus sûr que s'exposer à une majoration.
- La preuve vous incombe entièrement. Relevés de consommation d'eau et d'électricité, quittances de loyer, bail, attestation d'assurance habitation, factures de travaux, mandats de vente ou de location, annonces horodatées : ce sont ces pièces qui emportent la décision, pas l'explication.
- Corrigez la source en même temps. Obtenir un dégrèvement sans mettre à jour la déclaration d'occupation garantit de recevoir le même avis l'année suivante.
Si la réclamation est rejetée, la voie contentieuse reste ouverte devant le tribunal administratif, dans les délais de droit commun. La logique générale des recours contre une décision de l'administration — délais, formalisme, effets — est exposée dans notre guide sur le recours administratif.
Ce qui change au 1ᵉʳ janvier 2027 : la TVLH
La réforme est déjà votée et son périmètre géographique est fixé. À compter du 1ᵉʳ janvier 2027, la TLV et la THLV sont abrogées et fusionnées en une imposition unique : la taxe sur la vacance des locaux d'habitation (TVLH), codifiée à l'article 1406 bis du code général des impôts.
Le mécanisme reprend l'architecture actuelle plutôt qu'il ne la bouleverse :
- dans les communes de la liste fixée par décret — celles marquées par un déséquilibre important entre l'offre et la demande de logements —, la taxe s'applique de plein droit aux logements vacants depuis au moins un an, aux taux de 17 % puis 34 % ;
- dans les autres communes, elle ne s'applique que sur délibération de la commune ou de l'intercommunalité, aux logements vacants depuis au moins deux ans.
La liste des communes concernées de plein droit a été arrêtée par le décret n° 2026-831 du 25 août 2026, dont l'annexe est le seul document qui permette de savoir avec certitude si un bien est dans le périmètre.
Le point que les propriétaires doivent retenir. Les délibérations prises au titre de la THLV cessent de produire effet au 1ᵉʳ janvier 2027. Les collectivités qui veulent continuer à taxer la vacance hors zone tendue doivent délibérer de nouveau. Conséquence concrète : un bien aujourd'hui taxé au titre de la THLV peut cesser de l'être en 2027 si sa commune ne renouvelle pas sa délibération — et, symétriquement, une commune jusqu'ici inactive peut décider de l'instituer. Il ne faut donc pas reconduire mentalement la situation 2026 sur 2027 : c'est une année où le statut fiscal du bien peut changer sans que rien ne change dans le bien lui-même.
Vendre, louer ou garder : le calcul à faire
À 34 % de la valeur locative cadastrale, la taxe cesse d'être un désagrément administratif pour devenir une ligne de coût qui pèse dans l'arbitrage patrimonial. Trois questions à se poser dans l'ordre :
- La vacance est-elle subie ou choisie ? Si elle est subie et que vous pouvez le prouver, l'exonération est le premier levier — et il est gratuit.
- Le bien est-il louable en l'état ? Un logement meublé et proposé à la location sort du champ de la taxe sur les logements vacants. Selon le régime retenu, la fiscalité des loyers diffère sensiblement : le comparatif est traité dans notre guide sur le choix entre location vide et location meublée.
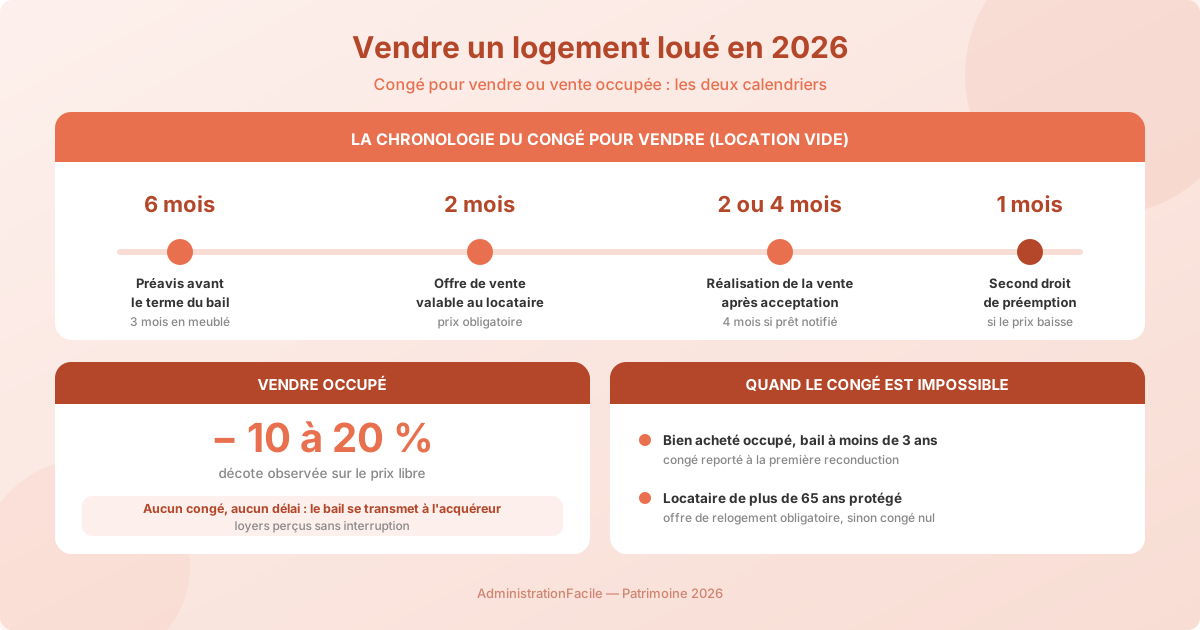
- Le bien est-il occupé par un locataire que vous souhaitez voir partir ? La question ne relève alors plus de la vacance mais du congé : délais, offre de vente au locataire, décote en vente occupée — le sujet est traité dans notre guide sur le congé pour vendre.
FAQ
La taxe sur les logements vacants s'applique-t-elle à une maison héritée non encore partagée ?
Oui, si elle remplit les conditions de vacance. L'indivision successorale ne constitue pas en elle-même un motif d'exonération : un bien vide de meubles depuis plus d'un an, dans une commune concernée, entre dans le champ de la taxe même si les héritiers ne se sont pas encore entendus sur son sort. En revanche, si le bien est mis en vente au prix du marché — ce qui est fréquent pendant le règlement d'une succession — la vacance devient indépendante de la volonté des propriétaires et l'exonération peut être demandée sur ce fondement, mandat de vente et annonces à l'appui. La taxe est due par les indivisaires, chacun à hauteur de sa part.
Un logement en travaux est-il automatiquement exonéré ?
Non. L'exonération suppose que la remise en état d'habitation nécessite des travaux dont le coût excède 25 % de la valeur du logement. Des travaux de rafraîchissement, de mise aux normes légère ou d'amélioration du confort n'atteignent quasiment jamais ce seuil. Le dossier à constituer comprend donc des devis détaillés et un élément d'appréciation de la valeur du bien — estimation d'agence, avis de valeur, ou comparaison de ventes récentes. C'est le rapport entre les deux qui est examiné, et c'est là que la plupart des demandes échouent.
Que se passe-t-il si je déclare l'occupation en retard dans « Gérer mes biens immobiliers » ?
La déclaration d'occupation et la taxe sont deux choses distinctes, mais elles se tiennent. Une déclaration tardive n'annule pas rétroactivement un avis déjà émis : il faut, en parallèle, déposer une réclamation pour obtenir le dégrèvement de l'année concernée. À l'inverse, une déclaration à jour évite d'avoir à contester l'année suivante. Un défaut ou un retard de déclaration expose par ailleurs à une amende par local, dont le montant et les conditions de régularisation sont détaillés dans notre guide sur la déclaration d'occupation des biens immobiliers.
Peut-on être soumis en même temps à la taxe sur les logements vacants et à la taxe foncière ?
Oui, et c'est normal : les deux impositions n'ont ni le même objet ni le même redevable théorique. La taxe foncière frappe la propriété du bien, quelle que soit son occupation ; la taxe sur les logements vacants frappe la vacance de ce même bien. Elles se cumulent donc intégralement, ce qui explique l'effet de ciseau ressenti par les propriétaires d'un logement durablement inoccupé : à 34 % de la valeur locative pour la seule TLV, le coût de portage annuel d'un bien vide devient rapidement supérieur à ce qu'un loyer modéré rapporterait.