Vous possédez un appartement et voulez y loger votre enfant, un parent âgé ou un frère : deux formules existent, et leurs conséquences fiscales sont opposées. Prêté gratuitement, le logement ne génère aucun revenu à déclarer, mais vous perdez toute déduction de charges : taxe foncière, travaux, intérêts d'emprunt. Loué, il redevient un investissement locatif classique. Le loyer doit alors être normal, et votre enfant ou votre parent n'aura pas droit à l'APL.
Ce guide compare les deux options, chiffres à l'appui. Il explique aussi le cas où l'hébergement gratuit d'un parent devient déductible de vos impôts, et les précautions à prendre pour pouvoir récupérer le logement le jour venu.
Prêt gratuit ou location : que change le choix ?
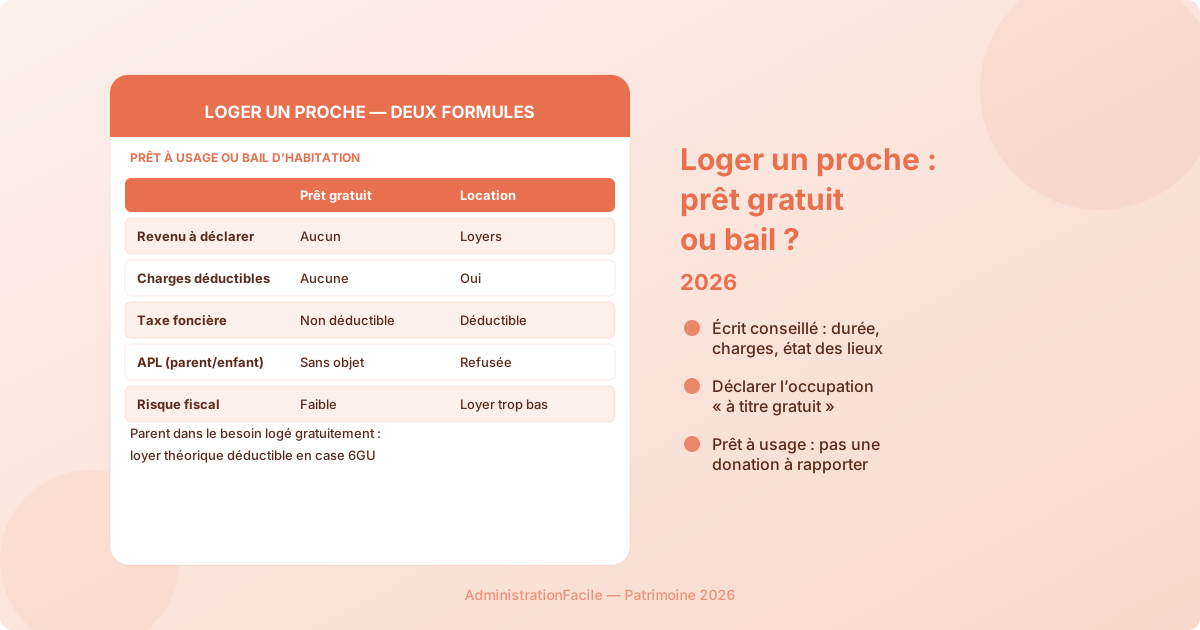
| Point de comparaison | Prêt gratuit (prêt à usage) | Location à un proche |
|---|---|---|
| Revenu à déclarer | Aucun | Les loyers, en revenus fonciers ou en meublé |
| Charges déductibles | Aucune | Oui, comme pour tout bailleur |
| Déficit foncier | Impossible | Possible, si le loyer est normal |
| APL pour l'occupant | Sans objet : pas de loyer | Refusée si vous êtes son parent ou son enfant |
| Récupérer le logement | Préavis raisonnable si aucune durée n'a été prévue | Règles du bail : congé à l'échéance, motifs limités |
| Risque fiscal principal | Faible | Loyer « anormalement bas » réintégré |
| Taxe foncière | À votre charge, non déductible | À votre charge, déductible |
Le choix dépend donc surtout de vos charges. Un logement sans crédit et sans gros travaux prévus se prête sans grande perte fiscale. Un logement encore financé à crédit, ou qui va nécessiter une rénovation, coûte plus cher prêté que loué, parce que les intérêts et les travaux ne viennent plus réduire vos autres revenus fonciers.
Prêter son logement gratuitement : quelles conséquences fiscales ?
Lorsque vous mettez un logement à la disposition d'un proche sans contrat de location, l'administration considère que vous vous en réservez la jouissance, comme pour une résidence secondaire. Le BOFiP en tire deux conséquences. Le loyer que vous auriez pu percevoir n'est pas imposable. Et cette exonération a pour contrepartie l'impossibilité de déduire les charges du logement. Le Conseil d'État l'a appliqué à un appartement prêté gratuitement à la mère d'un contribuable, ou à un logement prêté à un fils sans loyer versé.
Exemple chiffré. Vous louez déjà un studio, qui vous rapporte 6 000 € de loyers par an, et vous prêtez un deux-pièces à votre fille. Ce deux-pièces vous coûte 1 200 € de taxe foncière et vous y faites 8 000 € de travaux de rénovation. Loué, le deux-pièces aurait produit des loyers imposables, mais ces 9 200 € de charges seraient venus en déduction de l'ensemble de vos revenus fonciers. Prêté, il ne vous rapporte rien et ses charges ne sont déductibles de rien : les 6 000 € de loyers du studio restent imposables en totalité.
Les autres impôts continuent de s'appliquer :
- taxe foncière : elle reste due par vous, propriétaire au 1er janvier ;
- taxe d'habitation : rien à payer si votre proche y vit à titre de résidence principale. Si le logement n'est pour lui qu'un pied-à-terre, la taxe d'habitation sur les résidences secondaires redevient due ;
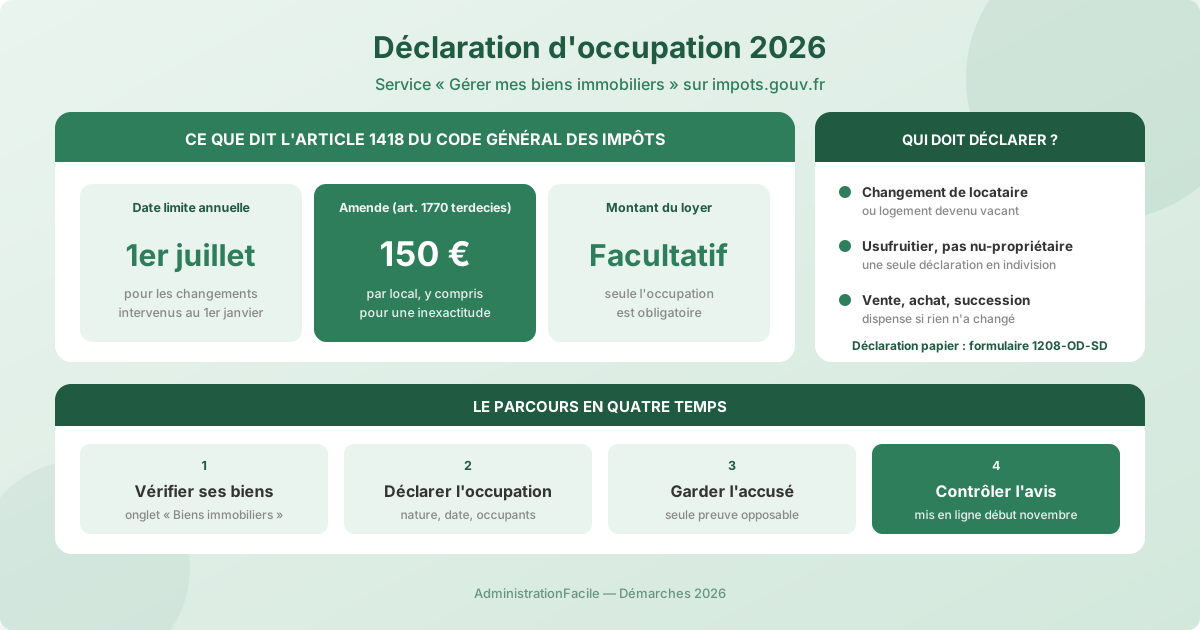
- déclaration d'occupation : le logement doit être déclaré « occupé à titre gratuit », avec l'identité de l'occupant, dans votre espace « Gérer mes biens immobiliers ». La démarche est détaillée dans notre guide de la déclaration d'occupation des biens immobiliers ;
- revente : le logement n'est pas votre résidence principale. La plus-value est donc imposable selon les règles d'une résidence secondaire, même si votre enfant y a vécu dix ans.
Héberger gratuitement un parent : quand est-ce déductible ?
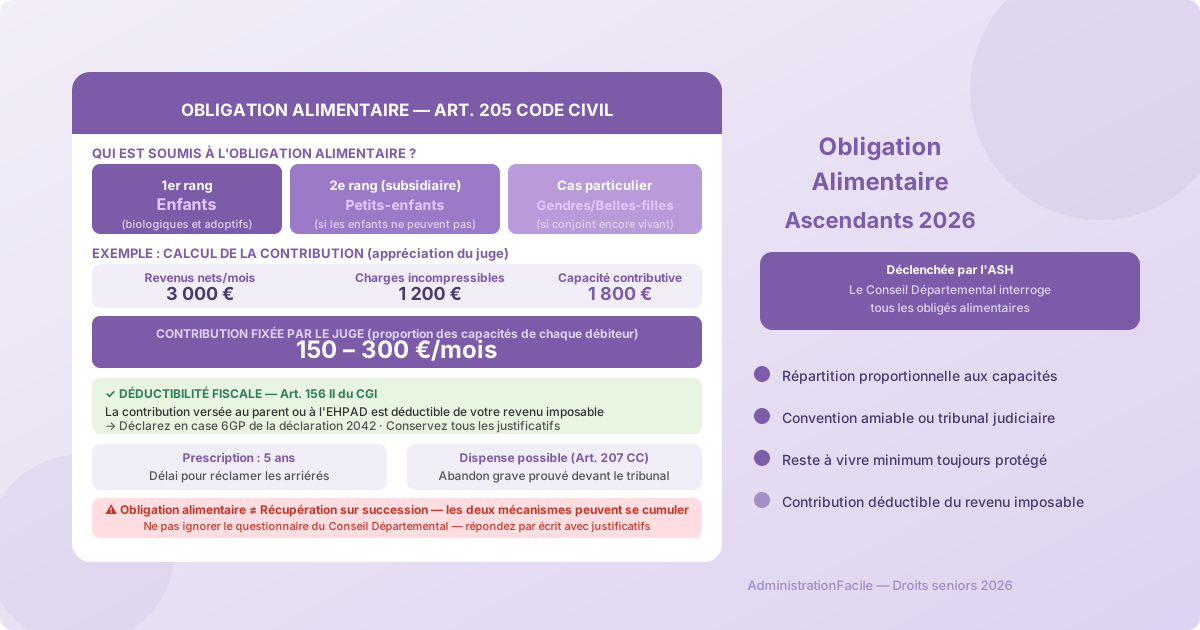
Il existe une exception qui change l'équation. Si vous logez gratuitement un parent dans le besoin, l'administration fiscale accepte de traiter cet hébergement comme une pension alimentaire. Selon impots.gouv.fr, vous pouvez déduire de votre revenu un montant égal au loyer que vous auriez pu percevoir en louant à un tiers. S'y ajoutent les charges locatives que vous payez à sa place. Les dépenses qui incombent normalement au propriétaire, comme la taxe foncière ou les gros travaux, restent exclues.
Trois conditions encadrent cette déduction :
- Votre parent doit être dans le besoin, c'est-à-dire incapable de se loger par ses propres moyens. Un parent propriétaire de sa maison ou disposant d'une retraite confortable n'est pas dans cette situation.
- Le montant doit être proportionné à ses besoins et à vos ressources. C'est la logique de l'obligation alimentaire envers les ascendants.
- Votre parent déclare la même somme en case 1AO de sa propre déclaration. Vous la déduisez en case 6GU.
Cette pension en nature est imposable pour votre parent. Si ses revenus sont faibles, elle reste souvent sans impôt, mais elle augmente son revenu fiscal de référence, ce qui peut réduire certaines aides calculées sur ce revenu : vérifiez-le avant de vous engager.
Ce mécanisme ne vise que les ascendants. Pour un enfant majeur, la pension alimentaire obéit à un plafond annuel et à d'autres règles. Notre guide pension alimentaire ou rattachement d'un enfant majeur les compare.
Louer à son enfant ou à un parent : quels pièges ?
Louer à un membre de sa famille est parfaitement légal. Le bail obéit aux règles ordinaires : loi du 6 juillet 1989, dépôt de garantie, état des lieux, quittances. Deux points font pourtant échouer beaucoup de projets.
Pas d'APL entre ascendants et descendants. Service-Public.fr est sans ambiguïté : l'aide personnalisée au logement est refusée si le propriétaire est un ascendant (parent, grand-parent) ou un descendant (enfant, petit-enfant) du locataire, de son conjoint ou de son partenaire de Pacs. En revanche, louer à un frère, une sœur, un neveu ou un cousin n'y fait pas obstacle. Si votre projet repose sur l'APL de votre enfant étudiant pour équilibrer le loyer, il ne tient pas.
Un loyer « anormalement bas » peut être corrigé. La tentation est forte de demander un loyer symbolique tout en déduisant les travaux. Le BOFiP autorise l'administration, sous le contrôle du juge, à ajouter à votre loyer déclaré la libéralité consentie au locataire. Deux conditions sont requises : un loyer notoirement inférieur à la valeur locative, et l'absence de circonstance indépendante de votre volonté qui empêcherait de louer au prix normal. Les décisions citées concernent le plus souvent un bail consenti à un membre de la famille.
Concrètement, un deux-pièces qui vaut 750 € par mois sur le marché, loué 200 € à votre fils, vous expose à être imposé comme si vous perceviez un loyer proche de la valeur du marché. Une remise raisonnable, justifiée par l'absence de frais d'agence ou de vacance, n'est en revanche pas visée. En pratique, conservez deux ou trois annonces comparables au moment de fixer le loyer.
Si vous choisissez de louer, le choix entre location nue et meublée obéit aux mêmes critères qu'avec un locataire extérieur. Notre comparatif louer vide ou meublé vous aide à trancher.
Comment sécuriser un prêt gratuit ?
Le prêt gratuit d'un logement est un prêt à usage, ou commodat, prévu par les articles 1875 et suivants du code civil. Il peut être verbal, mais un écrit vous protège dans trois situations.
- Fixer une durée ou un terme. Si le prêt a une durée, vous ne pouvez reprendre le logement avant l'échéance qu'en cas de besoin pressant et imprévu, apprécié par le juge. Sans durée ni terme prévisible, la jurisprudence vous permet d'y mettre fin à tout moment, en respectant un préavis raisonnable. Un terme clair, par exemple « jusqu'à la fin des études » ou « pour trois ans », évite les discussions.
- Répartir les charges. Précisez qui paie l'eau, l'électricité, l'assurance habitation et les petites réparations. L'emprunteur doit en principe entretenir le logement et le rendre en bon état. Joignez un état des lieux d'entrée.
- Préparer la succession. La Cour de cassation juge que le prêt à usage n'opère aucun transfert de droit au profit de l'occupant. Il ne constitue donc pas une donation à rapporter à la succession (Cass. 1re civ., 11 octobre 2017, n° 16-21.419). Un écrit qui qualifie clairement la mise à disposition de prêt à usage limite le risque de contestation par vos autres enfants.
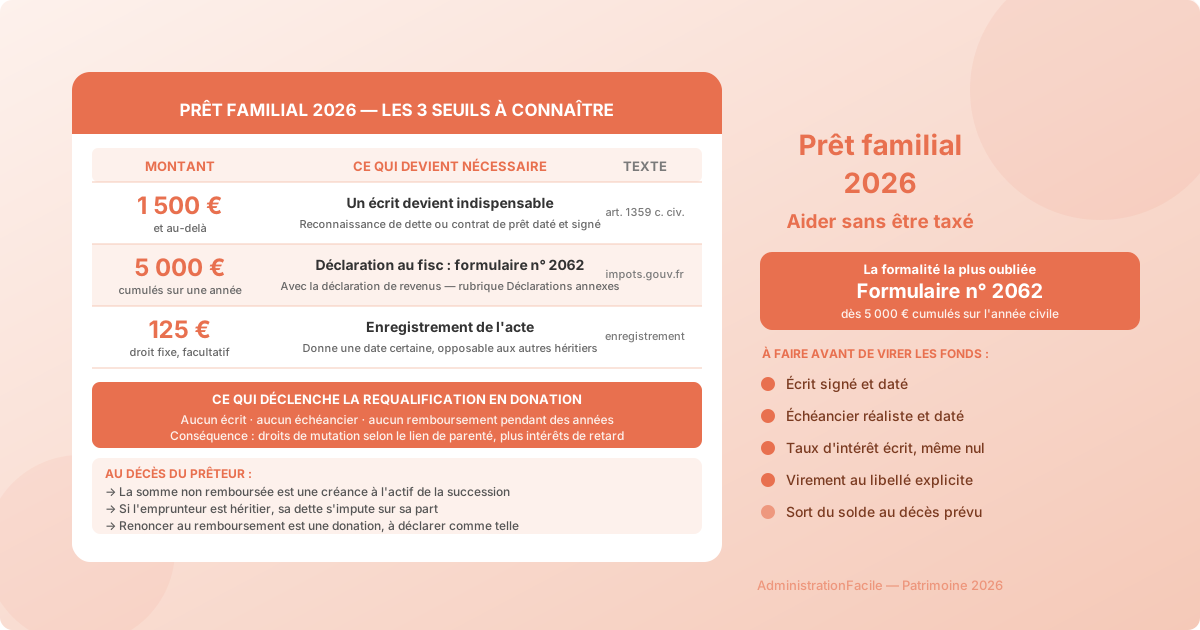
Si votre objectif est en réalité d'aider votre enfant à devenir propriétaire, un prêt familial ou une donation peut être plus adapté qu'un hébergement gratuit de longue durée.
Quand ce n'est pas la bonne solution
- Vous avez encore un crédit important sur le logement : le prêt gratuit vous prive de la déduction des intérêts. La location à un loyer normal, ou la location à un tiers avec une aide financière directe à votre proche, est souvent plus rentable.
- Votre enfant a besoin de l'APL pour payer un loyer : louez-lui un autre logement, ou acceptez le prêt gratuit.
- Vous comptez vendre à court terme : un bail d'habitation vous imposerait un congé pour vendre, avec des délais stricts. Notre guide du congé pour vendre les détaille. Un prêt à usage d'une durée courte est plus souple.
- Vos autres enfants n'en profitent pas : sans être une donation rapportable, un hébergement gratuit de longue durée peut créer des tensions. Une donation-partage ultérieure peut rééquilibrer.
FAQ
Faut-il déclarer aux impôts qu'on prête un logement à son enfant ?
Pas dans la déclaration de revenus, puisqu'il n'y a aucun loyer. Vous devez en revanche mettre à jour la situation d'occupation du logement dans votre espace « Gérer mes biens immobiliers » sur impots.gouv.fr, en indiquant qu'il est occupé à titre gratuit et par qui. Cette information sert à déterminer qui doit la taxe d'habitation, et éviter une taxe sur les logements vacants.
Peut-on déduire la taxe foncière d'un logement prêté gratuitement ?
Non. Un logement occupé gratuitement est traité comme un bien dont vous vous réservez la jouissance : aucune charge ne peut être déduite, ni la taxe foncière, ni les travaux, ni les intérêts d'emprunt. Même lorsque vous logez un parent dans le besoin et déduisez une pension alimentaire, la taxe foncière reste exclue, car elle incombe au propriétaire.
Peut-on louer à son enfant et toucher l'APL pour lui ?
Non. L'APL est refusée lorsque le propriétaire est un ascendant (parent, grand-parent) ou un descendant du locataire, de son conjoint ou de son partenaire de Pacs. Cette règle ne s'applique pas aux frères, sœurs, oncles, tantes ou cousins : votre enfant peut toucher l'APL s'il loue le logement d'un de ses oncles, sous les conditions habituelles de ressources.