Un présent d'usage est un cadeau fait à l'occasion d'un événement (anniversaire, Noël, mariage, naissance, réussite à un examen) et d'une valeur raisonnable au regard de vos revenus et de votre patrimoine. Il n'est ni déclaré, ni taxé, ni rapporté à votre succession. Aucun montant maximum n'est fixé par la loi ou par l'administration : un chèque de 3 000 € peut être un présent d'usage pour un donateur aisé et un don manuel taxable pour un autre. Si l'une des deux conditions manque, le cadeau devient un don manuel, qui se déclare en ligne et consomme vos abattements.
Ce guide vous aide à savoir de quel côté tombe un cadeau d'argent, ce qui se passe s'il est requalifié, et quand il vaut mieux le déclarer comme don.
Qu'est-ce qui distingue un présent d'usage d'un don manuel ?
La règle tient en une phrase de l'article 852 du Code civil : les présents d'usage « ne doivent pas être rapportés, sauf volonté contraire du disposant », et leur caractère « s'apprécie à la date où il est consenti et compte tenu de la fortune du disposant ».
Deux critères doivent donc être réunis en même temps :
- Une occasion conforme à un usage : un événement identifiable où l'on offre traditionnellement un cadeau. Un virement « pour t'aider » sans événement n'en est pas un.
- Une valeur modeste par rapport à la situation du donateur, appréciée au jour du cadeau. Un don raisonnable il y a dix ans le reste, même si votre patrimoine a fondu depuis.
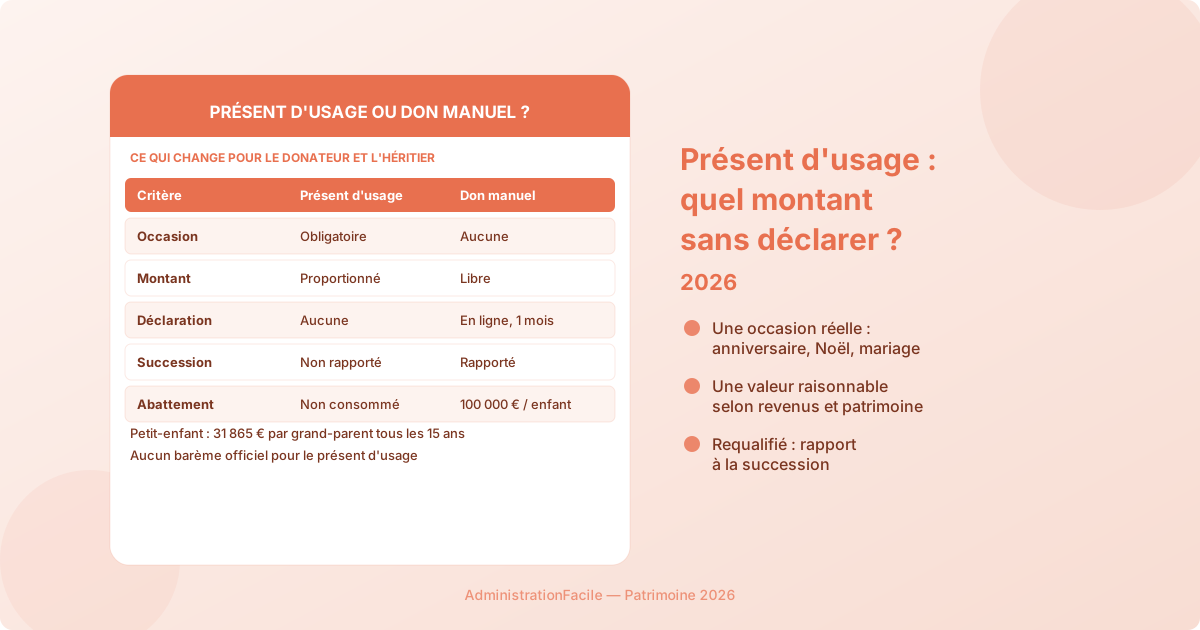
| Critère | Présent d'usage | Don manuel |
|---|---|---|
| Occasion | Événement précis, selon un usage | Aucune condition |
| Montant | Proportionné aux revenus et au patrimoine | Libre |
| Déclaration fiscale | Aucune | Obligatoire s'il est révélé, en ligne depuis le 1er janvier 2026 |
| Droits de donation | Jamais | Après abattement (100 000 € par parent et par enfant, sur 15 ans) |
| Rappel fiscal de 15 ans | Non | Oui |
| Rapport à la succession | Non, sauf volonté contraire du donateur | Oui, entre héritiers réservataires |
L'administration fiscale le confirme sur impots.gouv.fr : « Les petits cadeaux considérés comme de simples présents d'usage ne sont pas à déclarer », mais la qualification « est une question de fait qui s'apprécie au cas par cas ».
Quel montant maximum pour un présent d'usage ?
Il n'en existe pas. Le Bulletin officiel des finances publiques précise que l'administration « ne fixe aucune règle de proportionnalité du présent par rapport à la fortune ou aux revenus du donateur ». Les pourcentages qui circulent (« 2 % du patrimoine », « un mois de revenus ») ne sont que des repères d'usage, sans valeur juridique.
Ce qui compte, c'est ce que vous pourriez justifier devant un héritier contestataire ou un contrôleur :
- le rapport avec vos revenus de l'année : un cadeau qui absorbe une part importante de votre revenu annuel est difficile à défendre ;
- la cohérence avec vos habitudes : offrir 500 € à chaque petit-enfant pour Noël depuis des années est plus crédible qu'un unique chèque élevé ;
- l'égalité entre vos enfants : des cadeaux importants à un seul enfant attirent la contestation au moment de la succession.
Exemple chiffré. Une retraitée qui perçoit 2 400 € par mois et possède 150 000 € d'épargne offre 1 000 € à sa petite-fille pour l'obtention de son baccalauréat : occasion identifiée, montant inférieur à la moitié de son revenu mensuel, la qualification de présent d'usage est solide. Si elle verse 15 000 € au même moment « pour ses études », il n'y a plus de proportion : c'est un don manuel. Il reste exonéré grâce à l'abattement de 31 865 € entre grand-parent et petit-enfant, mais il doit être déclaré.
Ce que disent les juges : trois décisions de la Cour de cassation
La jurisprudence ne donne pas de seuil, mais elle montre comment les juges raisonnent.
- Pas d'occasion identifiée, pas de présent d'usage. En 2013, la Cour de cassation a censuré une cour d'appel qui avait qualifié de présents d'usage deux chèques de 20 000 € et 10 000 € « sans préciser à l'occasion de quel événement et selon quel usage » ils avaient été remis (Civ. 1re, 25 septembre 2013, n° 12-17.556).
- Même pour de petites sommes, l'occasion doit être démontrée. En 2023, des retraits de 2 200 € et 1 300 € admis comme présents d'usage ont été remis en cause pour la même raison : les juges n'avaient pas dit à quels événements ils correspondaient (Civ. 1re, 11 mai 2023, n° 21-18.616).
- Des versements répétés, sans lien avec un événement, sont rapportés. Treize chèques versés par une mère à l'un de ses enfants entre 2001 et 2008, pour 17 125 € au total, ont été jugés trop importants au regard de ses revenus et sans rapport avec une date d'anniversaire. Ils ont été rapportés à la succession (Civ. 1re, 23 juin 2021, n° 19-21.784).
La leçon pratique : gardez la trace de l'occasion (carte, message, date) au moment du cadeau. C'est elle qui manque le plus souvent quand le litige survient, des années plus tard.
Que se passe-t-il si le cadeau est requalifié en don manuel ?
La requalification produit deux effets distincts.
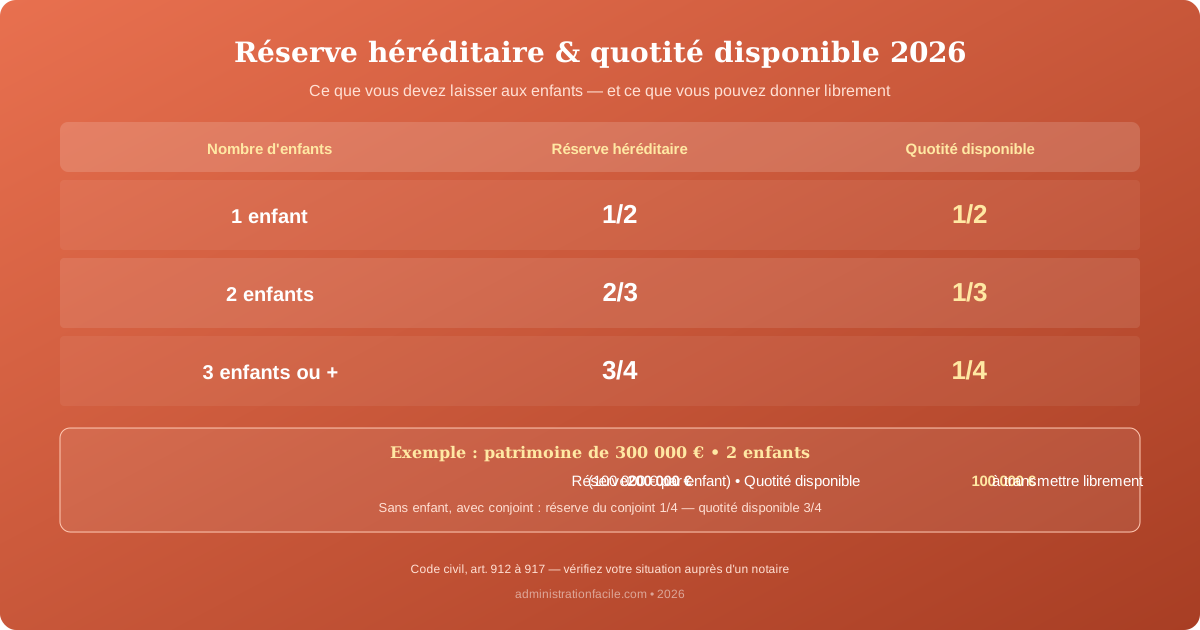
Côté succession. Le cadeau devient une donation rapportable : sa valeur est réintégrée dans le partage, et le bénéficiaire reçoit d'autant moins sur l'héritage. S'il dépasse ce que le défunt pouvait librement donner, il peut aussi être réduit pour protéger la part des autres héritiers (voir notre guide sur la réserve héréditaire et la quotité disponible). Un héritier qui a dissimulé le don s'expose en outre à l'action en recel successoral.
Côté fiscal. Selon l'article 757 du Code général des impôts, un don manuel révélé est taxé avec les abattements et barèmes en vigueur au jour de sa déclaration, sur sa valeur à cette date ou à la date du don si elle est supérieure. En cas de redressement, s'ajoutent l'intérêt de retard de 0,20 % par mois et, si l'administration retient un manquement délibéré, une majoration de 40 %.
Dans la plupart des familles, l'abattement de 100 000 € par enfant suffit à rendre les droits nuls. Le vrai coût de la requalification est alors civil (le rapport à la succession) et l'abattement consommé, qui ne sera plus disponible pendant 15 ans.
Faut-il déclarer le cadeau comme don manuel, par prudence ?
Quand le montant est élevé ou que l'occasion est discutable, déclarer est souvent la meilleure option : le don est daté, il est exonéré dans la limite des abattements, et la question ne se posera plus à la succession.
Depuis le 1er janvier 2026, la déclaration d'un don manuel se fait obligatoirement en ligne, depuis l'espace particulier du bénéficiaire sur impots.gouv.fr (actualité Service-Public du 17 décembre 2025). Le formulaire papier reste réservé à quelques cas : don à un mineur ou à un majeur protégé fait par une autre personne que son représentant légal, don familial de sommes d'argent pour l'achat ou la rénovation énergétique d'un logement, don par représentation.
Les règles à connaître, selon la fiche Service-Public sur le don manuel :
- le don se déclare dans le mois qui suit sa révélation à l'administration ;
- au-delà de 15 000 €, le bénéficiaire peut opter pour une déclaration et un paiement des droits différés : il doit d'abord révéler spontanément le don à l'administration au moyen du formulaire 2734-SD, en y indiquant cette option. Le formulaire est à adresser en double exemplaire au service chargé de l'enregistrement de son domicile. Cette option est exclue si la révélation fait suite à une demande de l'administration ou à un contrôle fiscal. La déclaration et le paiement des droits éventuels doivent ensuite être effectués dans le mois suivant le décès du donateur, comme le précise impots.gouv.fr. Attention : les droits sont alors calculés sur la valeur la plus élevée entre celle du jour du don et celle du jour de la déclaration ;
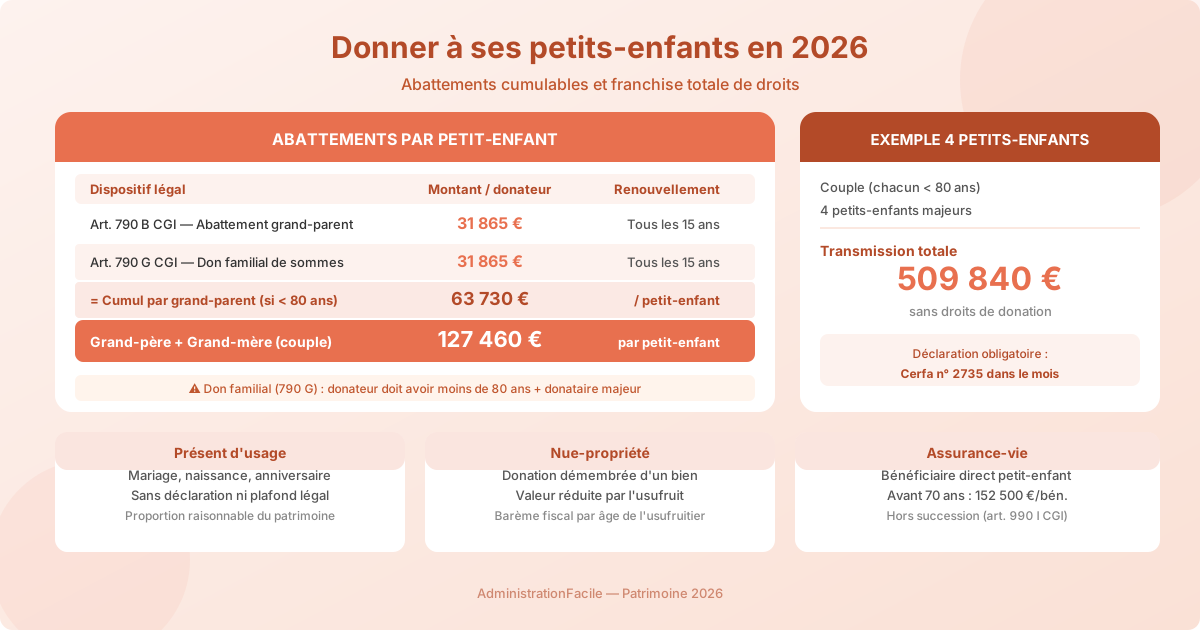
- les abattements applicables sont ceux de la fiche sur les droits de donation : 100 000 € par parent et par enfant, 31 865 € par grand-parent et par petit-enfant, 5 310 € par arrière-grand-parent, renouvelables tous les 15 ans. S'y ajoute le don familial de sommes d'argent, 31 865 € exonérés si le donateur a moins de 80 ans et le bénéficiaire est majeur.
Pour organiser une transmission plus large que des cadeaux ponctuels, voir notre guide sur la donation de son vivant et celui consacré aux dons aux petits-enfants.
Les erreurs qui transforment un cadeau en don taxable
- Confondre présent d'usage et aide régulière. Payer chaque mois le loyer d'un enfant n'est pas un présent d'usage. Selon les cas, c'est une obligation alimentaire (non rapportable si elle correspond à un besoin), un prêt ou une donation. Si vous attendez un remboursement, formalisez un prêt familial.
- Offrir un apport immobilier « pour l'anniversaire ». Plusieurs dizaines de milliers d'euros ne deviennent pas un présent d'usage parce qu'ils sont versés le jour d'un anniversaire : la proportion avec vos revenus fait défaut.
- Avantager un seul enfant sans le dire. Le risque n'est pas fiscal mais familial : à votre décès, les frères et sœurs peuvent demander le rapport. Si vous voulez réellement dispenser un don du rapport, il faut le prévoir expressément (donation « hors part successorale »).
- Ne garder aucune trace de l'occasion. Un virement libellé « anniversaire 30 ans » ou une carte conservée vaut mieux que des souvenirs contradictoires vingt ans plus tard.
- Déclarer trop tard un don important. Si le bénéficiaire révèle le don lors d'un contrôle, il paie les droits éventuels avec intérêts de retard ; déclaré spontanément, le même don est souvent exonéré sans pénalité.
FAQ
Un présent d'usage peut-il être fait en argent ?
Oui. La forme du cadeau importe peu : chèque, virement, espèces ou bien matériel peuvent être des présents d'usage. Ce sont l'occasion et la proportion avec les revenus et le patrimoine du donateur qui comptent. Un virement bancaire a l'avantage de laisser une trace datée, qu'il est utile de libeller avec l'occasion du cadeau.
Un présent d'usage peut-il être rapporté à la succession ?
En principe non : l'article 852 du Code civil l'exclut du rapport. Le donateur peut toutefois prévoir le contraire, et surtout les héritiers peuvent contester la qualification. Si le juge estime qu'il n'y avait pas d'occasion identifiable ou que le montant était disproportionné, le cadeau est traité comme un don manuel et sa valeur est réintégrée dans le partage.
Les présents d'usage reçus par un enfant mineur sont-ils concernés ?
Oui, et l'administration y est plutôt favorable : le BOFiP indique que le caractère de présent d'usage peut généralement être reconnu aux cadeaux faits aux enfants mineurs par leur famille et leurs proches, à l'occasion des événements habituels. Les sommes importantes placées pour un enfant restent en revanche des dons manuels, qui se déclarent sur formulaire papier lorsqu'ils ne sont pas faits par le représentant légal.