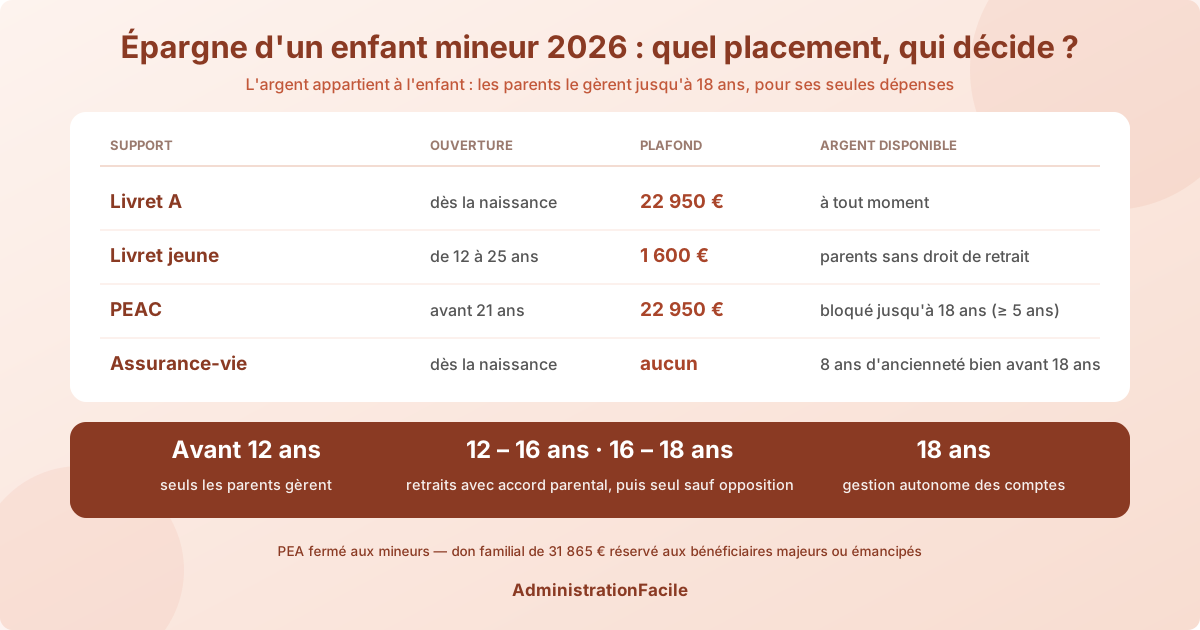
Ouvrir un placement au nom d'un enfant, c'est lui donner l'argent : les sommes lui appartiennent, ses parents ne font que les gérer jusqu'à ses 18 ans, et seulement pour des dépenses qui le concernent. Le choix du support décide du reste. Le Livret A reste disponible à tout moment, le livret jeune s'ouvre à 12 ans dans la limite de 1 600 €, le PEAC bloque l'argent jusqu'à la majorité, et l'assurance-vie prend de l'antériorité fiscale dès la naissance.
Ce guide compare les supports qu'un parent ou un grand-parent peut ouvrir pour un mineur, précise qui peut retirer l'argent à chaque âge, et signale les cas où il vaut mieux épargner en son propre nom.
L'argent placé au nom de l'enfant appartient-il encore aux parents ?
Non. La fiche Service-Public sur les comptes et livrets d'un mineur, vérifiée le 17 novembre 2025, est sans ambiguïté : les fonds inscrits sur un compte ouvert au nom de l'enfant sont sa propriété. Ses parents les gèrent au titre de l'administration légale et ne peuvent les utiliser que pour des dépenses qui le concernent directement, comme son éducation ou son entretien.
Trois conséquences pratiques en découlent :
- On ne reprend pas l'argent. Une somme versée sur le livret d'un enfant ne peut pas servir à combler un découvert des parents ni à financer les études d'un frère.
- Les parents doivent rendre des comptes. À sa majorité, l'enfant peut demander comment son argent a été utilisé. Il dispose de 5 ans après ses 18 ans pour agir en justice contre un parent afin de récupérer son capital.
- Les revenus profitent aux parents jusqu'à 16 ans. Le code civil leur reconnaît un droit de « jouissance légale » sur les revenus des biens de l'enfant, à charge de les affecter à son entretien et à son éducation. Ce droit s'éteint aux 16 ans de l'enfant.
Les actes graves, comme emprunter au nom du mineur ou renoncer à l'un de ses droits, exigent en outre l'autorisation du juge des tutelles, même quand les deux parents sont d'accord.
Quels placements peut-on ouvrir pour un enfant ?
La même fiche Service-Public liste les supports ouverts dès la naissance, avec l'âge à partir duquel l'enfant peut s'en servir. Les plafonds du Livret A et du PEL sont respectivement de 22 950 € et 61 200 €, hors intérêts capitalisés.
| Support | Ouverture | Plafond des versements | Disponibilité de l'argent | Fiscalité |
|---|---|---|---|---|
| Livret A | dès la naissance | 22 950 € | à tout moment ; l'enfant l'utilise à partir de 12 ans | exonéré |
| Livret jeune | de 12 à 25 ans | 1 600 € | à tout moment, avec l'accord des parents avant 16 ans | exonéré |
| PEAC | avant 21 ans | 22 950 € | bloqué jusqu'à 18 ans et au moins 5 ans | exonéré, gains à déclarer |
| Assurance-vie | dès la naissance | aucun | gérée par les parents jusqu'à 18 ans | fiscalité de l'assurance-vie |
| PEL | dès la naissance | 61 200 € | l'enfant l'utilise à sa majorité | intérêts imposables |
| Compte-titres | dès la naissance | aucun | géré par les parents jusqu'à 18 ans | imposable avec le foyer |
Le PEA, lui, est fermé aux mineurs. La fiche Service-Public sur le plan d'épargne en actions l'ouvre au jeune majeur rattaché au foyer fiscal de ses parents, avec un plafond de 20 000 € tant que dure le rattachement, puis le plafond classique de 150 000 €.
Livret A ou livret jeune : l'épargne disponible
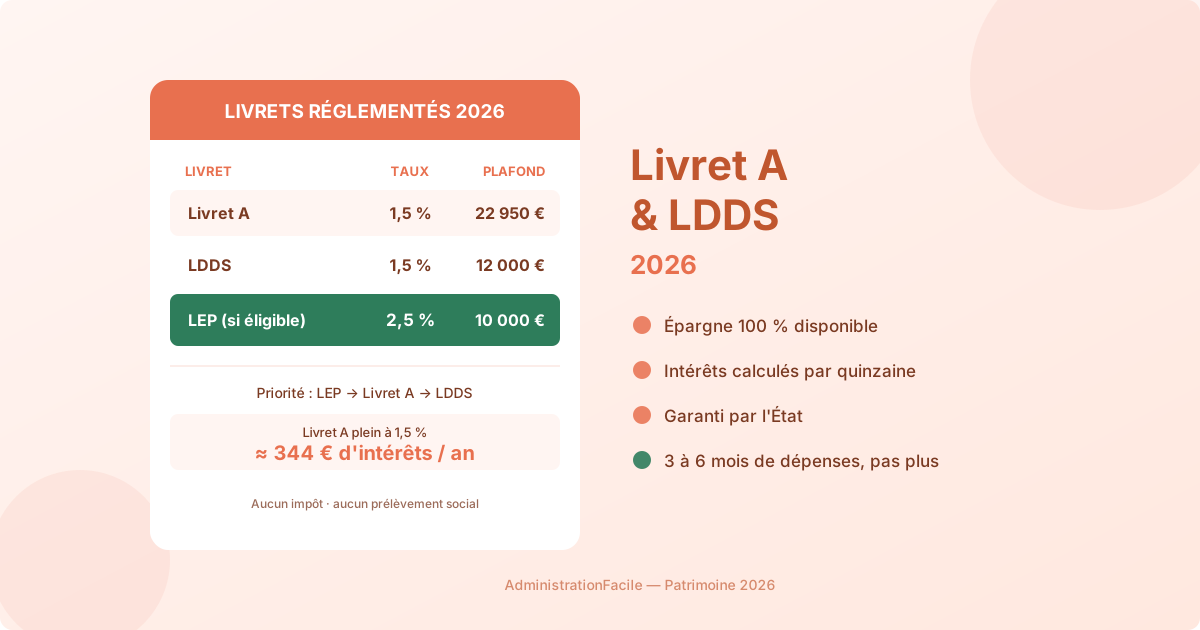
Le Livret A est le support par défaut : il s'ouvre dès la naissance, le capital est garanti, les intérêts sont exonérés d'impôt et de prélèvements sociaux, et son taux est de 1,7 % depuis le 1er août 2026. Ce taux varie : il ne garantit pas le maintien du pouvoir d’achat sur dix-huit ans. Notre guide du Livret A et du LDDS détaille son mode de calcul.
Le livret jeune complète le Livret A à partir de 12 ans. D'après la fiche Service-Public sur le livret jeune, vérifiée le 1er août 2026, son taux est libre mais ne peut pas être inférieur à celui du Livret A, et ses versements sont plafonnés à 1 600 €. Il est le seul livret sur lequel un parent ne peut pas retirer d'argent : c'est l'épargne propre de l'adolescent.
Qui peut retirer, et à quel âge :
- Avant 12 ans : seuls les parents gèrent les comptes de l'enfant.
- De 12 à 16 ans : l'enfant peut déposer et retirer sur son Livret A ou son livret jeune, avec la signature de ses parents, qui peuvent plafonner les retraits.
- De 16 à 18 ans : il retire seul sur son Livret A et son livret jeune, sauf opposition de ses parents notifiée à la banque par lettre recommandée.
- À 18 ans : il gère seul ses comptes, sous réserve des règles du support ; un PEAC ouvert depuis moins de cinq ans reste bloqué hors cas de déblocage anticipé.
Ces livrets conviennent à l'argent qui servira avant la majorité ou juste après : permis de conduire, premier ordinateur, caution d'un logement étudiant.
Le PEAC : de l'épargne investie, bloquée jusqu'à la majorité
Le plan d'épargne avenir climat existe depuis le 1er juillet 2024 et vise justement l'épargne de long terme des enfants. La fiche Service-Public sur le PEAC en fixe les règles :
- il est réservé aux moins de 21 ans et un parent l'ouvre pour un mineur ; une seule personne ne peut en détenir qu'un seul ;
- les versements sont plafonnés à 22 950 € ;
- l'argent est bloqué cinq ans au minimum et, en tout état de cause, jusqu'aux 18 ans du titulaire, sauf invalidité de l'enfant ou décès d'un parent ;
- les gains sont exonérés d'impôt sur le revenu et de prélèvements sociaux, mais doivent être déclarés ;
- le plan est clôturé au 30e anniversaire, conformément à l'article L221-34-4 du code monétaire et financier.
Contrairement au Livret A, le PEAC est investi en titres financiers (actions et obligations orientées vers la transition écologique) : le capital n'est pas garanti. En gestion pilotée, l'établissement réduit les risques à l'approche de l'échéance, avec au plus 30 % d'actifs à risque élevé à partir de deux ans avant celle-ci.
C'est le bon support si vous voulez qu'une somme reste intacte jusqu'à la majorité et profite de quinze ou dix-huit ans de marchés financiers. Ce n'est pas le bon si l'argent peut servir avant, ou si vous ne supportez pas de voir le solde baisser une année.
L'assurance-vie au nom de l'enfant : prendre date fiscalement
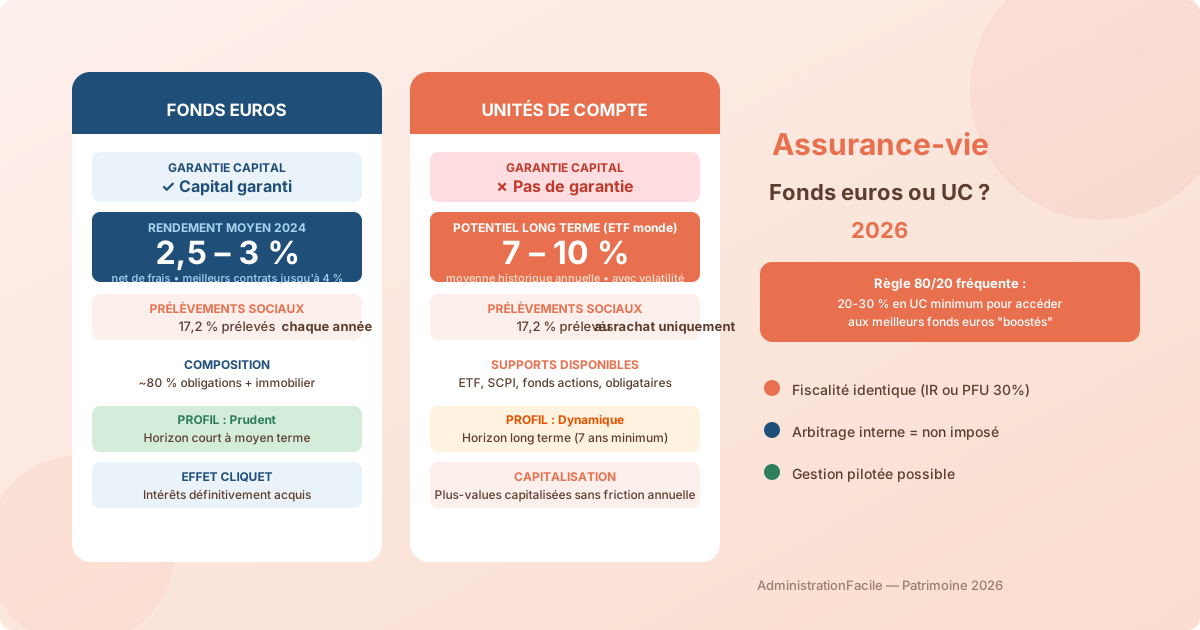
Un contrat d'assurance-vie peut être souscrit au nom d'un enfant dès sa naissance, ses parents le gérant jusqu'à ses 18 ans. Son intérêt principal est la date : l'abattement sur les gains des rachats, de 4 600 € par an pour une personne seule, ne s'applique qu'aux contrats de plus de huit ans. Un contrat ouvert à la naissance a dix-huit ans d'ancienneté à la majorité. Le choix entre fonds en euros et unités de compte se fait comme pour un adulte, en fonction de l'horizon.
Deux réserves :
- L'argent n'est pas bloqué juridiquement, mais ses parents ne peuvent faire un rachat que dans l'intérêt de l'enfant. À 18 ans, il en devient seul maître, sans possibilité de le lui interdire.
- Les gains imposables d'un mineur s'ajoutent aux revenus du foyer fiscal de ses parents, qui le comptent à charge. Un rachat pendant la minorité est donc taxé avec les revenus du foyer.
Exemple chiffré : 50 € par mois de la naissance à 18 ans
Des grands-parents versent 50 € par mois pendant dix-huit ans, soit 10 800 € au total. Sur un Livret A dont le taux resterait à 1,7 % sur toute la période, le solde atteindrait environ 12 600 € à la majorité, entièrement disponible et sans impôt. Le taux du Livret A varie deux fois par an : ce chiffre illustre un ordre de grandeur, pas une promesse.
Le même effort réparti entre un Livret A (pour les dépenses de l'adolescence) et un PEAC ou une assurance-vie investie (pour la majorité) donne plus de potentiel sur la durée, avec un risque de perte sur la partie investie.
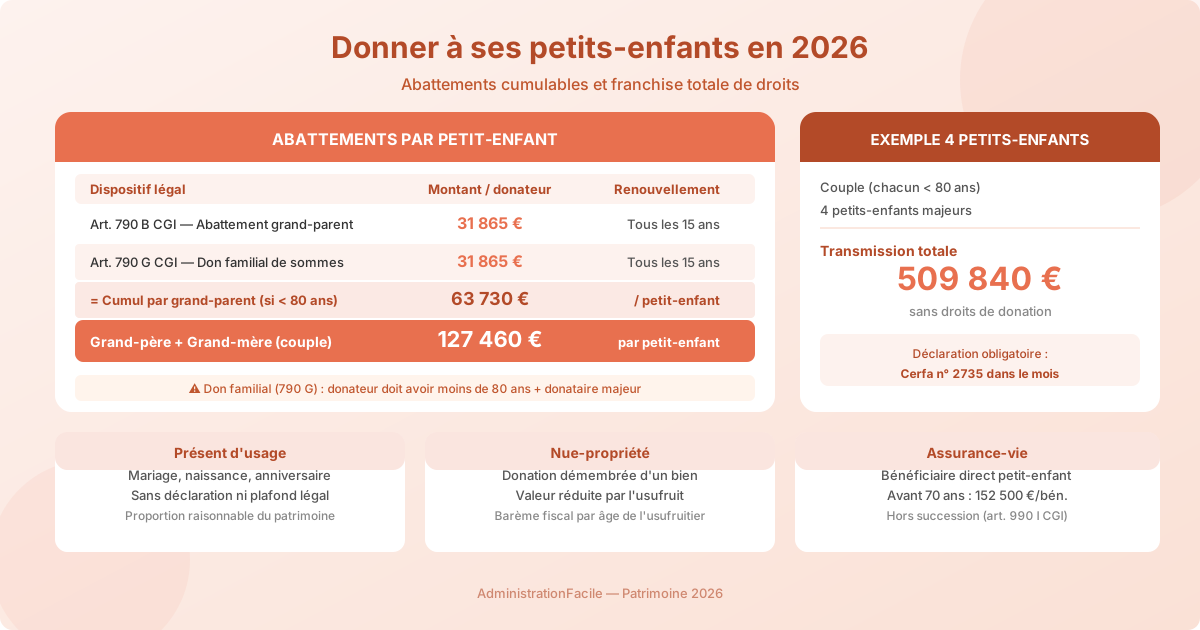
Côté donation, de simples versements mensuels ne constituent pas automatiquement des présents d'usage : l'administration fiscale exige une occasion particulière et un montant raisonnable au regard des moyens du donateur. Les dons peuvent bénéficier de l'abattement de 31 865 € par grand-parent et par petit-enfant tous les quinze ans. Attention : le don familial de sommes d'argent, qui ajoute 31 865 € exonérés, exige un bénéficiaire majeur ou émancipé. Notre guide sur la donation aux petits-enfants détaille ces seuils.
Quand ce n'est pas la bonne solution
Placer au nom de l'enfant est irréversible. Épargnez plutôt en votre propre nom, avec l'intention de donner plus tard, si :
- vous voulez décider vous-même de l'usage de l'argent après ses 18 ans (financer des études plutôt qu'une voiture, par exemple) ;
- la somme est importante et vous craignez qu'un parent séparé ou en difficulté la gère mal : une donation peut alors prévoir qu'un tiers, et non les parents, administre les biens donnés jusqu'à la majorité ;
- vous pourriez en avoir besoin vous-même, pour votre retraite ou votre dépendance.
Un contrat d'assurance-vie à votre nom, avec l'enfant comme bénéficiaire, ou un don au moment opportun, laisse cette souplesse.
Les erreurs les plus fréquentes
- Utiliser le livret de l'enfant comme épargne de précaution familiale. Juridiquement, c'est l'argent de l'enfant. Le retirer pour un besoin du foyer engage la responsabilité des parents.
- Ouvrir un second livret jeune. On ne peut en détenir qu'un : pour changer de banque, il faut clôturer l'ancien, aucun transfert n'est possible.
- Oublier un livret ouvert à la naissance. Un compte sans mouvement finit par être transféré à la Caisse des dépôts. Il reste récupérable via Ciclade, mais autant le suivre.
- Placer en PEAC de l'argent prévu pour le permis à 17 ans. Il sera bloqué jusqu'aux 18 ans, quel que soit le besoin.
- Compter sur le don familial pour un petit-enfant mineur. L'exonération de l'article 790 G exige un bénéficiaire majeur ou émancipé et un donateur de moins de 80 ans, selon Service-Public.
FAQ
Un grand-parent peut-il ouvrir un livret au nom de son petit-enfant ?
Non, pas directement : l'ouverture d'un compte au nom d'un mineur se fait par ses représentants légaux, en général ses parents. Le grand-parent peut en revanche alimenter un livret ouvert par les parents, ou souscrire une assurance-vie à son propre nom en désignant le petit-enfant comme bénéficiaire.
Que devient l'épargne de l'enfant si les parents se séparent ?
Elle reste la propriété de l'enfant et n'entre pas dans le partage du couple. Les deux parents conservent en principe l'administration légale de ses biens. S'ils sont en désaccord sur un acte important, comme un retrait significatif ou un changement de support, l'un d'eux peut saisir le juge des tutelles.
Faut-il déclarer les intérêts du Livret A ou du livret jeune de l'enfant ?
Non. Les intérêts du Livret A et du livret jeune sont exonérés d'impôt et de prélèvements sociaux et n'apparaissent pas sur la déclaration de revenus. Les gains du PEAC, eux aussi exonérés, doivent en revanche être déclarés par le foyer.