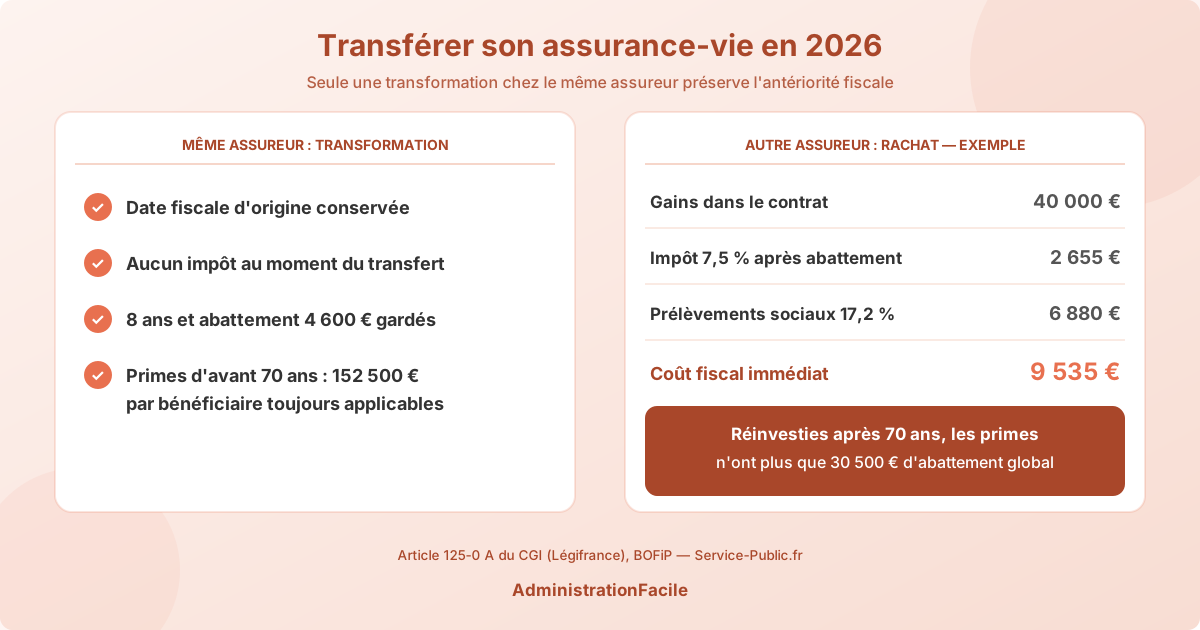
Peut-on transférer une assurance-vie sans perdre ses avantages fiscaux ? Oui, mais uniquement vers un autre contrat du même assureur. Ce « transfert Pacte » conserve la date fiscale d'origine : les 8 ans déjà acquis, l'abattement annuel de 4 600 € (9 200 € pour un couple) et, pour la succession, le régime des primes versées avant 70 ans. Changer d'assureur, en revanche, oblige à racheter le contrat : les gains sont taxés et le compteur repart de zéro.
Ce guide vous aide à décider entre trois options : transformer votre contrat chez le même assureur, le clôturer pour aller ailleurs, ou le garder en l'état en ouvrant un second contrat. Il chiffre le coût réel d'un départ et liste les vérifications à faire avant de signer.
Transfert, rachat, arbitrage : de quoi parle-t-on ?
Trois opérations sont souvent confondues :
| Opération | Ce qui se passe | Effet fiscal |
|---|---|---|
| Arbitrage | Vous déplacez l'épargne entre les supports d'un même contrat | Aucun : le contrat continue |
| Transformation (« transfert ») | Votre contrat devient un autre contrat du même assureur | Aucun : la date d'origine est conservée |
| Rachat puis souscription | Vous fermez le contrat et réinvestissez ailleurs | Gains imposés, nouveau compteur de 8 ans |
Le mot « transfert » est donc trompeur : en assurance-vie, il n'existe pas de transfert d'un assureur à un autre, à la différence du PEA ou du PER, dont la portabilité entre établissements est organisée.
Que dit la loi depuis la loi Pacte ?
Le mécanisme figure à l'article 125-0 A du Code général des impôts : la transformation totale ou partielle d'un contrat, réalisée par avenant ou par souscription d'un nouveau contrat auprès de la même entreprise d'assurance, n'entraîne pas les conséquences fiscales d'un dénouement. La doctrine fiscale (BOFiP) précise que le nouveau contrat est réputé souscrit à la date du premier versement sur le contrat d'origine, y compris pour la fiscalité applicable au décès.
Deux régimes coexistent :
- L'amendement Fourgous (2005) : transformation d'un contrat monosupport en euros en contrat multisupport. Service-Public met à disposition un modèle de lettre pour demander cette transformation, dans sa fiche sur le fonctionnement de l'assurance-vie.
- La loi Pacte (2019) : l'élargissement à la transformation de tout contrat, y compris multisupport, vers un autre contrat du même assureur.
Selon le contrat d'accueil, les textes peuvent imposer qu'une partie de l'épargne soit orientée vers des unités de compte ou des supports de diversification. Faites préciser par écrit, avant de signer, sur quel fondement l'assureur réalise l'opération et que la date fiscale d'origine est conservée.
Le point qui fâche : l'assureur n'est pas obligé d'accepter. Un rapport sénatorial de 2021 constatait que la loi Pacte ne s'était pas traduite par un véritable droit de l'assuré au transfert, chaque compagnie appliquant sa propre politique. Des propositions parlementaires ont envisagé d'ouvrir le transfert vers un autre assureur, mais aucun texte en vigueur ne le permet aujourd'hui avec conservation de l'antériorité.
Qui est vraiment « le même assureur » ?
La condition porte sur l'entreprise d'assurance, pas sur la banque ou le courtier qui vous a vendu le contrat. Votre contrat bancaire est en réalité porté par une compagnie, souvent la filiale assurance du groupe, dont le nom figure dans les conditions générales et sur votre relevé annuel.
Conséquences pratiques :
- un contrat souscrit en agence peut parfois être transformé en un contrat plus récent de la même compagnie, distribué en ligne avec des frais plus bas ;
- deux contrats vendus sous des marques différentes peuvent relever du même assureur, et inversement ;
- un contrat « maison » d'une banque ne peut pas rejoindre un contrat d'une autre banque, même si l'offre semble identique.
Avant toute démarche, demandez à votre conseiller la liste des contrats de la même compagnie éligibles à une transformation.
Combien coûte un départ chez un autre assureur ?
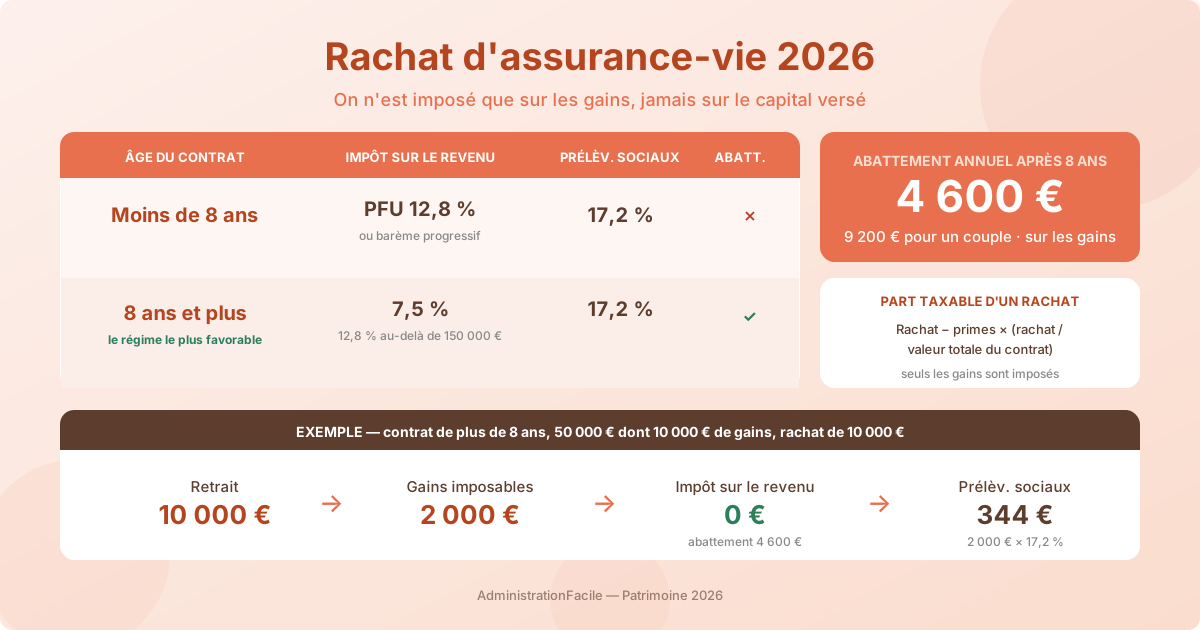
Changer d'assureur, c'est racheter le contrat. Les règles d'imposition des gains sont résumées sur la fiche Service-Public sur la fiscalité de l'assurance-vie : prélèvements sociaux de 17,2 %, et impôt de 12,8 % avant 8 ans, ou de 7,5 % après 8 ans (dans la limite de 150 000 € de primes) après un abattement annuel de 4 600 € pour une personne seule.
Exemple. Michel, 72 ans, veuf, détient depuis 2014 un contrat en unités de compte : 100 000 € versés avant ses 70 ans, valeur actuelle 140 000 €. Il envisage de tout racheter pour un contrat concurrent aux frais plus bas.
| Poste | Montant |
|---|---|
| Gains contenus dans le contrat | 40 000 € |
| Impôt : 7,5 % × (40 000 € − 4 600 €) | 2 655 € |
| Prélèvements sociaux : 17,2 % × 40 000 € | 6 880 € |
| Coût fiscal immédiat du rachat | 9 535 € |
Sur un fonds en euros, une partie des prélèvements sociaux a déjà été payée chaque année : le coût immédiat est alors plus faible.
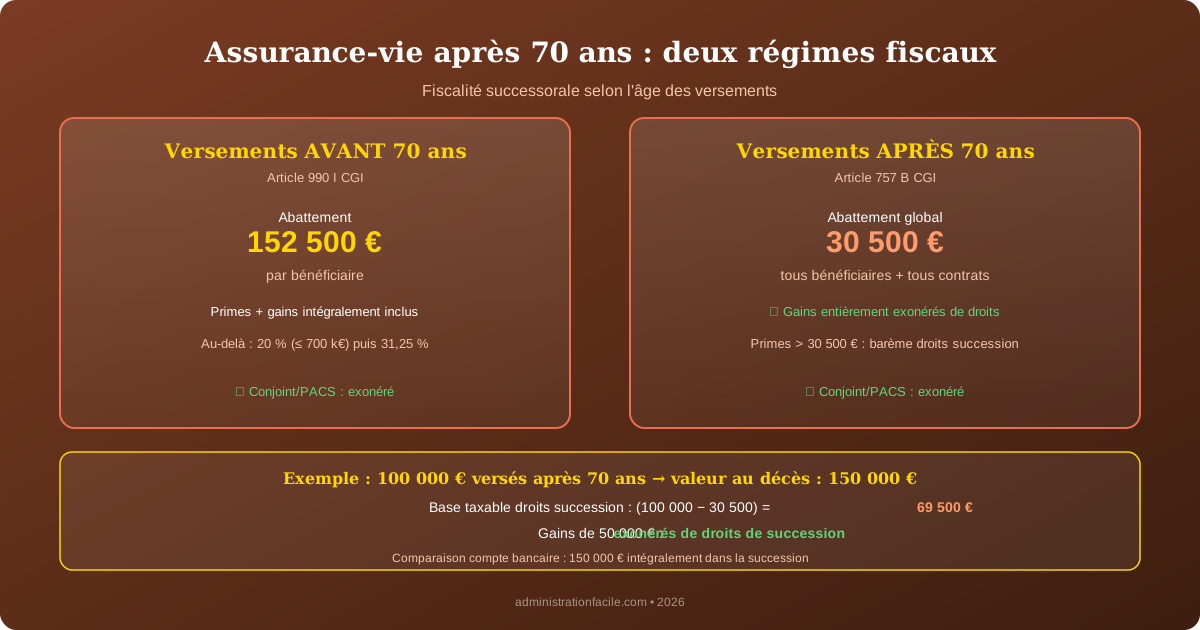
Le second coût, invisible, est le plus lourd pour Michel. Ses primes versées avant 70 ans bénéficient d'un abattement de 152 500 € par bénéficiaire au décès. Réinvesties dans un nouveau contrat à 72 ans, elles deviennent des primes versées après 70 ans : un seul abattement de 30 500 €, partagé entre tous les bénéficiaires, le reste entrant dans la succession taxable. Avec ses deux enfants comme bénéficiaires, Michel transmettait jusqu'ici 140 000 € sans fiscalité spécifique à l'assurance-vie ; après le rachat, près de 100 000 € de primes deviendraient soumises aux droits de succession. Le détail de ce régime est expliqué dans notre guide de l'assurance-vie après 70 ans.
Faut-il transformer, clôturer ou garder son contrat ?
| Votre situation | Option à privilégier |
|---|---|
| Contrat de plus de 8 ans, assureur proposant un contrat récent | Transformation chez le même assureur |
| Primes importantes versées avant 70 ans, vous avez passé 70 ans | Ne pas racheter : transformer, ou garder le contrat |
| Contrat récent, peu de gains, frais très élevés | Le rachat peut se justifier : le coût fiscal est faible |
| Vous voulez simplement de meilleurs supports | Ouvrir un second contrat pour les nouveaux versements |
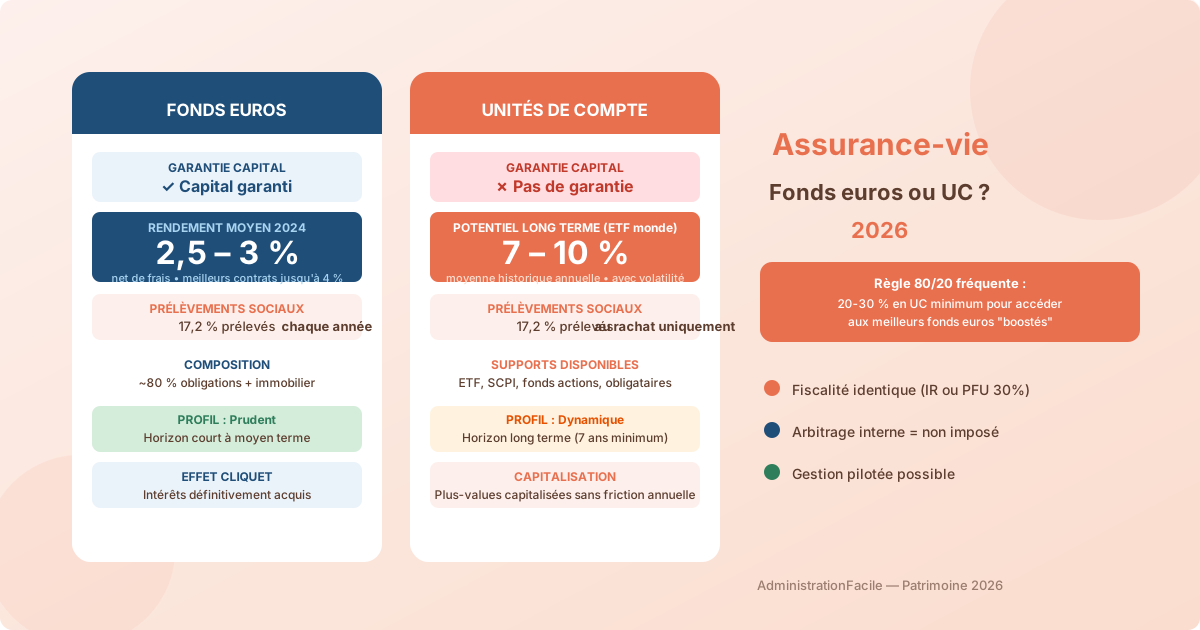
| Contrat 100 % fonds en euros que vous voulez diversifier | Transformation Fourgous chez le même assureur |
Une règle simple pour le cas « contrat récent, frais élevés » : comparez le coût fiscal du rachat à l'économie de frais annuelle. Sur 100 000 €, un écart de 0,5 point de frais de gestion représente 500 € par an. Si le rachat coûte 1 200 € d'impôts et de prélèvements, il est amorti en moins de trois ans, à condition que le nouveau contrat soit réellement meilleur, et non seulement moins cher. Pour comparer les supports, notre guide fonds en euros ou unités de compte détaille ce qu'il faut regarder.
Ne fermez jamais un vieux contrat par réflexe. Même si vous orientez vos nouveaux versements ailleurs, conserver l'ancien contrat ouvert, avec une somme même modeste, préserve sa date fiscale : vous pourrez y verser plus tard en profitant immédiatement de l'antériorité acquise.
Comment demander une transformation, étape par étape
- Identifiez l'assureur de votre contrat dans les conditions générales ou le relevé annuel.
- Demandez par écrit la liste des contrats éligibles, les frais éventuels de l'opération et le délai de traitement. Ces conditions ne sont pas fixées par la loi et varient selon les compagnies.
- Comparez le contrat d'accueil : frais sur versements et de gestion, qualité du fonds en euros, choix d'unités de compte, garanties.
- Faites confirmer par écrit que la date fiscale du contrat d'origine est conservée.
- Réécrivez la clause bénéficiaire si l'opération passe par un nouveau contrat : ne supposez pas qu'elle est reprise à l'identique. Notre guide de la clause bénéficiaire vous aide à la rédiger.
- Vérifiez l'avenant ou les conditions particulières reçus : date d'effet fiscal, répartition entre supports, bénéficiaires.
Les erreurs les plus coûteuses
- Confondre la banque et l'assureur, et croire qu'un transfert entre deux banques conserve l'antériorité.
- Racheter après 70 ans des primes versées avant 70 ans pour les réinvestir ailleurs : c'est perdre l'abattement de 152 500 € par bénéficiaire.
- Racheter quelques mois avant les 8 ans, alors qu'attendre fait basculer l'impôt de 12,8 % à 7,5 % et ouvre l'abattement annuel. Le calendrier est détaillé dans notre guide de la fiscalité des rachats.
- Signer sans confirmation écrite de la conservation de la date fiscale.
- Oublier la clause bénéficiaire du nouveau contrat.
FAQ
Mon assureur refuse la transformation : ai-je un recours ?
Pas de recours fondé sur un droit au transfert, car la loi n'en crée pas : l'assureur reste libre d'accepter ou non. Vous pouvez demander les motifs du refus par écrit, puis saisir le service réclamations et le médiateur de l'assurance. Si l'offre de votre assureur reste médiocre, l'alternative est souvent d'ouvrir un second contrat ailleurs pour les nouveaux versements, sans fermer l'ancien.
La transformation déclenche-t-elle un impôt ou des prélèvements sociaux ?
Non. Réalisée dans le cadre de l'article 125-0 A du CGI, la transformation n'est pas un dénouement du contrat : aucun gain n'est imposé à ce moment-là. L'imposition n'intervient qu'en cas de rachat ultérieur ou au décès, selon les règles habituelles et en tenant compte de la date d'origine du contrat.
Peut-on transférer seulement une partie de son contrat ?
Oui, la loi prévoit une transformation partielle ou totale. En pratique, c'est l'assureur qui fixe les modalités : certains n'acceptent que des transformations totales. Une transformation partielle peut être intéressante pour tester un contrat plus récent tout en gardant l'ancien, mais vérifiez les frais et les minimums de versement du contrat d'accueil.