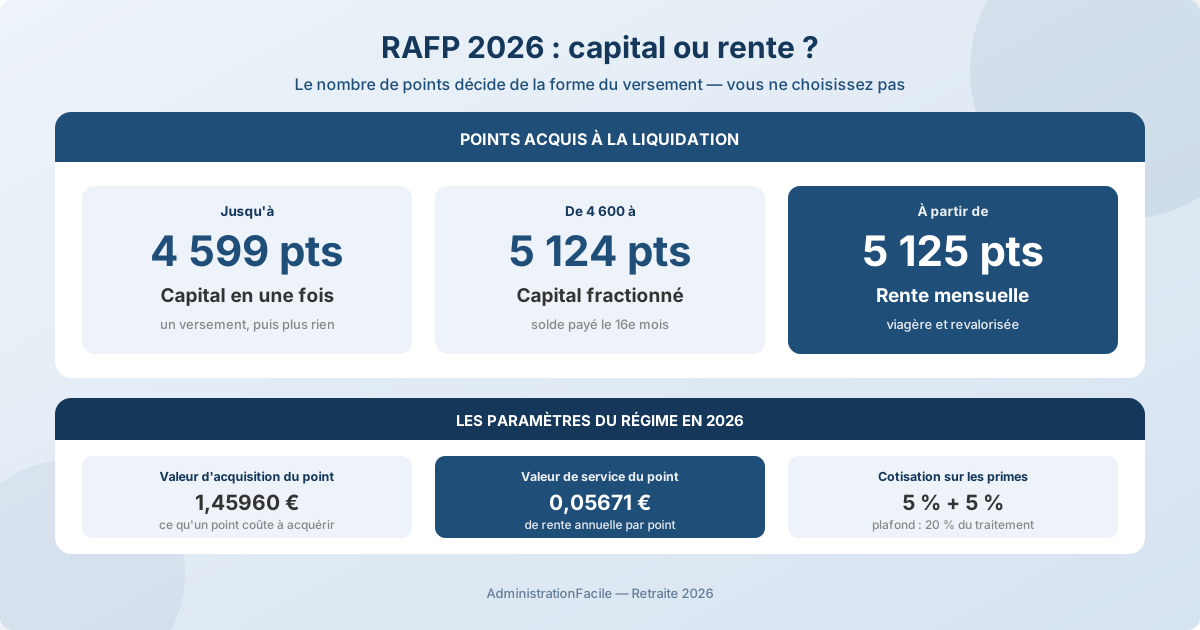
Tout fonctionnaire cotise au RAFP depuis 2005, sur ses primes. Beaucoup découvrent pourtant au moment de liquider qu'ils ne toucheront aucune rente mensuelle : en dessous de 4 600 points, le régime solde les droits en un capital versé une fois pour toutes. Avec une valeur de service du point fixée à 0,05671 € en 2026, le seuil de la rente — 5 125 points — correspond à environ 291 € bruts par an, soit 24 € par mois.
Ce guide ne refait pas le calcul de la pension principale, détaillé dans notre guide sur la retraite des fonctionnaires, qui repose sur les six derniers mois de traitement indiciaire. Il traite l'autre moitié du dossier, celle qui porte sur vos primes : combien de points vous avez, sous quelle forme ils vous seront versés, et si reporter la demande a un intérêt chiffrable.
Ce que le RAFP couvre — et ce qu'il laisse de côté
Le régime de retraite additionnelle de la fonction publique a été créé par l'article 76 de la loi du 21 août 2003 et organisé par le décret n° 2004-569 du 18 juin 2004. Il est obligatoire et commun aux trois versants de la fonction publique — État, territoriale, hospitalière.
Sa logique est l'exact inverse de celle de la pension principale :
| Pension principale (SRE ou CNRACL) | RAFP | |
|---|---|---|
| Assiette | Traitement indiciaire brut uniquement | Primes et rémunérations accessoires uniquement |
| Mode de calcul | Annuités (6 derniers mois × taux) | Points |
| Plafond | 75 % du traitement de référence | Assiette plafonnée à 20 % du traitement indiciaire brut annuel |
| Forme du versement | Rente, toujours | Rente ou capital selon le nombre de points |
Entrent notamment dans l'assiette : primes de service, indemnités de résidence non exonérées, heures supplémentaires, avantages en nature, et les jours de compte épargne-temps que vous choisissez de convertir en points plutôt que de vous faire payer. Le traitement indiciaire lui-même en est exclu — il alimente déjà la pension principale.
La conséquence est structurelle : un agent de catégorie C peu primé accumule peu de points, un agent fortement primé (police, hôpital, certaines filières techniques) peut dépasser largement le seuil de la rente. Les deux cotisent au même taux, mais n'auront pas le même type de prestation.
Comment vos points se calculent, exemple à l'appui
Le taux de cotisation est de 10 %, réparti à parts égales : 5 % prélevés sur votre paie, 5 % à la charge de l'employeur. Il s'applique à vos primes de l'année, dans la limite de 20 % du traitement indiciaire brut perçu la même année. Au-delà de ce plafond, les primes ne génèrent plus de points.
Les points s'obtiennent ensuite en divisant la cotisation totale par la valeur d'acquisition du point, fixée à 1,45960 € pour 2026.
Exemple pour une année pleine :
- Traitement indiciaire brut : 30 000 €
- Primes perçues : 4 500 € (soit 15 % du traitement — sous le plafond de 20 %, qui serait ici de 6 000 €)
- Assiette RAFP retenue : 4 500 €
- Cotisation totale (10 %) : 450 €, dont 225 € à votre charge
- Points acquis : 450 ÷ 1,45960 = 308 points
- Rente annuelle brute générée par cette seule année : 308 × 0,05671 = 17,47 €
Deux enseignements pratiques. D'abord, une année isolée pèse peu : c'est l'accumulation sur l'ensemble de la carrière qui fait basculer d'un côté ou de l'autre du seuil. Ensuite, franchir le plafond de 20 % ne sert à rien : si vos primes dépassent un cinquième de votre traitement indiciaire, l'excédent ne génère ni cotisation ni point.
Le nombre de points effectivement acquis figure sur votre compte individuel retraite. Service-Public.fr renvoie vers le calculateur de points RAFP, et le décompte est également accessible depuis votre espace ENSAP pour les agents de l'État.
Capital ou rente : les trois seuils qui décident
C'est le point que la plupart des agents ignorent jusqu'au dernier moment. Le nombre de points acquis à la liquidation, après application du coefficient d'âge, détermine la forme du versement — et vous n'avez pas le choix :
| Points acquis à la liquidation | Forme du versement | Ce que cela signifie concrètement |
|---|---|---|
| Jusqu'à 4 599 points | Capital en une fois | Un versement unique, puis plus rien |
| De 4 600 à 5 124 points | Capital fractionné | Une première fraction à la liquidation, le solde payé le 16ᵉ mois suivant |
| À partir de 5 125 points | Rente mensuelle viagère | Versée à vie, revalorisée chaque année |
Avec la valeur de service 2026, le basculement en rente se produit donc autour de 291 € bruts par an (5 125 × 0,05671). Autrement dit : si votre retraite additionnelle « vaut » moins de 25 € par mois, le régime préfère vous la solder.
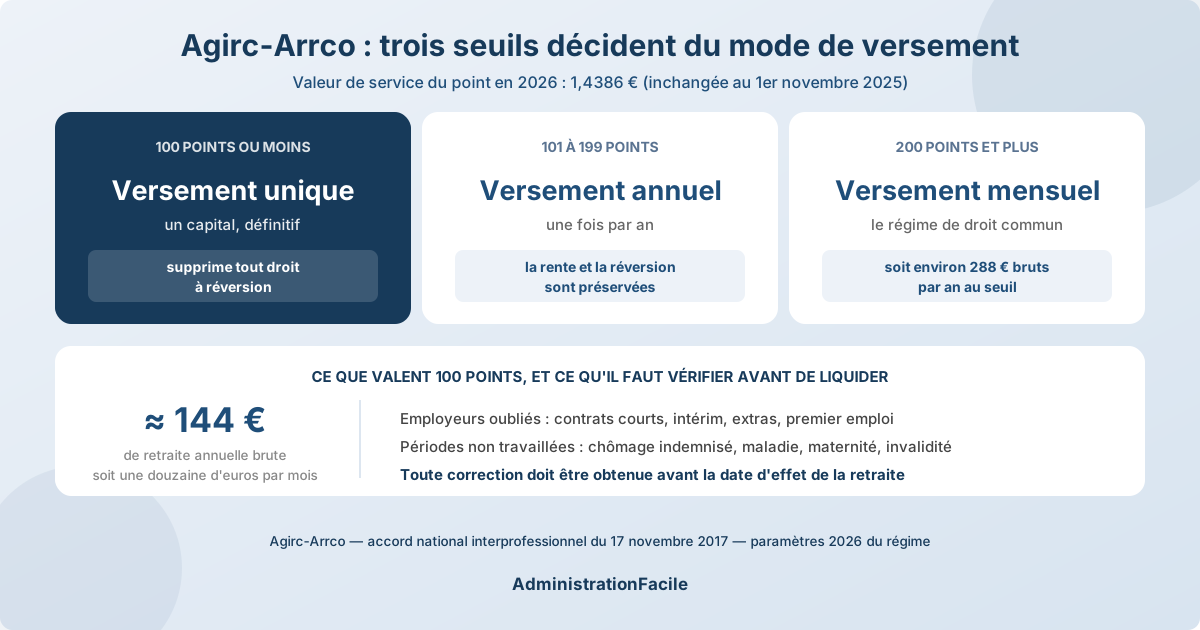
Ce mécanisme est le jumeau public du versement unique qui existe dans le privé chez AGIRC-ARRCO, avec la même logique de seuil et les mêmes conséquences à anticiper — nous en détaillons les effets dans notre guide sur la retraite complémentaire versée en une seule fois. Une différence doit toutefois être vérifiée avant toute comparaison : lorsqu'une prestation RAFP en capital a déjà été intégralement versée, elle n'ouvre plus de droit à réversion.
Faut-il reporter sa demande ? Le barème d'âge, chiffres en main
La prestation RAFP n'est servie que si deux conditions sont réunies : avoir atteint l'âge légal de départ et avoir été admis à la retraite au titre du régime principal (SRE, CNRACL ou régime général selon votre situation). La demande n'est pas à déposer séparément : elle est portée par le dossier de retraite principale.
Vous pouvez en revanche choisir une date d'effet postérieure à celle de votre pension principale. Un coefficient de majoration actuariel s'applique alors : il vaut 1,00 jusqu'à 62 ans et atteint 1,71 à partir de 74 ans, le barème complet étant publié par le régime.
Le calcul à faire est simple, mais il faut le faire avec ses propres chiffres :
- Si vous êtes proche du seuil de 5 125 points, le report ne vous fait pas franchir ce seuil à lui seul : le coefficient d'âge majore le montant de la prestation, pas votre stock de points. Seuls de nouveaux points inscrits sur votre compte peuvent changer la forme du versement.
- Si vous êtes sous le seuil, reporter revient à décaler le capital pour en augmenter le montant par le coefficient d'âge : il faut comparer cette majoration à l'attente imposée.
- Si vous êtes très au-dessus, le report majore une rente que vous ne percevez pas pendant la durée du report. Il faut comparer le gain annuel à vie au total des mensualités abandonnées — un report de deux ans ne se rentabilise qu'au bout de plusieurs années de versement.
Le régime met à disposition un simulateur de prestation qui permet de tester plusieurs dates d'effet. C'est l'outil à utiliser avant de figer la date dans le dossier de retraite principale, d'autant que le choix n'est pas révocable une fois la liquidation prononcée.
La fiscalité : capital et rente ne s'imposent pas de la même manière
La rente RAFP est imposée comme une pension de retraite ordinaire : elle s'ajoute aux autres pensions, bénéficie de l'abattement de 10 % sur les pensions et supporte les prélèvements sociaux applicables aux retraités. Rien de particulier à déclarer au-delà de ce qui est décrit dans notre guide sur la déclaration de revenus des retraités.
Le capital pose un problème différent : il tombe en une seule fois, sur une seule année fiscale, souvent l'année même du départ où vous percevez encore plusieurs mois de traitement. Le risque est mécanique — franchir une tranche marginale pour une somme perçue une fois.
Deux dispositifs permettent d'amortir cet effet, et il faut choisir en connaissance de cause :
- le système du quotient (article 163-0 A bis du code général des impôts), qui étale fiscalement l'impact d'un revenu exceptionnel sans en étaler le versement ;
- le régime propre aux prestations de retraite versées en capital, dont les conditions et modalités sont exposées par le BOFiP.
L'arbitrage dépend de votre taux marginal l'année du versement. Si le capital est significatif et que vous partez en cours d'année, faites la comparaison avant la date limite de déclaration : l'option se formule au moment de déclarer, pas après.
Réversion et succession : ce qui reste à vos proches
Le RAFP ouvre un droit à réversion propre, distinct de celui de la pension principale :
- 50 % pour le conjoint survivant, versés jusqu'à son décès ;
- 10 % pour chaque orphelin, jusqu'à ses 21 ans.
La réversion n'est toutefois due que si le bénéficiaire décède avant que son capital ait été intégralement versé. Si le décès intervient pendant le fractionnement, le solde éventuel est versé aux ayants droit ; après paiement complet du capital, aucun droit à réversion ne subsiste. Cette règle propre au RAFP figure dans le décret qui organise le régime ; elle ne doit pas être confondue avec les règles générales présentées sur le portail Info Retraite.
Les erreurs qui coûtent le plus cher
1. Ne jamais regarder son compte de points. Le RAFP est invisible sur la fiche de paie au-delà d'une ligne de cotisation. Un agent qui découvre son solde le jour de la liquidation ne peut plus rien arbitrer.
2. Se faire payer ses jours de CET sans comparer. Les jours de compte épargne-temps peuvent être convertis en points RAFP plutôt qu'indemnisés. L'indemnisation est imposable immédiatement ; la conversion alimente des droits futurs. Le bon choix dépend de votre distance au seuil de 5 125 points et de votre tranche d'imposition.
3. Croire que les primes « au-delà du plafond » comptent. Au-delà de 20 % du traitement indiciaire brut, les primes ne produisent plus aucun droit. Une année exceptionnellement primée ne rapporte pas proportionnellement.
4. Confondre le RAFP avec la retraite supplémentaire facultative. Le RAFP est obligatoire et collectif. Les dispositifs d'épargne retraite individuels obéissent à d'autres règles, comparées dans notre guide sur le PER individuel.
5. Oublier le RAFP dans une carrière mixte. Un agent passé du public au privé conserve ses points RAFP, qui ne se perdent pas et ne se transfèrent pas. Ils s'ajoutent aux droits des autres régimes, selon la logique décrite dans notre guide sur les polypensionnés.
Check-list avant de liquider
- J'ai relevé mon nombre de points RAFP exact sur mon compte individuel retraite ou mon espace ENSAP.
- J'ai situé ce nombre par rapport aux trois seuils : 4 599 / 4 600-5 124 / 5 125.
- J'ai vérifié si de nouveaux points doivent encore être inscrits sur mon compte avant la liquidation ; le report seul ne permet pas de franchir le seuil de rente.
- J'ai décidé du sort de mes jours de CET : indemnisation ou conversion en points.
- Si un capital est probable, j'ai estimé son impact fiscal sur l'année de perception.
- J'ai vérifié que ma date d'effet RAFP correspond bien à ce que je veux dans le dossier de retraite principale.
FAQ
Puis-je choisir de toucher mon RAFP en capital plutôt qu'en rente ?
Non. La forme du versement n'est pas une option : elle découle mécaniquement du nombre de points acquis à la date de liquidation. En dessous de 4 600 points, c'est un capital en une fois ; entre 4 600 et 5 124 points, un capital fractionné en deux versements ; à partir de 5 125 points, une rente mensuelle viagère. Le coefficient de majoration lié à l'âge augmente le montant calculé, mais ne modifie pas le nombre de points qui détermine cette forme.
Mes primes ont beaucoup varié selon les années : cela pénalise-t-il mon RAFP ?
Pas au sens où une année faible « abîmerait » les autres. Le RAFP fonctionne en points cumulés, sans notion d'années de référence ni de meilleures années : chaque euro de prime cotisé produit des points qui restent acquis définitivement. Une carrière irrégulière donne donc simplement un total plus faible qu'une carrière régulièrement primée, sans effet de moyenne défavorable.
Le capital RAFP supprime-t-il la réversion pour mon conjoint ?
Oui, une fois le capital intégralement payé. Le droit à réversion du RAFP — 50 % pour le conjoint survivant, 10 % par orphelin jusqu'à 21 ans — peut s'ouvrir lorsque le bénéficiaire décède avant le versement complet de sa prestation. Si un capital fractionné est encore en cours de paiement, le solde éventuel revient aux ayants droit ; après son paiement intégral, aucune réversion n'est due.
J'ai quitté la fonction publique il y a quinze ans : mes points sont-ils perdus ?
Non. Les points RAFP acquis pendant vos années dans le public restent inscrits à votre compte individuel, que vous soyez ensuite passé au privé, à l'étranger ou à l'inactivité. Ils vous seront versés au moment où vous liquiderez votre retraite, sous la forme correspondant à leur nombre. Il n'existe en revanche aucun mécanisme de transfert vers un autre régime.
À quel moment dois-je demander ma prestation RAFP ?
Vous n'avez pas de demande distincte à déposer : la prestation est liquidée à partir du dossier de retraite principale. Ce que vous devez décider en amont, c'est la date d'effet que vous souhaitez lui donner, puisqu'elle peut être postérieure à celle de la pension principale et qu'un coefficient d'âge s'y applique. Cette décision se prend avant le dépôt du dossier, avec le simulateur du régime.