Vous liquidez votre retraite et l'Agirc-Arrco vous annonce un capital versé une fois pour toutes, au lieu d'une pension mensuelle. La règle est simple : au-delà de 100 points, une allocation ; à 100 points ou moins, un versement unique qui solde définitivement vos droits. Et ce solde emporte une conséquence rarement expliquée : il supprime tout droit à réversion pour votre conjoint survivant. La seule fenêtre d'action se situe avant la liquidation, en récupérant les points manquants de votre carrière.
Ce guide explique comment fonctionne ce mécanisme, ce qu'il coûte réellement, et pourquoi quelques points retrouvés sur un relevé de carrière peuvent valoir bien plus que le capital proposé.
Pourquoi une retraite complémentaire peut être versée en une seule fois
Un régime par points verse parfois des pensions de quelques euros par mois. Les frais de gestion, de virement et de contrôle d'existence dépassent alors la pension elle-même. Les régimes complémentaires ont donc prévu de solder les très petits droits par un capital.
Les personnes concernées ne sont pas marginales : ce sont surtout des carrières où le passage dans le privé a été bref — quelques mois de salariat en début de carrière, un remplacement, une période de transition entre deux statuts. Fonctionnaires ayant fait un court passage en entreprise, indépendants anciennement salariés, personnes ayant travaillé peu d'années en France : la retraite des polypensionnés est le terrain naturel du versement unique.
Les trois seuils Agirc-Arrco
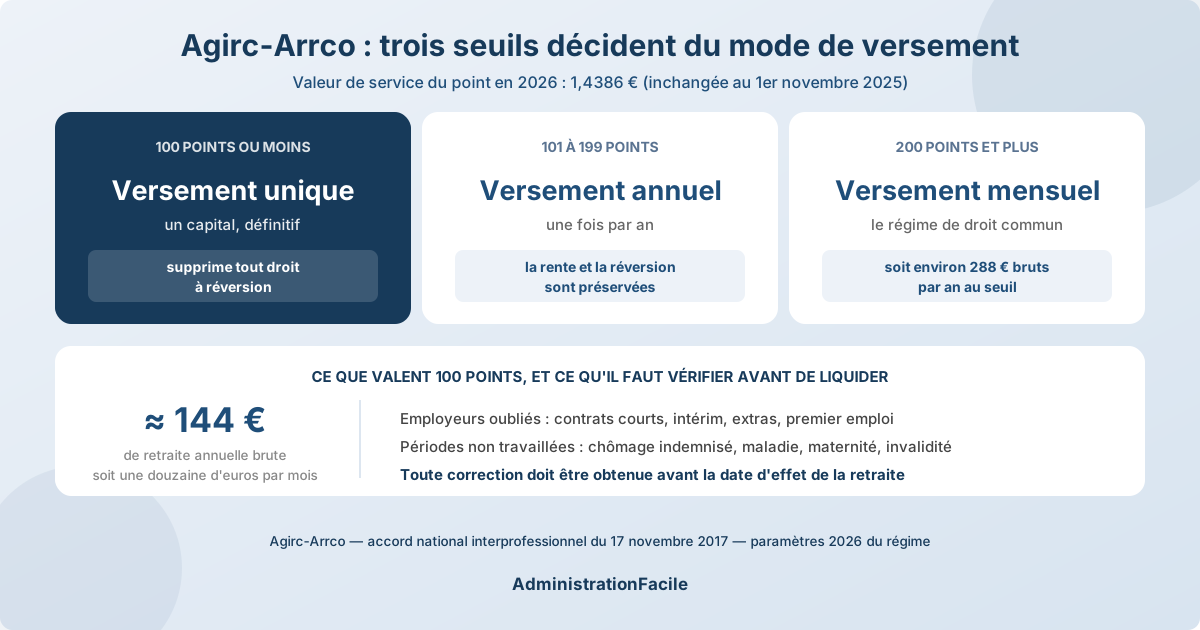
Le montant des droits, exprimé en points, détermine le mode de versement — la règle vaut aussi bien pour les droits directs que pour les droits de réversion (conditions de versement publiées par l'Agirc-Arrco, en application de l'accord national interprofessionnel du 17 novembre 2017).
| Nombre de points | Ce que vous percevez |
|---|---|
| 100 points ou moins | Un versement unique en capital, définitif |
| 101 à 199 points | Une allocation versée une fois par an |
| 200 points et plus | Une allocation versée mensuellement |
Pour situer ces seuils en euros : la valeur de service du point Agirc-Arrco s'établit à 1,4386 € et n'a pas été revalorisée au 1ᵉʳ novembre 2025, elle reste donc en vigueur en 2026 (paramètres 2026 du régime). Le seuil de 100 points correspond ainsi à environ 144 € de retraite annuelle brute, soit une douzaine d'euros par mois. Le seuil de 200 points représente près de 288 € par an.
Comment le capital est calculé
Le versement unique n'est pas un remboursement de cotisations. Il représente la valeur estimée de la rente viagère à laquelle vous auriez eu droit :
Nombre de points × valeur de service du point × coefficient d'âge
Le coefficient traduit l'espérance de versement restante : il est d'autant plus élevé que vous liquidez tôt, puisque la rente aurait été servie plus longtemps. Ces coefficients sont fixés chaque année par circulaire de l'Agirc-Arrco ; demandez le détail du calcul à votre caisse plutôt que de l'estimer vous-même.
Le capital est versé au moment de la liquidation, en une fois, sans possibilité de fractionnement. Il est imposable comme une pension de retraite et supporte les prélèvements sociaux applicables aux pensions, selon votre revenu fiscal de référence — les taux et les seuils d'exonération sont détaillés dans notre guide sur la CSG et la CRDS sur les retraites. Sur un capital de quelques centaines d'euros, l'effet est faible ; sur les droits d'un couple liquidés la même année, il mérite d'être anticipé.
Ce que le versement unique coûte vraiment : la réversion
C'est le point décisif, et il n'apparaît pas sur la notification.
Le versement unique attribué au titre des droits directs supprime tout droit à réversion. Autrement dit : après votre décès, votre conjoint survivant ne percevra rien de l'Agirc-Arrco au titre de ces droits, puisqu'ils ont été soldés de votre vivant.
L'arbitrage est donc le suivant. D'un côté, un capital immédiat de quelques centaines d'euros. De l'autre, une pension viagère modeste plus une réversion pour le conjoint. Sur une espérance de vie de vingt ans, complétée d'une réversion, la seconde option est presque toujours supérieure — c'est exactement pour cela que la question du franchissement du seuil des 100 points mérite d'être posée avant la liquidation. Les conditions d'ouverture de la réversion à l'Agirc-Arrco, notamment l'âge requis et l'effet du remariage, sont détaillées dans notre guide de la pension de réversion.
À noter, symétriquement : si les droits de réversion eux-mêmes n'atteignent pas 100 points, c'est le conjoint survivant qui percevra un capital unique à la place d'une pension.
Peut-on refuser le versement unique ?
Non. Il ne s'agit pas d'une option proposée à l'assuré, mais d'une règle de gestion du régime qui s'applique dès que le montant des droits passe sous le seuil. Vous ne pouvez ni demander une rente à la place, ni renoncer au capital pour préserver la réversion, ni étaler le versement.
La seule variable sur laquelle vous pouvez agir est donc le nombre de points inscrits à votre compte — et cette action doit intervenir avant la liquidation.
Ce qu'il faut vérifier avant de liquider
Si votre relevé affiche un total proche de 100 points, ces vérifications ne relèvent pas du détail : quelques points suffisent à changer de régime de versement, et à préserver la réversion.
- Les employeurs oubliés. Contrats courts, intérim, extras, jobs d'été, premier emploi avant un changement de statut : chaque période salariée du privé a généré des points. Vérifiez la continuité des années sur votre relevé de points Agirc-Arrco et sur votre compte retraite unique. Notre guide du relevé de carrière détaille la procédure de correction et les pièces à fournir.
- Les périodes non travaillées qui donnent des points. Chômage indemnisé, arrêts de travail prolongés, invalidité, congé maternité : ces périodes ouvrent droit à des points sans cotisation salariale. Leur absence sur le relevé est une anomalie fréquente, et elle se corrige sur justificatifs (attestations France Travail, décomptes d'indemnités journalières).
- Les périodes d'apprentissage et de stage anciennes, souvent absentes des reconstitutions de carrière.
- Le régime de vos droits : les points AGIRC (ex-cadres) et ARRCO ont été fusionnés en un compte unique en 2019. Un relevé qui ne reprendrait qu'une partie de l'historique doit être signalé.
- Le calendrier. Toute correction doit être obtenue avant la date d'effet de votre retraite complémentaire. Une régularisation postérieure au versement du capital ne rétablit pas la rente.
Les délais de traitement d'une correction se comptent en mois : engagez ces vérifications au moins six mois avant la date de départ envisagée.
Les autres régimes : Ircantec, régime général
L'Ircantec, complémentaire des agents contractuels du public, applique la même logique avec des seuils différents : en dessous de 300 points, les droits sont soldés par un versement unique en capital. Le détail du calcul et des seuils figure dans notre guide de la retraite Ircantec.
Le régime général ne pratique plus ce mécanisme. Le versement forfaitaire unique, qui remplaçait autrefois les toutes petites pensions de base par un capital, a été supprimé : l'article L. 351-9 du code de la sécurité sociale a été abrogé par l'article 44 de la loi du 20 janvier 2014, pour les pensions prenant effet à compter du 1ᵉʳ janvier 2016. À la place, lorsqu'un assuré a de faibles droits dans plusieurs régimes de base, la pension est servie par le régime dans lequel il a la plus longue durée d'assurance, pour le compte des autres. Une petite pension de base est donc désormais versée comme pension — pas soldée en capital.
Erreurs fréquentes
- Encaisser sans lire. Le versement unique est définitif : une fois le capital versé, aucune régularisation ultérieure ne rétablit la rente ni la réversion.
- Ignorer les 100 points quand on en a 90. C'est précisément l'écart qu'une carrière mal reconstituée peut combler.
- Attendre la notification pour vérifier son relevé de points. Après la date d'effet, il est trop tard.
- Croire que le capital compense la pension perdue. Il en représente la valeur actuarielle estimée, sans la réversion.
- Oublier de le déclarer aux impôts. Il s'agit d'un revenu de pension, à porter sur la déclaration de l'année de perception.
- Confondre les régimes. Les seuils diffèrent : 100 points à l'Agirc-Arrco, 300 à l'Ircantec, et plus de versement forfaitaire au régime général.
FAQ
Le versement unique met-il fin à mes autres retraites ?
Non. Il ne solde que les droits du régime concerné. Votre retraite de base du régime général, votre pension de fonctionnaire ou vos droits acquis auprès d'un autre régime complémentaire continuent d'être calculés et versés normalement. C'est une confusion fréquente chez les polypensionnés : recevoir un capital de l'Agirc-Arrco ne signifie ni que votre carrière n'a pas compté, ni que vos autres pensions sont affectées. Chaque régime applique ses propres règles de liquidation.
Mon conjoint peut-il quand même demander la réversion après mon décès ?
Non, pas au titre des droits soldés par un versement unique : le capital a éteint ces droits. La réversion reste en revanche ouverte sur vos autres régimes — retraite de base, fonction publique, autre complémentaire — selon leurs conditions propres d'âge, de ressources et de situation matrimoniale. Si l'essentiel de votre carrière relève du privé et que seul un petit reliquat de points est soldé en capital, l'impact reste limité ; il est déterminant si l'Agirc-Arrco constituait votre seule complémentaire.
Combien de temps faut-il pour faire corriger un relevé de points ?
Comptez de deux à six mois selon la nature de la correction et la disponibilité des justificatifs. Une période de chômage indemnisé se régularise assez vite sur attestation de France Travail ; un employeur disparu il y a trente ans demande davantage de recherches, éventuellement une attestation de la caisse de retraite complémentaire dont il relevait. Engagez la démarche avant de déposer votre demande de retraite : une fois la date d'effet fixée et le capital versé, la correction ne produit plus l'effet recherché.