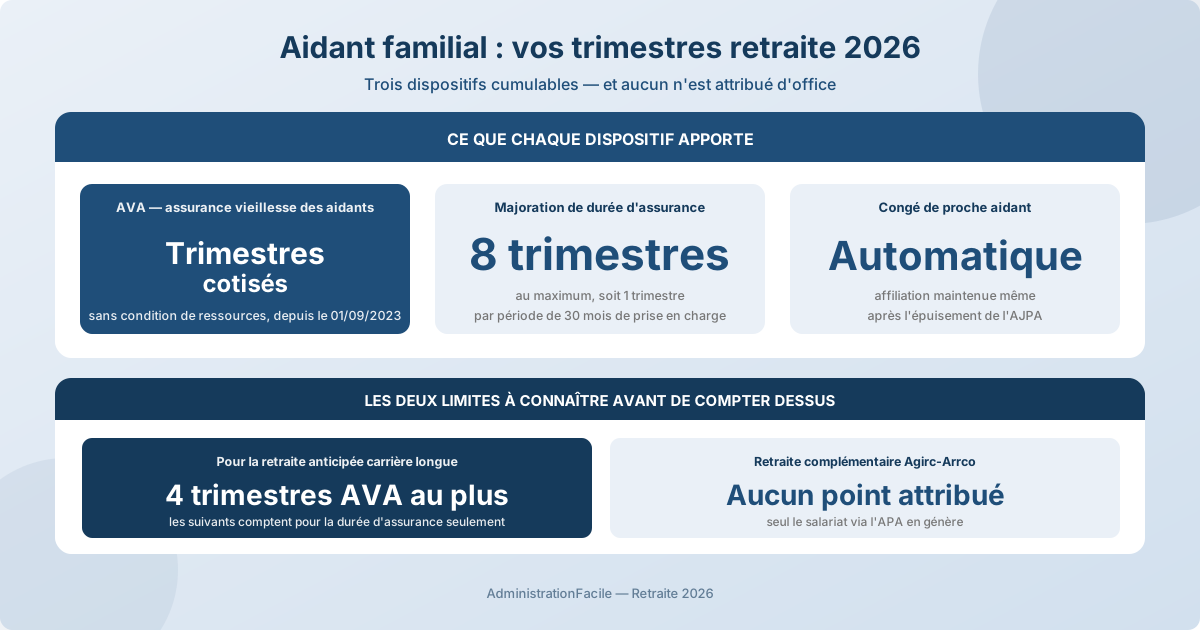
Réduire ou arrêter son activité pour s'occuper d'un parent âgé ou d'un proche handicapé ne fait pas nécessairement un trou dans la carrière. Trois mécanismes distincts existent, et ils se cumulent : l'assurance vieillesse des aidants (AVA), qui fait valider des trimestres cotisés sans condition de ressources ; la majoration de durée d'assurance, qui ajoute jusqu'à 8 trimestres à raison d'un trimestre par période de 30 mois ; et le congé de proche aidant, qui déclenche une affiliation automatique. Leur point commun : sauf pour le congé, aucun n'est attribué d'office. Il faut les demander, ou au moins vérifier qu'ils figurent au relevé de carrière.
C'est là que se joue l'essentiel. Un aidant qui a réduit son temps de travail pendant six ans sans rien déclarer ne découvre le manque qu'au moment de la liquidation — quand il est souvent trop tard pour reconstituer les justificatifs.
Trois dispositifs qui ne répondent pas à la même question
On les confond d'autant plus facilement qu'ils portent des noms proches. Ils n'ont pourtant ni la même condition d'accès, ni le même effet.
| Dispositif | Ce qu'il apporte | Condition centrale | Comment il s'obtient |
|---|---|---|---|
| AVA (assurance vieillesse des aidants) | Des trimestres cotisés, cotisations payées par la Caf/MSA | Réduire ou cesser son activité pour aider un proche | Automatique ou sur demande selon le cas |
| Majoration de durée d'assurance (MDA) | Jusqu'à 8 trimestres supplémentaires | Prise en charge permanente au foyer, 30 mois par trimestre acquis | Sur demande, à la liquidation |
| Congé de proche aidant + AJPA | Affiliation AVA sur les jours concernés | Être salarié et avoir demandé le congé à son employeur | Automatique via le formulaire d'AJPA |
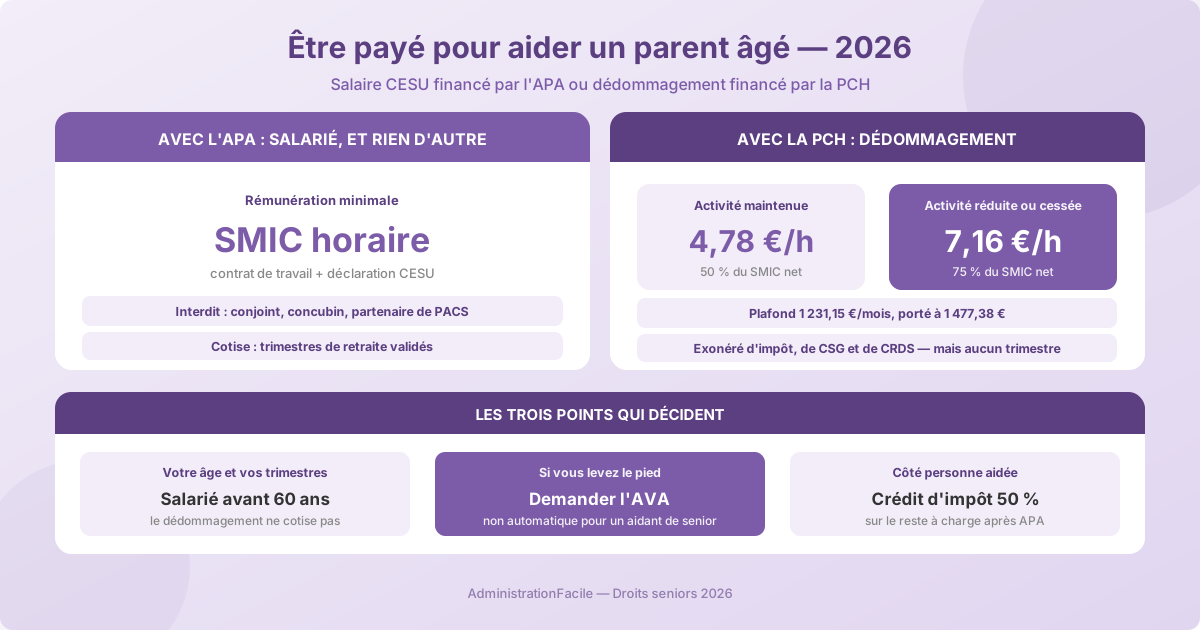
Un quatrième chemin, souvent le plus efficace financièrement, ne passe par aucun de ces trois-là : se faire salarier par le proche aidé. Nous y revenons plus bas.
L'AVA : des trimestres cotisés, sans condition de ressources
L'assurance vieillesse des aidants a été créée par la réforme des retraites de 2023 et s'applique depuis le 1ᵉʳ septembre 2023. Elle est codifiée à l'article L. 381-2 du code de la sécurité sociale ; ses modalités d'affiliation sont précisées par la circulaire CNAV du 14 octobre 2024, qui fait référence pour les caisses.
Elle a remplacé, pour les situations d'aide à un proche, l'ancienne assurance vieillesse des parents au foyer (AVPF), en levant la limite qui la rendait largement inopérante : l'AVPF était subordonnée à une condition de ressources du foyer, qui excluait de fait la plupart des aidants en couple. L'AVA, elle, n'en comporte pas.
Concrètement, ce que fait l'AVA. Votre caisse d'allocations familiales (ou la MSA) verse les cotisations vieillesse à votre caisse de retraite, sur une base forfaitaire. Vous ne payez rien. Les périodes concernées sont portées à votre compte et valident des trimestres.
Qui est concerné. L'AVA regroupe les motifs d'affiliation liés à l'aide d'un proche : parents d'un enfant malade ou handicapé, aidants d'un adulte handicapé ou en perte d'autonomie qui réduisent ou cessent leur activité. Elle a par ailleurs élargi le cercle des aidants éligibles par rapport à l'AVPF. Comme les critères dépendent de la prestation perçue par la personne aidée et de votre situation professionnelle, le point d'entrée fiable reste la page « Être un proche aidant » de l'Assurance retraite, qui renvoie aux démarches de votre caisse.
Le point à ne pas manquer. Pour les bénéficiaires de l'AJPP (allocation journalière de présence parentale), de l'AJPA ou du congé de proche aidant, l'affiliation est automatique : aucune démarche spécifique. Pour les autres situations — notamment l'aidant qui réduit son activité sans prendre de congé formalisé, ou le travailleur indépendant qui interrompt la sienne — l'affiliation suppose une demande auprès de la Caf. C'est la première source de droits perdus.
Une limite qu'il faut connaître avant de compter dessus. Pour la retraite anticipée pour carrière longue, les périodes d'affiliation à l'AVA ne sont retenues que dans la limite de 4 trimestres. Un aidant qui a validé douze trimestres d'AVA n'en fera donc valoir que quatre pour atteindre le nombre de trimestres cotisés exigé par le dispositif carrière longue — les huit autres comptent pour la durée d'assurance, mais pas pour cette porte-là.
La majoration de durée d'assurance : jusqu'à 8 trimestres
La majoration est un mécanisme différent : elle n'est pas liée à une prestation ni à une cotisation, mais à la prise en charge effective d'une personne handicapée.
Pour un adulte handicapé (article L. 351-4-2 du code de la sécurité sociale, consultable sur Légifrance) : l'assuré qui assume la prise en charge permanente, à son domicile, d'un adulte handicapé dont l'incapacité permanente dépasse le taux fixé par décret, bénéficie d'un trimestre par période de 30 mois, dans la limite de 8 trimestres. Le lien de parenté est encadré : conjoint, concubin, partenaire de Pacs, ascendant, descendant ou collatéral — le vôtre ou celui de votre conjoint.
Pour un enfant handicapé, un mécanisme parallèle existe, avec le même rythme — un trimestre par 30 mois, 8 au maximum — pour le parent d'un enfant ouvrant droit à l'allocation d'éducation de l'enfant handicapé et à son complément.
Trois conséquences pratiques :
- Le compteur est lent. 30 mois d'aide donnent un trimestre. Huit trimestres supposent vingt ans de prise en charge. Ce n'est pas un dispositif de compensation à court terme.
- Un seul assuré est retenu par période. Lorsque deux membres d'une famille aident la même personne, la majoration ne se partage pas : pour une même période de 30 mois, un seul d'entre eux peut être considéré comme ayant assumé la charge.
- Elle se demande. Contrairement à l'AVA, rien ne remonte automatiquement. La majoration s'établit sur justificatifs — notification de taux d'incapacité, attestations de prise en charge, preuves de domicile commun — qu'il faut avoir conservés.
La majoration se cumule avec l'AVA. Ce sont deux droits de nature différente : l'une ajoute des trimestres au titre de la charge assumée, l'autre valide des périodes au titre de la cessation ou de la réduction d'activité.
Le congé de proche aidant et l'AJPA : ce qu'ils valident réellement
Le congé de proche aidant permet à un salarié de suspendre ou de réduire son activité pour accompagner un proche. Il est de trois mois, renouvelable, dans la limite d'un an sur l'ensemble de la carrière. L'employeur ne peut pas le refuser dès lors que les conditions sont réunies : sa durée, sa procédure de demande et son articulation avec le retour au poste sont détaillées dans notre guide sur le congé de proche aidant.
Sur le plan de la retraite, deux choses comptent :
- Le formulaire d'AJPA vaut demande d'affiliation. Vous n'avez rien de plus à faire pour que les jours indemnisés soient portés à votre compte.
- L'affiliation continue après l'épuisement de l'allocation. Un salarié qui poursuit son congé de proche aidant sans indemnisation, une fois atteint le plafond de jours d'AJPA, reste affilié à l'AVA pour cette période. C'est un point largement ignoré, et il change la lecture du congé non indemnisé : il n'est pas « blanc » pour la retraite.
Depuis 2026, l'AJPA peut par ailleurs être servie pour plusieurs personnes aidées au cours de la carrière, ce qui allonge d'autant la durée potentiellement couverte. Les conditions d'attribution et le montant journalier applicable sont publiés par la CAF et, pour les ressortissants agricoles, par la MSA.
Être salarié de son proche : des cotisations sur le salaire réel
Les trois dispositifs précédents protègent d'abord votre durée d'assurance. L'AVA peut aussi porter un salaire forfaitaire à votre relevé, mais celui-ci n'améliore votre salaire annuel moyen que s'il entre dans vos 25 meilleures années. La majoration de durée d'assurance, elle, n'apporte aucun report de salaire.
Le mécanisme est important à comprendre. Le calcul de la pension de base repose sur la moyenne des 25 meilleures années — le détail de cette formule est expliqué dans notre guide sur le calcul de la retraite de base. Des salaires forfaitaires assis sur le Smic n'entreront dans ces 25 années que s'ils font partie des meilleures, ce qui est peu probable dans une carrière dont les salaires ont été durablement supérieurs. Autrement dit : ces dispositifs servent surtout à éviter une décote ; leur effet sur le montant de la pension dépend de la carrière de chaque aidant.
La voie la plus directe pour cotiser sur une rémunération réelle consiste à devenir le salarié de la personne aidée, lorsqu'elle perçoit l'APA et que le lien de parenté le permet. Les cotisations sont alors réelles, portées au compte comme un salaire ordinaire, et ouvrent en outre des points de retraite complémentaire — ce que ne fait aucun des trois dispositifs ci-dessus. Les conditions, les exclusions (le conjoint ne peut pas être salarié au titre de l'APA) et la différence de traitement entre APA et PCH sont détaillées dans notre guide sur la rémunération d'un aidant familial.
Comment vérifier que vos trimestres sont bien inscrits
C'est l'étape que personne ne fait, et c'est la seule qui protège.
- Ouvrez votre relevé de carrière sur info-retraite.fr et repérez les années où vous avez aidé un proche. La procédure d'accès et la lecture des lignes sont décrites dans notre guide sur le relevé de carrière.
- Cherchez la mention d'affiliation au titre de l'AVA ou de l'AVPF sur ces années. Une année d'aide qui apparaît à zéro trimestre est un signal.
- Signalez l'anomalie sans attendre la liquidation. Une correction demandée dix ans après suppose de retrouver des attestations de la Caf, des notifications de MDPH, des justificatifs de domicile — d'autant plus difficiles à réunir que le temps a passé, et parfois que la personne aidée est décédée.
- Demandez la majoration de durée d'assurance au moment de la demande de retraite, en joignant vos justificatifs. Elle ne remonte pas toute seule.
Si votre pension a déjà été notifiée et que vous constatez l'oubli, le délai de recours est court : les voies et les délais applicables sont décrits dans notre guide sur la contestation d'un calcul de retraite.
FAQ
L'AVA est-elle rétroactive pour les années d'aide antérieures à 2023 ?
Non. L'assurance vieillesse des aidants s'applique aux périodes courant à partir du 1ᵉʳ septembre 2023. Les années antérieures relèvent de l'ancienne AVPF, avec ses propres conditions — en particulier la condition de ressources du foyer qui, en pratique, en écartait beaucoup d'aidants. Si vous avez aidé un proche avant cette date, vérifiez malgré tout votre relevé de carrière : une affiliation AVPF a pu être ouverte sans que vous en ayez eu connaissance, notamment si la personne aidée percevait l'APA ou la PCH et que vous remplissiez les conditions.
Peut-on cumuler l'AVA et la majoration de durée d'assurance pour le même proche ?
Oui. Ce sont deux droits de nature différente, qui ne sanctionnent pas le même fait : l'AVA valide des périodes au titre de la réduction ou de la cessation d'activité, la majoration récompense la prise en charge permanente au foyer d'une personne dont l'incapacité dépasse le seuil réglementaire. Rien n'interdit de réunir les deux conditions simultanément, et beaucoup d'aidants de longue durée les réunissent effectivement. Chacun des deux droits s'apprécie cependant selon ses propres critères et ses propres justificatifs.
Les trimestres d'aidant comptent-ils pour la retraite complémentaire Agirc-Arrco ?
Non, et c'est une limite importante. L'AVA comme la majoration de durée d'assurance ne jouent que sur le régime de base. Aucun point de retraite complémentaire n'est attribué au titre de ces périodes. Pour un salarié du privé, dont la complémentaire représente souvent une part substantielle de la pension totale, l'écart est loin d'être négligeable. C'est un argument de plus en faveur du salariat via l'APA lorsqu'il est possible : les cotisations Agirc-Arrco y sont alors versées normalement.
J'ai réduit mon activité sans prendre de congé de proche aidant : ai-je des droits ?
Potentiellement oui, mais rien ne se déclenchera tout seul. L'affiliation automatique à l'AVA est attachée à des prestations identifiées — AJPP, AJPA, congé de proche aidant. En dehors de ces cas, l'aidant qui a simplement réduit son temps de travail doit déposer une demande d'affiliation auprès de sa caisse d'allocations familiales, qui examine sa situation au regard des critères de l'AVA. Faites-le sans attendre : une demande déposée pendant la période d'aide est infiniment plus simple à instruire qu'une régularisation tardive. Parallèlement, vérifiez l'impact du temps partiel lui-même sur vos trimestres, qui obéit à une logique distincte décrite dans notre guide sur le temps partiel et la retraite.