Une retraite prend toujours effet le premier jour d'un mois, et jamais rétroactivement. Mais le mois retenu ne fait pas que décaler le premier versement : sur l'année du départ, le nombre de trimestres retenus est plafonné par le nombre de périodes de 90 jours déjà écoulées, et la surcote ne se compte qu'en trimestres civils entiers. Quelques semaines d'écart peuvent donc valoir un trimestre — c'est-à-dire, à vie, une fraction de pension.
Ce guide ne redit pas comment déposer le dossier : la procédure est détaillée dans notre tutoriel sur la demande de retraite en ligne. Il traite la question d'avant : quelle date écrire dans le formulaire, et pourquoi quatre dates apparemment voisines ne produisent pas la même pension.
La règle de base : le 1er du mois, sans rétroactivité
Le point de départ de la retraite de base est fixé au premier jour d'un mois, au plus tôt le premier jour du mois suivant la réception de la demande. Deux conséquences que beaucoup d'assurés découvrent trop tard :
- Il n'y a pas de rattrapage. Une demande déposée en retard ne fait pas remonter la pension aux mois écoulés : les mensualités non demandées sont définitivement perdues.
- Un jour de trop décale d'un mois entier. Pour être retraité au 1er avril, le contrat de travail doit prendre fin le 31 mars au soir. Une fin de contrat au 1er ou 2 avril repousse le point de départ au 1er mai.
C'est aussi pour cela que les caisses recommandent de déposer le dossier 4 à 6 mois avant la date souhaitée : le délai d'instruction ne se rattrape pas, et une anomalie découverte dans le relevé de carrière pendant l'instruction rallonge encore le traitement.
Combien de trimestres l'année du départ peut-elle encore rapporter ?
C'est le point le plus contre-intuitif, et celui qui coûte le plus cher.
Un trimestre de retraite ne s'obtient pas en travaillant trois mois : il s'obtient en cotisant sur un montant de salaire. On pourrait donc croire qu'un cadre bien payé valide ses 4 trimestres dès le mois de mars et peut partir au 1er avril sans rien perdre. C'est faux.
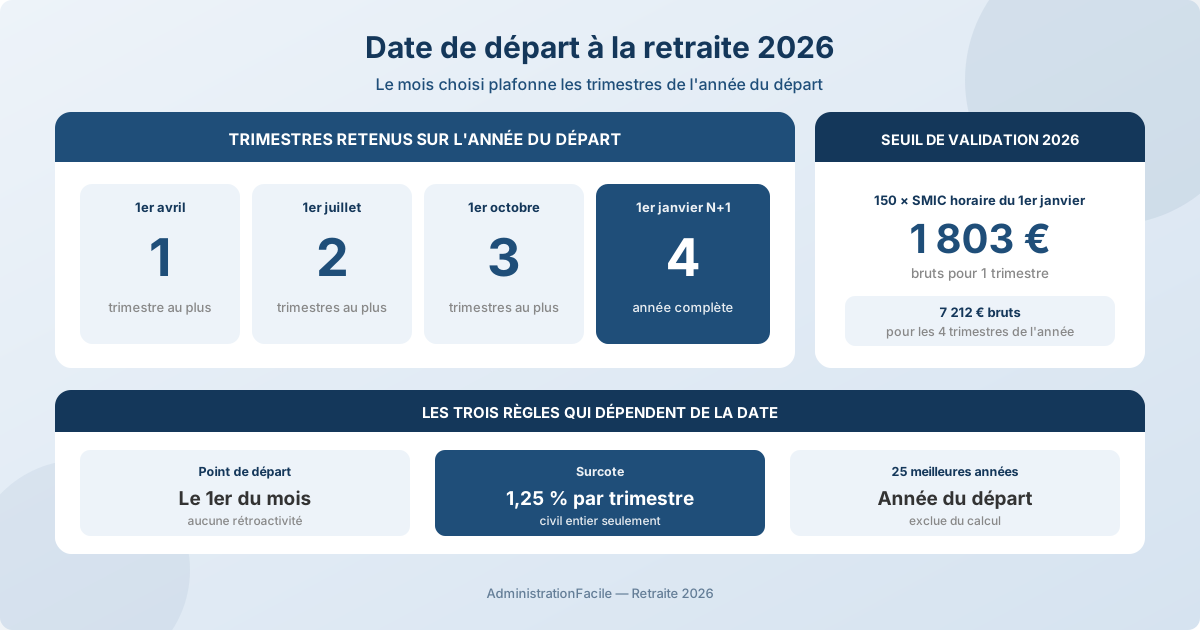
L'article R351-9 du code de la sécurité sociale plafonne le nombre de trimestres retenus, pour l'année civile considérée, à la durée de la période travaillée exprimée en périodes de quatre-vingt-dix jours. Sur l'année du départ, le compteur est donc borné par le calendrier, quel que soit le salaire perçu :
| Point de départ | Trimestres au maximum retenus pour l'année du départ |
|---|---|
| 1er avril | 1 |
| 1er juillet | 2 |
| 1er octobre | 3 |
| 1er janvier N+1 | 4 |
Autrement dit : si un seul trimestre vous sépare du taux plein, un départ au 1er avril ne peut pas vous l'apporter en plus de ce que le premier trimestre civil autorise, et un départ au 1er janvier suivant est presque toujours la seule façon de sécuriser une année pleine. À l'inverse, si vos trimestres sont déjà acquis, attendre janvier n'apporte rien de ce côté-là.
Le seuil 2026 : 1 803 € bruts par trimestre
Le plafond calendaire ne suffit pas : il faut aussi que le salaire soumis à cotisations atteigne le seuil de validation. Depuis 2014, un trimestre équivaut à 150 fois le SMIC horaire brut en vigueur au 1er janvier de l'année (L'Assurance retraite).
Avec un SMIC horaire brut de 12,02 € au 1er janvier 2026, cela donne :
- 1 803 € bruts pour 1 trimestre ;
- 3 606 € pour 2 trimestres ;
- 5 409 € pour 3 trimestres ;
- 7 212 € pour les 4 trimestres de l'année.
Deux précisions utiles. D'abord, ce seuil est figé pour toute l'année civile : une revalorisation du SMIC en cours d'année ne le modifie pas. Ensuite, il porte sur le salaire brut soumis à cotisations, primes comprises — d'où l'intérêt de vérifier si une prime de fin d'année ou un solde de compte épargne-temps tombe avant ou après le point de départ. La règle générale de comptage des trimestres est détaillée dans la fiche durée d'assurance du salarié du privé de Service-Public.fr.
Le raisonnement à tenir est donc à deux étages : le calendrier fixe un plafond de trimestres, le salaire dit si ce plafond est atteint. Le plus contraignant des deux l'emporte.
Pourquoi la surcote se perd par tranches de trois mois
Si vous avez déjà le taux plein et l'âge légal, chaque trimestre travaillé en plus majore la pension de base de 1,25 %. Mais seuls comptent les trimestres civils entiers accomplis après la date à laquelle les conditions du taux plein sont réunies (Service-Public.fr).
Concrètement, un départ au 1er décembre ne vaut pas mieux qu'un départ au 1er octobre du point de vue de la surcote : dans les deux cas, le quatrième trimestre civil n'est pas achevé, donc pas comptabilisé. Les deux mois travaillés en octobre et novembre n'ajoutent rien au taux — ils ajoutent seulement du salaire, qui, on va le voir, ne servira même pas au calcul.
La conclusion pratique est simple : quand on prolonge pour la surcote, on prolonge jusqu'au 1er janvier, au 1er avril, au 1er juillet ou au 1er octobre. Tout autre mois laisse un trimestre inachevé. Le mécanisme complet, décote comprise, est détaillé dans notre guide sur la décote et la surcote.
L'année du départ ne compte pas dans vos 25 meilleures années
Le salaire annuel moyen retenu pour la pension de base est la moyenne des 25 meilleures années revalorisées. L'année du point de départ en est exclue, parce qu'elle est incomplète par construction.
C'est une bonne nouvelle pour les fins de carrière à temps partiel : une dernière année faiblement rémunérée ne vient pas abîmer la moyenne. Mais c'est un piège pour ceux qui espèrent qu'une dernière année exceptionnellement bien payée fera monter leur pension : elle ne sera pas retenue, sauf à décaler le départ au 1er janvier de l'année suivante, ce qui la rend complète et donc éligible au classement. Le détail du calcul figure dans notre guide sur le calcul de la retraite de base.
Ce que la date change sur la retraite complémentaire
La retraite complémentaire AGIRC-ARRCO obéit à son propre calendrier, et c'est une source classique de mois perdus.
Sa date d'effet est fixée au plus tôt au premier jour du mois civil suivant la demande de liquidation. Il existe toutefois une règle de rattrapage précieuse : lorsque la demande de complémentaire est présentée dans les trois mois suivant la notification de la retraite de base, sa date d'effet s'aligne sur celle du régime de base, avec versement d'un rappel. Passé ce délai, l'alignement n'est plus automatique.
Autre différence de calendrier, qui pèse sur la trésorerie du premier mois : la pension de base du régime général est versée à terme échu, normalement le 9 du mois suivant, comme l'indique Service-Public.fr, tandis que la complémentaire est payée le premier jour ouvré du mois, donc d'avance (AGIRC-ARRCO). Notre calendrier des dates de versement détaille les jours réels par caisse.
Partir en début ou en fin d'année : l'effet fiscal
Trois éléments dépendent du millésime plus que du mois :
- La revalorisation annuelle. Les pensions de base ont été revalorisées de 0,9 % au 1er janvier 2026. Une pension liquidée en décembre 2026 est donc calculée sur les paramètres 2026 et suit ensuite les revalorisations comme les autres ; du côté complémentaire, la revalorisation AGIRC-ARRCO intervient traditionnellement au 1er novembre.
- L'indemnité de fin de carrière. Elle est imposable sur l'année de sa perception. Cumulée avec onze mois de salaire, elle peut faire basculer une tranche marginale. Notre guide sur l'indemnité de départ à la retraite chiffre les exonérations applicables selon que le départ est volontaire ou à l'initiative de l'employeur.
- Le taux de CSG sur la pension. Il dépend du revenu fiscal de référence de l'avant-dernière année. Une année de départ chargée (salaires + indemnité) se répercute donc sur le taux de CSG appliqué deux ans plus tard, pas immédiatement.
Quatre scénarios de départ comparés
| Situation | Date à privilégier | Pourquoi |
|---|---|---|
| Il manque 1 à 4 trimestres pour le taux plein | 1er janvier N+1 | Seule l'année civile entière permet de valider jusqu'à 4 trimestres |
| Taux plein acquis, prolongation pour la surcote | 1er jour d'un trimestre | La surcote ne compte que les trimestres civils entiers |
| Taux plein acquis, aucune prolongation souhaitée | Le 1er du mois qui suit | Le salaire supplémentaire n'entre ni dans le SAM ni dans la surcote |
| Dernière année nettement mieux payée que les précédentes | 1er janvier N+1 | L'année du départ est exclue des 25 meilleures années ; l'année complète y entre |
Ce tableau ne remplace pas une simulation personnalisée : seul votre relevé de carrière dit combien de trimestres vous manquent réellement, et une carrière multi-régimes obéit à des règles de coordination supplémentaires.
Les erreurs qui coûtent le plus cher
1. Fixer la fin de contrat au 1er du mois. Le contrat doit s'achever la veille au soir. Une sortie des effectifs datée du 1er repousse la retraite d'un mois entier.
2. Croire qu'un gros salaire valide 4 trimestres en début d'année. Le plafond calendaire de l'article R351-9 s'applique d'abord. Sur l'année du départ, c'est la date qui commande.
3. Prolonger deux mois « pour la surcote ». Sans trimestre civil entier, la majoration est nulle. Deux mois de plus coûtent deux mois de pension non perçue, sans contrepartie.
4. Oublier de demander la complémentaire dans les trois mois qui suivent la notification du régime de base : la date d'effet cesse alors de s'aligner automatiquement.
5. Poursuivre une activité après le point de départ sans en vérifier les règles. Reprendre une activité chez le même employeur obéit à des conditions précises, exposées dans notre guide sur le cumul emploi-retraite.
FAQ
Peut-on partir à la retraite en cours de mois ?
Non. Le point de départ de la retraite de base est toujours fixé au premier jour d'un mois. Vous pouvez en revanche cesser votre activité n'importe quel jour : la pension démarrera le premier jour du mois suivant la cessation, sans versement pour la période intermédiaire. Pour une prise d'effet au 1er juin, la fin de contrat doit être datée du 31 mai.
Vaut-il mieux partir le 31 décembre ou le 1er janvier ?
Une cessation d'activité au 31 décembre donne un point de départ au 1er janvier : c'est l'option qui permet à l'année écoulée d'être complète, donc de valider jusqu'à 4 trimestres et d'entrer dans le classement des 25 meilleures années. Une cessation au 1er janvier, en revanche, décale le point de départ au 1er février et fait perdre un mois de pension pour un jour travaillé.
Un salaire perçu après le point de départ compte-t-il pour la pension ?
Non pour la pension déjà liquidée. Les rémunérations postérieures au point de départ n'entrent ni dans le salaire annuel moyen, ni dans le calcul des trimestres de l'année de départ, puisque celle-ci est plafonnée par le calendrier et exclue des 25 meilleures années. Elles relèvent du régime du cumul emploi-retraite, qui obéit à ses propres règles.
Quel délai faut-il prévoir entre la demande et le premier versement ?
Comptez 4 à 6 mois entre le dépôt de la demande et la date de départ souhaitée. La retraite de base du régime général est versée à terme échu : une pension prenant effet le 1er juillet est normalement payée autour du 9 août, selon le calendrier bancaire. La complémentaire, elle, est payée d'avance au début de chaque mois.