Quand vous vendez la maison ou l'appartement reçu en héritage, l'impôt sur la plus-value se calcule sur l'écart entre le prix de vente et la valeur inscrite dans la déclaration de succession, et non sur le prix payé à l'origine par vos parents. Une vente rapide, au prix déclaré, ne génère donc en général aucune plus-value. À l'inverse, un bien sous-évalué pour réduire les droits de succession sera taxé à la revente à 36,2 % (19 % d'impôt et 17,2 % de prélèvements sociaux), avant abattements.
Ce guide s'adresse aux héritiers qui envisagent de vendre un bien de famille : ce qu'il faut avoir réglé avant de signer, le calcul exact de la plus-value, l'arbitrage entre droits de succession et impôt à la revente, et les exonérations à vérifier.
Peut-on vendre avant que la succession soit terminée ?
Oui. Il n'existe pas de délai minimal entre le décès et la vente, mais trois conditions doivent être réunies avant la signature de l'acte définitif.
- Le notaire doit avoir établi l'attestation de propriété immobilière. Cet acte constate le transfert du bien aux héritiers et est publié au service de la publicité foncière. Sans lui, vous n'êtes pas encore officiellement propriétaires aux yeux de l'acquéreur. Comptez généralement quelques mois après le décès : un compromis peut être signé avant, à condition que le calendrier le prévoie.
- Tous les héritiers indivisaires doivent en principe être d'accord. Tant que le partage n'est pas fait, le bien appartient à tous. Si un cohéritier bloque, les indivisaires détenant au moins deux tiers des droits peuvent demander au notaire d'engager la procédure prévue par l'article 815-5-1 du code civil. La vente n'est alors pas automatique : le tribunal judiciaire peut l'autoriser si elle ne porte pas une atteinte excessive aux droits des autres indivisaires. Les règles de majorité et de partage sont détaillées dans notre guide sur l'indivision successorale.
- La déclaration de succession doit être déposée dans les 6 mois suivant le décès (s'il a eu lieu en France métropolitaine), que le bien soit vendu ou non. Les droits sont dus à ce moment-là, même si l'argent de la vente n'est pas encore disponible. Voir notre guide sur la déclaration de succession.
Si un usufruit existe (par exemple au profit du conjoint survivant), la vente suppose aussi l'accord de l'usufruitier, et le prix est réparti entre usufruit et nue-propriété.
Comment se calcule la plus-value d'un bien hérité ?
La formule est la même que pour toute vente immobilière, mais deux éléments changent : le prix d'acquisition et les frais.
Prix de cession : le prix de vente, diminué des frais supportés par le vendeur à l'occasion de la vente (commission d'agence à sa charge, diagnostics obligatoires).
Prix d'acquisition : la valeur du bien au jour du décès, telle qu'elle figure dans la déclaration de succession, comme le rappelle la FAQ des Notaires de France. Le prix payé par le défunt, des décennies plus tôt, ne joue plus aucun rôle.
Ce prix d'acquisition peut être majoré de :
- les frais réellement payés liés à la transmission du bien : la fraction des droits de succession correspondant à ce bien, les frais d'acte et de publicité foncière. Le forfait de 7,5 % prévu pour un achat ne s'applique pas à un bien reçu par succession : seuls les montants réels comptent, précise le BOFiP ;
- les travaux de construction, d'agrandissement ou d'amélioration réalisés depuis le décès par une entreprise, sur factures ; ou un forfait de 15 % de la valeur déclarée si vous détenez le bien depuis plus de 5 ans, sans justificatif.
Durée de détention : elle court à partir de la date du décès, et non de l'achat par le défunt. C'est elle qui détermine les abattements : exonération d'impôt sur le revenu après 22 ans, de prélèvements sociaux après 30 ans, selon la fiche Service-Public sur la plus-value immobilière. Dans la plupart des ventes de bien hérité, intervenues quelques années après le décès, aucun abattement ne s'applique encore (ils commencent à la sixième année).
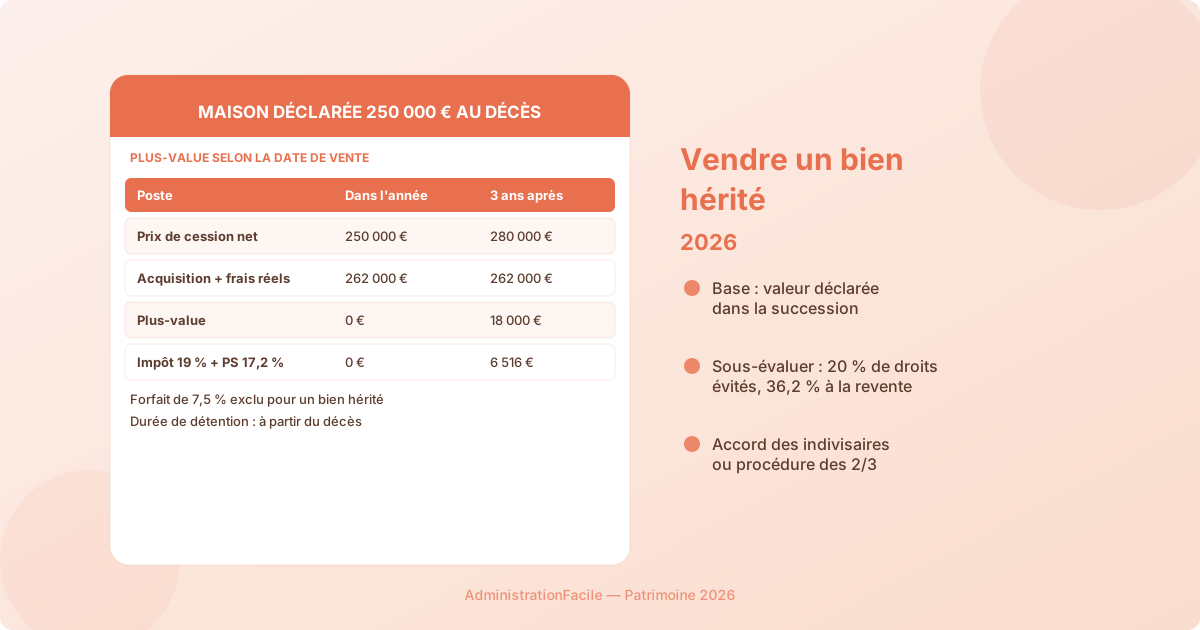
Exemple chiffré : la même maison vendue à deux moments
Maison déclarée 250 000 € dans la succession. Droits de succession et frais afférents à la maison : 12 000 €.
| Scénario | Vente dans l'année | Vente 3 ans après |
|---|---|---|
| Prix de vente | 255 000 € | 290 000 € |
| Commission d'agence (à la charge du vendeur) | 5 000 € | 10 000 € |
| Prix de cession retenu | 250 000 € | 280 000 € |
| Prix d'acquisition majoré (250 000 + 12 000) | 262 000 € | 262 000 € |
| Plus-value imposable | 0 € (moins-value) | 18 000 € |
| Impôt (19 %) + prélèvements sociaux (17,2 %) | 0 € | 3 420 € + 3 096 € = 6 516 € |
La moins-value du premier scénario n'est ni remboursée ni reportable : elle est simplement perdue.
Faut-il sous-évaluer le bien dans la déclaration de succession ?
C'est la tentation classique : une valeur basse réduit les droits de succession. Le calcul se retourne pourtant souvent contre les héritiers qui vendent.
Prenons un enfant héritier dont la part taxable tombe dans la tranche à 20 % du barème en ligne directe (voir notre guide sur les frais de succession). Déclarer la maison 30 000 € en dessous de sa valeur réelle lui fait économiser 6 000 € de droits. S'il la revend dans les cinq ans à sa vraie valeur, ces 30 000 € deviennent de la plus-value imposable à 36,2 %, soit 10 860 €. Perte nette : 4 860 €.
S'y ajoute le risque fiscal. Pour vérifier une valeur déclarée, l'administration s'appuie sur des ventes comparables, et une vente du bien lui-même peu après le décès est un élément de comparaison particulièrement parlant. Une rectification à la hausse entraîne des droits complémentaires, assortis d'intérêts de retard et, le cas échéant, de majorations.
À l'inverse, surévaluer n'est pas plus malin : les droits payés en trop ne sont rendus que si les héritiers démontrent, par une déclaration rectificative, que la valeur réelle était inférieure. La bonne pratique consiste à déclarer une valeur sincère et documentée (avis de valeur d'un notaire ou de plusieurs agences, ventes comparables du quartier), et à la conserver dans le dossier.
Quelles exonérations vérifier avant de vendre ?
L'exonération de la résidence principale du défunt ne profite pas aux héritiers. En revanche, plusieurs cas peuvent supprimer ou réduire l'impôt, listés par impots.gouv.fr :
- Le bien est devenu votre résidence principale au moment de la vente : la plus-value de votre part est exonérée. Les cohéritiers qui n'y habitent pas restent imposés sur la leur.
- Prix de cession inférieur ou égal à 15 000 €, apprécié pour le bien ou la quote-part cédée : cas fréquent pour une parcelle, un garage ou une petite part indivise.
- Vendeur retraité ou invalide aux revenus modestes, sous conditions de revenu fiscal de référence de l'avant-dernière année et de non-assujettissement à l'IFI.
- Première cession d'un logement autre que la résidence principale, si vous n'avez pas été propriétaire de votre résidence principale au cours des quatre années précédentes et que vous réinvestissez le prix dans l'achat de votre résidence principale dans les 24 mois : l'exonération est proportionnelle à la somme réinvestie.
Qui déclare et paie l'impôt sur la plus-value ?
C'est le notaire qui calcule la plus-value, dépose la déclaration n° 2048-IMM et prélève l'impôt sur le prix de vente le jour de la signature : vous recevez le solde net. Chaque héritier est imposé sur sa propre quote-part.
Deux points restent de votre ressort :
- Reporter le montant de la plus-value sur votre déclaration de revenus de l'année suivante (formulaire 2042 C). Il n'est pas imposé une seconde fois, mais il entre dans votre revenu fiscal de référence, ce qui peut faire perdre certaines aides ou exonérations sous conditions de ressources.
- Anticiper la surtaxe lorsque la plus-value nette imposable de votre part dépasse 50 000 € : elle s'ajoute à l'impôt et se calcule également chez le notaire.
Les coûts à anticiper pendant que le bien attend
Entre le décès et la vente, le bien coûte de l'argent aux héritiers, et certaines obligations sont souvent oubliées :
- Taxe foncière de l'année, due par les héritiers, et taxe d'habitation sur les résidences secondaires si le logement reste meublé et non occupé au 1er janvier. Un logement vide depuis plus d'un an peut, dans certaines communes, relever de la taxe sur les logements vacants.
- Déclaration d'occupation sur le service « Gérer mes biens immobiliers » : en tant que nouveaux propriétaires, vous devez déclarer qui occupe le bien, sous peine d'amende. Voir notre guide sur la déclaration d'occupation des biens immobiliers.
- Diagnostics obligatoires avant la promesse de vente : DPE, amiante, plomb, électricité selon l'âge du bien. Un DPE classé F ou G pèse sur le prix ; notre guide sur les diagnostics immobiliers détaille leur durée de validité.
FAQ : vendre un bien hérité
Si on vend moins cher que la valeur déclarée, peut-on récupérer une partie des droits de succession ?
C'est possible, mais pas automatique. Les héritiers doivent déposer une déclaration rectificative et prouver que la valeur réelle au jour du décès était inférieure à celle déclarée, par exemple avec des ventes comparables. La vente du bien lui-même, si elle intervient dans un délai raisonnable et sans circonstance particulière, est un argument recevable. L'administration n'est pas tenue d'accepter : un refus peut être contesté devant le tribunal judiciaire.
Un héritier peut-il racheter la part des autres au lieu de vendre à un tiers ?
Oui, par un partage avec soulte : l'héritier qui conserve le bien verse à ses cohéritiers une somme correspondant à leur part, et un droit de partage est dû. Lorsque ce partage porte sur un bien de la succession et n'intervient qu'entre membres de l'indivision d'origine (ou leurs conjoints, ascendants, descendants), il n'est pas traité comme une vente : les cohéritiers qui reçoivent la soulte ne paient pas d'impôt sur la plus-value, selon le BOFiP consacré à ces partages. C'est souvent plus économique qu'une vente suivie d'un rachat. Le notaire chiffre les deux options.
La plus-value est-elle due si le bien était loué au moment du décès ?
Oui, les règles de calcul sont les mêmes que pour un logement vide : valeur déclarée au décès, frais réels, durée de détention à partir du décès. Le bail en cours continue et la valeur d'un bien occupé est généralement inférieure, ce qui doit être pris en compte dès la déclaration de succession. Pour vendre libre, il faut respecter les règles du congé pour vendre, présentées dans notre guide sur la vente d'un logement loué.