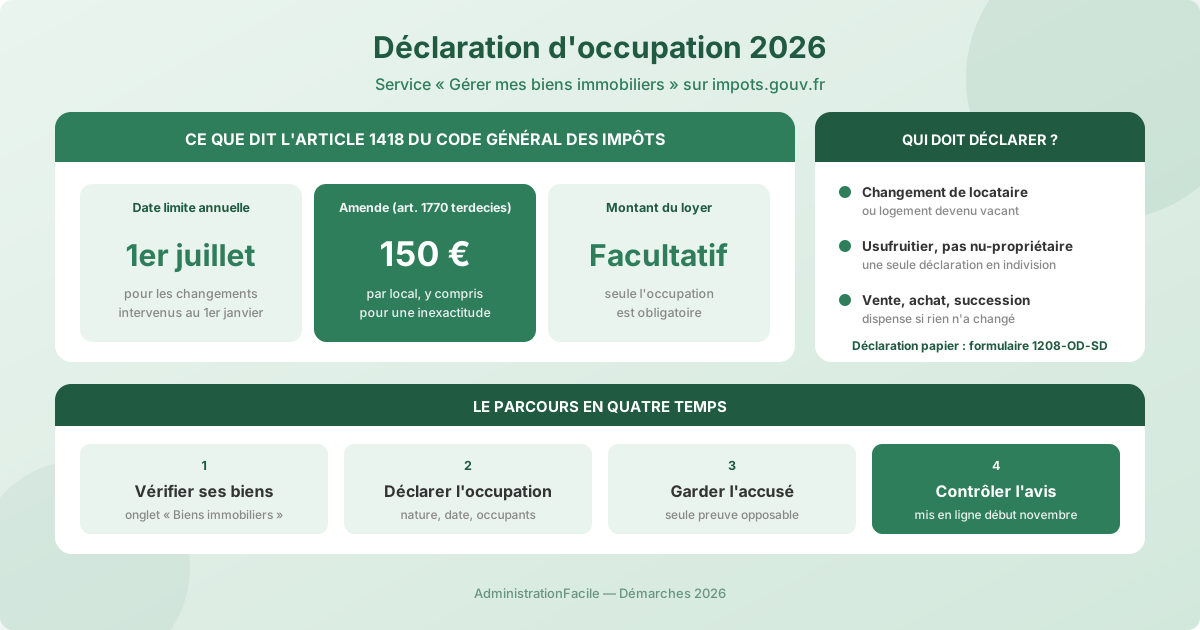
Tout propriétaire d'un local d'habitation doit déclarer à l'administration fiscale qui occupe ce local et à quel titre, avant le 1er juillet de chaque année, dès lors que la situation a changé. L'oubli, l'omission ou l'inexactitude sont sanctionnés d'une amende de 150 € par local. La déclaration se fait dans le service « Gérer mes biens immobiliers » (GMBI) de l'espace particulier sur impots.gouv.fr — et le montant du loyer, lui, reste facultatif.
L'échéance du 1er juillet 2026 est passée. Ce tutoriel sert donc surtout à deux choses : régulariser maintenant et savoir exactement quoi vérifier pour éviter qu'un impôt local soit établi à partir d'une situation d'occupation périmée.
Étape 1 — Vérifier si vous êtes concerné cette année
L'obligation posée par l'article 1418 du code général des impôts vise tous les propriétaires de locaux affectés à l'habitation : particuliers, indivisions, SCI, usufruitiers. Elle ne dépend ni du revenu, ni du nombre de biens.
Mais elle n'est pas annuelle au sens strict. Le même article dispense de déclaration les propriétaires dont aucune information n'a changé depuis la dernière déclaration transmise. Vous n'avez donc rien à faire si votre situation est stable et déjà déclarée.
Les changements qui déclenchent l'obligation
- Changement de locataire, ou fin de bail suivie d'une vacance ;
- Changement de nature d'occupation : la résidence secondaire devient résidence principale, le logement passe en location saisonnière, un proche s'installe à titre gratuit ;
- Logement devenu vacant, inhabitable ou en travaux ;
- Vente ou achat du bien, y compris quand la vente intervient logement occupé — cas fréquent détaillé dans notre guide sur la vente d'un logement loué ;
- Succession : après le règlement, l'occupation du bien hérité doit être déclarée.
Qui déclare, quand plusieurs personnes sont propriétaires
C'est le point qui bloque le plus souvent. En cas de démembrement, c'est l'usufruitier qui déclare, pas le nu-propriétaire. En indivision, une seule déclaration est attendue par bien, quel que soit le nombre d'indivisaires : il faut donc se coordonner plutôt que déclarer chacun de son côté. Pour une SCI, la déclaration passe par l'espace professionnel de la société, pas par l'espace personnel des associés.
Étape 2 — Ouvrir GMBI et contrôler la liste de vos locaux
Connectez-vous à votre espace particulier sur impots.gouv.fr, directement ou via FranceConnect, puis ouvrez l'onglet « Biens immobiliers » (présentation du service).
Vous y trouvez la liste des locaux que l'administration vous attribue, avec pour chacun le descriptif cadastral et la situation d'occupation connue. Trois contrôles à faire avant toute déclaration :
- Des biens manquent-ils ? Un achat récent peut n'être pas encore rattaché.
- Des biens y figurent-ils à tort ? Un logement vendu l'an dernier qui apparaît toujours produira mécaniquement un avis de taxe d'habitation à votre nom.
- Le descriptif est-il exact ? Surface, dépendances, nombre de pièces alimentent la valeur locative cadastrale, donc le montant de la taxe foncière et de la taxe d'habitation sur résidence secondaire.
Ces anomalies ne se corrigent pas toutes par la déclaration d'occupation : une erreur de descriptif se signale séparément, depuis la fiche du bien ou par la messagerie sécurisée.
Étape 3 — Déclarer la nouvelle situation d'occupation
Depuis la fiche du bien, ouvrez la déclaration d'occupation et renseignez, pour chaque local concerné :
- la nature de l'occupation : occupé par vous-même à titre de résidence principale ou secondaire, loué en longue durée (nu ou meublé), loué en location saisonnière, occupé à titre gratuit, ou vacant ;
- la date de début de cette situation ;
- l'identité des occupants lorsque le local est occupé par des tiers : nom, prénom, date de naissance ;
- le montant du loyer, qui reste facultatif : seule la déclaration d'occupation est obligatoire. Ne pas le renseigner n'expose à aucune sanction.
Un point de vigilance sur la date : c'est la situation au 1er janvier qui détermine la taxe d'habitation de l'année. Un changement de locataire survenu en mars 2026 ne modifie pas l'imposition 2026, mais doit être déclaré pour l'imposition 2027. Déclarer la bonne date d'effet est donc plus important que déclarer vite.
Conservez l'accusé de dépôt affiché en fin de parcours : il permet de justifier la date et le contenu de votre déclaration en cas de contestation ultérieure.
Étape 4 — Régulariser après le 1er juillet, ou déclarer sans accès en ligne
Le délai légal est dépassé pour 2026, mais cela ne dispense pas de déclarer la nouvelle situation. Régularisez sans attendre afin que l'administration dispose d'informations à jour.
L'amende de 150 € par local prévue à l'article 1770 terdecies du code général des impôts frappe aussi bien le défaut de déclaration que l'omission ou l'inexactitude. Elle est due par local, ce qui change l'échelle du risque pour un multipropriétaire : cinq lots non déclarés, ce sont 750 €.
Si vous n'avez pas d'accès en ligne, la déclaration existe en version papier : le formulaire 1208-OD-SD, disponible sur impots.gouv.fr, se dépose auprès de votre service des impôts. Le service d'assistance téléphonique des impôts peut également saisir la déclaration à votre place.
Étape 5 — Vérifier l'effet sur vos avis de l'automne
Les avis de taxe d'habitation sur les résidences secondaires sont mis en ligne début novembre, pour un paiement à la mi-décembre. C'est à ce moment que se révèlent les déclarations d'occupation périmées.
Trois avis à contrôler ligne à ligne :
- une taxe d'habitation sur un logement vendu : la situation d'occupation n'a pas été mise à jour ;
- une taxe d'habitation sur un logement devenu votre résidence principale : la nature d'occupation est restée « secondaire » ;
- une taxe sur les logements vacants (TLV ou THLV) alors que le logement était loué : la période de vacance déclarée n'a pas été clôturée.
Dans les trois cas, la correction se fait en deux temps : mise à jour de la situation dans GMBI, puis réclamation par la messagerie sécurisée. Réclamer ne suspend pas l'obligation de payer : demandez expressément le sursis de paiement dans le même message. Le détail du calcul, des exonérations et des délais de contestation figure dans notre guide sur la taxe d'habitation des résidences secondaires.
Les erreurs fréquentes qui déclenchent un avis à tort
1. Croire que la déclaration de revenus suffit. Les revenus fonciers déclarés au printemps ne mettent pas à jour la situation d'occupation : ce sont deux obligations distinctes, comme le rappelle la notice officielle de la déclaration d'occupation. Le régime d'imposition des loyers, lui, se traite dans notre guide sur la déclaration des revenus fonciers.
2. Déclarer chacun de son côté en indivision. Les déclarations concurrentes se contredisent et produisent des incohérences difficiles à défaire.
3. Laisser un logement en « vacant » après la relocation. La vacance non clôturée est l'une des causes classiques d'une taxe sur les logements vacants indue.
4. Oublier les dépendances. Garage, cave ou parking rattachés à l'habitation suivent le régime du logement et figurent dans la base d'imposition.
5. Confondre location saisonnière et location longue durée. Le meublé de tourisme obéit à des obligations propres, notamment d'enregistrement en mairie, détaillées dans notre guide sur les meublés de tourisme.
FAQ
Faut-il refaire la déclaration d'occupation chaque année ?
Non, si rien n'a changé. L'article 1418 du code général des impôts dispense expressément de déclaration les propriétaires dont aucune information transmise n'a évolué depuis la dernière déclaration. L'échéance du 1er juillet ne concerne donc que les biens dont l'occupation a été modifiée : nouveau locataire, vacance, changement d'usage, vente ou achat.
L'amende de 150 € est-elle réellement appliquée aux particuliers ?
Le texte la prévoit sans condition, par local et pour toute omission ou inexactitude. Dans les faits, l'administration a annoncé une application progressive et a privilégié l'accompagnement lors des premières campagnes. Compter sur cette tolérance reste un pari : une régularisation spontanée coûte moins cher qu'un rappel, et elle évite surtout une imposition établie sur une situation fausse.
Le montant du loyer est-il obligatoire dans GMBI ?
Non. Seule la déclaration d'occupation elle-même est obligatoire ; la saisie du loyer mensuel est proposée mais facultative, et son absence n'est pas sanctionnée. Elle sert à l'administration à affiner sa connaissance du marché locatif, pas à établir votre imposition.
Qui doit déclarer quand le bien est en usufruit ou en indivision ?
En cas de démembrement, la déclaration incombe à l'usufruitier, qui a la jouissance du bien ; le nu-propriétaire n'a rien à faire. En indivision, une seule déclaration est attendue pour le bien : les indivisaires doivent désigner celui qui la dépose, faute de quoi des déclarations divergentes viendront se contredire dans le dossier fiscal.