Une avance sur assurance-vie est un prêt que vous accorde votre assureur, garanti par l'épargne de votre contrat. Contrairement à un rachat, elle ne retire rien du contrat : votre épargne continue de fructifier et aucun impôt n'est prélevé. En échange, vous payez des intérêts et vous devez la rembourser. Elle est plafonnée à la valeur de rachat et n'existe que si votre contrat la prévoit.
Ce guide vous aide à trancher entre avance et rachat partiel, chiffres à l'appui. Il détaille aussi ce qui se passe si l'avance n'est pas remboursée, et le cas où l'administration fiscale peut la traiter comme un rachat déguisé.
Qu'est-ce qu'une avance sur assurance-vie, juridiquement ?
Le socle est l'article L132-21 du code des assurances : dans la limite de la valeur de rachat du contrat, l'assureur peut consentir des avances au souscripteur. Le verbe compte : l'assureur n'y est pas obligé. C'est votre contrat (les conditions générales) qui dit si l'avance est possible et fixe :
- le montant maximal, qui ne peut jamais dépasser la valeur de rachat ;
- la durée et les éventuels renouvellements ;
- le taux d'intérêt et sa périodicité de paiement ;
- les modalités de remboursement.
L'administration fiscale décrit l'avance comme un prêt dont le souscripteur paie les intérêts, et qui ne diminue pas l'épargne gérée par l'assureur (BOFiP, BOI-RPPM-RCM-20-10-20-50). Concrètement, votre épargne reste investie et continue de produire des intérêts ou des plus-values pendant que vous utilisez l'argent prêté. Service-Public rappelle qu'elle est pensée pour un besoin temporaire de trésorerie et qu'elle peut représenter un coût important (fiche assurance-vie).
Avance ou rachat partiel : lequel coûte le moins ?
Le rachat partiel est définitif et fiscalisé sur la part de gains qu'il contient. L'avance est temporaire, non fiscalisée, mais payante.
| Critère | Avance | Rachat partiel |
|---|---|---|
| Nature | Prêt de l'assureur | Retrait définitif d'épargne |
| Impôt et prélèvements sociaux | Aucun au versement | Sur la part de gains du retrait |
| Coût | Intérêts fixés par le contrat | Fiscalité, et épargne qui ne travaille plus |
| Épargne du contrat | Reste investie | Diminue du montant retiré |
| Remboursement | Obligatoire, à l'échéance prévue | Aucun ; vous pouvez reverser plus tard, sans y être tenu |
| Possible sans clause au contrat | Non | Oui, sauf bénéficiaire acceptant |
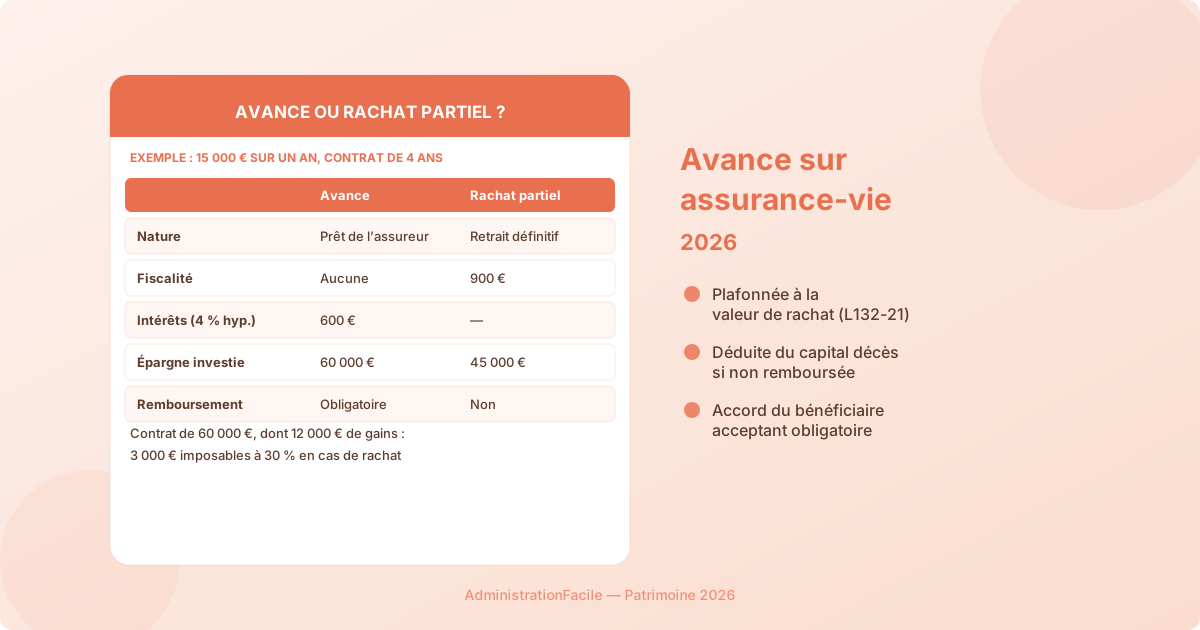
Exemple chiffré. Votre contrat, ouvert il y a 4 ans, vaut 60 000 € dont 48 000 € de versements et 12 000 € de gains. Vous avez besoin de 15 000 € pendant un an, en attendant la vente d'un bien.
- Rachat partiel de 15 000 €. Part de gains imposable : 15 000 − 48 000 × (15 000 / 60 000) = 3 000 €. Pour ce contrat de moins de 8 ans, l'exemple suppose des versements effectués depuis le 27 septembre 2017 et des prélèvements sociaux qui n'ont pas déjà été acquittés : 12,8 % d'impôt + 17,2 % de prélèvements sociaux, soit 900 €. Le montant réel dépend notamment de la date des versements et des prélèvements sociaux déjà retenus sur le fonds en euros. Dans tous les cas, 15 000 € sortent définitivement du contrat. Le détail du calcul est expliqué dans notre guide de la fiscalité des rachats d'assurance-vie.
- Avance de 15 000 € sur un an. Aucune fiscalité. Le coût est celui des intérêts : avec un taux hypothétique de 4 % par an, 600 €, pendant que les 60 000 € restent investis. Le taux réel est celui de votre contrat : demandez-le avant de décider.
Le même besoin sur un contrat de plus de 8 ans change la conclusion. Les 3 000 € de gains passent sous l'abattement annuel de 4 600 € (9 200 € pour un couple) : l'impôt sur le revenu est nul. Dans l'hypothèse où les prélèvements sociaux n'ont pas déjà été acquittés, ils représentent 516 €. Si votre besoin est durable, le rachat est alors généralement plus simple et moins cher qu'une avance renouvelée pendant des années.
Quand l'avance est-elle la bonne solution ?
L'avance se justifie quand trois conditions sont réunies :
- Le besoin est temporaire et le remboursement assuré : vente immobilière en cours, prime ou héritage attendus, décalage de trésorerie de quelques mois.
- Un rachat coûterait cher : contrat de moins de 8 ans, gains importants, ou gains annuels déjà consommés au-delà de l'abattement.
- Le taux de l'avance est raisonnable au regard de ce que rapporte votre épargne et de ce que coûterait un rachat.
Elle n'est pas la bonne solution si vous n'êtes pas sûr de pouvoir rembourser, si le besoin est permanent (compléter une retraite, par exemple : des rachats programmés sont plus adaptés), ou si un prêt bancaire classique est moins cher. Pour aider un proche plutôt que vous-même, un prêt familial bien documenté est souvent plus lisible.
Que se passe-t-il si l'avance n'est pas remboursée ?
Au décès de l'assuré, l'assureur déduit l'avance non remboursée (et les intérêts dus) des sommes versées aux bénéficiaires, comme l'a rappelé l'administration fiscale (BOFiP, ACTU-2018-00006). Vos bénéficiaires reçoivent donc moins que la valeur affichée du contrat. Si vous comptez sur l'assurance-vie pour transmettre, gardez-le en tête et prévenez vos proches ; notre guide de l'assurance-vie dans la succession détaille la fiscalité applicable aux bénéficiaires.
Lors d'un rachat ultérieur, l'avance est remboursée en priorité sur les sommes rachetées. Pour le calcul de l'impôt, l'administration retient le montant du rachat avant déduction de ce remboursement : l'avance ne réduit donc pas la base imposable du rachat.
Le risque de requalification en rachat
L'avance n'est pas imposée parce qu'elle est un prêt. Mais le même bulletin officiel prévoit que l'administration peut démontrer que, sous couvert d'avances, le souscripteur a en réalité voulu disposer définitivement de son épargne pour éluder ou atténuer l'impôt (BOI-RPPM-RCM-20-10-20-50). L'avance est alors imposée comme un rachat.
Aucune liste officielle de critères n'est publiée. Le bon sens suffit à éviter le risque : payez les intérêts, remboursez à l'échéance, et n'enchaînez pas les avances qui ne sont jamais soldées. Une avance qui ressemble à un retrait définitif sera traitée comme tel.
Bénéficiaire acceptant : son accord est obligatoire
Si le bénéficiaire de votre contrat a accepté sa désignation, vous ne pouvez plus obtenir d'avance sans son accord : l'article L132-9 du code des assurances interdit alors à l'assureur de vous en consentir une. La même règle vaut pour les rachats. C'est l'une des conséquences, souvent oubliées, de l'acceptation du bénéfice : voir notre guide sur la clause bénéficiaire.
Checklist avant de demander une avance
- Vos conditions générales prévoient-elles l'avance ? Sinon, la question est close.
- Quel est le taux d'intérêt, est-il fixe ou révisable, et quand les intérêts sont-ils payés ?
- Quelle est la durée, et l'avance est-elle renouvelable ?
- Quel montant maximal l'assureur accepte-t-il, en particulier si votre épargne est investie en unités de compte, dont la valeur varie ?
- Que coûterait un rachat partiel du même montant, compte tenu de l'âge du contrat et de l'abattement déjà utilisé cette année ?
- Pouvez-vous rembourser à l'échéance de manière certaine ?
Faites la demande par écrit à votre assureur, conservez l'avenant ou le contrat de prêt qu'il vous adresse et notez l'échéance de remboursement.