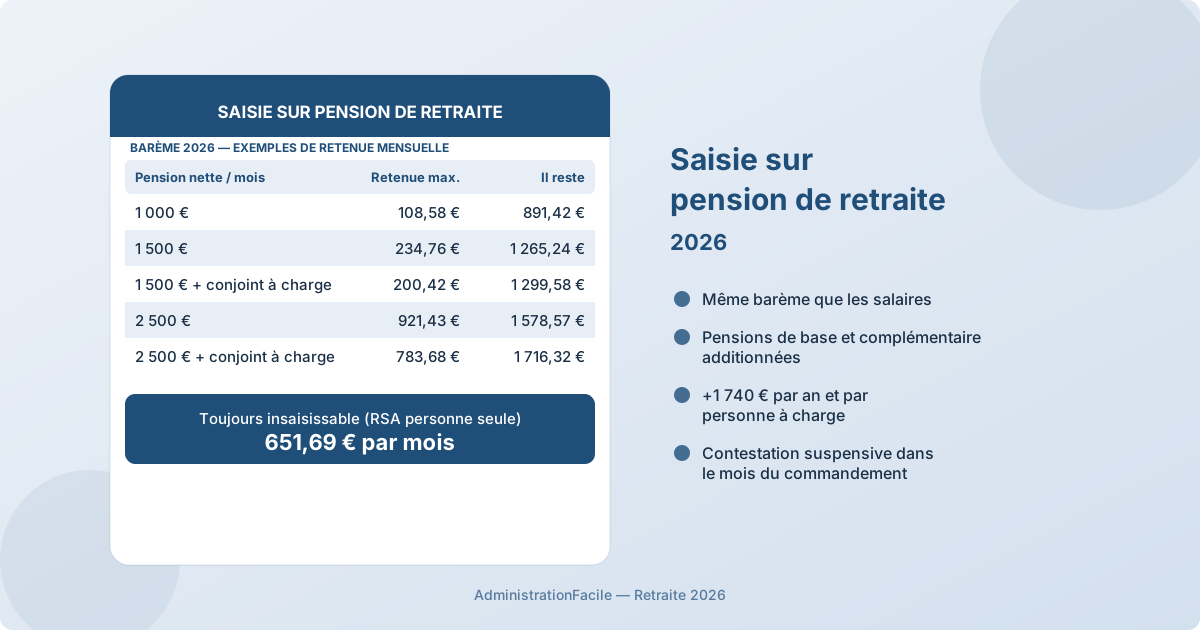
Oui, une pension de retraite peut être saisie par un créancier. Mais jamais en totalité : la loi la traite comme un salaire. Seule une fraction, fixée par un barème revu chaque année, peut être prélevée, et le retraité conserve toujours au moins 651,69 € par mois (montant du RSA pour une personne seule depuis avril 2026). Pour une pension nette de 1 500 €, la retenue maximale est d'environ 235 € par mois.
Ce guide s'adresse au retraité qui reçoit un commandement de payer ou constate une retenue sur sa pension, et à l'enfant qui aide un parent endetté. Il donne le barème 2026, trois exemples chiffrés, les cas où le barème ne s'applique pas (pension alimentaire, fisc, hôpital) et les recours utiles.
Une pension de retraite est-elle saisissable ?
Oui. L'article L355-2 du code de la sécurité sociale pose le principe : les pensions sont « cessibles et saisissables dans les mêmes conditions et limites que les salaires ». Le portail commun des régimes le confirme pour l'ensemble des retraites, base et complémentaire : elles peuvent être saisies dans les mêmes conditions et limites que les salaires.
Deux conséquences pratiques :
- Le créancier ne s'adresse pas à vous mais à votre caisse. C'est la Cnav, la MSA, l'AGIRC-ARRCO ou le service des retraites de l'État qui opère la retenue avant de vous verser le solde.
- Toutes vos pensions sont additionnées. Quand les sommes proviennent de plusieurs payeurs, la fraction saisissable se calcule sur l'ensemble des revenus, et non caisse par caisse. Un polypensionné ne bénéficie donc pas de plusieurs fois la tranche la plus protégée.
Le minimum vieillesse n'échappe pas à la règle, contrairement à une idée répandue : l'article L815-10 du code de la sécurité sociale rend l'ASPA saisissable dans les mêmes limites que les salaires. En pratique, un bénéficiaire de l'ASPA dispose de ressources si proches du minimum garanti que la part réellement prélevable reste très faible.
Le barème 2026 des fractions saisissables
Le barème est revalorisé chaque 1ᵉʳ janvier. Pour 2026, il résulte du décret n° 2025-1299 du 24 décembre 2025. Il s'applique par tranches, sur le montant net annuel perçu au cours des douze mois précédant la saisie, comme l'impôt sur le revenu : chaque tranche n'est prélevée qu'à hauteur de sa fraction.
| Tranche de revenu net annuel | Équivalent mensuel | Fraction saisissable |
|---|---|---|
| Jusqu'à 4 480 € | Jusqu'à 373 € | 1/20ᵉ |
| De 4 480 € à 8 730 € | De 373 € à 728 € | 1/10ᵉ |
| De 8 730 € à 13 000 € | De 728 € à 1 083 € | 1/5ᵉ |
| De 13 000 € à 17 230 € | De 1 083 € à 1 436 € | 1/4 |
| De 17 230 € à 21 470 € | De 1 436 € à 1 789 € | 1/3 |
| De 21 470 € à 25 810 € | De 1 789 € à 2 151 € | 2/3 |
| Au-delà de 25 810 € | Au-delà de 2 151 € | Totalité |
Les équivalents mensuels sont arrondis ; le calcul officiel se fait sur les seuils annuels.
Personnes à charge : chaque seuil est relevé de 1 740 € par an (145 € par mois) et par personne. Comptent le conjoint, partenaire de Pacs ou concubin dont les ressources sont inférieures au RSA, et l'enfant ouvrant droit aux prestations familiales. Cette majoration n'est pas automatique : c'est à vous de la justifier auprès du commissaire de justice ou de la caisse, comme le rappelle l'actualité Service-Public consacrée au barème 2026.
Combien peut-on prélever sur votre pension ? Trois exemples
Calculs réalisés sur le barème 2026, pour une pension nette stable sur douze mois.
| Pension nette mensuelle | Situation | Retenue maximale / mois | Il vous reste |
|---|---|---|---|
| 1 000 € | Seul | 108,58 € | 891,42 € |
| 1 500 € | Seul | 234,76 € | 1 265,24 € |
| 1 500 € | Conjoint à charge | 200,42 € | 1 299,58 € |
| 2 500 € | Seul | 921,43 € | 1 578,57 € |
| 2 500 € | Conjoint à charge | 783,68 € | 1 716,32 € |
Détail pour 1 500 € nets par mois (18 000 € par an), sans personne à charge : 1/20ᵉ de 4 480 € (224 €) + 1/10ᵉ de 4 250 € (425 €) + 1/5ᵉ de 4 270 € (854 €) + 1/4 de 4 230 € (1 057,50 €) + 1/3 de 770 € (256,67 €) = 2 817,17 € par an, soit 234,76 € par mois.
Ce que montre le tableau : la retenue grimpe très vite au-delà de 2 150 € de pension, parce que la totalité de ce qui dépasse le dernier seuil est saisissable. Un retraité à 2 500 € perd près de 37 % de sa pension, contre 11 % à 1 000 €.
Quel minimum vous reste-t-il toujours ?
Quelle que soit la dette, une somme égale au montant forfaitaire du RSA pour une personne seule est absolument insaisissable. Il s'élève à 651,69 € depuis le 1ᵉʳ avril 2026. Cette protection joue même quand le barème ne s'applique pas, notamment pour une pension alimentaire.
Une deuxième protection s'applique quand la saisie vise votre compte bancaire plutôt que la pension à la source : c'est le solde bancaire insaisissable. La banque doit laisser à votre disposition, sans démarche de votre part, une somme égale au RSA pour une personne seule, quelle que soit la composition du foyer.
Le piège à connaître : le solde bancaire insaisissable ne protège que 651,69 €. Si votre pension vient d'être versée et que le créancier saisit le compte, le reste peut être bloqué. L'Assurance retraite indique qu'il faut alors demander à sa caisse une attestation de la part insaisissable de la retraite et la présenter à la banque dans les 15 jours suivant la notification de la saisie. Sans cette démarche, la banque ne peut pas deviner quelle part du solde provient d'une pension.
Comment se déroule une saisie sur pension depuis juillet 2025 ?
Depuis le 1ᵉʳ juillet 2025, la saisie des rémunérations et des pensions ne passe plus par le juge mais par un commissaire de justice (ex-huissier), en application du décret n° 2025-125 du 12 février 2025. La Cnav a adapté ses procédures d'opposition sur les pensions en conséquence.
- Commandement de payer. Le commissaire de justice, mandaté par un créancier muni d'un titre exécutoire (jugement, injonction de payer…), vous signifie un commandement. Il est inscrit au registre numérique des saisies des rémunérations.
- Un mois pour réagir. Vous pouvez payer, négocier un échéancier avec le créancier, ou contester. C'est la période la plus utile : une contestation formée dans le mois suspend la procédure.
- Procès-verbal de saisie. Passé ce délai, le commissaire de justice signifie la saisie à votre caisse de retraite. Il doit le faire dans les trois mois qui suivent le commandement, sinon ce dernier devient caduc et tout est à refaire.
- Retenues mensuelles. La caisse prélève chaque mois la fraction saisissable et la reverse. La retenue cesse quand la dette, intérêts et frais compris, est soldée.
Contester : le juge de l'exécution du tribunal judiciaire peut être saisi à tout moment. Motifs typiques : dette déjà réglée ou prescrite, erreur de calcul de la fraction, personne à charge non prise en compte, titre exécutoire irrégulier.
Quand le barème ne s'applique pas
Trois créanciers échappent, en tout ou partie, au barème ordinaire.
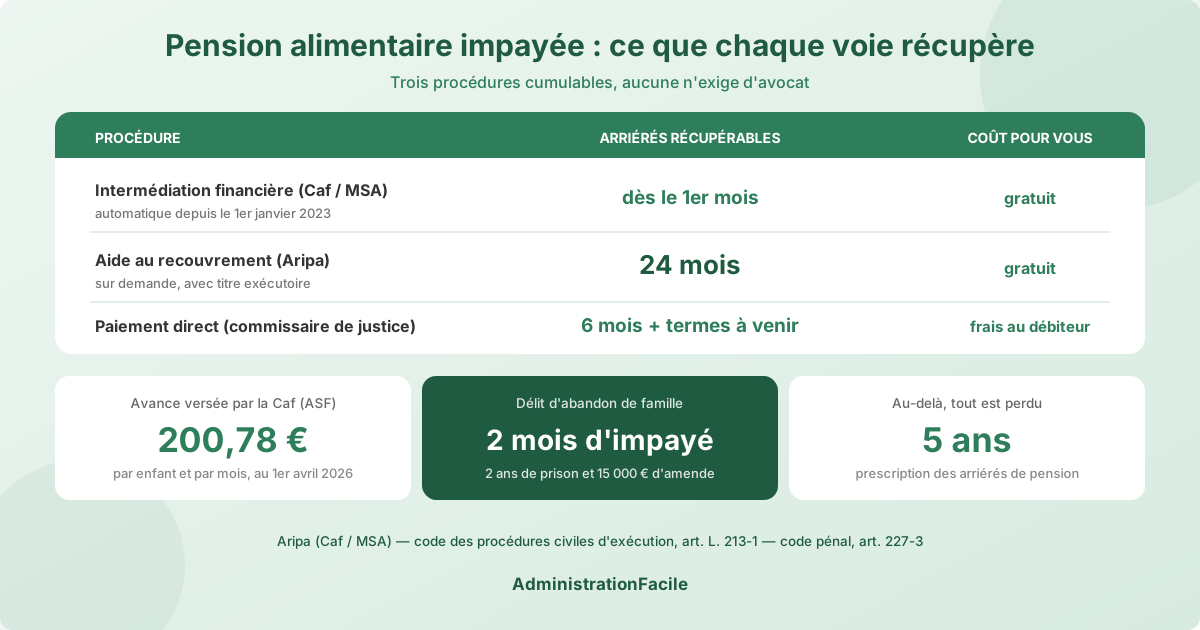
La pension alimentaire. Un créancier d'aliments (ex-conjoint, enfant) peut recourir au paiement direct auprès de votre caisse. Il récupère l'échéance courante et jusqu'à six mois d'arriérés, prélevés sur l'intégralité de la pension, y compris la part normalement protégée par le barème. Seule la somme égale au RSA reste garantie. C'est le mécanisme que décrit, côté créancier, notre guide sur la pension alimentaire impayée.
Le fisc et les organismes publics. L'administration fiscale n'a pas besoin de commissaire de justice : elle adresse directement à votre caisse une saisie administrative à tiers détenteur (SATD). Quand elle vise une pension, elle respecte la quotité saisissable des salaires. Pour la contester, une réclamation écrite préalable est obligatoire dans les deux mois auprès de la direction départementale des finances publiques. Si la dette est fondée mais que vous ne pouvez pas la régler d'un coup, mieux vaut demander un plan de règlement avant la saisie : voir notre guide sur les difficultés de paiement des impôts.
L'hôpital et les caisses pour frais d'hospitalisation. L'article L355-2 autorise, pour ces seules créances, une retenue pouvant atteindre 90 % de la pension. C'est la situation typique d'un séjour hospitalier ou d'une facture de soins restée impayée.
Trop-perçu de retraite : ce n'est pas une saisie
Si votre caisse vous a versé trop, elle ne passe pas par un commissaire de justice : elle récupère la somme en retenant une partie de vos pensions futures. Elle dispose pour cela d'un délai de deux ans à compter du paiement, sauf fraude ou fausse déclaration. Au-delà de ce délai, la somme n'est plus réclamable : vérifiez toujours la date des versements visés par la notification.
Les erreurs qui coûtent cher
- Laisser passer le mois qui suit le commandement. C'est la seule fenêtre où une contestation suspend la procédure. Après, la retenue commence pendant l'examen de votre recours.
- Ne pas déclarer ses personnes à charge. Un conjoint sans ressources relève chaque seuil de 1 740 € par an : pour 2 500 € de pension, cela représente environ 138 € de moins prélevés chaque mois.
- Oublier l'attestation de la caisse en cas de saisie sur compte. Le solde bancaire insaisissable ne couvre que 651,69 € ; le reste de la pension n'est libéré que sur justificatif.
- Rembourser plusieurs créanciers dans le désordre. Quand les saisies s'accumulent, un dossier de surendettement auprès de la Banque de France peut suspendre les procédures en cours, là où les négociations au cas par cas s'épuisent.
Questions fréquentes
La retraite complémentaire AGIRC-ARRCO peut-elle être saisie ?
Oui. La retraite complémentaire est saisissable comme la pension de base, dans les mêmes limites. Surtout, les deux sont additionnées pour appliquer le barème : un créancier ne peut pas cibler la seule complémentaire pour échapper aux tranches protectrices, et vous ne pouvez pas faire valoir la tranche la plus basse deux fois.
Une caisse de retraite peut-elle refuser une saisie ?
Non, une caisse ne peut pas refuser d'exécuter une saisie régulièrement signifiée. En revanche, elle doit appliquer le barème et la fraction insaisissable. Si la retenue vous paraît supérieure au barème, demandez-lui le détail du calcul par écrit, puis saisissez le juge de l'exécution si l'erreur persiste.
Combien de temps dure une saisie sur pension ?
Une saisie sur pension dure jusqu'au paiement complet de la dette, des intérêts et des frais de procédure. Avec une petite pension, la fraction prélevable est faible et la saisie peut s'étaler sur des années : c'est souvent le signe qu'un plan de surendettement serait plus adapté qu'un remboursement par retenues successives.