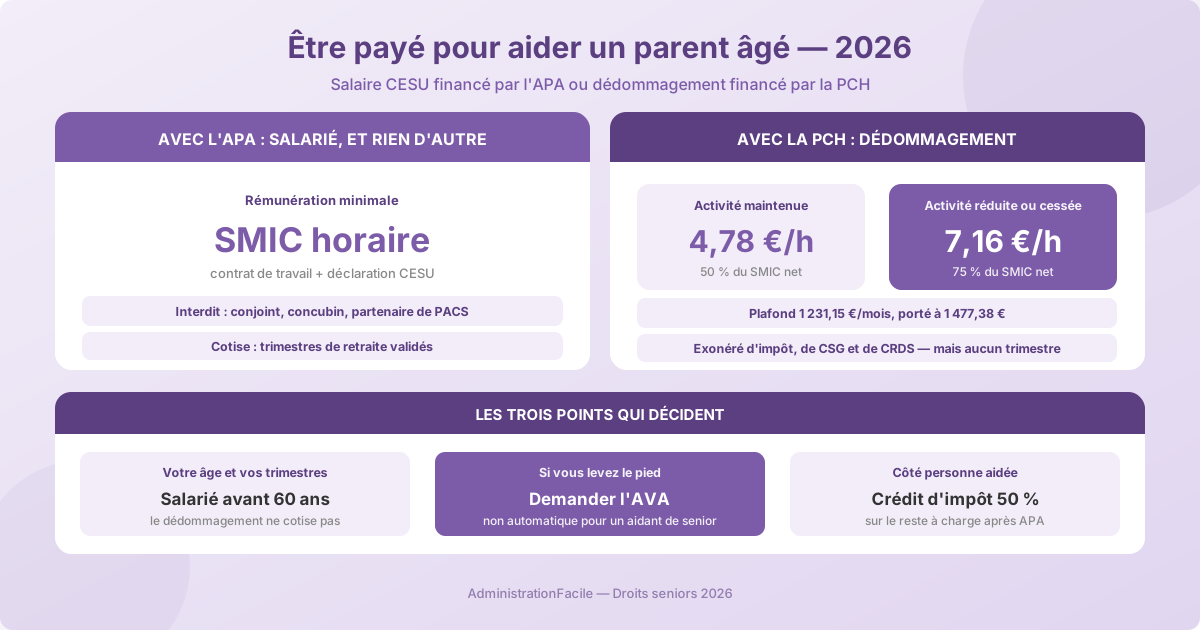
Oui, un proche qui accompagne un parent dépendant peut être rémunéré — mais pas de la même façon selon l'aide perçue. Avec l'APA, il n'existe qu'une voie : devenir salarié de la personne aidée, déclaré au CESU, ce qui est ouvert à tous les membres de la famille sauf au conjoint, concubin ou partenaire de PACS. Avec la PCH, une seconde voie existe, le dédommagement d'aidant familial, payé 4,78 € de l'heure en 2026, ou 7,16 € si l'aidant a réduit son activité professionnelle.
Ces deux voies n'ont ni la même fiscalité, ni les mêmes conséquences sur la retraite de l'aidant, ni le même coût pour la personne aidée. Ce guide les compare chiffres en main, et signale les deux angles morts qui se découvrent trop tard : les trimestres de retraite que le dédommagement ne produit pas, et l'équilibre à trouver avec les frères et sœurs le jour de la succession.
APA ou PCH : deux régimes qui ne permettent pas la même chose
| APA (dépendance liée à l'âge) | PCH (handicap) | |
|---|---|---|
| Public | 60 ans et plus, GIR 1 à 4 | Handicap survenu en principe avant 60 ans |
| Salarier un proche | Oui, sauf conjoint, concubin ou partenaire de PACS | Oui, mais seulement dans des situations très encadrées |
| Dédommager un proche sans contrat | Non | Oui, tarif horaire fixé nationalement |
| Cadre du versement | Contrat de travail + déclaration CESU | Somme forfaitaire, hors salariat |
| Cotisations et droits sociaux | Oui (retraite, chômage, maladie) | Non |
La distinction décisive tient en une ligne : l'APA ne connaît pas le dédommagement. Un enfant qui aide son parent bénéficiaire de l'APA ne peut être rémunéré qu'en devenant son salarié, avec tout ce que cela implique — contrat écrit, bulletins de paie, congés payés. Le « forfait aidant » dont on entend parler relève de la PCH, c'est-à-dire du champ du handicap, pas de celui de la dépendance liée à l'âge.
Salarier un proche avec l'APA : ce que la loi autorise, et ce qu'elle interdit
L'article L232-7 du code de l'action sociale et des familles est explicite : le bénéficiaire de l'APA « peut employer un ou plusieurs membres de sa famille, à l'exception de son conjoint, de son concubin ou de la personne avec laquelle il a conclu un pacte civil de solidarité ».
Autrement dit : un enfant, un gendre, une belle-fille, un neveu, un frère peuvent être salariés. L'époux ou la compagne, jamais. C'est la règle qui surprend le plus, parce qu'elle exclut précisément la personne qui, en pratique, assume l'essentiel de l'aide au quotidien.
Trois conditions à respecter pour que le montage tienne :
- Un vrai contrat de travail. Horaires, tâches, rémunération au moins égale au SMIC et à la convention collective des particuliers employeurs. Un emploi fictif destiné à faire transiter l'APA est requalifiable.
- Une déclaration à l'URSSAF via le CESU déclaratif, qui édite le bulletin de paie et calcule les cotisations. La mécanique complète est détaillée dans notre guide sur le CESU.
- Une information du conseil départemental, à laquelle le bénéficiaire est tenu après la notification de la décision d'APA : le plan d'aide identifie nommément l'intervenant retenu.
Le plafond reste celui du plan d'aide APA, fixé selon le GIR et minoré de la participation financière du bénéficiaire calculée d'après ses ressources. Rémunérer un proche ne crée pas d'enveloppe supplémentaire : cela réaffecte celle qui existe. Le montage du dossier et l'évaluation à domicile sont décrits dans notre tutoriel sur le dossier APA.
Le dédommagement PCH : 4,78 € ou 7,16 € de l'heure
Quand la personne aidée relève de la PCH, l'aide humaine peut être versée sous forme de dédommagement à un proche aidant, sans contrat de travail ni lien de subordination (Service-Public.fr).
Les tarifs sont fixés nationalement et indexés sur le SMIC net applicable aux emplois familiaux. Au 1er janvier 2026, d'après les tarifs PCH publiés par la CNSA :
- 4,78 € de l'heure — soit 50 % du SMIC horaire net — pour un aidant qui conserve son activité professionnelle ;
- 7,16 € de l'heure — 75 % du SMIC horaire net — pour un aidant qui réduit ou cesse son activité professionnelle ;
- un plafond mensuel de 1 231,15 €, porté à 1 477,38 € lorsque l'aidant a réduit ou abandonné son activité, ou lorsque la présence constante est indispensable.
Le dédommagement n'est pas un salaire : il n'ouvre ni droits au chômage, ni trimestres de retraite, ni couverture accident du travail. En contrepartie, il est exonéré d'impôt sur le revenu, de CSG et de CRDS en application du 9° ter de l'article 81 du code général des impôts — une règle méconnue, qui explique que d'anciennes sources parlent encore de bénéfices non commerciaux à déclarer.
Salaire ou dédommagement : ce que chacun rapporte réellement
| Salarié CESU | Dédommagement PCH | |
|---|---|---|
| Rémunération brute | Au moins le SMIC horaire | 4,78 € ou 7,16 € de l'heure |
| Impôt sur le revenu | Imposable en traitements et salaires | Exonéré |
| CSG / CRDS | Prélevées | Exonérées |
| Trimestres de retraite | Validés par les cotisations | Aucun |
| Chômage, maladie, accident du travail | Couverts | Non couverts |
| Formalités | Contrat, paie, congés payés | Suivi des heures et justificatifs |
Le dédommagement échappe à l'impôt et aux cotisations, mais il ne produit pas lui-même de droits sociaux. Les mêmes heures salariées peuvent produire des trimestres, un salaire porté au relevé de carrière et des droits à l'assurance chômage. Une éventuelle affiliation à l'AVA, présentée ci-dessous, doit toutefois être intégrée à la comparaison.
La question à se poser n'est donc pas seulement « qu'est-ce qui rapporte le plus ce mois-ci », mais aussi « quels droits sociaux chaque option me procure-t-elle ? ». La réponse dépend de la carrière de l'aidant, de son éventuelle affiliation à l'AVA et de sa situation professionnelle.
Ce que l'aide change pour votre propre retraite
Un aidant qui réduit ou cesse son activité pour accompagner un proche peut être affilié gratuitement à l'assurance vieillesse des aidants (AVA) : les cotisations sont alors prises en charge par la CAF ou la MSA, sans débours pour l'aidant.
Le point de vigilance est procédural : pour l'aidant d'une personne âgée en GIR 1 à 4 bénéficiaire de l'APA, l'affiliation n'est pas automatique — elle doit être demandée. Beaucoup d'aidants perdent ainsi des années de droits faute d'avoir déposé une demande auprès de leur caisse d'allocations familiales. Les conditions d'ouverture et les démarches sont exposées par Mon Parcours Handicap.
Ce dispositif se combine avec les autres droits des aidants — congé de proche aidant, allocation journalière, solutions de répit — que détaille notre guide sur les aides aux aidants familiaux.
Côté personne aidée : le crédit d'impôt et son exception
La personne aidée qui emploie un proche devient particulier employeur et relève à ce titre du crédit d'impôt emploi à domicile de 50 %, calculé sur les dépenses restant effectivement à sa charge, c'est-à-dire après déduction de l'APA. Notre article sur le crédit d'impôt emploi à domicile détaille les plafonds et les cases de déclaration.
Une exception mérite d'être connue, parce qu'elle prend souvent les familles à contre-pied dans le montage inverse : lorsque c'est l'enfant qui emploie son parent à son propre domicile, le crédit d'impôt lui est refusé si cet ascendant est susceptible de bénéficier de l'APA. Le sens de la relation d'emploi change donc l'avantage fiscal du tout au tout.
Ce qu'il faut vérifier avant de se lancer
- Le plan d'aide couvre-t-il réellement les heures envisagées ? Le nombre d'heures notifié, pas le besoin ressenti, fixe le plafond.
- La participation financière du bénéficiaire est proportionnelle à ses ressources : au-delà d'un certain revenu, une part significative reste à sa charge.
- L'équilibre avec les frères et sœurs. Rémunérer un seul enfant sur le patrimoine du parent crée des tensions au moment de la succession. Une rémunération régulière, déclarée et proportionnée est défendable ; des virements informels s'analysent souvent en donations rapportables.
- L'articulation avec l'obligation alimentaire. Les enfants doivent des aliments à leurs parents dans le besoin ; être rémunéré pour une aide effective n'y contrevient pas, mais les deux logiques se rencontrent, comme l'explique notre guide sur l'obligation alimentaire envers les parents.
- L'usure de l'aidant. Le salariat d'un proche ne remplace pas un service professionnel : au-delà d'un certain niveau de dépendance, l'intervention d'un service d'aide à domicile devient nécessaire, seule ou en complément.
Les erreurs fréquentes
1. Croire que l'APA permet un « forfait aidant ». Elle ne finance que des heures d'intervention, en emploi direct ou en service prestataire. Le dédommagement sans contrat relève de la PCH.
2. Salarier son conjoint bénéficiaire de l'APA. L'interdiction est légale et le département refuse la prise en charge.
3. Ne pas déclarer les heures. Le travail dissimulé expose l'employeur à un redressement et prive l'aidant de tout droit, y compris en cas d'accident au domicile.
4. Oublier de demander l'affiliation à l'AVA quand on réduit son activité pour aider un parent en GIR 1 à 4 : sans demande, pas de trimestres.
5. Déclarer aux impôts un dédommagement PCH. Il est exonéré ; l'inscrire dans la déclaration de revenus fait payer un impôt qui n'est pas dû.
FAQ
Un conjoint peut-il être rémunéré pour aider son époux dépendant ?
Pas avec l'APA : la loi exclut expressément le conjoint, le concubin et le partenaire de PACS du salariat financé par cette allocation. Avec la PCH, le conjoint peut être dédommagé, et son salariat n'est admis que dans des situations très encadrées, lorsque l'état de la personne aidée nécessite une aide totale pour les actes essentiels et une présence constante. Dans le champ de la dépendance liée à l'âge, le conjoint aidant reste donc largement non rémunéré.
Le dédommagement d'aidant familial doit-il être déclaré aux impôts ?
Non lorsqu'il est versé au moyen de la PCH : il est exonéré d'impôt sur le revenu, de CSG et de CRDS. Cette exonération date de 2019 et de nombreuses sources en ligne, antérieures, indiquent encore une imposition en bénéfices non commerciaux. En cas de doute sur une situation particulière, la fiche officielle sur la déclaration de revenus de l'aidant familial précise les cas de figure.
Peut-on cumuler un emploi salarié et l'aide à un parent rémunérée ?
Oui. Rien n'interdit d'être salarié par ailleurs et d'intervenir quelques heures par semaine auprès d'un parent, en emploi direct comme en dédommagement. Deux limites pratiques : la durée maximale de travail s'apprécie tous employeurs confondus lorsque l'on est salarié des deux côtés, et le tarif majoré du dédommagement PCH suppose précisément d'avoir réduit ou cessé son activité — il ne se cumule pas avec un emploi à temps plein.
Le montant versé à l'aidant sera-t-il repris sur la succession ?
L'APA n'est pas récupérable sur la succession du bénéficiaire, et la PCH ne l'est pas davantage. Ce qui peut être discuté entre héritiers, en revanche, ce sont les sommes versées par le parent lui-même au-delà des prestations : des versements réguliers sans contrepartie identifiable peuvent être requalifiés en donations et rapportés à la succession. Un contrat de travail, des bulletins de paie et des heures réelles constituent la meilleure protection contre ce risque.