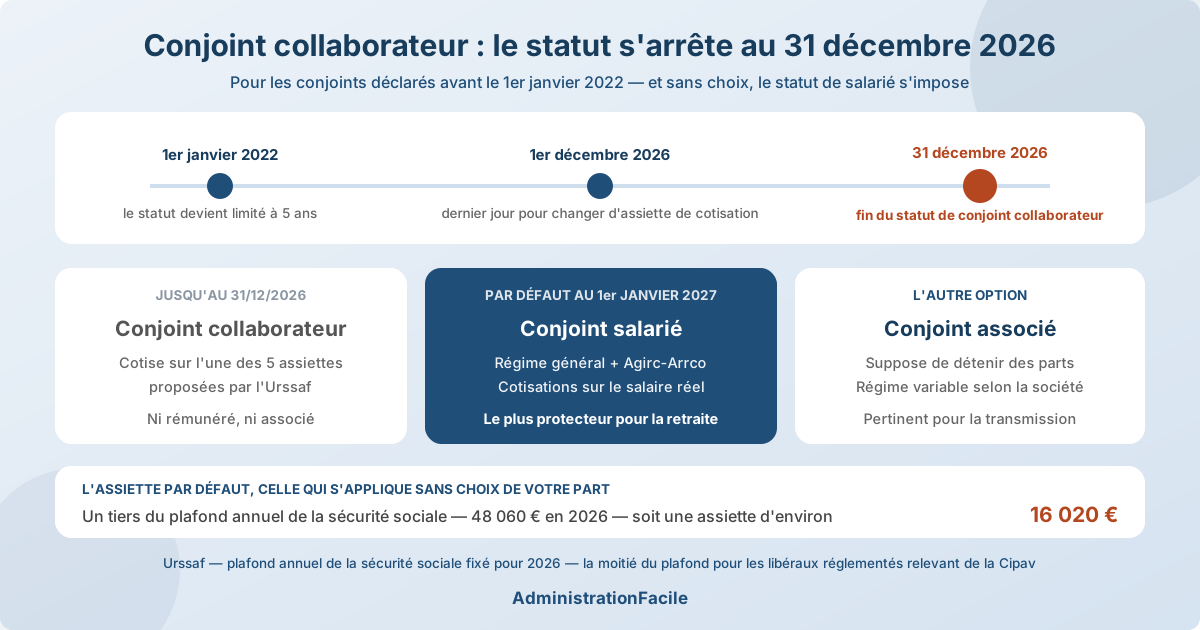
Si vous travaillez régulièrement dans l'entreprise de votre conjoint sous le statut de conjoint collaborateur et que vous y avez été déclaré avant le 1er janvier 2022, ce statut s'éteint pour vous au 31 décembre 2026. À partir du 1er janvier 2027, il faudra exercer sous un autre statut — conjoint salarié ou conjoint associé — et, à défaut de choix de votre part, celui de conjoint salarié s'appliquera automatiquement. Ce basculement n'est pas qu'une formalité : il change l'assiette de vos cotisations, donc vos trimestres et le montant de votre future pension.
Ce guide sert à arbitrer avant l'échéance : ce que chaque statut produit comme droits à retraite, ce que valait réellement le statut de conjoint collaborateur, et ce qu'il faut vérifier maintenant sur son relevé de carrière — y compris pour les années passées.
Pourquoi le statut disparaît, et pour qui exactement
La règle est double, et c'est la source de la confusion la plus fréquente.
- Depuis le 1er janvier 2022, le statut de conjoint collaborateur est limité à cinq ans. Au terme de ces cinq années, il faut opter pour un autre statut.
- Pour les conjoints déclarés avant cette date, une période transitoire a été ouverte : le statut peut être conservé jusqu'au 31 décembre 2026 au plus tard (réforme du statut de conjoint collaborateur, Urssaf).
À compter du 1er janvier 2027, si vous continuez à exercer une activité professionnelle régulière dans l'entreprise, vous devez donc relever du statut de conjoint salarié ou de conjoint associé, selon ce que la forme juridique de l'entreprise permet.
Le piège du silence. Si vous ne faites aucun choix et continuez à travailler dans l'entreprise, le statut de conjoint salarié s'applique automatiquement. Cette bascule par défaut est protectrice sur le papier — elle ouvre des droits sociaux complets — mais elle suppose un contrat de travail, un lien de subordination réel, un salaire au moins égal au minimum conventionnel et des cotisations patronales que l'entreprise n'a peut-être pas budgétées. Mieux vaut décider que subir.
Le statut de conjoint collaborateur reste par ailleurs réservé à une situation précise : participer régulièrement à l'activité, sans être rémunéré et sans être associé de l'entreprise.
Ce que le statut de conjoint collaborateur produit comme retraite
C'est le point que beaucoup de conjoints — souvent des femmes, souvent après vingt ou trente ans dans l'entreprise familiale — découvrent trop tard.
Le conjoint collaborateur cotise à titre personnel pour la retraite de base, la retraite complémentaire et l'invalidité-décès, et se constitue donc ses propres droits. Mais le niveau de ces droits dépend entièrement de l'assiette de cotisation choisie, et c'est là que tout se joue.
Le conjoint collaborateur doit choisir l'une des cinq options d'assiette proposées par l'Urssaf. À défaut de choix, c'est l'assiette forfaitaire qui s'applique : un tiers du plafond annuel de la sécurité sociale pour les artisans, commerçants et professions libérales non réglementées, la moitié pour les professions libérales réglementées relevant de la Cipav.
Le plafond annuel de la sécurité sociale s'élevant à 48 060 € en 2026, l'assiette forfaitaire de droit commun représente donc environ 16 020 €. Les autres options permettent de cotiser sur une fraction du revenu du chef d'entreprise — avec ou sans partage de ce revenu —, donc généralement davantage.
La conséquence est mécanique : plus l'assiette est faible, plus la cotisation est faible, et moins la pension le sera. Une assiette minimale valide certes des trimestres, mais alimente très peu le calcul du revenu annuel moyen de base et accumule peu de points en complémentaire. Le mode de validation des trimestres chez les indépendants, détaillé dans notre guide de la retraite des indépendants, s'applique de la même façon ici.
Un point de calendrier à noter : tout changement d'option doit être effectué avant le 1er décembre pour prendre effet au 1er janvier de l'année suivante. Si vous restez conjoint collaborateur jusqu'au terme, c'est aussi la dernière fenêtre pour améliorer votre dernière année de cotisation.
Salarié ou associé : ce que chaque statut change pour la pension
| Conjoint collaborateur (jusqu'au 31/12/2026) | Conjoint salarié | Conjoint associé | |
|---|---|---|---|
| Rémunération | aucune | salaire, au moins le minimum conventionnel | pas de salaire obligatoire, dividendes possibles |
| Régime de retraite | travailleurs indépendants | régime général + Agirc-Arrco | indépendants ou général selon la forme et la fonction |
| Assiette de cotisation | au choix, dont une assiette forfaitaire | le salaire réel | selon le statut retenu |
| Coût pour l'entreprise | faible | cotisations patronales sur le salaire | variable |
| Protection sociale | complète, mais calée sur l'assiette choisie | la plus complète | dépend du régime d'affiliation |
| Condition | participation régulière, ni associé ni rémunéré | contrat de travail et lien de subordination réels | détenir des parts sociales |
Le statut de conjoint salarié est le plus protecteur pour la retraite : cotisations sur le salaire réel, affiliation au régime général et à la complémentaire Agirc-Arrco, validation des trimestres selon les règles salariées, droits au chômage sous conditions. C'est aussi le plus coûteux pour l'entreprise, et il suppose un lien de subordination qui doit être réel — un contrat de complaisance est requalifiable.
Le statut de conjoint associé suppose de détenir des parts sociales, ce qui n'est possible que dans une société. Il ouvre une logique patrimoniale — le conjoint devient copropriétaire d'une partie de la valeur de l'entreprise — mais les droits à retraite dépendent alors du régime d'affiliation, qui varie selon la forme juridique et selon que le conjoint exerce ou non une fonction de direction.
Comment décider. Trois questions, dans cet ordre.
- Combien de trimestres vous manque-t-il ? Si le départ est proche et la carrière incomplète, le statut salarié sécurise les dernières années au régime général.
- L'entreprise peut-elle absorber le coût du salaire et des charges ? Si non, le statut associé mérite d'être étudié avec l'expert-comptable — en sachant qu'il ne règle pas nécessairement la question de la retraite.
- La transmission de l'entreprise est-elle un enjeu ? Le statut associé y prend tout son sens, notamment dans une logique de transmission progressive.
Les années déjà travaillées : ce qu'il faut vérifier maintenant
Beaucoup de conjoints ont travaillé dans l'entreprise avant d'être déclarés sous un statut, ou pendant des périodes où aucune cotisation personnelle n'a été versée. Ces années-là sont la première chose à contrôler.
Éditez votre relevé de carrière. Il est accessible sur info-retraite.fr et récapitule l'ensemble de vos régimes. Notre tutoriel sur le relevé de carrière détaille la marche à suivre et la procédure de correction. Vérifiez ligne à ligne :
- les années déclarées comme conjoint collaborateur et les trimestres qu'elles ont réellement validés ;
- les périodes d'activité dans l'entreprise antérieures à votre déclaration, souvent absentes du relevé ;
- les éventuelles années de salariat avant la reprise de l'entreprise familiale ;
- les majorations de durée d'assurance et droits familiaux, qui se cumulent avec l'activité et sont fréquemment sous-comptés — notre guide sur la retraite des femmes et les droits familiaux recense ceux qui sont le plus souvent oubliés.
Le rachat de trimestres. Le conjoint collaborateur peut, sous conditions, racheter des trimestres au titre de périodes d'activité dans l'entreprise. C'est un levier réel mais coûteux, dont la rentabilité dépend de votre taux marginal d'imposition et du nombre d'années qui vous séparent du départ. Ne vous lancez pas sans avoir chiffré : notre guide du rachat de trimestres et le simulateur de rachat permettent de comparer le coût net après déduction fiscale au gain de pension attendu.
Un point souvent ignoré : les cotisations sociales du conjoint sont déductibles du revenu imposable du foyer, comme celles du chef d'entreprise — sauf lorsque l'entreprise relève du régime micro-fiscal. Cette déductibilité change sensiblement le coût réel d'un effort de cotisation supplémentaire avant le départ.
Les erreurs à ne pas commettre d'ici au 1er janvier 2027
- Attendre décembre 2026 pour décider. Passer en conjoint salarié suppose un contrat de travail, une déclaration préalable à l'embauche et un budget de charges. Passer en conjoint associé suppose une modification des statuts, parfois un acte notarié. Ni l'un ni l'autre ne se boucle en quinze jours.
- Croire qu'on peut rester sans rien faire. Le statut de conjoint salarié s'appliquera d'office, avec ses obligations, y compris pour l'entreprise.
- Choisir l'assiette la plus basse par réflexe d'économie. Sur une carrière, l'écart de pension entre l'assiette forfaitaire et une assiette assise sur une fraction du revenu se chiffre en centaines d'euros par mois.
- Ne pas vérifier le relevé de carrière avant la bascule. Les erreurs se corrigent bien plus facilement tant que l'entreprise est en activité et que les justificatifs existent encore.
- Oublier de changer d'option avant le 1er décembre. C'est la seule fenêtre annuelle pour modifier l'assiette de cotisation.
- Confondre « travailler dans l'entreprise » et « avoir des droits ». Une participation non déclarée ne crée aucun droit à retraite, quelle que soit sa durée.
FAQ
Le conjoint collaborateur valide-t-il vraiment des trimestres de retraite ?
Oui. Le conjoint collaborateur cotise à titre personnel pour sa retraite de base, sa retraite complémentaire et l'invalidité-décès, et se constitue ses propres droits — il ne dépend pas de ceux de son conjoint. Le nombre de trimestres validés dépend toutefois du montant des cotisations versées, donc de l'assiette choisie. Avec l'assiette forfaitaire minimale, la validation de quatre trimestres n'est pas systématiquement acquise : c'est précisément ce qu'il faut vérifier sur le relevé de carrière, année par année.
Mon conjoint est en micro-entreprise : puis-je être conjoint collaborateur ?
Le statut est ouvert au conjoint d'un chef d'entreprise individuelle, y compris sous le régime de la micro-entreprise, dès lors que la participation à l'activité est régulière et non rémunérée. La différence à connaître est fiscale : les cotisations du conjoint collaborateur d'un micro-entrepreneur ne sont pas déductibles du revenu imposable, contrairement au cas général. Le coût réel de l'effort de cotisation est donc plus élevé, ce qui pèse dans l'arbitrage sur l'assiette.
Que se passe-t-il si le couple divorce ou si le chef d'entreprise décède ?
Les droits à retraite constitués par le conjoint collaborateur lui restent définitivement acquis : ils sont personnels et ne dépendent ni du mariage, ni de la survie du chef d'entreprise. Le statut lui-même prend fin, puisqu'il suppose un lien avec le chef d'entreprise, mais les trimestres et les points acquis ne sont jamais repris. S'y ajoutent, le cas échéant, les droits de réversion sur la pension du conjoint décédé, qui obéissent à leurs propres conditions d'âge et de ressources.
Faut-il choisir le statut salarié uniquement pour la retraite ?
Non, et ce serait une mauvaise façon de poser la question. Le statut salarié améliore la retraite lorsque le salaire versé dépasse l'assiette sur laquelle vous cotisiez auparavant — ce qui est fréquent, mais pas automatique si vous aviez opté pour une assiette élevée. Il apporte en revanche autre chose : des indemnités journalières calculées sur le salaire réel, une couverture invalidité plus favorable et, sous conditions, des droits à l'assurance chômage. C'est ce faisceau qu'il faut comparer au coût des cotisations patronales pour l'entreprise, pas le seul montant de la future pension.