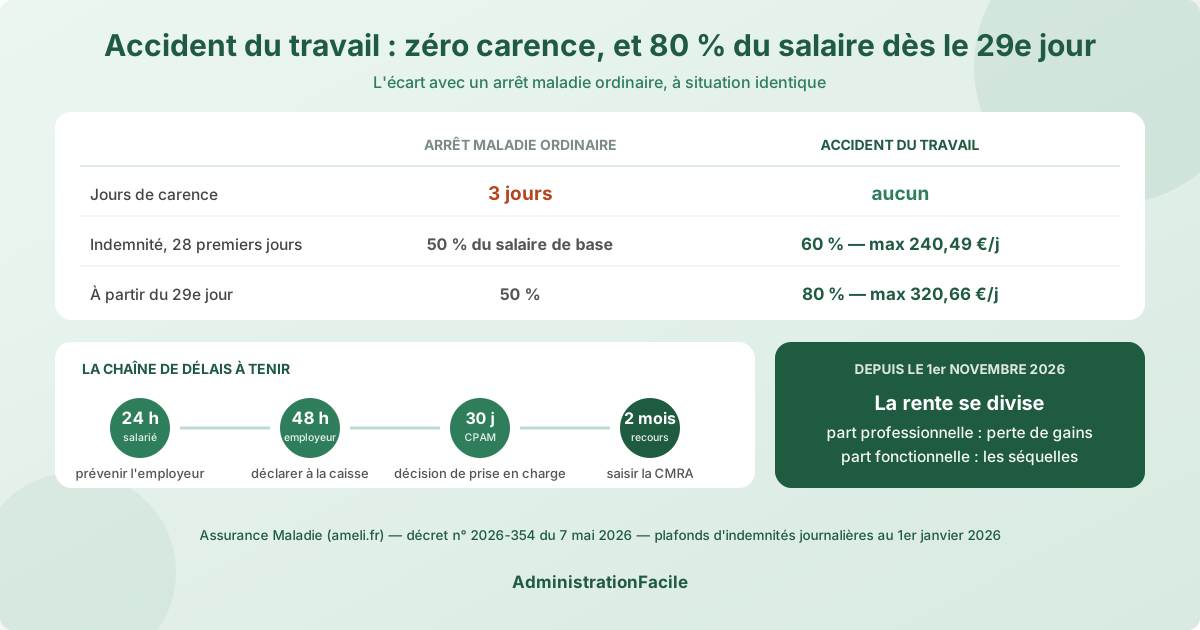
Un accident du travail reconnu n'est pas un arrêt maladie ordinaire, et l'écart financier est immédiat : aucun jour de carence — les indemnités journalières démarrent dès le lendemain de l'accident, la journée de l'accident restant intégralement à la charge de l'employeur —, 100 % des frais médicaux pris en charge sans avance grâce à la feuille d'accident, puis 60 % du salaire journalier de base jusqu'au 28e jour d'arrêt et 80 % à partir du 29e. Tout cela dépend d'une chaîne de formalités courte et datée : 24 heures pour prévenir l'employeur, 48 heures pour qu'il déclare.
Ce tutoriel suit cette chaîne dans l'ordre, jusqu'à la consolidation et à la rente d'incapacité permanente — dont le mode de calcul changera au 1er novembre 2026.
Étape 1 — Prévenir l'employeur dans les 24 heures
Le point de départ de tout le dossier, c'est votre information à l'employeur. Vous devez lui signaler l'accident dans les 24 heures, sauf force majeure ou motif légitime, en précisant le lieu, les circonstances, l'heure et l'identité d'éventuels témoins (démarches du salarié, Assurance Maladie).
À préparer : la date et l'heure exactes, le lieu précis, ce que vous faisiez au moment des faits, le nom des témoins ou de la personne qui vous a porté secours.
Faites-le par écrit — courriel, lettre remise contre récépissé, message conservé — même si vous avez déjà prévenu oralement votre chef d'équipe. C'est cet écrit qui vous servira si l'employeur conteste ensuite avoir été informé, ou s'il déclare l'accident tardivement.
L'accident de trajet — entre le domicile et le lieu de travail, ou entre le travail et le lieu habituel des repas — suit exactement les mêmes règles d'indemnisation. Une seule différence compte vraiment : en cas de détour personnel non justifié, la qualification tombe.
Résultat attendu : l'employeur détient une information datée, qui fait courir son propre délai de 48 heures.
Étape 2 — Faire établir le certificat médical initial
Consultez un médecin — le vôtre, un service d'urgence, le médecin du travail ne délivre pas ce document. Il établit le certificat médical initial (CMI), qui décrit les lésions constatées et, le cas échéant, prescrit l'arrêt de travail.
Le médecin transmet le volet destiné à la caisse ; vous conservez le vôtre et remettez à votre employeur celui qui porte uniquement la durée de l'arrêt, sans mention médicale.
Le point de vigilance le plus coûteux : faites décrire toutes les lésions, même celles qui semblent bénignes sur le moment. Une douleur cervicale non mentionnée le jour J devient très difficile à rattacher à l'accident six mois plus tard, au moment où le taux d'incapacité se discute. Si une lésion apparaît ensuite, un certificat médical de rechute ou de nouvelle lésion doit être établi — mais la charge de la preuve du lien avec l'accident vous revient.
Résultat attendu : la CPAM dispose du CMI, deuxième pièce indispensable à l'ouverture du dossier.
Étape 3 — Contrôler la déclaration faite par l'employeur sous 48 heures
L'employeur doit adresser la déclaration d'accident du travail (DAT) à votre caisse primaire dans les 48 heures, dimanches et jours fériés non compris, le délai ne courant qu'à partir du jour où il a été informé (obligations de l'employeur, Assurance Maladie).
Il peut accompagner cette déclaration de réserves motivées sur le caractère professionnel de l'accident — au moment de la DAT ou dans les 10 jours qui suivent. Des réserves ne bloquent rien : elles déclenchent une instruction contradictoire, au cours de laquelle la caisse vous interrogera aussi.
Si l'employeur ne déclare pas, ou vous répond que « ça ne vaut pas le coup » : vous pouvez déclarer l'accident vous-même auprès de votre caisse primaire. Ne laissez pas la situation pourrir — les droits de la victime en matière d'indemnités journalières AT/MP se prescrivent par deux ans.
Résultat attendu : un numéro de dossier ouvert à la CPAM. Vérifiez-le sur votre compte ameli plutôt que de vous fier à une parole en interne.
Étape 4 — Utiliser la feuille d'accident pour ne rien avancer
L'employeur doit vous remettre une feuille d'accident du travail ou de maladie professionnelle (formulaire S6201). C'est le document qui change concrètement votre trésorerie : il ouvre la prise en charge à 100 % des frais médicaux liés à l'accident, dans la limite des tarifs de base de l'Assurance Maladie, sans avance de frais.
Présentez-la systématiquement : médecin, pharmacie, laboratoire, kinésithérapeute, radiologie, hôpital. Chaque professionnel y inscrit ses actes. Conservez-la jusqu'à la guérison ou la consolidation, puis renvoyez-la à la caisse.
Attention à la limite : le 100 % porte sur les tarifs de base. Un dépassement d'honoraires reste à votre charge ou à celle de votre complémentaire, comme dans le circuit de soins ordinaire décrit dans notre guide des remboursements de santé.
Résultat attendu : zéro euro avancé sur les soins liés à l'accident.
Étape 5 — Suivre l'instruction de la CPAM et ses délais
Une fois la DAT et le certificat médical initial reçus, la caisse dispose de 30 jours pour se prononcer sur le caractère professionnel de l'accident. Ce délai est prolongé lorsqu'elle ouvre une instruction complémentaire ou que l'employeur a émis des réserves motivées : elle vous adresse alors un questionnaire, et peut diligenter une enquête.
Deux issues :
- Reconnaissance : le dossier bascule en législation AT/MP, avec les avantages décrits ci-dessous.
- Refus : la décision est motivée et notifiée, avec les voies de recours. L'arrêt bascule en maladie ordinaire — avec ses trois jours de carence et son taux de 50 %, détaillés dans notre guide de l'arrêt maladie court. L'écart justifie largement de contester (étape 8).
Répondez au questionnaire de la caisse. Un silence est lu comme une absence d'élément à charge de votre version, alors que l'employeur, lui, argumente.
Résultat attendu : une notification écrite, qui fait courir les délais de recours.
Étape 6 — Percevoir les indemnités journalières, sans jour de carence
C'est la différence la plus tangible avec un arrêt maladie ordinaire.
| Arrêt maladie ordinaire | Accident du travail | |
|---|---|---|
| Jours de carence | 3 jours | aucun |
| Premier jour indemnisé | 4e jour d'arrêt | lendemain de l'accident |
| Journée de l'accident | — | payée en entier par l'employeur |
| Taux, 28 premiers jours | 50 % du salaire journalier de base | 60 % |
| Taux à partir du 29e jour | 50 % | 80 % |
| Durée | plafonnée | tant que l'arrêt reste justifié |
Les montants sont plafonnés. Au 1er janvier 2026, l'indemnité journalière ne peut pas dépasser 240,49 € pour les 28 premiers jours, ni 320,66 € à partir du 29e (montants maximum des IJ, Assurance Maladie). Le versement intervient tous les 14 jours.
Tant que l'arrêt reste médicalement justifié par l'accident et qu'il n'y a ni guérison, ni consolidation, ni reprise, il n'existe pas de durée maximale d'indemnisation. Beaucoup de conventions collectives ajoutent par ailleurs un maintien de salaire employeur : vérifiez la vôtre, l'écart avec les 60 % légaux est souvent significatif.
Résultat attendu : un versement quinzomadaire, sans trou de trésorerie au démarrage.
Étape 7 — La consolidation, le taux d'incapacité et la rente réformée au 1er novembre 2026
Quand votre état cesse d'évoluer, le médecin-conseil prononce la consolidation : les indemnités journalières s'arrêtent et la caisse fixe un taux d'incapacité permanente (IPP).
Deux régimes selon le taux :
- IPP inférieure à 10 % : une indemnité en capital, forfaitaire, dont le montant suit un barème fixé par décret pour chaque taux de 1 à 9 % et revalorisé au 1er avril de chaque année. Elle est versée en une seule fois, après l'expiration du délai de recours de deux mois.
- IPP d'au moins 10 % : une rente, viagère.
Le calcul de la rente fait intervenir deux mécanismes que peu de victimes connaissent. D'abord un taux utile : le taux d'IPP est réduit de moitié pour sa fraction allant jusqu'à 50 %, et majoré de moitié pour la fraction qui dépasse 50 % — un taux de 20 % « pèse » donc 10 %. Ensuite un salaire utile : le salaire annuel est retenu intégralement jusqu'à deux fois le salaire minimum des rentes, pour un tiers seulement entre deux et huit fois ce minimum, et abandonné au-delà. Ce salaire minimum des rentes s'élève à 21 498,47 € depuis le 1er avril 2026, et sert aussi de plancher de calcul (incapacité permanente, Assurance Maladie).
Ce qui changera le 1er novembre 2026. Le décret n° 2026-354 du 7 mai 2026 réforme l'indemnisation de l'incapacité permanente. À cette date, la rente se décomposera en deux parts :
- une part professionnelle, qui correspond à la perte de gains professionnels et à l'incidence professionnelle de l'incapacité ;
- une part fonctionnelle, qui répare le déficit fonctionnel permanent — c'est-à-dire les séquelles elles-mêmes, indépendamment de leur effet sur la carrière. Son montant annuel est calculé à partir d'un nombre de points d'incapacité fonctionnelle, d'une valeur de point fixée par décret et d'une valeur de conversion qui dépend de votre âge à la date de consolidation.
Cette distinction n'est pas cosmétique : elle tranche un débat ancien sur ce que la rente répare réellement, et pèse directement sur l'indemnisation complémentaire en cas de faute inexcusable.
Point de calendrier à ne pas manquer : les rentes notifiées avant le 1er novembre 2026 ne basculent pas immédiatement. Les dispositions nouvelles leur seront applicables à compter du 1er janvier 2028. Si votre consolidation est proche, la date de notification devient un paramètre à suivre.
Résultat attendu : une notification écrite mentionnant votre taux d'IPP et le montant qui sera versé, en capital ou en rente.
Étape 8 — Contester un refus, un taux ou une date de consolidation
Les voies de recours diffèrent selon la nature de la décision, et c'est là que beaucoup de dossiers se perdent.
Pour une décision d'ordre médical — taux d'incapacité permanente, date de consolidation, imputabilité des lésions —, la voie est la commission médicale de recours amiable (CMRA). Elle doit être saisie dans les deux mois suivant la notification. Elle dispose ensuite de quatre mois pour statuer ; son silence au terme de ce délai vaut rejet. Vous avez alors deux mois pour saisir le tribunal judiciaire, pôle social (contester une décision, Assurance Maladie).
Pour une décision administrative — refus de reconnaissance du caractère professionnel, notamment —, le recours passe par la commission de recours amiable de la caisse, également dans les deux mois, avant le même tribunal.
À préparer avant de saisir la CMRA : le certificat médical initial, l'ensemble des certificats de prolongation, les comptes rendus opératoires et d'imagerie, et — c'est le plus utile — un certificat détaillé de votre médecin traitant ou d'un spécialiste décrivant précisément les séquelles et leur retentissement sur les gestes du quotidien et sur votre poste. Un taux se discute sur des pièces médicales, pas sur un récit.
Résultat attendu : un réexamen du taux ou de la qualification, sans perte du délai de saisine du tribunal.
Pour aller plus loin : la faute inexcusable de l'employeur
Lorsque l'accident résulte d'une faute inexcusable de l'employeur — en pratique, lorsqu'il avait ou aurait dû avoir conscience du danger et n'a pas pris les mesures pour en préserver le salarié —, la victime obtient une indemnisation complémentaire qui s'ajoute aux prestations de sécurité sociale : une majoration de la rente (ou du capital) et des dommages et intérêts réparant des préjudices que la rente ne couvre pas.
Deux points pratiques comptent plus que le reste.
Le délai d'abord : l'action se prescrit par deux ans, et ce délai ne commence à courir qu'à compter de la reconnaissance du caractère professionnel de l'accident ou de la maladie — pas du jour de l'accident. Une action engagée dans les deux ans suivant la reconnaissance n'est donc pas prescrite, même si les faits sont plus anciens.
L'avance ensuite : la caisse verse les sommes directement à la victime ou à ses ayants droit, puis en récupère le montant auprès de l'employeur. Vous n'êtes pas suspendu à la solvabilité de l'entreprise.
En cas d'accident mortel, les ayants droit, ascendants et descendants qui n'ont pas droit à une rente peuvent demander réparation de leur préjudice moral devant la juridiction compétente. La procédure suppose un avocat : les conditions d'accès à l'aide juridictionnelle méritent d'être vérifiées avant de renoncer pour des raisons de coût.
Les erreurs fréquentes qui coûtent cher
- Prévenir oralement, sans trace. Le délai de 24 heures se prouve. Un courriel horodaté vaut mieux qu'un échange dans un couloir.
- Minimiser les lésions au premier certificat. C'est l'erreur la plus lourde de conséquences : ce qui n'est pas décrit le jour J se rattache mal à l'accident au moment du taux d'IPP.
- Accepter que l'employeur « arrange ça en interne ». Un arrêt requalifié en maladie ordinaire coûte trois jours de carence, dix points de taux d'indemnisation, et surtout tout droit à indemnité en capital ou à rente.
- Ne pas répondre au questionnaire de la caisse quand l'employeur a émis des réserves. L'instruction est contradictoire : le silence n'est jamais neutre.
- Laisser passer les deux mois de recours. Le délai de saisine de la CMRA est bref et court dès la notification, pas dès votre prise de conscience du problème.
- Ignorer l'effet retraite. Un taux d'incapacité permanente reconnu au titre d'un AT/MP peut ouvrir un départ anticipé : les conditions figurent dans notre guide de la retraite anticipée pour incapacité permanente.
FAQ
Un accident de trajet donne-t-il les mêmes droits qu'un accident du travail ?
Oui pour l'essentiel : même absence de carence, même prise en charge à 100 % des soins avec la feuille d'accident, mêmes taux d'indemnités journalières à 60 puis 80 %, et même indemnisation de l'incapacité permanente. La différence tient à la qualification elle-même : le trajet doit être le parcours normal entre le domicile et le lieu de travail, ou entre le travail et le lieu habituel des repas. Un détour ou une interruption dictés par un motif personnel font perdre la qualification pour la portion concernée.
Que faire si mon employeur refuse de déclarer l'accident ?
Vous pouvez déclarer l'accident directement auprès de votre caisse primaire d'assurance maladie, sans passer par lui. Joignez votre certificat médical initial, la description précise des circonstances et, si vous en disposez, les coordonnées des témoins ainsi que la preuve écrite de l'information que vous lui avez adressée. N'attendez pas : les droits de la victime aux indemnités journalières AT/MP se prescrivent par deux ans à compter du jour de l'accident.
Mon taux d'incapacité permanente est trop faible : puis-je le faire réviser plus tard ?
Deux voies distinctes existent, et elles ne se confondent pas. Dans les deux mois de la notification, vous contestez le taux devant la commission médicale de recours amiable. Au-delà, le taux peut être révisé en cas d'aggravation de votre état : c'est une demande de révision, appuyée sur un certificat médical constatant la modification des séquelles, et non un recours contre la décision initiale. Une rechute — réapparition ou aggravation de la lésion après guérison ou consolidation — obéit à la même logique et suppose un certificat médical de rechute.
La rente d'incapacité permanente est-elle imposable ?
Non : les prestations et rentes viagères servies aux victimes d'accidents du travail ou de maladies professionnelles, ou à leurs ayants droit, sont exonérées en totalité d'impôt sur le revenu (doctrine fiscale, BOFiP). Les indemnités journalières AT/MP versées pendant l'arrêt suivent une règle différente et souvent mal comprise : elles sont soumises à l'impôt sur le revenu à hauteur de 50 % de leur montant, à déclarer comme des salaires. Votre déclaration préremplie tient normalement compte de cet abattement — vérifiez le montant plutôt que de le recalculer vous-même.


