Dans une famille recomposée, la loi protège mal ceux qui vivent sous le même toit. Sans disposition particulière, vos beaux-enfants n'héritent pas de vous, et un legs par testament serait taxé à 60 % après un abattement de 1 594 €. Votre conjoint marié ne reçoit que le quart de vos biens en pleine propriété dès lors que vous avez un enfant d'une autre union. Le partenaire de Pacs et le concubin, eux, n'héritent de rien sans testament.
Ce guide montre qui reçoit quoi par défaut, puis compare les quatre outils qui changent réellement la donne : donation au dernier vivant, adoption simple, assurance-vie et donation-partage conjonctive, avec leur coût fiscal chiffré.
Qui hérite de vous si vous ne faites rien ?
La loi ne connaît que les liens du sang, de l'adoption et du mariage. Le tableau ci-dessous résume la situation d'une personne qui décède en laissant un conjoint et des enfants d'une précédente union.
| Proche | Part reçue sans testament | Fiscalité |
|---|---|---|
| Vos enfants (de toutes vos unions) | 3/4 de la succession, partagés à égalité | abattement de 100 000 € chacun, puis barème |
| Votre conjoint marié | 1/4 en pleine propriété, sans option pour l'usufruit | exonéré |
| Votre partenaire de Pacs | rien | exonéré s'il reçoit par testament |
| Votre concubin | rien | 60 % après 1 594 € s'il reçoit par testament |
| Les enfants de votre conjoint | rien | 60 % après 1 594 € s'ils reçoivent un legs |
La limite du conjoint au quart vient de l'article 757 du Code civil : l'option entre l'usufruit de la totalité et le quart en pleine propriété n'existe que si tous les enfants sont issus des deux époux, comme le rappelle Service-Public.fr. Le taux de 60 % applicable aux personnes non parentes et l'abattement de 1 594 € figurent sur la fiche Service-Public.fr consacrée aux droits de succession. L'ordre complet des héritiers est détaillé dans notre guide sur les héritiers sans testament.
Le logement du conjoint survivant
Même réduit au quart, le conjoint marié conserve deux protections sur le logement qu'il occupait à titre de résidence principale (articles 763 et 764 du Code civil) :
- un an de jouissance gratuite, qui est un effet du mariage et ne peut pas lui être retiré ;
- un droit viager d'habitation et d'usage du mobilier jusqu'à son décès, sauf si le défunt l'a écarté par testament authentique. Le conjoint doit manifester sa volonté d'en bénéficier dans l'année du décès.
Le partenaire de Pacs a droit, lui aussi, à l'occupation gratuite du logement pendant un an, mais ce droit peut être supprimé par testament (Service-Public.fr). Il n'a aucun droit viager.
Protéger davantage son conjoint : la donation au dernier vivant
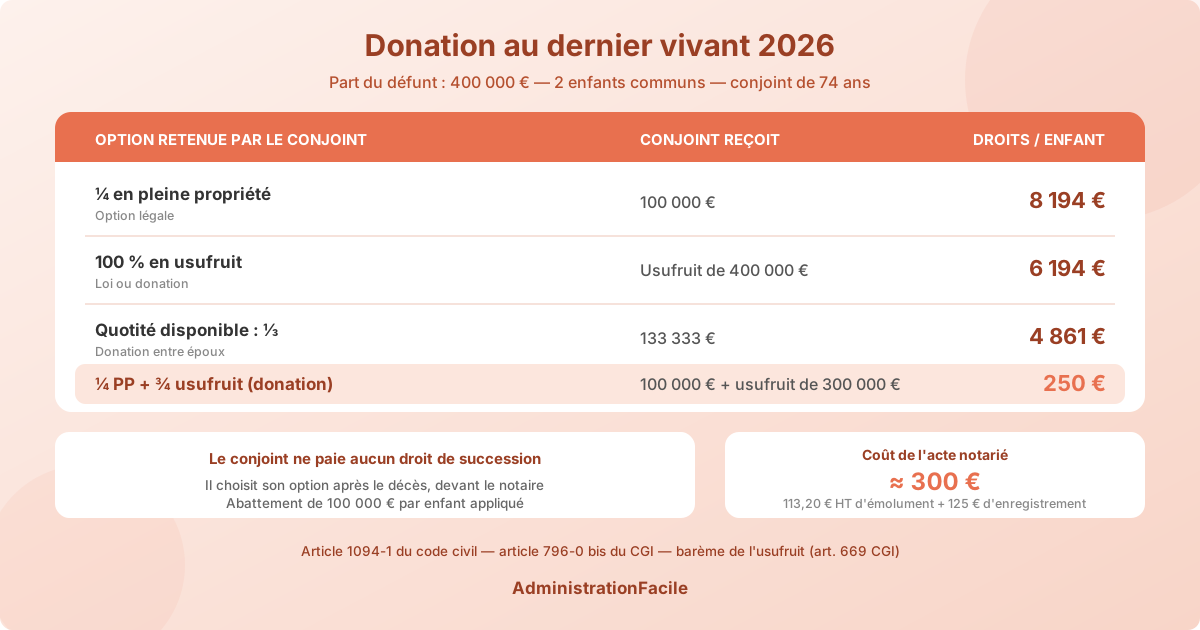
La donation entre époux permet de dépasser le quart légal, y compris en présence d'enfants d'une autre union. Au décès, le conjoint choisit entre :
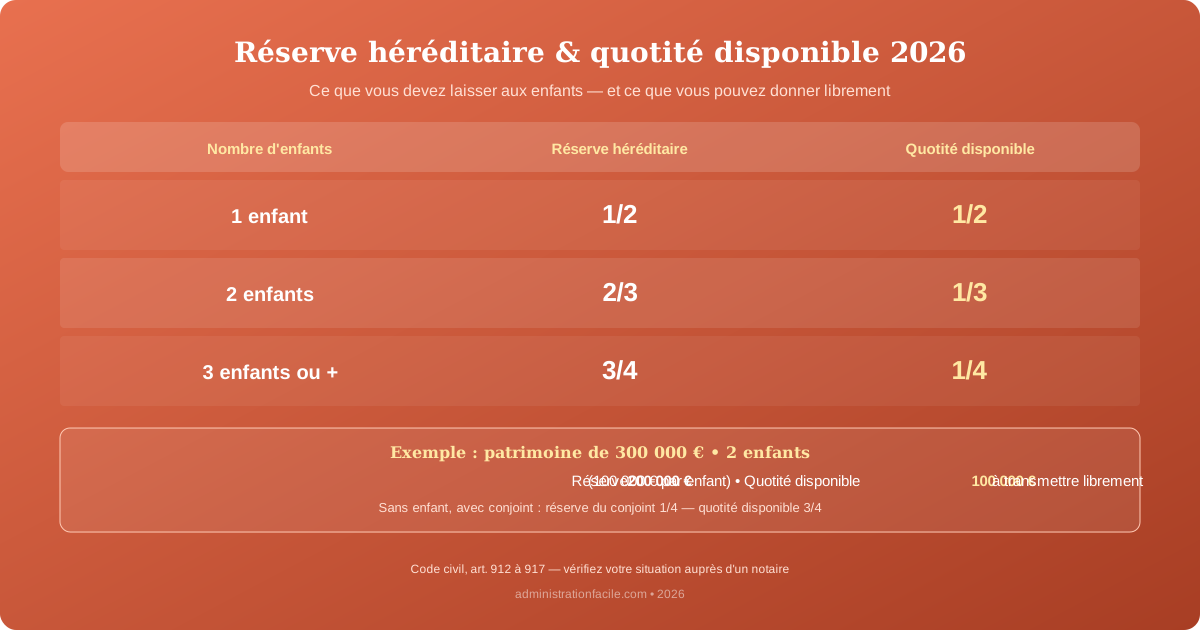
- la quotité disponible ordinaire en pleine propriété : la moitié avec un enfant, un tiers avec deux, un quart avec trois ou plus ;
- un quart en pleine propriété et trois quarts en usufruit ;
- la totalité en usufruit.
En famille recomposée, l'usufruit total est souvent un piège. Si votre conjoint a 58 ans et vos enfants 35 ans, ces derniers n'auront la pleine propriété qu'au décès de leur beau-parent, peut-être dans trente ans. Une option en pleine propriété, ou un cantonnement prévu dans l'acte, évite ce conflit ; notre guide sur la donation au dernier vivant détaille la rédaction.
Attention aux avantages matrimoniaux
Adopter la communauté universelle avec attribution intégrale au survivant ne contourne pas les droits des enfants d'une autre union. L'article 1527 du Code civil prive d'effet tout avantage qui dépasse ce que permet une donation entre époux, dès lors qu'il existe des enfants qui ne sont pas issus des deux époux. Ces enfants peuvent agir en réduction après le décès : c'est l'action en retranchement. Ils peuvent aussi y renoncer de leur vivant, dans les formes de la renonciation anticipée, ce qui suppose un accord familial et un acte notarié. Les conséquences de chaque régime sont comparées dans notre article sur les régimes matrimoniaux et la succession.
Transmettre à ses beaux-enfants : quel outil choisir ?
Un beau-enfant n'est pas un héritier. Pour lui transmettre, trois voies existent, avec des coûts très différents.
Le testament : simple mais taxé à 60 %
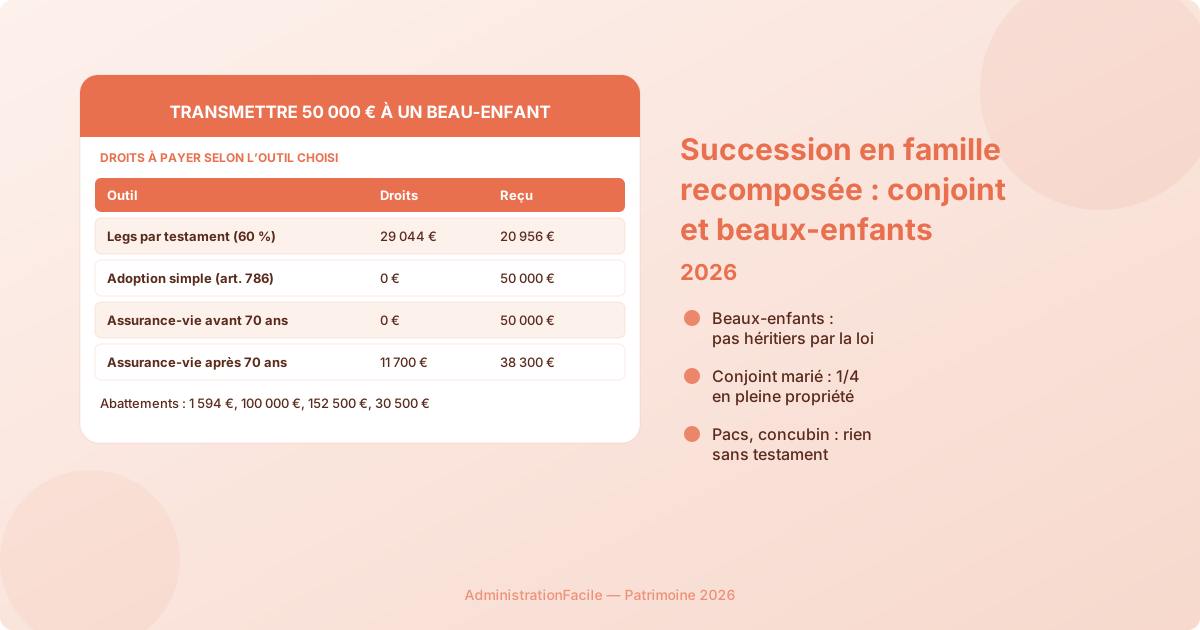
Vous pouvez léguer à un beau-enfant, dans la limite de la quotité disponible (la part qui n'est pas réservée à vos propres enfants). Après l'abattement de 1 594 €, le legs est taxé à 60 %. Un legs de 50 000 € coûte donc 29 044 € de droits : votre belle-fille recevra moins de la moitié de la somme. Pour calculer la part que vous pouvez léguer, voyez notre guide sur la réserve héréditaire et la quotité disponible.
L'adoption simple : un enfant à part entière, sous conditions
L'adoption simple d'un enfant de votre conjoint, de votre partenaire ou de votre concubin n'impose aucun âge minimum à l'adoptant, mais une différence d'âge de 10 ans avec l'adopté, que le tribunal peut réduire pour de justes motifs. Elle est possible quand l'enfant est majeur, sans le consentement de ses parents biologiques (Service-Public.fr). L'adopté hérite dans ses deux familles et devient votre héritier réservataire, au même titre que vos enfants.
Côté fiscal, l'article 786 du Code général des impôts ne tient pas compte, par principe, du lien créé par l'adoption simple : l'adopté serait taxé comme un étranger. Le texte prévoit des exceptions qui lui ouvrent l'abattement de 100 000 € et le barème en ligne directe, notamment :
- l'enfant issu d'un premier mariage du conjoint de l'adoptant ;
- l'adopté qui a reçu de l'adoptant des secours et des soins non interrompus pendant au moins cinq ans durant sa minorité, ou pendant au moins dix ans au cours de sa minorité et de sa majorité.
Si vous êtes pacsé ou en concubinage avec le parent, la première exception ne joue pas : il faudra pouvoir prouver la prise en charge continue. Faites vérifier ce point par un notaire avant la procédure, car c'est lui qui conditionne tout l'intérêt fiscal.
L'assurance-vie : la voie la plus souple
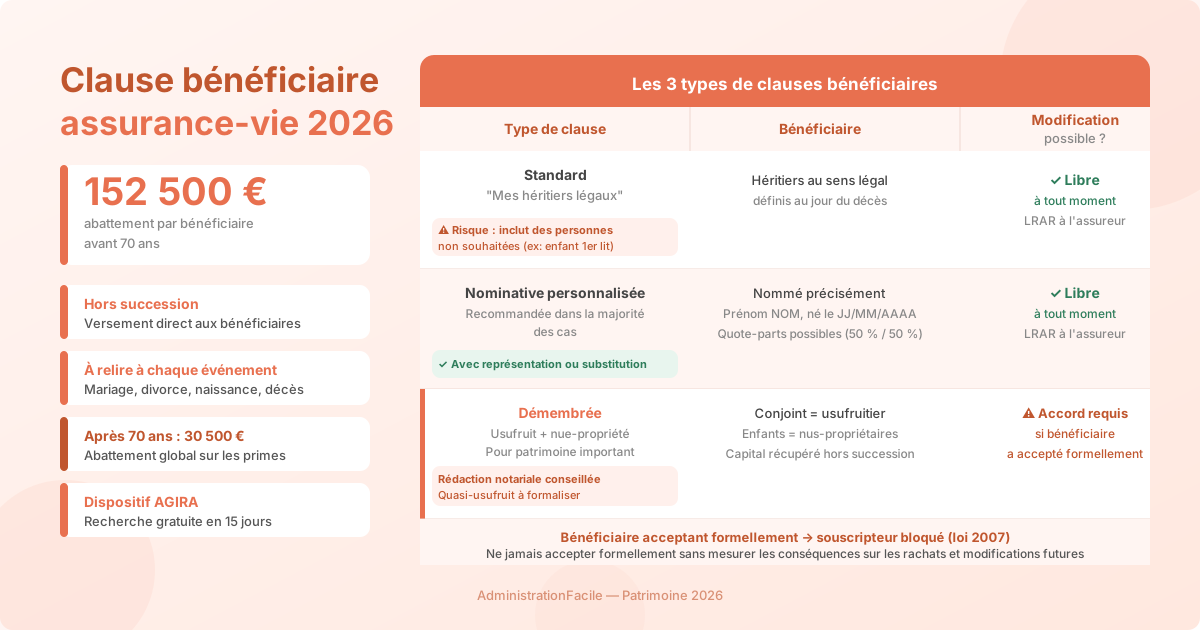
L'assurance-vie se transmet hors succession, au bénéficiaire désigné, quel que soit son lien avec vous. Pour les primes versées avant 70 ans, chaque bénéficiaire profite d'un abattement de 152 500 €, puis d'un prélèvement de 20 % jusqu'à 700 000 € et de 31,25 % au-delà (article 990 I du CGI). Un beau-enfant désigné bénéficiaire de 50 000 € ne paie donc rien.
Sur les primes versées après 70 ans, on applique d'abord un abattement global de 30 500 €, commun à l'ensemble des contrats d'un même assuré (article 757 B du CGI). On déduit ensuite l'abattement personnel encore disponible, par exemple 1 594 € pour un beau-enfant en l'absence d'un autre abattement. Le reste est taxé selon le lien de parenté, à 60 % pour un beau-enfant non adopté (BOFiP, § 230). Les intérêts produits restent exonérés. Rédigez la clause avec soin, en nommant précisément chaque bénéficiaire : notre guide sur la clause bénéficiaire de l'assurance-vie donne les formulations à éviter.
Comparatif : transmettre 50 000 € à un beau-enfant
| Outil | Droits à payer | Montant reçu |
|---|---|---|
| Legs par testament | 29 044 € | 20 956 € |
| Adoption simple ouvrant l'exception de l'art. 786 | 0 € | 50 000 € |
| Assurance-vie, primes versées avant 70 ans | 0 € | 50 000 € |
| Assurance-vie, primes versées après 70 ans | 10 744 € | 39 256 € |
Le dernier calcul suppose que les 50 000 € correspondent aux primes versées après 70 ans, que le beau-enfant est seul bénéficiaire et qu'il ne reçoit rien d'autre dans la succession. Il dispose des deux abattements. Les droits, arrondis à l'euro, sont de (50 000 − 30 500 − 1 594) × 60 % ≈ 10 744 €.
Équilibrer les enfants des deux lits : la donation-partage conjonctive
Deux époux qui ont chacun des enfants peuvent faire une seule donation-partage. L'article 1076-1 du Code civil permet d'allotir l'enfant non commun en biens propres de son parent ou en biens communs, mais le beau-parent ne peut pas être codonateur de ces biens communs. Autrement dit, chacun ne donne qu'à ses propres enfants : l'outil ne transmet rien aux beaux-enfants, mais il permet de répartir en une fois, sous l'œil de toute la famille, ce que reçoivent les enfants de chaque lit, et de figer les valeurs pour éviter les contestations au décès.
Les erreurs les plus fréquentes
- Compter sur l'usufruit légal du conjoint : en présence d'un enfant d'une autre union, il n'existe pas. Sans donation au dernier vivant, le conjoint n'a que le quart en pleine propriété.
- Rester pacsé ou en concubinage sans testament : le survivant n'hérite de rien, même après des décennies de vie commune.
- Léguer par testament à un beau-enfant sans mesurer les 60 % de droits, alors qu'une assurance-vie alimentée avant 70 ans transmettrait la même somme sans impôt.
- Lancer une adoption simple pour des raisons fiscales sans vérifier que l'une des exceptions de l'article 786 s'applique.
- Signer une communauté universelle en pensant déshériter les enfants du premier lit : l'action en retranchement leur permet de récupérer leur part.
Quand ces outils ne sont pas la bonne réponse
- Vos enfants et votre conjoint ont des intérêts opposés sur le logement. Plutôt qu'un usufruit qui les lie pour des décennies, un droit viager au logement complété par une assurance-vie au profit du conjoint règle souvent mieux le problème.
- Vous voulez avantager un beau-enfant au détriment de vos enfants. La réserve héréditaire l'interdit au-delà de la quotité disponible, et une adoption simple ne fait qu'ajouter un réservataire de plus.
- Le patrimoine est surtout immobilier et indivis. Une SCI familiale peut organiser la gestion et la transmission des parts, mais elle se prépare des années avant la succession.
FAQ : succession en famille recomposée
Mes beaux-enfants héritent-ils de moi si je les ai élevés ?
Non. Avoir élevé les enfants de son conjoint ne crée aucun droit successoral : seuls une adoption, un legs par testament ou une désignation comme bénéficiaire d'assurance-vie permettent de leur transmettre. La prise en charge prolongée compte en revanche sur le plan fiscal, en cas d'adoption simple, pour bénéficier de l'abattement de 100 000 €.
Mon conjoint peut-il hériter de mes biens puis les transmettre à ses propres enfants ?
Oui, pour tout ce qu'il a reçu en pleine propriété : ces biens entrent dans son patrimoine et iront à ses héritiers, donc à ses enfants et pas aux vôtres. C'est pourquoi beaucoup de parents en famille recomposée privilégient l'usufruit ou le droit viager au logement pour le conjoint, qui s'éteignent à son décès et laissent la pleine propriété à leurs propres enfants.
Faut-il un notaire pour organiser une succession en famille recomposée ?
Le testament olographe peut se rédiger seul, mais la donation au dernier vivant, la donation-partage, la renonciation à l'action en retranchement et le retrait du droit viager au logement exigent un acte notarié. Dès qu'il existe des enfants de plusieurs unions, une consultation notariale permet de vérifier que les dispositions prises ne se contredisent pas.