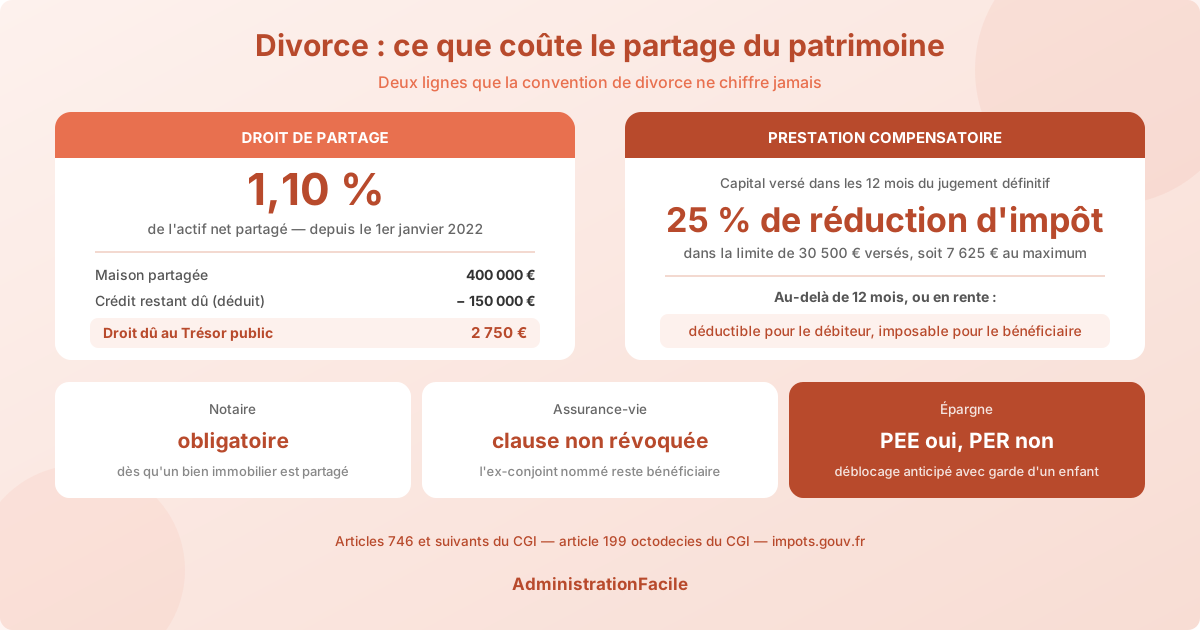
Divorcer ne partage pas votre patrimoine : c'est une opération distincte, la liquidation du régime matrimonial, qui a son propre coût et son propre calendrier. Retenez trois chiffres. L'acte de partage supporte un droit de partage de 1,10 % de l'actif net revenant au Trésor public. La prestation compensatoire versée en capital dans les douze mois ouvre une réduction d'impôt de 25 %, plafonnée à 30 500 € de versements, soit 7 625 € maximum. Et le notaire devient obligatoire dès qu'un bien immobilier figure dans la masse à partager.
Ce guide traite ce que les articles sur les régimes matrimoniaux abordent rarement : le partage lui-même, ce qu'il coûte, ce qui est imposable, et les placements que le divorce ne débloque pas.
Ce qu'il faut réellement liquider
La liquidation ne se limite pas à la maison. Elle porte sur l'ensemble de la masse commune ou indivise, actif et passif :
- les biens communs (logement, résidence secondaire, véhicules, mobilier, comptes joints) ;
- les biens indivis acquis ensemble, même sous un régime de séparation de biens ;
- les dettes : crédit immobilier restant dû, prêt à la consommation contracté pour le ménage, impôt sur le revenu du couple non encore payé ;
- les récompenses, c'est-à-dire les comptes à rétablir entre la communauté et le patrimoine propre de chacun. Exemple classique : un bien reçu par donation avant le mariage, mais dont les travaux ont été financés par les revenus du couple. La communauté a droit à une récompense.
Le régime matrimonial détermine ce qui entre dans la masse, pas la manière dont on la partage. Si vous n'êtes pas certain du vôtre — communauté réduite aux acquêts par défaut, séparation de biens, participation aux acquêts — notre guide des régimes matrimoniaux et de leurs effets patrimoniaux détaille les quatre régimes et leurs conséquences.
Point d'attention. La séparation de biens ne dispense pas de liquidation : dès que vous avez acheté un bien à deux, il y a indivision, donc partage.
Le droit de partage : 1,10 % sur l'actif net
C'est la ligne que personne n'anticipe. Le partage des intérêts patrimoniaux consécutif à un divorce, une séparation de corps ou une rupture de PACS supporte un droit d'enregistrement dont le taux a été abaissé à 1,10 % depuis le 1er janvier 2022, contre 2,50 % pour les autres partages (articles 746 et suivants du code général des impôts).
L'assiette est l'actif net partagé : la valeur des biens partagés diminuée des dettes. Un couple qui partage une maison estimée 400 000 € avec 150 000 € de crédit restant dû acquitte 1,10 % sur 250 000 €, soit 2 750 € — à ajouter aux honoraires du notaire et aux frais de procédure.
Trois conséquences pratiques :
- Le droit frappe l'acte de partage, pas le divorce. Un partage de biens mobiliers réglé entre époux sans acte écrit n'en génère pas ; dès qu'un acte constate la répartition, il devient exigible.
- Rester en indivision ne l'annule pas, cela le diffère. Le jour du partage, le droit sera calculé sur la valeur des biens à cette date — donc potentiellement sur une base plus élevée.
- La dette diminue l'assiette. Faire constater précisément le capital restant dû au jour de l'acte n'est pas un détail comptable : c'est une économie directe.
Si un rachat de soulte intervient — l'un des époux rachète la part de l'autre —, le droit de partage s'applique à l'ensemble de l'actif net partagé, et non à la seule soulte versée.
Faut-il obligatoirement passer par un notaire ?
Oui, dès qu'un bien immobilier est en jeu. Le partage d'un bien soumis à publicité foncière suppose un acte notarié, appelé état liquidatif. Dans le divorce par consentement mutuel sans juge, cet état liquidatif doit être établi avant la signature de la convention : la convention d'avocats y renvoie, et elle est ensuite déposée au rang des minutes d'un notaire.
Sans bien immobilier, le passage chez le notaire n'est pas imposé. Les époux peuvent régler eux-mêmes la répartition des comptes, de l'épargne et du mobilier. C'est plus rapide et moins coûteux — à condition que l'accord soit réellement complet : un compte-titres ou une assurance-vie oublié réapparaît des années plus tard, et se règle alors devant le juge.
Aux honoraires du notaire, proportionnels à l'actif liquidé, s'ajoutent le droit de partage et, en cas de divorce contentieux, les honoraires d'avocat. Sous conditions de ressources, l'aide juridictionnelle peut prendre en charge tout ou partie de ces frais de procédure.
Prestation compensatoire : la fiscalité dépend du calendrier, pas du montant
La prestation compensatoire compense la disparité de niveau de vie créée par la rupture. Sa fiscalité bascule selon la durée sur laquelle elle est versée, et l'écart est considérable.
| Forme du versement | Pour celui qui verse | Pour celui qui reçoit |
|---|---|---|
| Capital versé dans les 12 mois | Réduction d'impôt de 25 %, dans la limite de 30 500 € versés | Non imposable |
| Capital échelonné au-delà de 12 mois | Déductible du revenu global (régime des pensions alimentaires) | Imposable comme une pension |
| Rente viagère | Déductible du revenu global | Imposable comme une pension |
Le point de départ des douze mois est la date à laquelle le jugement de divorce devient définitif (article 199 octodecies du CGI, commenté par la fiche prestation compensatoire d'impots.gouv.fr). La réduction maximale atteint donc 7 625 € (25 % de 30 500 €).
Ce que cela change dans une négociation. Un débiteur faiblement imposé tire peu de profit d'une réduction d'impôt et a intérêt à discuter l'étalement, qui ouvre une déduction du revenu. À l'inverse, un créancier non imposable préférera un capital rapide, non imposable pour lui. La forme de la prestation se négocie ; sa fiscalité en découle mécaniquement.
Erreur fréquente : verser le capital en treize mois pour des raisons de trésorerie. Le dépassement, même d'un mois, fait perdre la réduction d'impôt et rend la somme imposable chez le bénéficiaire.
À ne pas confondre avec la contribution à l'entretien et à l'éducation des enfants, souvent fixée par la même décision. Celle-ci n'est pas un élément du partage : elle est due tant que l'enfant est à charge, se révise en cas de changement de situation, et dispose de ses propres voies de recouvrement en cas d'impayé — détaillées dans notre guide sur la pension alimentaire non versée.
La résidence principale reste-t-elle exonérée si vous êtes parti avant la vente ?
Oui, sous conditions — et c'est l'un des rares mécanismes qui protège le conjoint qui quitte le domicile. Lorsqu'un époux a quitté le logement en vue de la séparation, il conserve le bénéfice de l'exonération de plus-value au titre de la résidence principale, à condition que le bien ait été occupé par l'autre époux jusqu'à la mise en vente et que la cession intervienne dans un délai normal.
L'enjeu se chiffre : sans exonération, la plus-value subit l'impôt sur le revenu et les prélèvements sociaux. Le détail des conditions et des délais tolérés figure dans notre guide de l'exonération de plus-value sur la résidence principale.
Assurance-vie, PER, épargne salariale : ce que le divorce ne fait pas tout seul
Trois automatismes que beaucoup croient acquis n'existent pas.
Le divorce ne révoque pas la clause bénéficiaire de votre assurance-vie. Si l'ex-conjoint y est désigné nommément, il reste bénéficiaire, y compris des années après le jugement. Seule une désignation par qualité (« mon conjoint », sans nom) suit l'état civil au jour du décès. La modification est gratuite et immédiate : c'est la première démarche à faire après la signature. Notre guide de la rédaction de la clause bénéficiaire détaille les formulations qui tiennent.
Le divorce ne débloque pas un PER. Il ne figure pas parmi les cas de sortie anticipée du plan d'épargne retraite — invalidité, décès du conjoint, expiration des droits au chômage, surendettement, liquidation judiciaire, acquisition de la résidence principale. Le PER alimenté pendant le mariage avec des fonds communs peut en revanche donner lieu à récompense au profit de la communauté : c'est une créance, pas un déblocage.
L'épargne salariale, elle, se débloque. Le divorce, la séparation ou la dissolution d'un PACS avec la garde d'au moins un enfant figure parmi les cas de déblocage anticipé de l'épargne salariale, sans perte de l'exonération d'impôt. La demande obéit à un délai : elle doit être présentée dans les six mois suivant l'événement, sauf pour les cas où le déblocage peut être demandé à tout moment.
Enfin, le divorce ne supprime pas les droits à retraite acquis pendant le mariage, mais il ouvre — ou ferme — des droits à réversion selon les régimes : voir notre guide sur la réversion après un divorce.
Rester en indivision : la fausse bonne idée
Repousser le partage semble économiser des frais. En pratique, l'indivision post-communautaire crée trois risques :
- une indemnité d'occupation est due par celui qui occupe seul le bien indivis, et elle se réclame rétroactivement ;
- toute décision importante — vendre, refaire la toiture, relouer — suppose l'accord des indivisaires, avec les blocages que cela suppose ;
- le droit de partage sera calculé plus tard, sur la valeur du bien au jour du partage.
L'article 815 du code civil pose que nul n'est contraint de demeurer dans l'indivision : chaque indivisaire peut provoquer le partage, au besoin en justice. Les règles de gestion, de majorité et de sortie sont les mêmes qu'en matière successorale et sont détaillées dans notre guide de l'indivision et de ses modes de sortie.
Erreurs fréquentes
- Signer la convention de divorce sans avoir chiffré le droit de partage. Il se découvre au moment de payer le notaire.
- Oublier les récompenses. Les fonds propres investis dans un bien commun se prouvent par les relevés bancaires : rassemblez-les avant, pas après.
- Retenir une valeur de bien datée. L'assiette du droit de partage et le calcul de la soulte reposent sur la valeur au jour de l'acte.
- Laisser l'ex-conjoint bénéficiaire de l'assurance-vie. C'est la cause la plus fréquente de litige successoral après un divorce.
- Négocier la prestation compensatoire hors calendrier fiscal. Douze mois séparent une réduction d'impôt d'une imposition chez le bénéficiaire.
- Croire que la séparation de biens dispense de liquidation. Un seul achat commun suffit à créer une indivision.
FAQ
Le droit de partage est-il dû même en cas de divorce à l'amiable ?
Oui. Le droit de partage est un droit d'enregistrement assis sur l'acte de partage, indépendamment de la procédure suivie : consentement mutuel sans juge, divorce accepté ou contentieux. Ce que la procédure amiable réduit, ce sont les honoraires d'avocat et les délais, pas la fiscalité du partage. Seule l'absence d'acte de partage — hypothèse limitée aux patrimoines sans bien immobilier, réglés directement entre époux — écarte le droit.
Peut-on partager plus tard pour payer moins ?
Repousser le partage ne fait pas disparaître le droit de 1,10 % : il sera calculé au jour de l'acte, sur la valeur des biens à cette date. Dans un marché immobilier haussier, attendre coûte donc davantage. S'ajoutent l'indemnité d'occupation due par celui qui reste dans le logement et le risque de blocage sur toute décision de gestion. Le report se justifie ponctuellement — le temps qu'un enfant termine sa scolarité, par exemple — mais il doit être organisé par une convention d'indivision écrite, qui fixe qui paie quoi.
Qui paie le crédit immobilier pendant la procédure ?
Tant que le partage n'est pas intervenu, les deux emprunteurs restent tenus vis-à-vis de la banque, quel que soit celui qui habite le logement : la banque n'est pas liée par les accords entre époux. Le juge peut fixer une répartition provisoire des charges dans les mesures accompagnant la procédure, et les sommes versées par l'un pour le compte de l'autre sont réintégrées dans les comptes lors de la liquidation. Le désengagement effectif d'un emprunteur suppose une désolidarisation acceptée par la banque, généralement conditionnée au rachat de la part de l'autre.
La prestation compensatoire peut-elle être révisée ?
Une prestation en capital versée en une fois est par principe définitive : c'est ce qui la distingue d'une pension alimentaire. Une prestation servie sous forme de rente peut en revanche être révisée, suspendue ou supprimée en cas de changement important dans les ressources ou les besoins de l'une des parties, la révision ne pouvant conduire à l'augmenter au-delà du montant initialement fixé. Le débiteur peut aussi demander à substituer un capital à la rente pour solder définitivement la situation.


