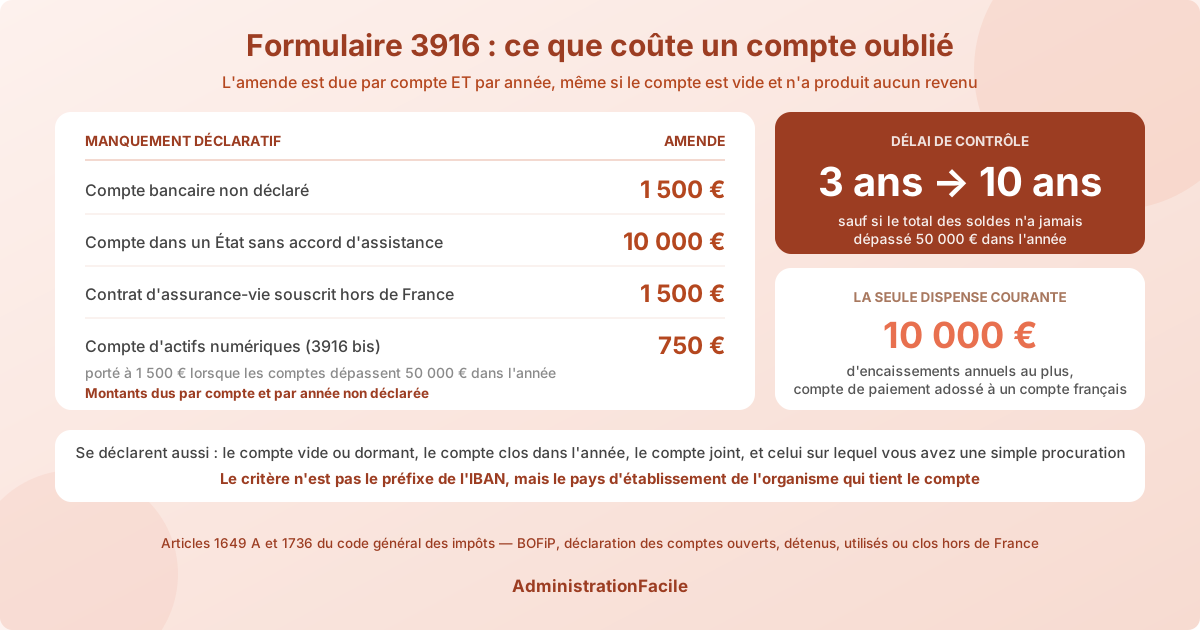
Ouvrir un compte chez une néobanque européenne ou un courtier étranger prend cinq minutes ; l'oublier dans sa déclaration de revenus coûte 1 500 € par compte et par année non déclarée, portés à 10 000 € si le compte est détenu dans un État sans accord d'assistance administrative avec la France. L'obligation ne dépend ni du solde — un compte vide se déclare — ni des revenus perçus : elle vise tout compte ouvert, détenu, utilisé au moins une fois ou clos à l'étranger dans l'année, via le formulaire 3916-3916 bis joint à la déclaration de revenus.
Ce guide sert à trancher les cas concrets : quel compte relève de l'obligation, quelle dispense existe réellement, ce que change un IBAN français sur une néobanque étrangère, et comment rattraper un oubli avant que l'administration ne le trouve.
Quels comptes faut-il déclarer ?
L'obligation découle de l'article 1649 A du code général des impôts. Elle pèse sur les personnes physiques domiciliées en France, ainsi que sur les associations et sociétés non commerciales, et couvre bien plus que le compte bancaire classique (périmètre détaillé au BOFiP) :
| Type de compte ou de contrat | À déclarer ? | Support |
|---|---|---|
| Compte courant ou d'épargne dans un établissement étranger | Oui | 3916 |
| Compte-titres ou compte espèces chez un courtier étranger | Oui | 3916 |
| Compte de monnaie électronique / de paiement en ligne | Oui, sauf dispense (voir plus bas) | 3916 |
| Compte d'actifs numériques chez une plateforme établie hors de France | Oui | 3916 bis |
| Contrat d'assurance-vie ou de capitalisation souscrit hors de France | Oui | 3916 (cadre dédié) |
| Compte dont vous êtes seulement titulaire d'une procuration | Oui | 3916 |
| Compte joint | Oui, par chacun des cotitulaires | 3916 |
| Compte fermé en cours d'année | Oui, l'année de la clôture | 3916 |
| Compte ouvert auprès d'un établissement situé en France | Non | — |
Trois pièges reviennent constamment. Le compte inactif reste déclarable tant qu'il est détenu. La procuration vaut détention : un enfant disposant d'une procuration sur le compte étranger d'un parent est soumis à l'obligation. Enfin, un contrat d'assurance-vie luxembourgeois — fréquent dans les patrimoines transmis, et voisin par sa mécanique du contrat de capitalisation — relève d'une obligation déclarative distincte mais logée sur le même imprimé.
Les cas où la déclaration n'est pas due
Une seule dispense concerne vraiment les particuliers : celle des comptes de paiement adossés à un compte ouvert en France et utilisés pour régler ou encaisser des achats et ventes en ligne, lorsque les encaissements annuels ne dépassent pas 10 000 € (réponse de l'administration fiscale sur le cas PayPal). Au-delà de ce seuil, ou si le compte n'est pas adossé à un compte français, la déclaration redevient obligatoire — et le seuil s'apprécie sur le total encaissé dans l'année, pas sur le solde.
Reste la question qui revient le plus souvent : un IBAN commençant par FR dispense-t-il de déclarer ? Non. Le critère légal est le lieu d'établissement de l'organisme qui tient le compte, pas le préfixe de l'IBAN ni la langue de l'application. Un compte tenu par une entité établie hors de France reste à déclarer même s'il vous a été attribué un IBAN français ; à l'inverse, un compte tenu par une entité française ne l'est pas, quel que soit l'actionnaire du groupe. La bonne source d'information n'est pas le forum d'utilisateurs mais vos conditions générales et votre relevé, qui nomment l'entité teneure de compte et son pays d'établissement. En cas de doute persistant, déclarer ne coûte rien : la déclaration n'entraîne par elle-même aucune imposition.
Enfin, un portefeuille d'actifs numériques auto-hébergé, dont les clés ne sont confiées à aucun intermédiaire, ne constitue pas un compte ouvert auprès d'un tiers. Dès qu'une plateforme établie hors de France conserve les actifs pour vous, en revanche, le compte se déclare sur le 3916 bis.
Ce que coûte un oubli
Les sanctions ne dépendent pas d'un redressement d'impôt : l'amende est due pour le seul manquement déclaratif, même si le compte n'a produit aucun revenu.
| Manquement | Amende |
|---|---|
| Compte bancaire non déclaré | 1 500 € par compte et par an |
| Compte détenu dans un État sans accord d'assistance administrative | 10 000 € par compte et par an |
| Contrat d'assurance-vie étranger non déclaré | 1 500 € par contrat et par an |
| Compte d'actifs numériques non déclaré | 750 € par compte (1 500 € si les comptes dépassent 50 000 €) |
| Omission ou inexactitude sur un compte d'actifs numériques | 125 € (250 € au-delà de 50 000 €), plafonnées à 10 000 € par déclaration |
Ces montants sont fixés à l'article 1736 du code général des impôts (texte consolidé sur Légifrance) et commentés dans le BOFiP consacré aux sanctions des manquements déclaratifs sur les comptes, contrats d'assurance-vie et trusts à l'étranger.
S'y ajoute un effet moins connu et souvent plus lourd : le délai de reprise de l'administration passe à dix ans au lieu de trois lorsque l'obligation déclarative n'a pas été respectée. Cette extension tombe si vous démontrez que le total des soldes créditeurs de vos comptes à l'étranger n'a jamais dépassé 50 000 € au cours de l'année concernée. Autrement dit, l'oubli d'un petit compte reste sanctionné, mais n'expose pas au contrôle décennal ; l'oubli d'un compte significatif, si.
Un dernier point de contexte : l'échange automatique d'informations entre administrations fiscales fait remonter chaque année les comptes détenus par des résidents français dans la plupart des pays européens. Le calcul « personne ne le saura » n'a plus de base réaliste.
Comment remplir le 3916 sans se tromper
La déclaration se fait en même temps que la déclaration de revenus, pas séparément, et il faut un formulaire par compte (formulaire officiel 3916-3916 bis). En ligne, l'annexe s'ouvre en cochant la case correspondante à l'étape de sélection des rubriques ; sur papier, l'imprimé se joint à la 2042.
Préparez pour chaque compte :
- la désignation et l'adresse complète de l'établissement teneur du compte ;
- le numéro de compte et l'IBAN ;
- la date d'ouverture et, le cas échéant, de clôture dans l'année ;
- la nature du compte (courant, épargne, titres, actifs numériques) et son usage (privé, professionnel, mixte) ;
- l'identité du titulaire, ou la mention de la procuration quand vous n'êtes pas titulaire.
Trois réflexes évitent l'essentiel des erreurs : déclarer chaque année tant que le compte existe — la déclaration n'est pas un enregistrement définitif ; déclarer l'année de la clôture en cochant la date de fermeture ; et ne pas confondre cette déclaration, purement déclarative, avec l'imposition des revenus du compte, qui suit ses propres règles — intérêts et dividendes relèvent du prélèvement forfaitaire unique, et les plus-values de cession de titres se déclarent comme celles d'un compte-titres ordinaire français.
Régulariser un compte oublié
Si l'oubli porte sur la déclaration de l'année en cours et que le délai de correction en ligne est encore ouvert, la voie la plus simple est la correction directe de votre déclaration.
Pour les années antérieures, il n'existe plus de guichet dédié : le service de traitement des déclarations rectificatives, ouvert en 2013, a été fermé en 2017. La régularisation passe donc par une déclaration rectificative adressée à votre service des impôts des particuliers, accompagnée d'un courrier expliquant l'origine du compte et joignant les relevés annuels de chaque année concernée. Deux conséquences à anticiper : les revenus non déclarés du compte deviennent imposables avec intérêts de retard, et l'amende reste due — mais une démarche spontanée, engagée avant toute demande de l'administration, est le seul contexte où une remise gracieuse des pénalités a une chance d'aboutir.
Si le compte provient d'une succession ouverte à l'étranger ou d'un patrimoine hérité, la question déclarative se double d'une question de loi applicable : notre guide de la succession internationale détaille l'articulation entre les deux.
Les erreurs fréquentes
- Croire qu'un compte vide ou dormant est dispensé. L'obligation vise la détention, pas le solde.
- Ne déclarer qu'une fois, à l'ouverture. La déclaration est annuelle tant que le compte existe.
- Oublier le compte clos dans l'année : c'est précisément l'année de clôture qui doit être déclarée.
- Se fier au préfixe de l'IBAN plutôt qu'au pays d'établissement de l'entité teneure de compte.
- Omettre les comptes sur lesquels on a une simple procuration, notamment ceux d'un parent âgé résidant à l'étranger.
- Déclarer le compte mais pas ses revenus, ou l'inverse : ce sont deux obligations distinctes, et l'administration croise les deux.
- Attendre un courrier de l'administration pour régulariser : la démarche spontanée est la seule qui ouvre une discussion sur les pénalités.
FAQ
Un compte fermé dans l'année doit-il encore être déclaré ?
Oui. L'obligation vise les comptes ouverts, détenus, utilisés ou clos au cours de l'année, ce qui inclut expressément la clôture. Vous déposez donc un formulaire 3916 pour ce compte au titre de l'année de fermeture, en renseignant la date de clôture, puis plus rien les années suivantes. C'est un oubli classique chez les personnes qui soldent un compte à l'occasion d'un retour en France : elles cessent de déclarer l'année même de la clôture, alors que c'est la dernière année où la déclaration est due.
Faut-il déclarer un compte crypto ouvert sur une plateforme étrangère ?
Oui, sur le formulaire 3916 bis, dès lors que la plateforme qui conserve vos actifs est établie hors de France. Le fait de n'avoir réalisé aucune cession dans l'année ne change rien : la déclaration du compte est due indépendamment de l'imposition des plus-values, qui obéit à ses propres règles — seuil de cessions, formule de calcul et formulaire 2086 sont détaillés dans notre guide de la fiscalité des plus-values crypto. Un portefeuille auto-hébergé, dont les clés ne sont confiées à aucun intermédiaire, n'entre en revanche pas dans le champ de cette obligation, faute de compte ouvert auprès d'un tiers.
Que risque-t-on lorsque l'oubli porte sur plusieurs années ?
L'amende se calcule par compte et par année, ce qui fait grimper vite l'addition : trois comptes oubliés pendant quatre ans représentent douze manquements. S'y ajoute l'allongement du délai de reprise à dix ans, sauf si le total des soldes de vos comptes étrangers est resté sous 50 000 € toute l'année. C'est ce qui rend la régularisation spontanée nettement préférable au silence : elle ne supprime pas l'amende de plein droit, mais elle est la seule situation où une demande de remise gracieuse est examinée avec bienveillance, et elle arrête l'accumulation des années non déclarées.


