Une cession de cryptomonnaie réalisée dans le cadre de la gestion de votre patrimoine privé est taxée à 31,4 % en 2026 — 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux — mais seulement si le total de vos prix de cession de l'année dépasse 305 €. En dessous, vous êtes exonéré. Au-dessus, même d'un euro, la totalité des plus-values devient imposable dès le premier euro de gain. Et dans les deux cas, dès qu'une seule cession a eu lieu, le formulaire 2086 doit être joint à votre déclaration.
Ce guide sert à trancher trois questions concrètes : ce qui déclenche l'impôt et ce qui ne le déclenche pas, comment se calcule réellement la plus-value — la formule ne ressemble à aucune autre en fiscalité française — et quand l'option pour le barème progressif est gagnante.
Quelles opérations déclenchent l'impôt, et lesquelles ne le déclenchent pas
C'est le point qui surprend le plus les détenteurs : ce n'est pas le gain latent qui compte, ni le retrait vers votre banque, mais la nature de l'opération.
Sont imposables :
- la vente d'un actif numérique contre une monnaie ayant cours légal — vendre du bitcoin contre des euros ;
- le paiement d'un bien ou d'un service en cryptomonnaie, qui vaut cession à hauteur de la valeur du bien acquis ;
- l'échange avec soulte, c'est-à-dire assorti du versement d'une somme en monnaie légale.
Ne sont pas imposables immédiatement :
- l'échange d'actif numérique contre un autre actif numérique, sans soulte : ces opérations bénéficient d'un sursis d'imposition. Passer de bitcoin à ether, ou d'un token vers un stablecoin, ne déclenche donc rien tant que vous ne sortez pas vers de la monnaie légale ;
- la simple détention, quelle que soit la plus-value latente ;
- le transfert entre vos propres portefeuilles, d'une plateforme vers un portefeuille matériel par exemple.
Cette règle du sursis est structurante : elle explique qu'un portefeuille très actif en arbitrages crypto-crypto puisse n'avoir aucune plus-value imposable pendant des années, puis une plus-value massive l'année du premier retrait en euros.
Le seuil de 305 € : un seuil de cessions, pas de gains
Le B du II de l'article 150 VH bis du code général des impôts exonère les cessions lorsque la somme des prix de cession de l'année n'excède pas 305 €, hors opérations d'échange placées en sursis.
Trois précisions changent tout dans la pratique.
- Le seuil porte sur le montant brut des cessions, pas sur la plus-value. Vendre pour 400 € de bitcoin acheté 380 € vous fait dépasser le seuil, pour 20 € de gain. Vendre pour 300 € avec 250 € de plus-value ne déclenche rien.
- C'est un seuil couperet, pas une franchise. Dépassé d'un euro, l'intégralité des cessions de l'année redevient imposable — il n'y a pas d'abattement de 305 € à déduire.
- Le seuil ne dispense pas de déclarer. Dès lors qu'au moins une cession a été réalisée dans l'année, la déclaration annexe n° 2086 doit être jointe, en y portant le prix de chaque opération.
Comment se calcule réellement la plus-value
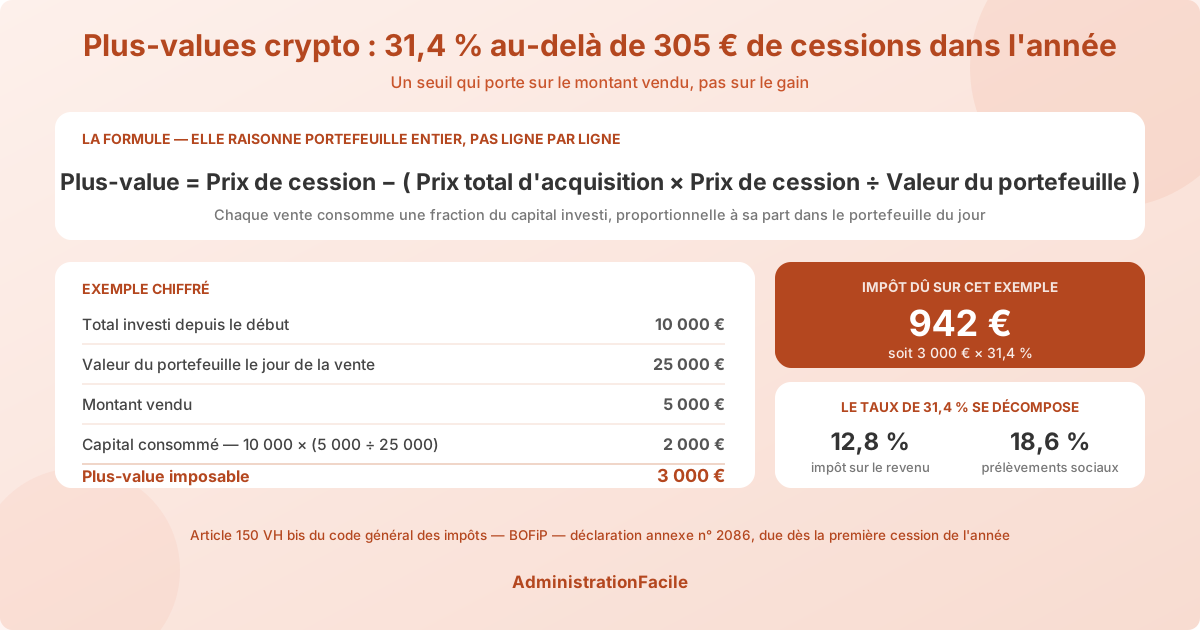
La formule française ne raisonne ni en FIFO, ni ligne par ligne : elle raisonne portefeuille global. À chaque cession imposable, la plus ou moins-value brute est égale à :
Prix de cession − [ Prix total d'acquisition du portefeuille × ( Prix de cession ÷ Valeur globale du portefeuille ) ]
Autrement dit, chaque vente consomme une fraction du capital investi, proportionnelle à la part que la vente représente dans la valeur totale du portefeuille au jour de l'opération.
- Le prix total d'acquisition est la somme de tout ce que vous avez versé en monnaie légale pour acquérir des actifs numériques avant la cession, augmenté de la valeur des biens ou services fournis en contrepartie. Il est minoré des fractions de capital déjà consommées par les cessions antérieures, et du montant des soultes reçues lors d'échanges précédents.
- La valeur globale du portefeuille est la valeur de l'ensemble de vos actifs numériques au jour de la cession — tous supports confondus, plateformes et portefeuilles personnels compris.
Exemple chiffré. Vous avez investi 10 000 € au total. Votre portefeuille vaut aujourd'hui 25 000 €. Vous vendez pour 5 000 €.
- Fraction du capital consommée : 10 000 × (5 000 ÷ 25 000) = 2 000 €.
- Plus-value brute : 5 000 − 2 000 = 3 000 €.
- Impôt : 3 000 × 31,4 % = 942 €.
Après cette vente, votre prix total d'acquisition pour les cessions suivantes tombe à 8 000 €.
La conséquence pratique est lourde : la valeur globale du portefeuille au jour de chaque cession doit être documentée. C'est la donnée la plus souvent perdue, et elle est irremplaçable. Exportez l'historique de chaque plateforme au moins une fois par an, et conservez une valorisation datée de vos portefeuilles auto-hébergés.
31,4 % ou barème progressif : comment choisir
Par défaut, la plus-value nette annuelle est soumise au prélèvement forfaitaire unique : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux depuis la hausse de la CSG au 1er janvier 2026, soit 31,4 %. Ce taux et son articulation avec les autres revenus du capital sont détaillés dans notre guide de la flat tax 2026.
Vous pouvez opter pour le barème progressif de l'impôt sur le revenu. L'option a trois caractéristiques à connaître avant de la cocher :
- elle est expresse — elle se coche sur la déclaration — et irrévocable pour l'année ;
- elle est globale : elle porte sur l'ensemble des plus-values de cession d'actifs numériques du foyer fiscal ;
- seule la part « impôt sur le revenu » change. Les 18,6 % de prélèvements sociaux restent dus dans tous les cas.
L'arbitrage se joue donc sur un seul paramètre : votre tranche marginale d'imposition.
| Tranche marginale | Impôt sur le revenu au barème | Au PFU | Décision |
|---|---|---|---|
| 0 % | 0 % | 12,8 % | Barème — l'option annule l'IR |
| 11 % | 11 % | 12,8 % | Barème, gain faible mais réel |
| 30 % | 30 % | 12,8 % | PFU |
| 41 % et 45 % | 41 ou 45 % | 12,8 % | PFU, sans hésitation |
Le cas vraiment rentable est celui du foyer non imposable ou dans la tranche à 11 % : l'option ramène la taxation aux seuls prélèvements sociaux, ou presque. Attention toutefois — l'option étant globale, elle emporte aussi vos autres revenus du capital de l'année, ce qui peut inverser le calcul. Le simulateur de tranche marginale d'imposition permet de situer votre taux avant de décider.
Les moins-values de l'année s'imputent sur les plus-values de la même année, et uniquement sur celles-ci : elles ne sont pas reportables sur les années suivantes, contrairement aux moins-values sur valeurs mobilières. Un arbitrage de fin d'année a donc une valeur réelle si vous avez réalisé des gains et détenez des lignes en perte.
Quand vous n'êtes plus un particulier : BNC et BIC
Le régime à 31,4 % ne vaut que pour les cessions relevant de la gestion de votre patrimoine privé. Depuis le 1er janvier 2023, la ligne de partage a changé et elle est moins favorable qu'on ne le croit.
- Opérations réalisées dans des conditions analogues à celles d'un professionnel, sans que ce soit votre profession principale : les profits relèvent des bénéfices non commerciaux (BNC). Sont visés les investisseurs réalisant des opérations nombreuses et sophistiquées, avec les outils et techniques des traders professionnels. Avant 2023, ces situations relevaient des BIC.
- Achat-revente exercé comme une activité commerciale : régime des bénéfices industriels et commerciaux (BIC).
- Minage et produits du staking : ces gains sont imposés en BNC, sur un principe différent — la valeur d'acquisition des actifs attribués gratuitement étant nulle.
Le nombre de transactions, à lui seul, ne fait pas basculer dans le régime professionnel : c'est le faisceau d'indices — outils employés, sophistication, moyens engagés, régularité — qui est examiné. Mais si vous vous reconnaissez dans ce portrait, la différence de régime est trop importante pour être tranchée seule.
Déclarer : quels formulaires, et dans quel ordre
Trois documents peuvent être nécessaires la même année, et ils ne répondent pas au même objet.
- Le formulaire 2086, déclaration des plus ou moins-values de cessions d'actifs numériques. À remplir opération par opération — prix de cession, valeur globale du portefeuille, prix total d'acquisition — dès qu'une cession a eu lieu, y compris sous le seuil de 305 €.
- Le report sur la 2042 C, qui reprend le résultat net calculé sur la 2086 et porte la case d'option pour le barème progressif.
- Le formulaire 3916-bis, pour déclarer les comptes d'actifs numériques ouverts, détenus, utilisés ou clos à l'étranger. C'est une obligation distincte, qui ne dépend ni d'un gain ni d'un seuil, et dont l'oubli est sanctionné par une amende forfaitaire par compte : les règles sont détaillées dans notre guide de la déclaration 3916.
Le point de vigilance le plus fréquent : beaucoup de détenteurs déclarent consciencieusement leurs comptes étrangers en 3916-bis et oublient la 2086, ou l'inverse. Les deux obligations sont indépendantes.
Les erreurs qui coûtent le plus cher
- Croire que tant qu'on ne retire pas en euros, rien n'est dû. Vrai pour les échanges sans soulte, faux dès qu'un bien ou un service est payé en crypto : c'est une cession.
- Oublier la valeur globale du portefeuille au jour de la cession. Sans elle, la formule est inapplicable et la reconstitution a posteriori est très difficile. C'est la première cause de dossiers impossibles à justifier en cas de contrôle.
- Ne pas déposer la 2086 parce qu'on est sous 305 €. L'exonération porte sur l'impôt, pas sur l'obligation déclarative.
- Compter sur un report des moins-values. Elles ne s'imputent que sur les plus-values de la même année.
- Opter pour le barème sans regarder le reste de ses revenus du capital. L'option est globale et irrévocable pour l'année.
FAQ
Dois-je déclarer mes cryptos si je n'ai rien vendu dans l'année ?
Aucune plus-value n'est imposable et le formulaire 2086 n'a pas lieu d'être : la simple détention, même avec un gain latent important, ne déclenche rien. En revanche, l'obligation de déclarer vos comptes ouverts à l'étranger subsiste : si vous détenez un compte sur une plateforme établie hors de France, le formulaire 3916-bis reste dû chaque année tant que le compte existe, indépendamment de toute opération.
Les échanges entre cryptomonnaies sont-ils vraiment exonérés ?
Ils ne sont pas exonérés, ils sont placés en sursis d'imposition — la nuance compte. La plus-value n'est pas effacée : elle est reportée jusqu'à la première cession contre monnaie légale, où elle sera calculée sur la base du prix total d'acquisition réellement versé en euros depuis le début. Un échange assorti d'une soulte, lui, sort du sursis à hauteur de cette soulte.
Que se passe-t-il si j'ai oublié de déclarer les années précédentes ?
Une déclaration rectificative reste possible, et il vaut toujours mieux régulariser spontanément qu'attendre une demande de l'administration. Reconstituez d'abord vos historiques de transactions et vos valorisations de portefeuille — c'est le travail le plus long —, puis déposez une rectification pour chaque année concernée : notre guide sur la façon de corriger une déclaration de revenus détaille les délais de correction en ligne puis de réclamation. En cas de montants significatifs ou de doute sur le régime applicable, faites valider le calcul avant de déposer.
Comment sont taxées les cryptos reçues en donation ou en succession ?
Elles relèvent des droits de mutation à titre gratuit, comme n'importe quel autre bien meuble incorporel : abattements et barème selon le lien de parenté, détaillés dans notre guide des frais de succession. Le point technique à ne pas rater concerne la suite : pour le bénéficiaire, le prix d'acquisition à retenir lors d'une future cession est la valeur retenue pour la détermination des droits de mutation — et le fait d'avoir bénéficié d'un abattement ou d'une exonération de ces droits est sans incidence sur ce point. Faites donc documenter précisément la valorisation au jour de la transmission : elle sert deux fois.