Vous aidez financièrement un enfant majeur, étudiant ou en recherche d'emploi ? Deux options fiscales s'offrent à vous chaque année, sans cumul possible : le rattacher à votre foyer fiscal, ce qui vous donne une demi-part de plus dont l'avantage est plafonné à 1 807 €, ou déduire la pension que vous lui versez, dans la limite de 6 855 € par enfant pour les revenus 2025. Avec un taux marginal de 30 % et une aide d'au moins 6 855 €, la déduction rapporte en général un peu plus. En dessous, le rattachement l'emporte souvent.
Ce guide compare les deux options sur un exemple chiffré, détaille les plafonds et les justificatifs, et liste les erreurs qui font requalifier une déduction par l'administration.
Rattachement ou déduction : quelle est la différence ?
Les deux mécanismes compensent la même chose, la charge d'un enfant majeur, mais par deux voies différentes.
| Critère | Rattachement au foyer fiscal | Déduction d'une pension alimentaire |
|---|---|---|
| Âge de l'enfant | Moins de 21 ans, ou moins de 25 ans s'il est étudiant | Aucune limite, si l'enfant est dans le besoin |
| Effet sur votre impôt | Demi-part supplémentaire, avantage plafonné à 1 807 € | Revenu imposable diminué du montant versé, jusqu'à 6 855 € |
| Revenus de l'enfant | Ajoutés aux vôtres | Déclarés par l'enfant, pension comprise |
| Déclaration de l'enfant | Aucune déclaration personnelle | Déclaration à son nom |
| Justificatifs | Demande de rattachement signée par l'enfant | Preuves des versements et de l'état de besoin de l'enfant |
| Réduction pour études (183 €) | Oui, si l'enfant est scolarisé dans le supérieur | Non |
Les conditions d'âge s'apprécient au 1er janvier de l'année des revenus : pour la déclaration 2026, l'enfant doit être né après le 1er janvier 2004, ou après le 1er janvier 2000 s'il poursuit des études. Un enfant handicapé titulaire de la carte mobilité inclusion mention « invalidité » peut être rattaché quel que soit son âge, comme l'indique la fiche Service-Public sur le rattachement d'un enfant majeur.
La règle centrale tient en une phrase : la pension versée à un enfant rattaché n'est pas déductible. Il faut choisir, enfant par enfant et année par année.
Combien rapporte le rattachement d'un enfant majeur ?
Un enfant majeur célibataire rattaché augmente votre nombre de parts : une demi-part pour chacun des deux premiers enfants à charge, une part entière à partir du troisième. Mais l'économie d'impôt que procure chaque demi-part est plafonnée à 1 807 € pour l'imposition des revenus 2025, selon la fiche Service-Public sur le quotient familial d'un couple.
Deux avantages s'ajoutent :
- la réduction d'impôt pour frais de scolarité : 183 € par enfant inscrit dans l'enseignement supérieur au 31 décembre, à condition qu'il soit compté à votre charge, d'après la fiche Service-Public sur les frais de scolarité. Un enfant rémunéré dans le cadre de sa formation, un apprenti par exemple, n'y ouvre pas droit ;
- la simplicité : l'enfant n'a pas de déclaration à faire.
L'inconvénient : vous devez ajouter ses revenus aux vôtres. Un job d'été ou un stage bien payé peut ainsi être taxé à votre taux marginal au lieu d'être peu ou pas imposé chez lui.
Si l'enfant est marié, pacsé ou chargé de famille, le rattachement ne donne pas de demi-part mais un abattement de 6 855 € par personne rattachée sur votre revenu, soit 20 565 € pour un couple avec un enfant.
Jusqu'à combien peut-on déduire une pension versée à un enfant majeur ?
Les plafonds applicables aux revenus 2025, déclarés en 2026, figurent sur la fiche Service-Public sur la déduction des pensions versées aux enfants :
| Situation de l'enfant majeur | Plafond de déduction par enfant |
|---|---|
| Célibataire, sans enfant | 6 855 € |
| Chargé de famille, et vous subvenez seul à ses besoins | 13 710 € |
| Marié ou pacsé, les beaux-parents ne participent pas | 13 710 € |
| Marié ou pacsé, les beaux-parents participent | 6 855 € |
| Vit chez vous toute l'année (forfait sans justificatif) | 4 075 € (8 151 € s'il est marié ou pacsé) |
Le plafond porte sur toutes les formes d'aide : virements, loyer réglé directement au bailleur, frais de scolarité, assurance, abonnement de transport. Une dépense en nature compte autant qu'un versement en argent, pourvu qu'elle soit justifiée.
Votre enfant vit chez vous
Vous pouvez déduire un forfait de 4 075 € pour le logement et la nourriture, sans justificatif. S'il n'a vécu chez vous qu'une partie de l'année, le forfait est réduit au prorata des mois, tout mois commencé comptant en entier. Les autres dépenses réelles, frais d'inscription par exemple, s'ajoutent sur justificatifs, toujours dans la limite globale de 6 855 €.
Votre enfant vit ailleurs
Aucun forfait : chaque euro déduit doit être prouvé, ainsi que l'état de besoin de l'enfant. Si vous êtes séparés et imposés chacun de votre côté, chaque parent peut déduire ce qu'il verse, dans la limite de 6 855 € par enfant.
La pension se déclare dans la rubrique des charges déductibles « Pensions alimentaires versées à des enfants majeurs », à partir de la case 6EL. Les pensions fixées par un jugement définitif antérieur au 1er janvier 2006 relèvent d'autres cases (6GI et 6GJ).
Exemple chiffré : quelle option choisir ?
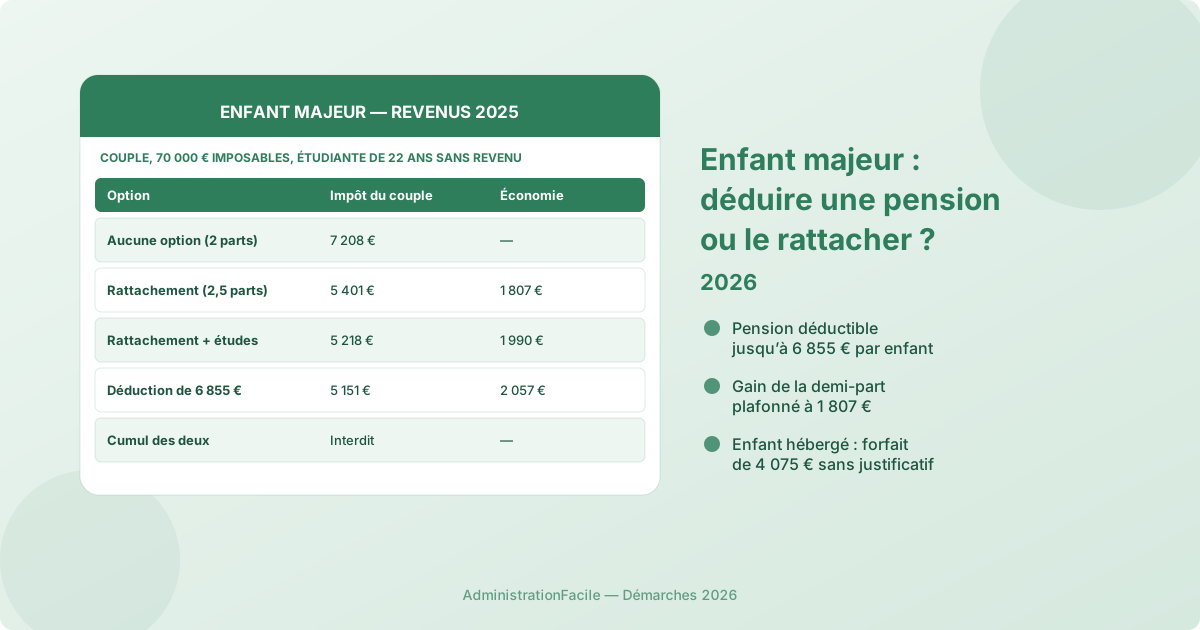
Un couple marié déclare 70 000 € de revenu net imposable pour 2025. Leur fille de 22 ans est étudiante, loue un studio dans une autre ville et n'a aucun revenu. Ses parents lui versent 600 € par mois, soit 7 200 € par an. Calculs effectués avec le barème 2026 des revenus 2025 :
| Option | Impôt du couple | Économie | Impôt de l'enfant |
|---|---|---|---|
| Ni rattachement ni déduction (2 parts) | 7 208 € | — | — |
| Rattachement (2,5 parts, gain plafonné) | 5 401 € | 1 807 € | Pas de déclaration |
| Rattachement + réduction études | 5 218 € | 1 990 € | Pas de déclaration |
| Déduction de 6 855 € (plafond) | 5 151 € | 2 057 € | 0 € (revenu sous le seuil d'imposition) |
Ici, la déduction l'emporte de 67 € seulement. L'écart se creuse si les revenus des parents sont plus élevés et leur taux marginal à 41 %. Il s'inverse dès que l'aide réelle descend nettement sous le plafond : avec 4 000 € versés dans l'année, la déduction ne ferait économiser qu'environ 1 200 €, contre 1 990 € pour le rattachement. Pour refaire le calcul avec vos chiffres, le simulateur d'impôt et de taux marginal donne l'impôt avec ou sans part supplémentaire.
Quand la déduction n'est-elle pas la bonne solution ?
La déduction fait apparaître la pension dans les revenus de l'enfant, et ce revenu a des effets au-delà de l'impôt :
- les aides de la CAF : la pension déclarée entre dans les ressources que la CAF retient pour calculer l'aide au logement ou la prime d'activité de votre enfant. Avant de choisir, vérifiez l'impact avec le simulateur de la CAF ;
- un enfant qui a déjà des revenus : si son salaire le rend imposable, la pension s'ajoute et l'économie réalisée chez vous peut être en partie reprise chez lui ;
- une aide inférieure au plafond : pour un foyer imposé à 30 %, la déduction ne dépasse l'avantage plafonné de la demi-part (1 807 €) qu'au-delà d'environ 6 000 € versés dans l'année, et seulement de peu si la réduction de 183 € pour études s'ajoute au rattachement.
À l'inverse, la déduction est la seule option possible pour un enfant de 25 ans ou plus, ou de 21 ans ou plus qui ne fait pas d'études : chômeur, en reconversion, ou malade. Elle suppose alors de démontrer qu'il est réellement dans le besoin.
Quelles erreurs font perdre la déduction ?
- Cumuler rattachement et pension. C'est le motif de redressement le plus fréquent : la pension versée à un enfant compté à votre charge n'est pas déductible, même pour la part qui dépasse l'avantage de la demi-part.
- Déduire sans que l'enfant déclare. Selon impots.gouv.fr, le bénéficiaire doit déclarer la pension. Accordez-vous sur le montant exact : un écart entre votre case 6EL et sa déclaration attire l'attention.
- Payer en espèces. Sans virement, chèque ou facture à votre nom, vous ne pourrez rien prouver en cas de contrôle. Préférez un virement mensuel avec un libellé explicite.
- Dépasser le plafond. Les sommes au-delà de 6 855 € ne sont pas déductibles, même si vous avez réellement dépensé plus.
- Déduire pour un enfant autonome. Un enfant qui gagne correctement sa vie n'est pas dans le besoin. L'administration peut alors refuser la déduction.
- Oublier les frais de visite. À l'inverse, ne les déduisez pas : les frais de trajet pour voir votre enfant ou de séjour chez lui ne sont jamais déductibles.
Si vous constatez une erreur après l'envoi, la déclaration se corrige en ligne pendant l'été, puis par réclamation : la marche à suivre est détaillée dans notre guide pour corriger sa déclaration d'impôts. L'aide que vous apportez à un parent âgé obéit à des règles proches mais distinctes, sans plafond fixe, présentées dans notre article sur l'obligation alimentaire envers ses parents.
FAQ : pension alimentaire et enfant majeur
Peut-on changer d'option d'une année sur l'autre ?
Oui. Le choix entre rattachement et déduction se fait à chaque déclaration de revenus, enfant par enfant. Vous pouvez rattacher votre fils une année puis déduire une pension l'année suivante, par exemple quand il commence à percevoir un salaire. Avec plusieurs enfants majeurs, vous pouvez aussi rattacher l'un et déduire une pension pour l'autre.
Le loyer payé directement au propriétaire est-il déductible ?
Oui, c'est une dépense en nature au profit de votre enfant. Elle compte dans le plafond de 6 855 € au même titre qu'un virement. Conservez les quittances, idéalement établies au nom de l'enfant, et les relevés bancaires montrant les paiements.
Peut-on déduire une pension versée à un enfant de 26 ans au chômage ?
Oui. La déduction n'a pas de limite d'âge : elle repose sur l'obligation alimentaire des parents envers un enfant dans le besoin. Vous devez pouvoir montrer que ses ressources ne lui permettent pas de subvenir à ses besoins, par exemple avec ses avis d'imposition ou ses notifications de France Travail. Le rattachement, lui, n'est plus possible à cet âge, sauf handicap.
L'enfant doit-il payer des impôts sur la pension reçue ?
Il doit la déclarer, mais il ne paie pas forcément d'impôt. Pour un étudiant sans autre revenu, une pension de 6 855 € reste en dessous du seuil d'imposition : son impôt est nul et il reçoit un avis de non-imposition. Ce document peut d'ailleurs lui servir pour d'autres démarches.