Quand votre enfant devient majeur, vous devez choisir chaque printemps entre deux options fiscales qui s'excluent : le rattacher à votre foyer, ce qui vous apporte une demi-part (une part entière à partir du troisième enfant), ou le laisser déclarer seul et déduire la pension que vous lui versez, dans la limite de 6 855 € par enfant pour les revenus 2025. Ni l'une ni l'autre n'est toujours la meilleure : tout dépend de vos revenus, du rang de l'enfant et de ses propres ressources.
Ce guide vous donne les conditions exactes de chaque option, la mécanique qui fait pencher la balance, deux cas chiffrés aux résultats opposés, et les erreurs qui coûtent une déduction ou déclenchent une rectification.
Rattachement ou pension : pourquoi ne peut-on pas cumuler ?
Les deux mécanismes récompensent la même charge, l'entretien d'un enfant, et l'administration interdit de la compter deux fois. Comme le rappelle la fiche Service-Public sur la pension versée à un enfant majeur, si vous voulez déduire une pension, votre enfant doit faire sa propre déclaration : il ne peut pas être rattaché à votre foyer. À l'inverse, un enfant rattaché ne vous permet pas de déduire ce que vous lui versez.
Le choix se fait d'un commun accord avec l'enfant, pour une année d'imposition. Il peut changer d'une année sur l'autre : rattacher votre fils à 19 ans, puis déduire une pension quand ses revenus progressent, est parfaitement admis.
Qui peut être rattaché après 18 ans ?
Selon la fiche Service-Public sur les revenus et le rattachement d'un enfant majeur, vérifiée en avril 2026, un enfant majeur célibataire peut être rattaché pour la déclaration 2026 des revenus 2025 dans trois cas :
| Situation de l'enfant | Condition d'âge |
|---|---|
| Cas général | Moins de 21 ans au 1er janvier 2025 (né en 2004 ou après) |
| Étudiant | Moins de 25 ans au 1er janvier 2025 (né en 2000 ou après) |
| Enfant invalide | Aucune limite d'âge |
Trois obligations accompagnent le rattachement :
- Ajouter les revenus de l'enfant aux vôtres. Ses salaires, ses indemnités de stage imposables, ses éventuels revenus d'auto-entrepreneur entrent dans votre déclaration et sont taxés à votre taux marginal.
- Conserver sa demande de rattachement, une attestation sur l'honneur signée par l'enfant, à présenter en cas de contrôle.
- Indiquer son adresse s'il n'habite pas avec vous.
Si vous êtes séparés, un seul des deux parents peut rattacher l'enfant.
Que rapporte le rattachement, et où s'arrête-t-il ?
Un enfant rattaché augmente votre nombre de parts : une demi-part pour chacun des deux premiers enfants à charge, une part entière à partir du troisième. Mais l'économie d'impôt est plafonnée. La fiche Service-Public sur le quotient familial d'un couple fixe l'avantage maximal à 1 807 € par demi-part supplémentaire. Une part entière (troisième enfant) peut donc rapporter jusqu'à 3 614 €.
Le cas du parent seul est différent. Le premier enfant à charge d'un parent qui coche la case T ouvre droit à une part entière, dont l'avantage est plafonné à 4 262 €, selon la fiche Service-Public sur le quotient familial du parent isolé. Ne plus rattacher cet enfant, c'est en principe perdre la case T elle-même : pour un parent seul, la pension alimentaire est rarement gagnante. Si vous vivez seul et que tous vos enfants sont devenus indépendants, vérifiez plutôt si vous avez droit à la demi-part de la case L.
Combien peut-on déduire au titre de la pension ?
Les plafonds dépendent du lieu de vie de l'enfant. Ils figurent tous sur la fiche Service-Public citée plus haut, pour les revenus 2025.
Votre enfant vit chez vous. Vous déduisez un forfait de 4 075 € pour le logement et la nourriture, sans justificatif (8 151 € s'il est marié ou pacsé). Ce forfait est réduit au prorata si l'hébergement ne couvre qu'une partie de l'année, tout mois entamé comptant en entier. Vous pouvez y ajouter des dépenses réelles justifiées, comme les frais de scolarité, sans dépasser 6 855 € au total par enfant.
Votre enfant vit ailleurs. Vous déduisez ce que vous versez réellement, en argent ou en nature (un loyer payé directement au propriétaire, par exemple), dans la limite de 6 855 € par enfant célibataire. Ce plafond monte à 13 710 € si vous subvenez seul à ses besoins tout en étant célibataire, divorcé ou veuf avec charge de famille. Vous devez pouvoir prouver chaque dépense et l'état de besoin de l'enfant.
Dans les deux cas, la déduction suppose que les revenus de l'enfant sont insuffisants pour couvrir ses besoins : études, recherche d'un premier emploi, chômage peu ou pas indemnisé. La somme se reporte dans la rubrique « Charges déductibles » de votre déclaration, et l'enfant doit la déclarer comme revenu dans la sienne.
Le même mécanisme vaut pour l'aide apportée à un parent âgé dans le besoin, mais sans plafond spécifique : voir notre guide sur l'obligation alimentaire envers les parents.
Deux exemples chiffrés aux conclusions opposées
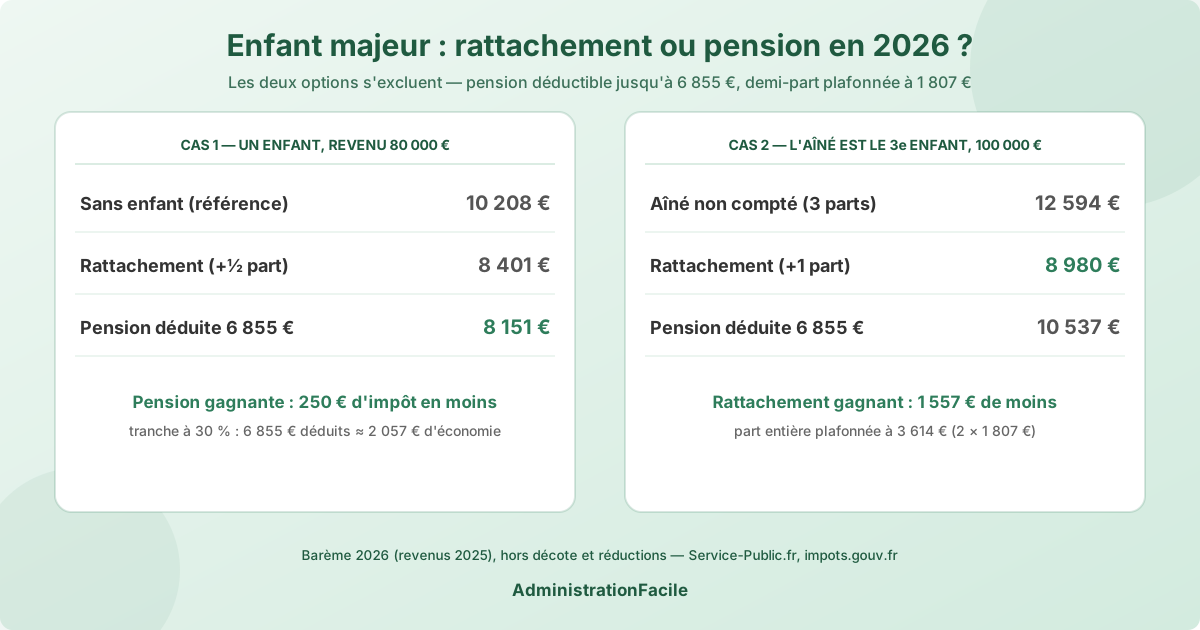
Les calculs ci-dessous appliquent le barème 2026 (revenus 2025) et le plafonnement du quotient familial, hors décote et hors réductions d'impôt. L'enfant n'a pas d'autres revenus ; la pension qu'il déclare, inférieure à 11 600 €, ne le rend pas imposable.
Cas 1 : un couple, un enfant étudiant de 22 ans qui vit dans une autre ville. Revenu net imposable du foyer : 80 000 €. Les parents paient son loyer et lui virent de l'argent chaque mois, pour plus de 6 855 € justifiés dans l'année.
| Option | Calcul | Impôt du foyer |
|---|---|---|
| Sans enfant (référence) | 80 000 € sur 2 parts | 10 208 € |
| Rattachement | 2,5 parts, gain plafonné à 1 807 € | 8 401 € |
| Pension déduite | 73 145 € sur 2 parts | 8 151 € |
La pension l'emporte de 250 €. Avec une tranche marginale à 30 %, déduire 6 855 € fait gagner environ 2 057 €, davantage que la demi-part plafonnée à 1 807 €.
Cas 2 : un couple, trois enfants, l'aîné étudiant de 23 ans. Revenu net imposable : 100 000 €. Les deux cadets sont mineurs et rattachés d'office.
| Option | Calcul | Impôt du foyer |
|---|---|---|
| Aîné non compté | 3 parts | 12 594 € |
| Rattachement de l'aîné | 4 parts (il est le troisième enfant : part entière) | 8 980 € |
| Pension déduite | 93 145 € sur 3 parts | 10 537 € |
Le rattachement l'emporte cette fois de 1 557 € : comme troisième enfant, l'aîné apporte une part entière, plafonnée à 3 614 €, contre environ 2 057 € pour la pension.
Retenez la logique plutôt que les montants : la pension gagne quand votre taux marginal est élevé et que l'enfant n'apporte qu'une demi-part ; le rattachement gagne pour un troisième enfant, pour un parent seul, et quand vous ne pouvez pas justifier 6 855 € de dépenses. Pour votre cas précis, le simulateur officiel de l'impôt 2026 permet de comparer les deux scénarios en quelques minutes, et notre simulateur d'impôt et de tranche marginale donne un premier ordre de grandeur.
Quand votre enfant a des revenus : le piège du job étudiant
Un enfant rattaché vous apporte aussi ses revenus. Ses salaires d'étudiant bénéficient heureusement d'un abattement : selon la fiche Service-Public sur les sommes perçues par un jeune, les salaires d'un étudiant de moins de 25 ans au 1er janvier 2025 sont exonérés jusqu'à 5 405 € (trois fois le Smic mensuel brut). Seule la fraction qui dépasse ce seuil s'ajoute à vos revenus.
Concrètement :
- Job d'été de 3 000 € : entièrement exonéré, le rattachement ne vous coûte rien de plus.
- Contrat de professionnalisation ou CDD à 15 000 € net imposable : environ 9 600 € s'ajoutent à vos revenus et sont taxés à votre taux marginal, souvent 30 %. Déclarant seul, votre enfant paierait peu ou pas d'impôt sur la même somme. La pension, ou une simple déclaration séparée sans pension, devient alors presque toujours préférable.
- Revenus d'auto-entrepreneur : aucune exonération spécifique pour les étudiants, tout s'ajoute.
Les apprentis relèvent d'un régime d'exonération distinct, détaillé dans la même fiche.
Les erreurs qui font perdre la déduction
- Rattacher et déduire en même temps. L'administration croise les déclarations des parents et de l'enfant : la déduction est rejetée, avec intérêts de retard.
- Déduire une pension sans pouvoir la prouver. Pour un enfant qui ne vit pas chez vous, il faut des traces : virements, quittances de loyer à son nom payées par vous, factures de scolarité. Des espèces sans trace ne tiennent pas en cas de contrôle.
- Oublier que l'enfant doit déclarer la pension. Si votre déduction n'a pas de contrepartie dans sa déclaration, elle sera remise en cause.
- Déduire une pension à un enfant qui gagne bien sa vie. La pension suppose un état de besoin. Un jeune salarié autonome n'y ouvre pas droit, même si vous l'aidez.
- Garder le réflexe du rattachement alors que l'enfant travaille. C'est l'erreur la plus fréquente l'année où il décroche son premier contrat régulier.
- Laisser filer une erreur constatée trop tard. Si vous découvrez après coup que l'autre option était plus intéressante, voyez avec votre service des impôts ce que permet la correction de votre déclaration : le choix exprimé par la demande de rattachement vaut pour l'année, ne comptez pas le modifier à votre guise.
Pour situer ces lignes dans le formulaire, notre guide de la déclaration de revenus des salariés reprend les principales rubriques.
FAQ
Mon enfant de 26 ans est au chômage : puis-je encore l'aider fiscalement ?
Oui, mais uniquement par la pension alimentaire. Passé 25 ans, et hors invalidité, le rattachement n'est plus possible, même pour un étudiant. La pension reste déductible quel que soit l'âge de l'enfant, à condition que ses revenus soient insuffisants et que vous puissiez justifier vos versements, dans la limite de 6 855 € par an.
Les deux parents séparés peuvent-ils chacun déduire une pension ?
Oui, chaque parent imposé séparément peut déduire ce qu'il verse lui-même, dans la limite de 6 855 € par enfant célibataire, ou 13 710 € s'il subvient seul à ses besoins en étant célibataire, divorcé ou veuf avec charge de famille. Chacun doit justifier ses propres dépenses, et l'enfant déclare le total reçu.
La pension alimentaire rend-elle mon enfant imposable ?
Rarement, s'il n'a pas d'autres revenus : une pension de 6 855 € reste sous le seuil de la première tranche imposable, fixé à 11 600 € de revenu pour une part. S'il cumule pension et salaires, sa propre déclaration peut devenir imposable, mais à un taux généralement bien inférieur au vôtre, ce qui préserve l'intérêt du montage.
Peut-on rattacher un enfant qui ne vit plus chez nous ?
Oui. Le rattachement ne dépend pas du domicile mais de l'âge et de la situation de l'enfant (moins de 21 ans, ou moins de 25 ans s'il est étudiant). Vous devez simplement indiquer son adresse dans votre déclaration et ajouter ses revenus imposables aux vôtres.