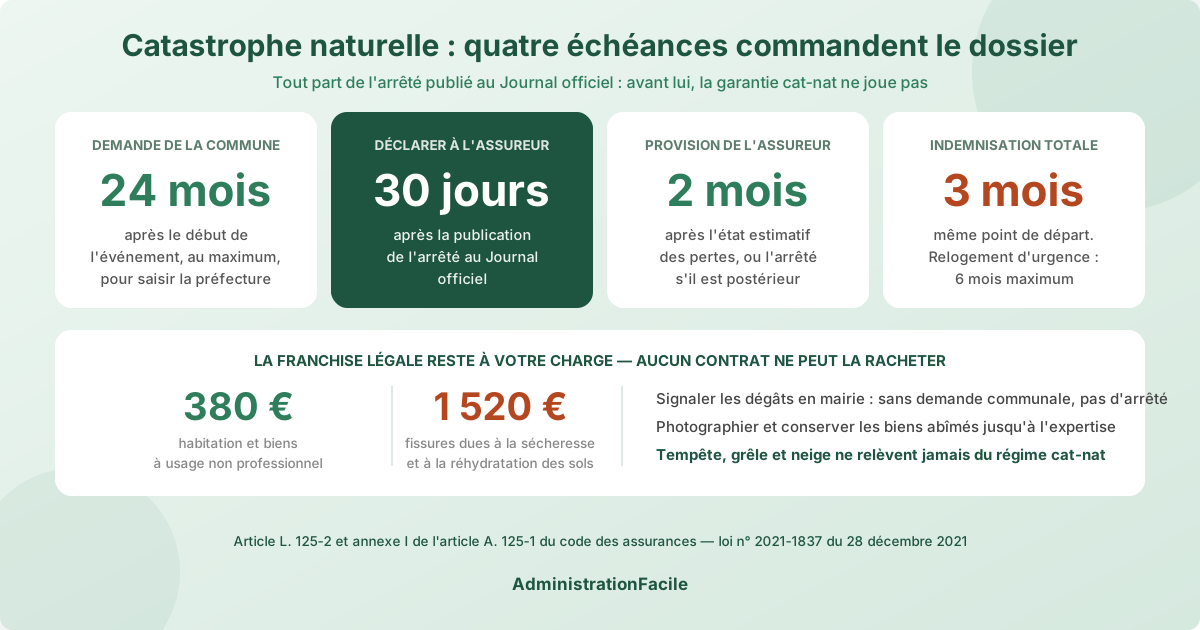
Une inondation, une coulée de boue ou des fissures apparues après un été sec ne s'indemnisent pas comme un dégât des eaux ordinaire : tout dépend d'un arrêté interministériel publié au Journal officiel. Une fois cet arrêté paru, vous disposez de 30 jours pour déclarer le sinistre à votre assureur, la franchise légale est de 380 € (1 520 € pour les fissures dues à la sécheresse) et l'indemnisation doit intervenir dans les 3 mois. Sans arrêté, la garantie catastrophe naturelle ne joue pas — mais d'autres garanties de votre contrat, elles, peuvent jouer immédiatement.
Ce tutoriel suit l'ordre réel du dossier : ce que vous faites avant l'arrêté, ce que vous faites dans les trente jours qui suivent, et ce qui reste possible quand la commune n'est pas reconnue ou que la proposition d'indemnisation est insuffisante.
Comprendre la garantie catastrophe naturelle avant d'agir
La garantie « cat-nat » n'est pas un contrat que l'on souscrit : elle est automatiquement incluse dans tout contrat d'assurance de dommages aux biens — multirisque habitation, contrat auto pour les garanties dommages. Sa contrepartie est une surprime dont le taux, inchangé depuis vingt-cinq ans, est passé de 12 % à 20 % de la cotisation dommages au 1er janvier 2025 pour les biens d'habitation et professionnels, et de 6 % à 9 % sur les garanties vol et incendie des contrats auto (arrêté du 22 décembre 2023). C'est la ligne « attentats / catastrophes naturelles » de votre avis d'échéance.
Trois conséquences pratiques en découlent :
- Sans contrat dommages, aucune indemnisation cat-nat. Le régime s'adosse à une assurance existante ; un logement non assuré reste sans recours, y compris après un arrêté.
- Le sinistre doit résulter d'un aléa reconnu comme anormal : inondation, coulée de boue, submersion marine, mouvement de terrain, sécheresse-réhydratation des sols, séisme, avalanche. Le vent, la grêle et le poids de la neige n'en relèvent jamais : ils sont couverts par la garantie tempête du contrat, sans arrêté et avec un délai de déclaration de cinq jours ouvrés en général.
- La garantie couvre les dommages matériels directs aux biens assurés. Les clôtures, terrains, plantations et piscines découvertes en sont classiquement exclus ; vérifiez la liste des biens garantis dans vos conditions particulières, car c'est elle qui définit l'assiette.
Le portail public Géorisques recense les arrêtés déjà pris sur une commune : c'est le premier réflexe pour savoir si votre adresse a déjà été reconnue par le passé, information utile aussi bien pour un sinistre en cours que pour un achat immobilier.
Étape 1 — Photographier, sécuriser, et ne rien jeter
Avant toute démarche administrative, votre dossier se joue sur les preuves. À faire dans les heures qui suivent, sans attendre le moindre arrêté :
- photographier et filmer chaque pièce touchée, les niveaux d'eau, les fissures avec un objet donnant l'échelle (mètre ruban, pièce de monnaie), l'extérieur du bâtiment et les biens détériorés ;
- conserver les biens endommagés — meubles, électroménager, revêtements — jusqu'au passage de l'expert. Un bien jeté est un bien non indemnisé, sauf raison sanitaire documentée par une photo datée ;
- prendre les mesures conservatoires : bâcher une toiture, couper l'électricité, assécher. Les frais engagés pour éviter l'aggravation sont indemnisables sur facture ;
- rassembler les justificatifs de valeur : factures d'achat, tickets, garanties, photos antérieures du logement, devis de réparation.
Résultat attendu à ce stade : un dossier photo daté, une liste chiffrée provisoire des dommages et les factures correspondantes. C'est ce qui servira d'« état estimatif des pertes », pièce qui déclenche les délais légaux de l'assureur.
Étape 2 — Signaler les dégâts en mairie pour déclencher la demande communale
Un particulier ne peut pas demander lui-même la reconnaissance de l'état de catastrophe naturelle : seule la commune le peut. Le maire dépose la demande via l'application iCatNat ; la préfecture instruit, une commission interministérielle rend un avis sur le caractère naturel et l'intensité anormale du phénomène, puis les ministres décident par arrêté publié au Journal officiel (procédure décrite par le ministère de l'Intérieur).
Votre rôle est donc de nourrir cette demande, et vite : aucune demande communale déposée plus de 24 mois après le début de l'événement ne peut aboutir favorablement. Sur un phénomène lent comme la sécheresse, ce délai part de la période de sécheresse concernée, pas du jour où la fissure devient visible — d'où l'intérêt de signaler dès les premiers désordres.
Adressez à la mairie un courrier ou un message daté indiquant votre adresse précise, la date d'apparition des dommages, leur nature et quelques photos. Si la commune hésite à déposer, le nombre de signalements pèse : mieux vaut un signalement collectif de riverains qu'une démarche isolée.
Résultat attendu : la mairie confirme le dépôt de la demande. Beaucoup de communes publient ensuite la décision sur leur site et informent les sinistrés des modalités de déclaration à l'assurance.
Étape 3 — Déclarer à l'assureur dans les 30 jours suivant l'arrêté
Vous n'avez pas à attendre l'arrêté pour prévenir votre assureur : signalez le sinistre dès qu'il survient, en précisant qu'une demande de reconnaissance est en cours. Le compte à rebours légal, lui, ne démarre qu'à la publication : l'assuré doit déclarer le sinistre dans les trente jours suivant la publication de l'arrêté au Journal officiel (article L. 125-2 du code des assurances).
La déclaration se fait par écrit — espace client, courriel avec accusé, ou lettre recommandée — et comporte :
- le numéro de contrat et l'adresse du bien ;
- la référence de l'arrêté (date de signature et date de publication au JO) ;
- la nature et la date du phénomène ;
- l'état estimatif des pertes, poste par poste, avec les factures et photos ;
- vos coordonnées de disponibilité pour l'expertise.
À partir de là, les délais courent contre l'assureur, et pas contre vous. Il dispose d'un mois, à compter de la réception de la déclaration ou de la publication de l'arrêté si elle est postérieure, pour vous informer des modalités de mise en jeu de la garantie et missionner un expert. Il doit ensuite faire une proposition d'indemnisation dans le mois qui suit la réception de votre état des pertes ou du rapport d'expertise définitif, puis payer dans les 21 jours suivant votre accord.
Deux échéances globales encadrent l'ensemble : une provision dans les deux mois et l'indemnisation totale dans les trois mois, décomptés de la remise de votre état estimatif ou de la publication de l'arrêté si elle est plus tardive.
Si votre résidence principale est devenue inhabitable pour des raisons de sécurité, de salubrité ou d'hygiène, demandez expressément la prise en charge des frais de relogement d'urgence : elle est désormais intégrée aux contrats habitation, pour une durée maximale de six mois à compter du premier jour de relogement, avec un montant plancher fixé par arrêté pour les premiers jours suivant la déclaration (arrêté du 30 décembre 2022 et articles D. 125-4 et suivants du code des assurances).
Étape 4 — Contrôler la franchise et la proposition d'indemnisation
La franchise cat-nat est légale et non rachetable : aucun contrat ne peut la supprimer, et votre assureur ne peut pas la moduler au motif que la commune n'a pas de plan de prévention des risques. Ses montants sont fixés par l'annexe I de l'article A. 125-1 du code des assurances.
| Bien concerné | Franchise applicable |
|---|---|
| Habitation et autres biens à usage non professionnel | 380 € |
| Habitation — dommages liés à la sécheresse / réhydratation des sols | 1 520 € |
| Biens à usage professionnel | 10 % des dommages, minimum 1 140 € par établissement |
| Biens professionnels — sécheresse / réhydratation | 10 % des dommages, minimum 3 050 € |
Trois points de contrôle sur la proposition reçue :
- La franchise n'est retenue qu'une fois par événement, pas par poste de dommage ni par pièce.
- Vétusté et valeur à neuf. L'indemnité est calculée sur la valeur du bien au jour du sinistre, vétusté déduite, sauf si votre contrat comporte une garantie « valeur à neuf » — relisez ce point avant de signer, c'est le premier écart entre l'espéré et le versé.
- Le rapport d'expertise vous est communicable. Demandez-le systématiquement : c'est la pièce que vous devrez discuter, et rien ne vous oblige à accepter la première proposition. Vous pouvez mandater à vos frais un expert d'assuré, et faire jouer, si votre contrat le prévoit, la garantie protection juridique.
Comprendre le cas particulier des fissures de sécheresse
Le retrait-gonflement des argiles (RGA) est devenu le premier poste du régime, et le plus difficile. Trois différences le distinguent d'une inondation :
- La franchise est quadruplée : 1 520 € au lieu de 380 €.
- La reconnaissance est très sélective. Elle repose sur des critères météorologiques et géotechniques d'intensité, appréciés commune par commune et par période : une commune peut être reconnue pour un été et pas pour le suivant, et deux communes voisines peuvent être traitées différemment.
- Le lien de causalité est contesté. L'expert cherche si les fissures proviennent bien du phénomène reconnu, et non d'un défaut de construction, d'un défaut d'entretien ou d'un mouvement ancien. Les fissures « en escalier » sur les angles, les décollements de dallage et l'ouverture progressive sont documentées par des photos datées à intervalles réguliers : cette chronologie photo est votre meilleur atout.
La loi du 28 décembre 2021 relative à l'indemnisation des catastrophes naturelles a rénové ce cadre — délais, franchises, information des sinistrés — et sert de référence quand un assureur oppose des règles antérieures (texte consolidé sur Légifrance).
Étape 5 — Contester un refus de reconnaissance ou une indemnité insuffisante
Deux refus très différents peuvent survenir, et ils ne se contestent pas au même endroit.
Si la commune n'est pas reconnue. La décision ministérielle de non-reconnaissance est un acte administratif : elle peut faire l'objet d'un recours gracieux auprès du ministre, puis d'un recours devant le tribunal administratif, dans le délai de deux mois suivant la notification. Ce recours contentieux appartient à la commune qui a demandé la reconnaissance, pas à l'assuré ; à votre niveau, l'action utile consiste à demander à la mairie de déposer une nouvelle demande étayée — c'est fréquent en matière de sécheresse, avec des données géotechniques complémentaires. Notre guide sur le recours administratif détaille la mécanique des délais et la rédaction d'un recours gracieux.
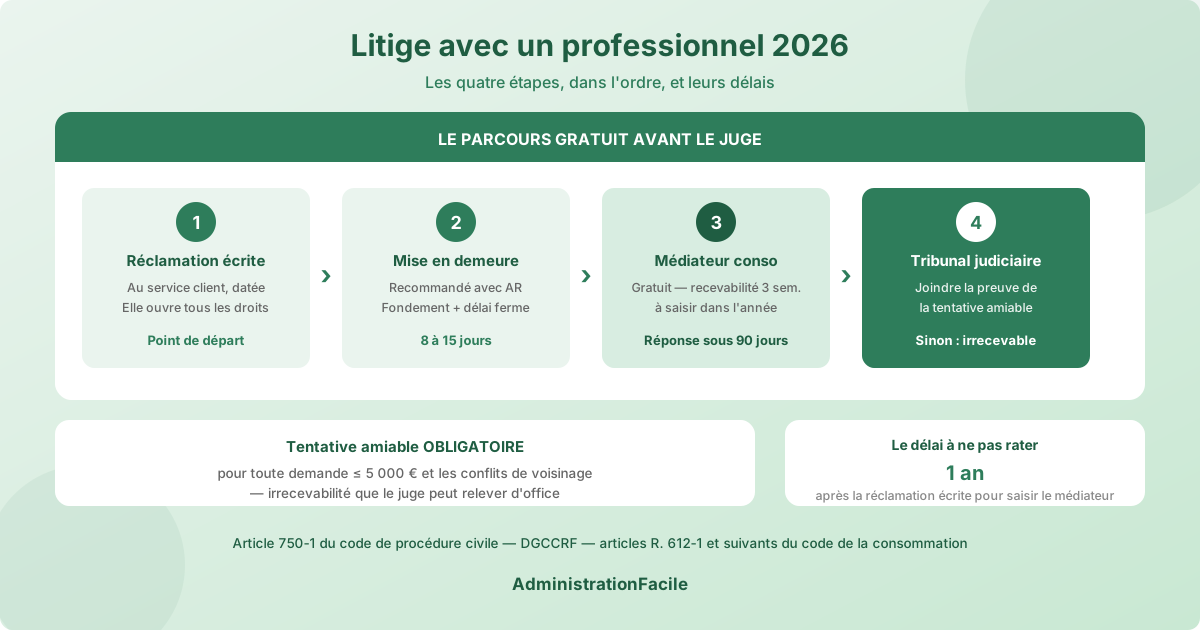
Si l'assureur indemnise mal. Adressez une réclamation écrite au service dédié de la compagnie, avec le rapport d'expertise et vos contre-éléments chiffrés. En cas d'échec, saisissez gratuitement le médiateur de l'assurance — la démarche, les délais et les pièges du règlement amiable sont décrits dans notre tutoriel sur le litige avec un professionnel. La prescription des actions dérivant d'un contrat d'assurance étant de deux ans, ne laissez pas un dossier s'endormir.
Les erreurs qui coûtent le plus cher
1. Jeter les biens abîmés avant l'expertise. C'est l'erreur la plus fréquente et la plus coûteuse : sans le bien ni photo datée, l'expert retient rarement le poste.
2. Attendre l'arrêté pour prévenir l'assureur. La déclaration cat-nat court à partir de l'arrêté, mais un signalement immédiat permet d'obtenir des mesures d'urgence et de dater le sinistre.
3. Croire qu'un refus de reconnaissance ferme tout. Une commune peut redéposer une demande dans la limite des 24 mois, et certains dommages relèvent d'une autre garantie du contrat (tempête, dégât des eaux) qui s'applique sans arrêté.
4. Signer la proposition sans le rapport d'expertise. L'accord sur la proposition déclenche le délai de paiement, mais il vaut aussi acceptation du chiffrage.
5. Oublier la déclaration au titre des biens mobiliers. Beaucoup d'assurés déclarent le bâti et omettent le mobilier, l'électroménager et les biens de valeur, qui font pourtant partie de la garantie.
6. Négliger le délai de deux ans de prescription pour toute action contre l'assureur, y compris après une expertise contestée.
FAQ
Que faire si ma commune n'est pas reconnue en état de catastrophe naturelle ?
Sans arrêté, la garantie catastrophe naturelle ne peut pas être mise en jeu, quelle que soit l'ampleur des dégâts. Deux voies restent ouvertes. D'abord, vérifier si une autre garantie de votre contrat couvre l'événement : la tempête, la grêle, le poids de la neige et les dégâts des eaux ne relèvent pas du régime cat-nat et s'indemnisent sans arrêté. Ensuite, demander à la mairie de déposer une nouvelle demande, ou une demande complémentaire, tant que l'on reste dans les 24 mois suivant le début de l'événement : les décisions de non-reconnaissance en matière de sécheresse sont régulièrement revues à la faveur de données techniques nouvelles.
Peut-on déclarer le sinistre avant la publication de l'arrêté ?
Oui, et c'est recommandé. Le délai de trente jours ne court qu'à compter de la publication de l'arrêté au Journal officiel, mais rien n'interdit d'informer l'assureur dès la survenance des dommages. Cela permet de faire constater l'état du bien, d'engager les mesures conservatoires et, si la résidence est inhabitable, d'ouvrir la question du relogement d'urgence sans attendre plusieurs mois. Vous confirmerez ensuite votre déclaration en citant la référence de l'arrêté une fois publié.
La franchise de 1 520 € pour la sécheresse est-elle négociable ?
Non. Les franchises catastrophe naturelle sont fixées par le code des assurances, elles s'imposent à l'assureur comme à l'assuré, et aucune option contractuelle ne permet de les racheter. Un assureur ne peut pas davantage l'augmenter en invoquant l'absence de plan de prévention des risques sur la commune : cette modulation a été supprimée pour les particuliers. La seule marge de discussion porte sur le chiffrage des dommages, pas sur la franchise.
Faut-il faire appel à un expert d'assuré ?
Cela se justifie quand l'écart entre le chiffrage de l'expert de la compagnie et vos devis dépasse quelques milliers d'euros, ou quand la cause des désordres est contestée — typiquement des fissures attribuées à un défaut de construction plutôt qu'à la sécheresse. L'expert d'assuré est rémunéré par vous, souvent au pourcentage de l'indemnité obtenue ; vérifiez d'abord si votre contrat comporte une garantie protection juridique ou une clause d'honoraires d'expert, qui prend en charge tout ou partie de ce coût.