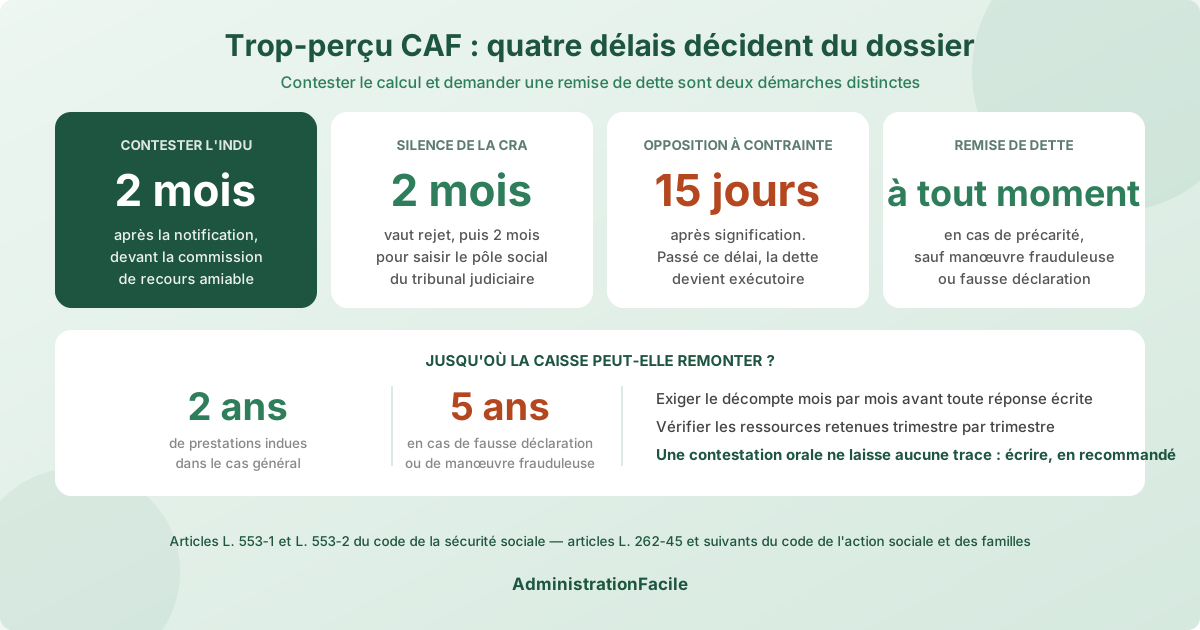
Un courrier de la CAF annonce une dette de plusieurs centaines d'euros, et les versements du mois suivant fondent sans explication. Deux leviers existent, et ils ne se confondent pas : contester l'indu si vous estimez le calcul faux — la commission de recours amiable doit être saisie dans les deux mois —, ou demander une remise de dette si l'indu est fondé mais impossible à rembourser. La caisse ne peut par ailleurs réclamer que deux ans de prestations indues, portés à cinq ans en cas de fausse déclaration.
Ce guide détaille les deux chemins, dans l'ordre où il faut les emprunter, avec les délais qui font perdre le dossier quand on les laisse filer.
Comprendre d'où vient l'indu avant de répondre
Un indu — le terme administratif pour « trop-perçu » — naît d'un décalage entre ce que la caisse a versé et ce à quoi vous aviez droit. Quatre origines couvrent la quasi-totalité des dossiers :
- Un changement de situation pris en compte tardivement : séparation, emménagement en couple, départ d'un enfant du foyer, reprise d'emploi, hospitalisation longue. Le droit est recalculé rétroactivement à la date réelle du changement, pas à la date où vous l'avez signalé.
- Des ressources déclarées différemment de celles connues de l'administration. Les déclarations trimestrielles de RSA et de prime d'activité sont désormais préremplies à partir du montant net social transmis par les employeurs et les organismes sociaux (modalités décrites par la CAF). Le préremplissage ne vous décharge de rien : c'est votre validation qui engage, et une case corrigée à tort suffit à créer un indu.
- Un contrôle — sur pièces, à domicile, ou par croisement automatisé avec les fichiers fiscaux et ceux de France Travail.
- Une erreur de la caisse elle-même. Elle n'empêche pas la récupération : un indu reste récupérable même s'il ne vous est pas imputable. Elle pèse en revanche lourdement dans une demande de remise.
Cette origine détermine votre stratégie. Un indu bâti sur des ressources erronées se conteste ; un indu exact né d'une erreur de la caisse se négocie.
Vérifier ce que la caisse réclame, et sur quelle période
Avant tout courrier, exigez le détail du calcul. La notification mentionne un montant global et rarement le raisonnement. Demandez par écrit, via la messagerie de votre espace « Mon compte », le décompte mois par mois : prestation concernée, période, montant initialement versé, montant recalculé, ressources retenues.
Trois vérifications décident de la suite :
- La période. L'action en récupération des prestations indûment payées se prescrit par deux ans, sauf manœuvre frauduleuse ou fausse déclaration où le délai passe à cinq ans (article L. 553-1 du code de la sécurité sociale, chapitre consacré aux dispositions communes aux prestations familiales). Une réclamation qui remonte au-delà sans fraude établie est contestable sur ce seul motif. Pour le RSA, la même règle figure aux articles L. 262-45 et suivants du code de l'action sociale et des familles.
- Les ressources retenues. Comparez ligne à ligne avec vos bulletins de paie, avis d'imposition et attestations France Travail. Les erreurs les plus fréquentes portent sur un mois de prime intégré au mauvais trimestre, une indemnité journalière comptée deux fois, ou un revenu du conjoint maintenu après la séparation.
- La date de notification. C'est elle qui fait courir le délai de recours de deux mois. Conservez l'enveloppe et l'accusé de réception, ou la date d'affichage dans votre espace en ligne.
Résultat attendu à ce stade : un décompte écrit de la caisse et une conviction claire sur ce que vous contestez — la totalité, une période, ou rien.
Contester l'indu devant la commission de recours amiable
Si le calcul vous paraît erroné, la contestation passe obligatoirement par la commission de recours amiable (CRA) de votre caisse avant tout juge. Elle doit être saisie dans les deux mois suivant la notification de la dette (procédure décrite par la CAF).
Écrivez en recommandé avec accusé de réception, ou déposez la demande dans votre espace en ligne en conservant le récépissé. Le courrier doit contenir :
- vos nom, prénom et numéro d'allocataire ;
- la référence et la date de la notification contestée ;
- ce que vous contestez précisément — le montant, la période, la prestation — et pourquoi, fait par fait ;
- les pièces justificatives numérotées (bulletins de paie, attestation d'employeur, jugement de divorce, justificatif de domicile, courriel de signalement d'un changement de situation) ;
- la mention explicite que vous demandez la suspension du recouvrement pendant l'examen.
Ce que vous pouvez attendre : la CRA dispose de deux mois pour répondre. Son silence pendant deux mois vaut rejet et ouvre la voie au pôle social du tribunal judiciaire, à saisir dans les deux mois suivants. Passer directement au tribunal sans saisir la CRA fait déclarer le recours irrecevable.
Un point souvent ignoré : contester ne dispense pas de surveiller le recouvrement. Si des retenues continuent malgré votre demande de suspension, signalez-le par écrit en rappelant votre saisine.
Demander une remise de dette quand l'indu est fondé
La remise n'est pas une contestation : elle reconnaît la dette et demande son effacement, total ou partiel, au regard de votre situation. La loi la permet en cas de précarité de la situation du débiteur, sauf manœuvre frauduleuse ou fausses déclarations (article L. 553-2 du code de la sécurité sociale). Elle est possible sur les prestations familiales, les aides au logement, le RSA, la prime d'activité et l'AAH.
La demande se dépose auprès de la même commission (démarche détaillée par la CAF), à tout moment, y compris après le délai de deux mois de la contestation — c'est ce qui la rend précieuse quand ce délai est passé.
Un dossier qui aboutit contient toujours un budget chiffré : ressources mensuelles du foyer, loyer et charges, crédits en cours, dettes d'énergie, frais de santé, reste à vivre par personne. Joignez-y ce qui explique la chute de revenus (fin de contrat, arrêt de travail, séparation) et, s'il existe, ce qui montre votre bonne foi — le courriel par lequel vous aviez signalé le changement de situation, resté sans effet.
Ce que vous pouvez attendre : une remise totale, une remise partielle, ou un rejet motivé. Un rejet n'est pas définitif : une nouvelle demande est recevable si votre situation se dégrade. En revanche, aucune remise n'est possible sur un indu qualifié de frauduleux — la qualification elle-même, elle, se conteste devant la CRA.
Faire baisser les retenues et étaler le remboursement
À défaut de remboursement en une fois, la caisse récupère l'indu par retenues sur les prestations à venir. Leur montant est calculé selon vos ressources et vos charges de famille, dans une limite qui doit vous laisser un minimum pour vivre. Ce montant n'est pas figé : demandez son réexamen par écrit dès qu'il devient intenable, en joignant le même budget chiffré que pour une remise.
Si vous ne percevez plus aucune prestation, la caisse passe au paiement direct — échéancier négociable, à demander avant le premier impayé plutôt qu'après. En l'absence de paiement, la procédure se durcit : mise en demeure, puis contrainte, un acte qui a la force d'un jugement.
C'est le point de bascule à ne pas manquer : l'opposition à contrainte doit être formée dans les quinze jours de sa signification, devant le pôle social du tribunal judiciaire de votre domicile. Ce délai court même si une demande de remise est en cours d'examen, et son dépassement rend la dette définitivement exécutoire.
Quand plusieurs dettes s'accumulent au-delà de la seule CAF, la question change de nature : un dossier de surendettement déposé à la Banque de France traite l'ensemble du passif, et les dettes de prestations sociales non frauduleuses y entrent.
Les erreurs fréquentes qui transforment un indu en dette longue
- Attendre pour répondre. Le délai de deux mois de la CRA ne se rouvre pas, et un appel téléphonique ne l'interrompt pas : seul un écrit daté fait foi.
- Contester oralement en agence. Sans trace écrite, la saisine n'existe pas dans le dossier.
- Confondre contestation et remise. La première conteste le calcul, la seconde reconnaît la dette. Envoyer une demande de remise quand on voulait contester revient à admettre l'indu.
- Valider une déclaration trimestrielle préremplie sans la relire. C'est aujourd'hui la première source d'indus sur le RSA et la prime d'activité.
- Signaler un changement de situation avec retard. Le droit est recalculé à la date de l'événement, pas à celle du signalement : quelques semaines de silence suffisent à créer plusieurs mois d'indu.
- Laisser passer les quinze jours d'une contrainte en croyant qu'une demande de remise en cours suspend le délai.
- Ne pas demander le détail du calcul. Sans décompte, la contestation reste générale — donc facile à rejeter.
FAQ
La CAF peut-elle prélever sur mon compte bancaire sans mon accord ?
Non, pas directement au titre d'un indu ordinaire. Le mode normal de récupération est la retenue sur vos prestations à venir, ou le paiement que vous effectuez vous-même. Une saisie sur compte bancaire ou sur salaire suppose une étape supplémentaire : une mise en demeure restée sans effet, puis une contrainte devenue définitive faute d'opposition dans les quinze jours, qui vaut alors titre exécutoire et permet le recours à un commissaire de justice. C'est précisément pour cela que la contrainte ne doit jamais être laissée de côté, même quand une demande de remise est en cours.
Puis-je contester l'indu et demander une remise de dette en même temps ?
Oui, mais dans cet ordre et non simultanément dans le même courrier, sous peine de brouiller le message. Contestez d'abord dans le délai de deux mois : si la commission vous donne raison, la dette disparaît sans qu'une remise soit nécessaire. Si elle rejette votre contestation, la demande de remise reste ouverte, sans condition de délai, sur la base de votre situation financière. Beaucoup d'allocataires demandent une remise en croyant contester, et perdent ainsi la possibilité de discuter le calcul lui-même.
Une dette CAF disparaît-elle au bout de deux ans ?
Ces deux ans ne sont pas un effacement automatique de la dette une fois notifiée : c'est le délai au-delà duquel la caisse ne peut plus réclamer des prestations indûment versées, sauf fausse déclaration ou manœuvre frauduleuse, où il passe à cinq ans. Une fois l'indu régulièrement notifié, la prescription est par ailleurs interrompue tant que le recouvrement est en cours, notamment par les retenues sur prestations. La question utile est donc : la période réclamée remonte-t-elle à plus de deux ans avant la notification ? Si oui, la part la plus ancienne est contestable devant la commission de recours amiable.


