La donation au dernier vivant — ou donation entre époux — permet à un couple marié d'augmenter ce que le conjoint survivant recevra au premier décès. Sans elle, le conjoint ne peut choisir qu'entre un quart en pleine propriété et l'usufruit de tout, et seulement si tous les enfants sont communs. Avec elle, il dispose de trois options plus larges, qu'il choisit après le décès, en connaissant sa situation réelle. L'acte se signe chez le notaire, pour un coût réglementé d'environ 300 €.
Ce guide ne refait pas le tour des régimes matrimoniaux : il vous aide à décider si la donation est utile dans votre cas, à comprendre chaque option avec des chiffres, et à éviter les erreurs qui la rendent inopérante.
Que reçoit le conjoint survivant sans donation au dernier vivant ?
Le point de départ, c'est la loi. Le conjoint marié est héritier, et il est exonéré de droits de succession. Ce qu'il reçoit dépend de la famille du défunt :
| Situation au décès | Ce que la loi donne au conjoint |
|---|---|
| Tous les enfants sont communs au couple | Au choix : ¼ en pleine propriété ou 100 % en usufruit |
| Au moins un enfant d'une autre union | ¼ en pleine propriété, sans autre choix |
| Pas d'enfant, père et mère vivants | ½ en pleine propriété |
| Pas d'enfant, un seul parent vivant | ¾ en pleine propriété |
| Ni enfant ni parent | La totalité |
Ces droits ne portent que sur les biens du défunt, c'est-à-dire ses biens propres et sa moitié de la communauté une fois le régime matrimonial liquidé. Ce que vous détenez déjà en propre ou votre moitié de communauté vous reste acquis : le détail selon le régime est expliqué dans notre article sur les régimes matrimoniaux et la succession.
Que permet la donation au dernier vivant en plus ?
La donation entre époux fait jouer la quotité disponible spéciale entre époux. En présence d'enfants, le conjoint survivant peut alors choisir, au moment du décès, entre trois options :
- La quotité disponible ordinaire en pleine propriété : la moitié des biens avec un enfant, un tiers avec deux enfants, un quart à partir de trois enfants.
- ¼ en pleine propriété et ¾ en usufruit.
- 100 % en usufruit.
Les enfants conservent toujours leur réserve héréditaire : la donation entre époux l'ampute en usufruit, jamais en nue-propriété. Les options et leur fonctionnement sont présentés par Service-Public.fr dans sa fiche sur la donation au dernier vivant.
Deux mécanismes rendent l'outil plus souple qu'il n'y paraît :
- Le choix est différé. C'est le conjoint survivant qui opte, après le décès, devant le notaire chargé de la succession. Un veuf de 62 ans avec des revenus confortables et un veuf de 85 ans qui a besoin des loyers d'un appartement ne feront pas le même choix, et la donation n'a pas à le trancher à l'avance.
- Le cantonnement. Le conjoint peut ne prendre qu'une partie de ce que la donation lui offre — par exemple l'usufruit du seul logement et d'un compte, en laissant le reste aux enfants en pleine propriété. Cette renonciation partielle n'est pas fiscalement traitée comme une donation aux enfants. Le donateur peut toutefois l'interdire ou l'encadrer dans l'acte.
Quelle option choisir ? Exemple chiffré
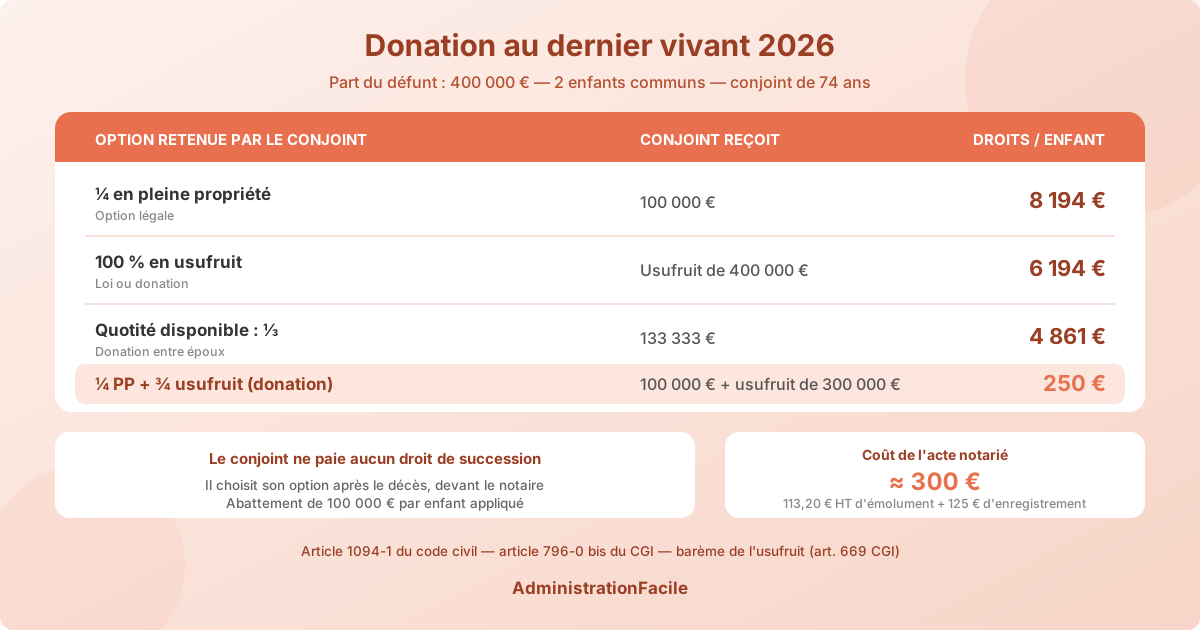
Prenons un couple marié avec deux enfants communs. Au décès de l'époux, la part du défunt après liquidation du régime matrimonial s'élève à 400 000 €. Le conjoint survivant a 74 ans : selon le barème fiscal de l'usufruit, l'usufruit vaut alors 30 % de la pleine propriété et la nue-propriété 70 %. Aucune donation n'a été consentie aux enfants dans les quinze années précédentes.
| Option | Ce que reçoit le conjoint | Part de chaque enfant (valeur fiscale) | Droits par enfant |
|---|---|---|---|
| ¼ en pleine propriété (loi) | 100 000 € | 150 000 € en pleine propriété | 8 194 € |
| 100 % en usufruit (loi ou donation) | Usufruit de 400 000 € (valeur fiscale 120 000 €) | 140 000 € (nue-propriété de 200 000 €) | 6 194 € |
| Quotité disponible : ⅓ (donation) | 133 333 € | 133 333 € en pleine propriété | 4 861 € |
| ¼ PP + ¾ usufruit (donation) | 100 000 € + usufruit de 300 000 € | 105 000 € (nue-propriété de 150 000 €) | 250 € |
Les droits sont calculés après l'abattement de 100 000 € par enfant, avec le barème en ligne directe détaillé dans notre guide des frais de succession. Le conjoint, lui, ne paie rien quelle que soit l'option, en vertu de l'exonération prévue par l'article 796-0 bis du code général des impôts.
Trois enseignements se dégagent de cet exemple :
- L'option mixte (¼ + ¾ en usufruit) est la plus favorable au conjoint : il dispose de 100 000 € en propre et des revenus ou de la jouissance de tout le reste. Elle est aussi, au premier décès, la moins taxée pour les enfants, car ils ne reçoivent que de la nue-propriété.
- L'usufruit ne se taxe qu'une fois. Au décès du conjoint usufruitier, les enfants récupèrent la pleine propriété sans droits supplémentaires sur ces biens. En revanche, les 100 000 € reçus en pleine propriété par le conjoint seront dans sa propre succession.
- Plus le conjoint est jeune, plus l'usufruit pèse lourd. À 64 ans, l'usufruit vaudrait 40 % ; les parts fiscales des enfants en nue-propriété diminueraient d'autant, mais ils attendraient aussi plus longtemps la pleine propriété.
Ces montants restent un ordre de grandeur. Le notaire peut retenir une valeur économique de l'usufruit différente du barème fiscal pour le partage civil, et toute donation antérieure modifie le calcul.
Quand la donation au dernier vivant est-elle vraiment utile ?
Elle apporte un gain réel dans quatre situations :
- Le défunt a au moins un enfant d'une autre union. Sans donation, le conjoint n'a droit qu'à ¼ en pleine propriété : il ne peut pas obtenir l'usufruit du logement par la loi. La donation lui ouvre cette possibilité.
- Le couple veut que le survivant garde l'usage de tout le patrimoine, y compris les biens locatifs, sans dépendre de l'accord des enfants pour percevoir les revenus.
- Le patrimoine est surtout constitué de biens propres (héritage, biens acquis avant le mariage, séparation de biens) : la liquidation du régime laisse peu au survivant, et la succession compte davantage.
- Le couple n'a pas d'enfant mais les parents de l'époux sont vivants : la donation permet de transmettre au conjoint davantage que la moitié ou les trois quarts prévus par la loi, jusqu'à la totalité. Les parents ne sont pas héritiers réservataires ; ils conservent seulement un droit de retour, dans la limite d'un quart chacun, sur les biens qu'ils avaient eux-mêmes donnés à leur enfant.
Quand ce n'est pas la bonne solution
- Le couple est pacsé ou en concubinage. La donation au dernier vivant est réservée aux époux. Les partenaires de PACS n'héritent pas l'un de l'autre sans testament : c'est l'outil à utiliser, comme l'explique notre article sur le PACS et la succession.
- Le régime matrimonial règle déjà la question. Une communauté universelle avec clause d'attribution intégrale au survivant transmet tout au conjoint sans passer par la succession ; la donation devient alors largement superflue. Ce régime a ses propres inconvénients fiscaux pour les enfants au second décès.
- L'usufruitier aurait l'âge des nus-propriétaires. Dans une famille recomposée, un conjoint de 55 ans usufruitier face à des enfants de 50 ans bloque leur héritage pour des décennies. Une option en pleine propriété, ou un cantonnement prévu dès l'acte, évite un conflit quasi certain.
- Le patrimoine est surtout de l'assurance-vie. Les capitaux transmis par une clause bénéficiaire sont hors succession : la donation entre époux ne s'y applique pas. C'est la clause bénéficiaire qu'il faut vérifier.
Comment faire la donation au dernier vivant et combien coûte-t-elle ?
La démarche est courte :
- Rendez-vous chez le notaire. L'acte notarié est obligatoire. Chaque époux consent sa propre donation ; dans la plupart des couples, les deux signent des donations identiques au même rendez-vous.
- Rédaction des options. Le notaire reprend en principe les trois options légales. C'est le moment de prévoir un éventuel cantonnement imposé ou interdit, ou d'exclure un bien précis.
- Signature et enregistrement. Le notaire inscrit la donation au fichier central des dispositions de dernières volontés, ce qui garantit qu'elle sera retrouvée au décès, même si la succession est confiée à un autre notaire.
Coût : l'émolument du notaire est fixé par le tarif réglementé à 113,20 € hors taxes (135,84 € TTC), auquel s'ajoute un droit fixe d'enregistrement de 125 €, puis quelques frais d'inscription et de formalités. Comptez environ 300 € au total par donation. L'article A444-69 du code de commerce fixe cet émolument, qui ne dépend pas de la valeur du patrimoine ; le site officiel des impôts confirme le droit fixe de 125 €.
Les erreurs qui privent la donation de son effet
- Croire qu'elle disparaît seule après une séparation de fait. Elle n'est révoquée de plein droit qu'en cas de divorce, sauf volonté contraire exprimée. Pendant une longue séparation sans divorce, elle reste valable : à révoquer devant notaire si ce n'est plus votre souhait.
- Oublier qu'elle se révoque à tout moment. La donation au dernier vivant ne prend effet qu'au décès et chaque époux peut la révoquer seul, sans en informer l'autre, par acte notarié ou testament. Elle protège, mais elle ne garantit rien au conjoint.
- Ne pas la refaire après un remariage. Une donation consentie à un précédent conjoint ne profite pas au nouveau.
- Choisir l'usufruit sur un patrimoine qui ne rapporte rien. L'usufruit d'une maison de campagne coûteuse à entretenir et d'un compte courant peu garni peut placer le conjoint dans une situation plus difficile que ¼ en pleine propriété, immédiatement disponible.
- Ignorer le logement. Indépendamment de la donation, le conjoint dispose d'un droit de jouissance gratuite du logement pendant un an, puis d'un droit viager d'habitation s'il le demande : voir notre article sur le logement du conjoint survivant.
FAQ
Peut-on faire une donation au dernier vivant sans notaire ?
Non, pas sous cette forme : la donation entre époux exige un acte notarié. Un époux peut en revanche obtenir un effet comparable par testament, y compris olographe, en léguant à son conjoint la quotité disponible spéciale entre époux. Le testament présente toutefois un risque de perte ou de contestation de forme que l'acte notarié, inscrit au fichier central, n'a pas.
Les enfants peuvent-ils s'opposer à la donation au dernier vivant ?
Non, ils n'ont pas à donner leur accord et ne sont pas informés de l'acte. Leur protection tient à la réserve héréditaire, que la donation ne peut pas entamer en nue-propriété. Si le conjoint choisit l'usufruit, les enfants deviennent nus-propriétaires et doivent consentir à la vente d'un bien, ce qui conduit souvent à négocier une conversion de l'usufruit en capital.
La donation au dernier vivant est-elle encore utile avec des enfants tous communs ?
Elle reste utile, mais moins décisive : sans elle, le conjoint peut déjà choisir l'usufruit total. Elle ajoute l'option mixte ¼ en pleine propriété et ¾ en usufruit, et la quotité disponible en pleine propriété, qui offrent davantage de capital au survivant. Pour un coût d'environ 300 €, beaucoup de couples la signent pour garder ces options ouvertes.