Accueillir chez soi un père ou une mère aux faibles revenus ouvre droit à un avantage fiscal souvent ignoré. Si votre parent est sans ressources et vit sous votre toit, vous pouvez déduire de votre revenu 4 075 € par parent accueilli, sans justificatif de dépenses, sur la déclaration 2026 des revenus 2025. S'il est titulaire de la carte mobilité inclusion « invalidité », vous pouvez à la place le compter à charge et gagner une part de quotient familial. Il faut choisir l'une des deux options.
Ce guide compare ces deux options, explique le cas d'un proche de plus de 75 ans qui n'est pas votre parent, et fait le point sur ce que devient l'APA de votre parent quand il emménage chez vous.
Quelle déduction pour un parent hébergé sous votre toit ?
Héberger et nourrir un parent dans le besoin est une manière d'exécuter l'obligation alimentaire que le Code civil impose aux enfants envers leurs ascendants. Le fisc la traite comme une pension alimentaire versée en nature, donc déductible de votre revenu global.
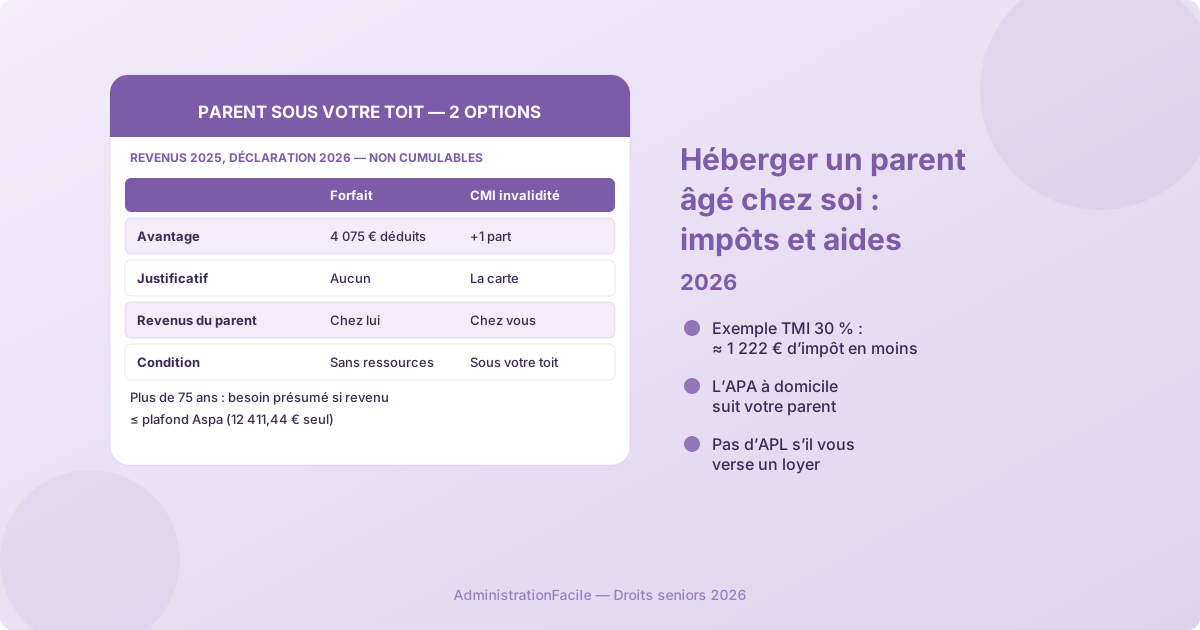
Pour vous éviter de chiffrer le gîte et le couvert, l'administration admet une déduction forfaitaire, sans justificatif de dépenses. Selon impots.gouv.fr, elle est de 4 075 € par ascendant accueilli pour l'imposition des revenus 2025. Deux parents accueillis ensemble, tous deux sans ressources, ouvrent droit à 8 150 €.
Trois règles encadrent cette déduction, posées par le BOFiP :
- Votre parent doit être dans le besoin, c'est-à-dire sans ressources suffisantes pour vivre. Pour un parent de plus de 75 ans, cette condition est présumée remplie si son revenu imposable ne dépasse pas le plafond de ressources de l'Aspa : 12 411,44 € pour une personne seule et 19 268,80 € pour un couple, au titre de 2025.
- Vous pouvez déduire davantage que le forfait si vos dépenses réelles de logement et de nourriture sont plus élevées, à condition de pouvoir les justifier.
- Les autres dépenses que vous prenez en charge pour lui, comme des frais médicaux non remboursés ou une mutuelle, s'ajoutent pour leur montant réel et justifié.
La somme se déclare avec les autres pensions alimentaires versées, case 6GU de la déclaration de revenus. Comme toute pension alimentaire, elle est en principe imposable chez votre parent. Avec de faibles revenus, il reste le plus souvent non imposable, mais son revenu fiscal de référence augmente : vérifiez l'effet sur les aides qu'il perçoit sous condition de ressources.
Exemple chiffré. Vous êtes imposé dans la tranche à 30 % et vous accueillez votre mère, 82 ans, qui ne perçoit que l'Aspa. Le forfait de 4 075 € réduit votre impôt d'environ 1 222 € par an (4 075 × 30 %), sans avoir à justifier une seule dépense.
Parent titulaire de la CMI invalidité : faut-il plutôt le compter à charge ?
Si votre parent est titulaire de la carte mobilité inclusion portant la mention « invalidité » (ou de l'ancienne carte d'invalidité), une autre voie s'ouvre. D'après Service-Public.fr, toute personne invalide qui vit sous votre toit peut être comptée à votre charge, sans condition de parenté, d'âge ni de revenus. Elle vous apporte une part supplémentaire de quotient familial (une demi-part comme personne à charge, une demi-part pour son invalidité), et même une part et demie si votre foyer compte déjà au moins trois personnes à charge.
En contrepartie, vous déclarez l'ensemble de ses revenus avec les vôtres, et l'hébergement ne doit pas être rémunéré. Elle peut être comptée à charge dès l'année où la carte a été demandée. La rubrique à remplir est celle des « autres personnes invalides à charge vivant sous votre toit ».
| Critère | Déduction forfaitaire | Personne invalide à charge |
|---|---|---|
| Qui est concerné | Ascendant dans le besoin | Toute personne titulaire de la CMI invalidité |
| Avantage | 4 075 € déduits de votre revenu | Une part de quotient familial en plus |
| Revenus du parent | Restent sur sa propre déclaration | Ajoutés à votre déclaration |
| Justificatifs | Aucune dépense à justifier | La carte (ou la demande en cours) |
| Imposition chez le parent | La pension est en principe imposable | Le parent n'a plus de déclaration séparée |
Comment choisir. La part supplémentaire est souvent la plus intéressante quand votre revenu est élevé et que celui de votre parent est très faible : ses revenus ajoutés pèsent peu, et la part réduit votre impôt dans vos tranches hautes, dans la limite du plafonnement du quotient familial. Dès que votre parent touche une retraite plus confortable, l'ajouter à votre foyer fiscal peut vous coûter plus que la part ne rapporte : la déduction forfaitaire redevient meilleure. Le simulateur d'impôt d'impots.gouv.fr permet de tester les deux déclarations avant de choisir. Pour un parent qui n'a pas la carte, notre guide de la carte mobilité inclusion indique les conditions pour la demander à la MDPH.
Un proche de plus de 75 ans qui n'est pas votre parent : que pouvez-vous déduire ?
Vous accueillez une tante, un oncle, ou une amie âgée, envers qui vous n'avez aucune obligation alimentaire ? Une déduction spécifique existe, mais ses conditions sont plus strictes. Selon impots.gouv.fr, la personne doit, cumulativement :
- avoir plus de 75 ans (pour les revenus 2025, être née avant le 1er janvier 1951) ;
- vivre en permanence sous votre toit ;
- ne pas recevoir de pension alimentaire et ne pas être comptée à votre charge ;
- avoir un revenu imposable inférieur au plafond de l'Aspa (12 411,44 € pour une personne seule en 2025).
Vous déduisez alors vos dépenses réelles de logement et de nourriture, dans la limite de 4 075 € par personne. Différence notable avec un parent : ces avantages en nature ne sont pas imposables pour la personne accueillie.
Votre parent garde-t-il l'APA et ses autres aides ?
L'APA suit votre parent. L'allocation personnalisée d'autonomie à domicile s'applique aussi à une personne âgée hébergée de façon permanente chez un proche, comme l'indique le portail officiel pour-les-personnes-agees.gouv.fr. Signalez son changement d'adresse au conseil départemental qui lui verse l'APA, surtout s'il quitte le département : c'est lui qui vous indiquera quel département reste compétent et si une nouvelle évaluation est nécessaire. Le plan d'aide peut financer un service d'aide à domicile intervenant chez vous.
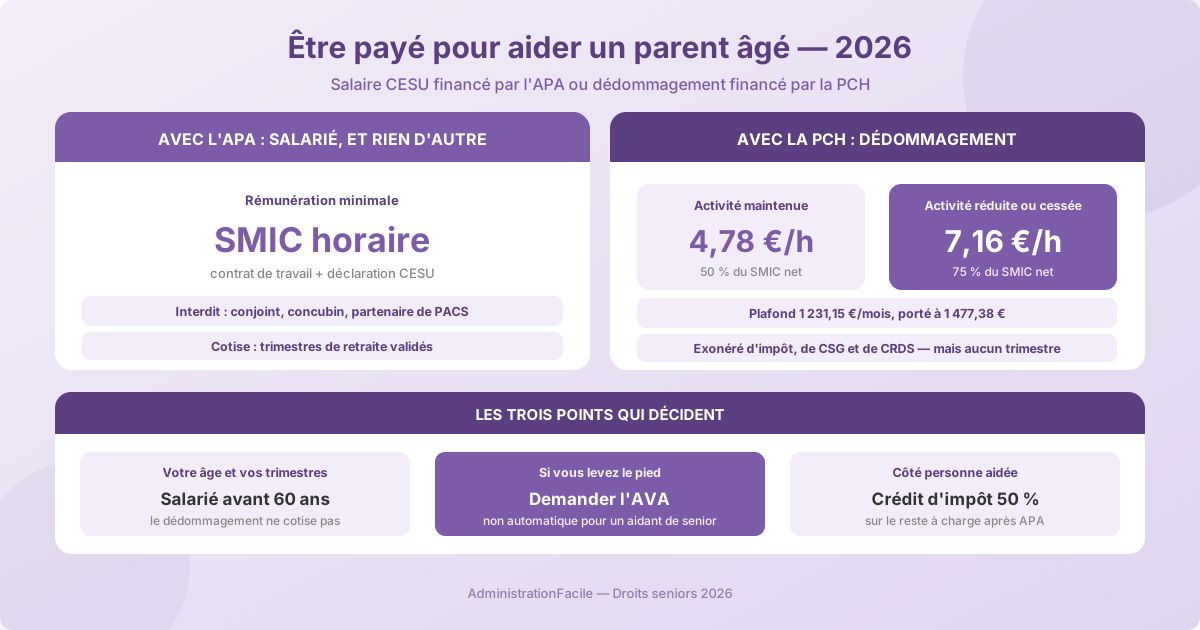
Vous pouvez être payé par l'APA, sauf si vous êtes son conjoint. Un enfant peut être salarié par son parent au titre du plan d'aide, alors que le conjoint, le concubin ou le partenaire de Pacs ne le peuvent pas. Les modalités, et leurs conséquences sur vos propres droits, sont détaillées dans notre guide pour être rémunéré comme aidant d'un parent âgé.
Vous ne pouvez pas devenir son accueillant familial agréé. L'agrément d'accueillant familial, délivré par le département, concerne l'accueil rémunéré de personnes qui n'appartiennent pas à votre famille jusqu'au quatrième degré inclus. Il ne permet donc pas d'être payé pour accueillir son propre parent. L'accueil familial agréé reste une option si votre parent doit être accueilli par une autre famille.
Pas d'APL s'il vous verse un loyer. Si votre parent vous paie un loyer, il ne peut pas toucher l'aide au logement, car le bailleur est son enfant. Vous perdriez en outre la déduction forfaitaire, et ce loyer deviendrait un revenu à déclarer chez vous.
Les erreurs qui coûtent cher
- Cumuler les deux avantages. Compter votre parent invalide à charge et déduire en plus le forfait de 4 075 € pour la même personne est refusé : c'est l'un ou l'autre.
- Déduire le forfait pour un parent qui a des revenus. Un parent qui perçoit 1 800 € de retraite par mois n'est pas dans le besoin au sens fiscal. La déduction serait remise en cause en cas de contrôle, avec intérêts de retard.
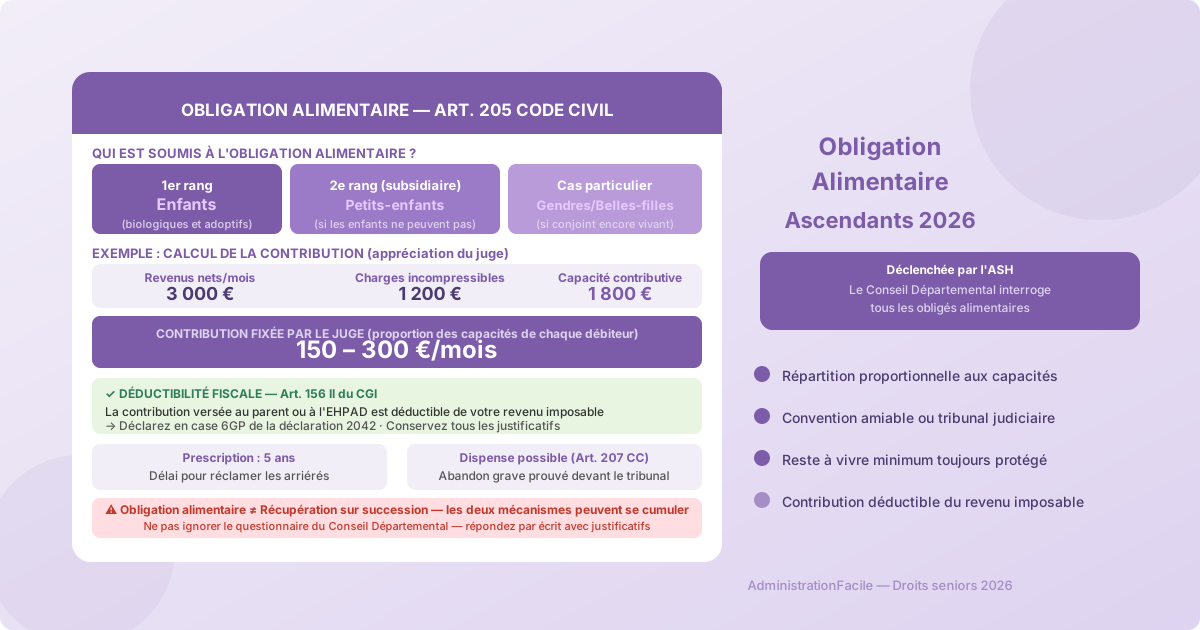
- Oublier les frères et sœurs. L'obligation alimentaire pèse sur tous les enfants. Si un frère vous verse chaque mois une somme pour participer aux frais, c'est lui qui peut la déduire, dans la limite de ce qu'il paie réellement. Le partage entre enfants est expliqué dans notre article sur l'obligation alimentaire envers les parents.
- Négliger les changements d'adresse. Caisse de retraite, complémentaire, CAF, conseil départemental et centre des impôts doivent connaître la nouvelle adresse. Le service de changement d'adresse en ligne permet de prévenir la plupart d'entre eux en une seule démarche.
- Ignorer votre propre épuisement. Héberger un parent dépendant n'empêche pas de demander un congé ou du répit. Notre guide des aides aux aidants familiaux recense l'accueil de jour, l'hébergement temporaire et le congé de proche aidant.
Quand ce n'est pas la bonne solution
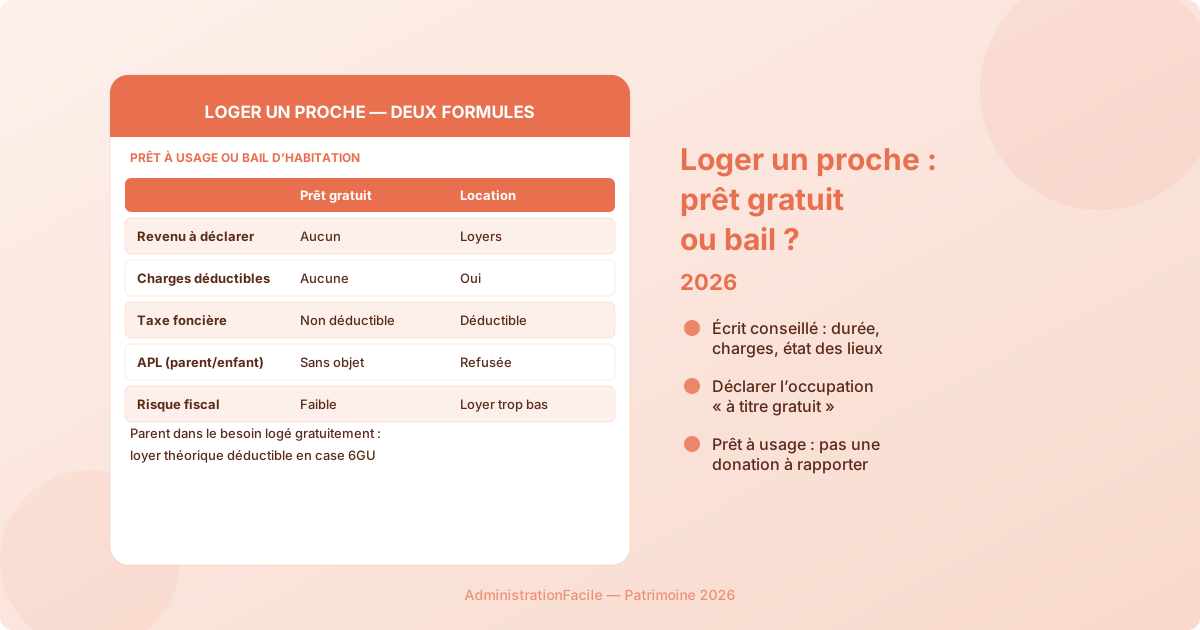
Si vous possédez un logement séparé que vous mettez à disposition de votre parent, ce n'est plus le forfait de 4 075 € qui s'applique : vous déduisez la valeur locative du logement. Le mécanisme est expliqué dans notre guide pour loger un proche, prêt gratuit ou bail. Et lorsque l'état de santé de votre parent exige une présence continue que vous ne pouvez pas assurer, l'hébergement chez vous peut retarder une solution plus adaptée, comme une résidence autonomie ou un EHPAD, avec leurs propres aides.
FAQ
Peut-on déduire l'hébergement de ses beaux-parents ?
Oui. Le Code civil impose aussi une obligation alimentaire aux gendres et belles-filles envers leurs beau-père et belle-mère. Héberger sous votre toit un beau-parent dans le besoin ouvre donc droit à la même déduction forfaitaire qu'un parent. Cette obligation cesse en revanche en cas de divorce, ou lorsque l'époux qui créait le lien d'alliance et les enfants issus de l'union sont décédés.
Mon parent hébergé chez moi doit-il payer une taxe d'habitation ?
Non. La taxe d'habitation sur la résidence principale a été supprimée pour tous les foyers en 2023. Votre parent qui vit chez vous à titre de résidence principale n'a donc rien à payer, et votre propre situation n'est pas modifiée par sa présence.
Faut-il signer un document pour héberger son parent gratuitement ?
Aucun écrit n'est exigé pour un hébergement sous votre toit, et le forfait de 4 075 € vous dispense de justifier vos dépenses. Vous devez en revanche pouvoir prouver que les ressources de votre parent sont insuffisantes. Conservez donc une preuve de l'adresse de votre parent, comme un avis de sa caisse de retraite à votre adresse, ainsi que, pour un parent de plus de 75 ans, son avis d'imposition montrant que son revenu ne dépasse pas le plafond de l'Aspa.