Opter pour les frais réels n'est rentable que si vos dépenses professionnelles dépassent l'abattement automatique de 10 % de vos salaires (au moins 509 €, au plus 14 555 € par déclarant sur les revenus 2025). En pratique, c'est presque toujours le trajet domicile-travail qui fait basculer le calcul : à partir d'une vingtaine de kilomètres par trajet en voiture, l'option devient souvent gagnante.
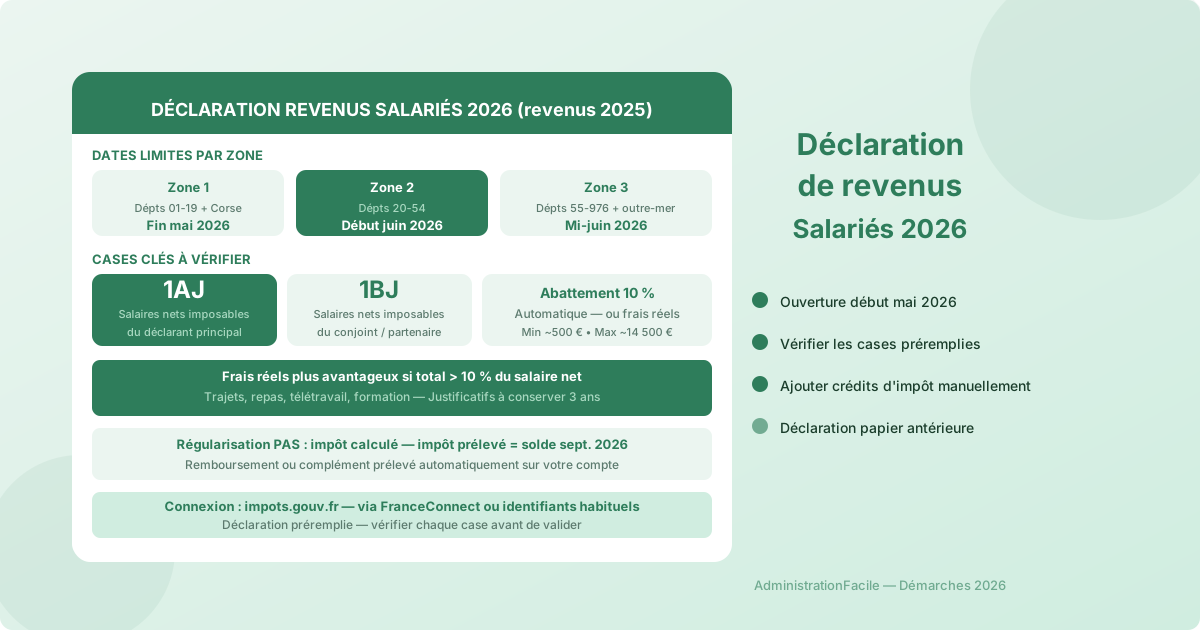
Ce guide reprend les barèmes en vigueur pour les revenus 2025 — kilométrique, repas, télétravail —, montre comment faire le calcul avant de cocher la case, puis détaille ce qu'il faut déclarer, réintégrer et conserver. Les règles de la déclaration elle-même (dates, cases de salaire, crédits d'impôt) sont traitées dans notre guide de la déclaration de revenus des salariés.
Frais réels ou abattement de 10 % : comment savoir ce qui est le plus avantageux ?
Par défaut, l'administration retranche de vos salaires un abattement forfaitaire de 10 % censé couvrir vos frais professionnels. L'option pour les frais réels remplace cet abattement par le montant exact de vos dépenses : elle n'a d'intérêt que si ce montant est supérieur. Service-Public.fr résume ce choix entre déduction forfaitaire et frais réels et rappelle qu'il se fait déclarant par déclarant : dans un couple, l'un peut opter pour les frais réels pendant que l'autre conserve l'abattement.
La comparaison se fait en trois temps :
- Calculez votre abattement : 10 % du salaire net imposable (case 1AJ ou 1BJ), en tenant compte du plancher de 509 € et du plafond de 14 555 €.
- Additionnez vos frais réels avec les barèmes ci-dessous (transport, repas, télétravail, formation…).
- Vérifiez les allocations de l'employeur : réintégrez celles couvrant les dépenses déduites, en tenant compte des règles particulières du télétravail, des transports et des titres-restaurant détaillées ci-dessous. Cette réintégration peut annuler le gain.
Le gain fiscal n'est pas l'écart entre les deux montants, mais cet écart multiplié par votre taux marginal d'imposition. Pour connaître le vôtre, utilisez notre calculateur de TMI et d'impôt sur le revenu.
Combien rapporte le barème kilométrique pour les revenus 2025 ?
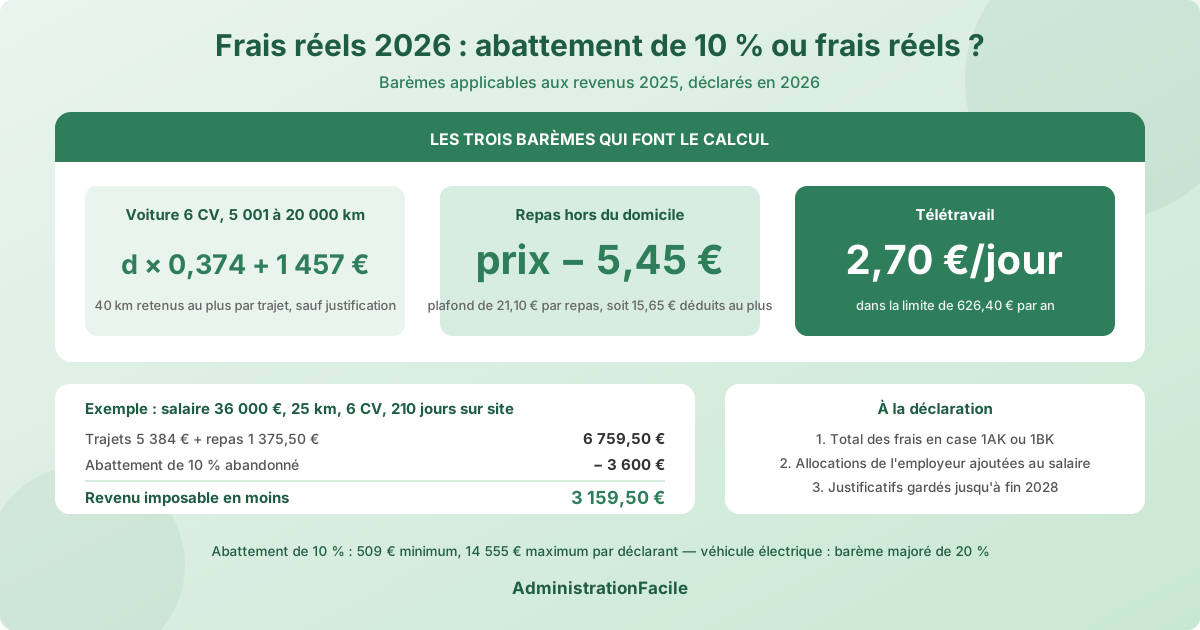
Le barème kilométrique n'a pas été revalorisé : celui de 2023 s'applique encore aux revenus 2025, comme l'indique Service-Public.fr dans son actualité sur les barèmes kilométriques. Il couvre la dépréciation du véhicule, le carburant, l'entretien, les pneumatiques et l'assurance. Les valeurs ci-dessous sont celles de l'aide officielle du simulateur d'impôt 2026, où d est la distance annuelle parcourue à titre professionnel.
| Puissance fiscale | Jusqu'à 5 000 km | De 5 001 à 20 000 km | Au-delà de 20 000 km |
|---|---|---|---|
| 3 CV et moins | d × 0,529 | (d × 0,316) + 1 065 € | d × 0,370 |
| 4 CV | d × 0,606 | (d × 0,340) + 1 330 € | d × 0,407 |
| 5 CV | d × 0,636 | (d × 0,357) + 1 395 € | d × 0,427 |
| 6 CV | d × 0,665 | (d × 0,374) + 1 457 € | d × 0,447 |
| 7 CV et plus | d × 0,697 | (d × 0,394) + 1 515 € | d × 0,470 |
Pour un véhicule 100 % électrique, le montant obtenu est majoré de 20 %. Les motos et cyclomoteurs ont leur propre barème, publié sur la même page. Au-delà de 7 CV, le barème plafonne : une voiture de 9 CV se calcule comme une 7 CV.
En plus du barème, vous pouvez déduire sur justificatifs les frais de péage et de parking ainsi que les intérêts d'un emprunt contracté pour acheter le véhicule, comme le précise la page frais de transport d'impots.gouv.fr. En revanche, si vous louez votre voiture, le loyer est déjà couvert par le barème et ne s'ajoute pas.
Que se passe-t-il au-delà de 40 km ?
La distance domicile-travail est retenue en totalité jusqu'à 40 km par trajet. Au-delà, l'administration ne prend en compte que 40 km, sauf si vous justifiez de circonstances particulières : emploi précaire ou à durée limitée, conjoint travaillant à proximité du domicile, difficulté à trouver un logement près du lieu de travail, état de santé. Ces circonstances s'expliquent dans la note jointe à la déclaration.
On ne compte en principe qu'un aller-retour par jour. Un second aller-retour, pour déjeuner à domicile par exemple, n'est admis que pour des contraintes réelles (santé, présence indispensable au foyer, horaires).
Exemple : un salarié habite à 60 km de son lieu de travail, sans justification particulière. Il ne peut retenir que 40 km × 2 = 80 km par jour. Sur 210 jours travaillés, cela fait 16 800 km : avec une 5 CV, (16 800 × 0,357) + 1 395 = 7 392,60 € déductibles, au lieu des 25 200 km réellement parcourus.
Comment calculer ses frais de repas ?
Lorsque vous êtes contraint de déjeuner hors de chez vous (distance, horaires, absence de cantine accessible), la part déductible est la différence entre le prix du repas et la valeur d'un repas pris au foyer, fixée à 5,45 € pour les revenus 2025. La dépense retenue est plafonnée à 21,10 € par repas, ce qui limite la déduction à 15,65 € par jour, d'après la page frais de repas d'impots.gouv.fr.
- Avec justificatifs : repas à 12 € → 12 − 5,45 = 6,55 € par jour travaillé.
- Sans justificatifs : vous pouvez retenir un forfait de 5,45 € par jour, à condition de ne pas disposer d'un restaurant d'entreprise à proximité et de ne pas pouvoir rentrer chez vous à midi.
- Avec titres-restaurant : retranchez aussi la part payée par l'employeur. Pour un repas de 12 € et un titre dont l'employeur finance 4,50 €, la déduction tombe à 12 − 5,45 − 4,50 = 2,05 €, selon la méthode officielle pour les titres-restaurant.
Si vous mangez à la cantine de l'entreprise, le surcoût est en général trop faible pour justifier une déduction.
Quels frais de télétravail peut-on déduire ?
Pour les revenus 2025, la tolérance administrative fixe les frais de télétravail à 2,70 € par jour, dans la limite de 59,40 € par mois et 626,40 € par an. Deux situations, détaillées dans la question-réponse d'impots.gouv.fr sur le télétravail :
- Votre employeur ne verse rien : aux frais réels, vous déduisez 2,70 € par jour télétravaillé, ou vos frais exacts si vous pouvez les justifier.
- Votre employeur verse une allocation de télétravail exonérée : elle peut rester exonérée aux frais réels si vous ne déduisez aucun frais de télétravail ; vos autres frais professionnels restent déductibles. Si vous déduisez vos frais de télétravail, réintégrez l'allocation dans le salaire déclaré. Comparez les deux calculs.
Un jour télétravaillé n'ouvre évidemment droit à aucun frais de trajet ce jour-là : retirez ces journées du décompte kilométrique.
Quels autres frais professionnels sont déductibles ?
D'autres dépenses s'ajoutent au total, à condition d'être liées à l'emploi et justifiées :
- Cotisations syndicales : aux frais réels, elles sont déductibles et ne donnent alors plus droit au crédit d'impôt de 66 %. Comparez les deux traitements avant de choisir.
- Formation et documentation professionnelle : frais d'inscription, ouvrages, abonnements liés à votre métier.
- Vêtements et équipements spécifiques : uniquement ceux qui ne peuvent pas être portés en dehors du travail (tenue de sécurité, blouse), et leur entretien.
- Recherche d'emploi : déplacements pour des entretiens, frais d'envoi de candidatures, à condition d'être inscrit comme demandeur d'emploi ou de changer volontairement d'emploi. Ces frais sont listés dans la doctrine fiscale sur les frais professionnels des salariés (BOFiP).
- Double résidence : loyer du second logement et un aller-retour par semaine, lorsque la séparation du foyer est imposée par une contrainte professionnelle (mutation, conjoint qui travaille dans une autre ville). Les convenances personnelles sont exclues.
Exemple chiffré : l'option est-elle rentable ?
Prenons une salariée dont le salaire net imposable s'élève à 36 000 €. Elle habite à 25 km de son travail, roule avec une 6 CV et travaille 210 jours sur site. Elle déjeune à l'extérieur pour 12 € par repas, sans titres-restaurant, et garde ses tickets de caisse.
| Poste | Montant |
|---|---|
| Trajets : 25 km × 2 × 210 jours = 10 500 km → (10 500 × 0,374) + 1 457 | 5 384,00 € |
| Repas : (12 − 5,45) × 210 jours | 1 375,50 € |
| Total des frais réels | 6 759,50 € |
| Abattement de 10 % auquel elle renonce | 3 600,00 € |
| Revenu imposable en moins | 3 159,50 € |
L'impôt baisse d'environ 348 € si sa tranche marginale est de 11 %, d'environ 948 € si elle est de 30 %. Si son employeur lui versait 500 € d'indemnités de transport exonérées couvrant les trajets qu'elle déduit, il faudrait les ajouter à son salaire : le gain sur le revenu imposable tomberait à 2 659,50 €. Conserver l'exonération des indemnités suppose de renoncer à la déduction des trajets correspondants ; elle ne conserverait alors que 1 375,50 € de frais de repas, moins que l'abattement de 3 600 €.
Comment déclarer les frais réels ?
Le montant total se porte dans les cases 1AK (déclarant 1) ou 1BK (déclarant 2) de la déclaration n° 2042, sans le retrancher du salaire déclaré en 1AJ ou 1BJ. Le détail du calcul (nature des frais, kilométrage, nombre de jours) se renseigne dans la rubrique prévue en ligne ou sur une note jointe, comme l'explique impots.gouv.fr dans sa fiche sur la déclaration des frais réels.
Les remboursements et allocations couvrant les dépenses déduites doivent en principe être ajoutés au salaire déclaré, selon la question-réponse sur les remboursements de l'employeur. Vérifiez les sommes déjà comprises dans le salaire imposable pour ne pas les ajouter deux fois, puis appliquez les règles particulières :
- Télétravail : l'allocation exonérée n'est pas à réintégrer si vous ne déduisez pas les frais de télétravail correspondants, comme indiqué plus haut.
- Transports domicile-travail : vous pouvez conserver l'exonération de la participation à l'abonnement en renonçant à déduire les frais de ces trajets, selon le BOFiP sur les frais de trajet, § 230-240.
- Titres-restaurant : la part patronale exonérée se retranche des frais de repas, comme dans l'exemple ci-dessus ; ne l'ajoutez pas aussi au salaire.
Vous n'envoyez aucun justificatif avec la déclaration. Conservez-les en revanche jusqu'à la fin de la troisième année qui suit celle de l'imposition : pour les revenus 2025 déclarés en 2026, jusqu'au 31 décembre 2028. Carte grise, relevé des jours travaillés ou attestation de l'employeur, tickets de péage et de restaurant constituent la base de votre dossier en cas de contrôle.
Les erreurs qui coûtent cher
- Mal traiter les allocations de l'employeur. Vérifiez les dépenses déduites et les exceptions ci-dessus : une réintégration systématique ou en double fausse aussi le calcul.
- Compter les jours de congés, de RTT ou de télétravail dans le kilométrage. Partez du nombre de jours réellement passés sur site.
- Dépasser 40 km sans justification. Sans note explicative, l'administration ramène la distance à 40 km et réclame la différence.
- Appliquer la puissance réelle d'un véhicule de 8 ou 9 CV au lieu de la plafonner à 7 CV.
- Déduire le prix entier du repas au lieu de l'écart avec 5,45 €.
- Déduire les cotisations syndicales tout en demandant le crédit d'impôt pour les mêmes sommes.
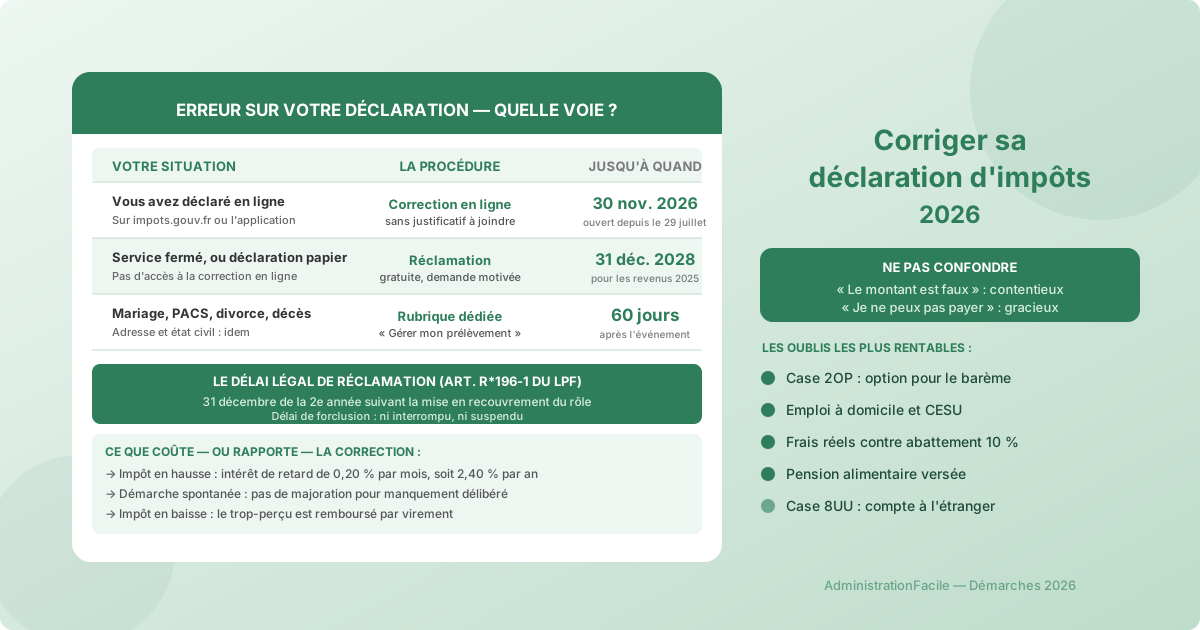
Une erreur détectée après l'envoi se rectifie avec le service de correction en ligne : voir notre guide pour corriger sa déclaration d'impôts.
FAQ : frais réels
Peut-on choisir les frais réels pour un seul membre du couple ?
Oui. L'option s'exerce séparément pour chaque déclarant. L'un peut déclarer ses frais réels en case 1AK pendant que l'autre conserve l'abattement automatique de 10 % sur ses propres salaires, sans que cela n'affecte son calcul.
Le barème kilométrique couvre-t-il l'assurance et l'entretien de la voiture ?
Oui. Le barème intègre la dépréciation du véhicule, le carburant, les réparations, l'entretien, les pneumatiques et l'assurance. Seuls les péages, le stationnement et les intérêts d'un emprunt contracté pour l'achat du véhicule peuvent s'y ajouter, sur justificatifs.
Peut-on revenir à l'abattement de 10 % après avoir déclaré des frais réels ?
Oui. Tant que le service de correction en ligne est ouvert, vous pouvez supprimer le montant porté en 1AK ou 1BK : l'abattement de 10 % s'applique alors automatiquement. Après sa fermeture, il faut passer par une réclamation depuis votre messagerie sécurisée sur impots.gouv.fr.
Les frais réels changent-ils le taux du prélèvement à la source ?
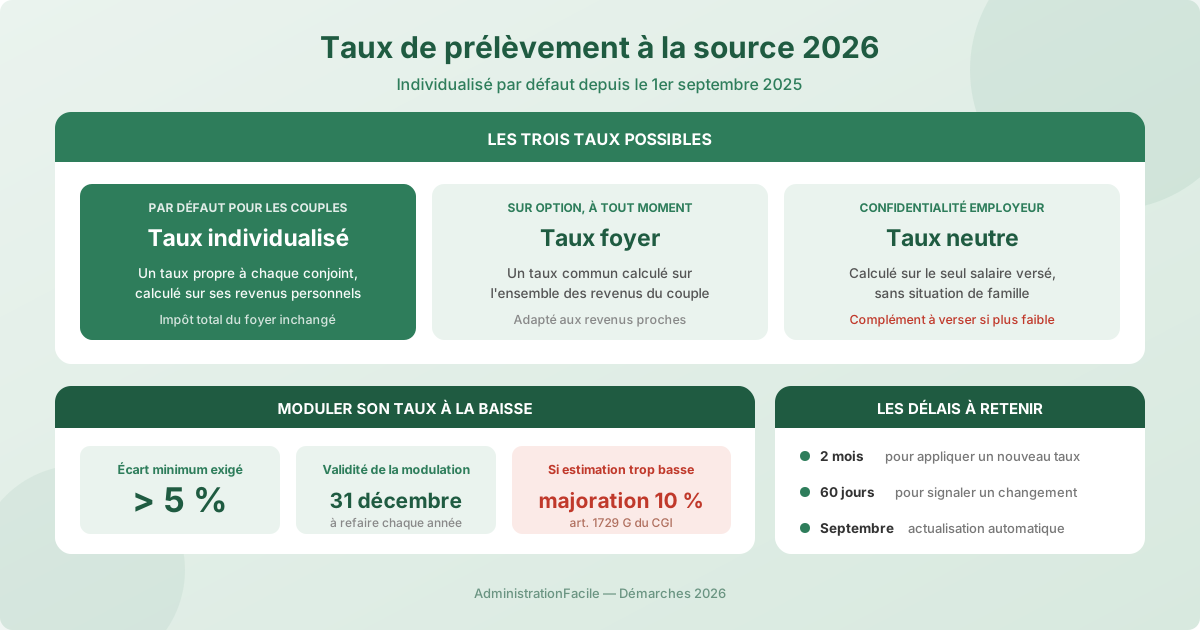
Indirectement. Le taux est recalculé à partir de la déclaration : une baisse de l'impôt grâce aux frais réels fait baisser le taux appliqué à partir de septembre. Notre article sur le taux de prélèvement à la source explique comment ce taux est actualisé.