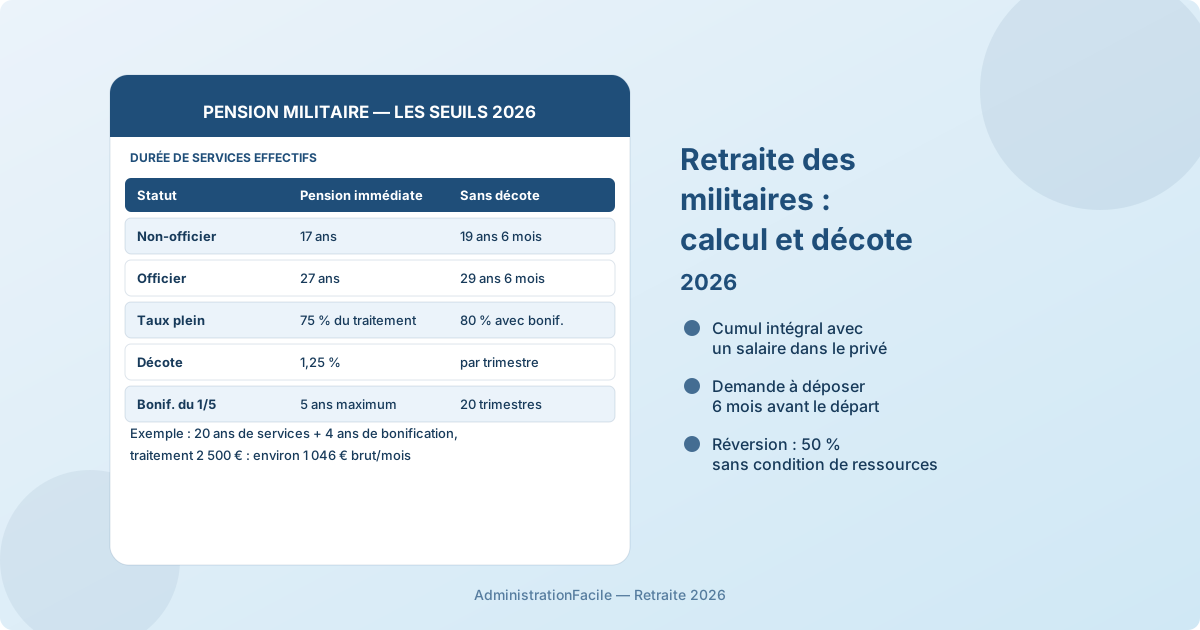
Un militaire non officier peut percevoir sa pension de retraite dès qu'il quitte l'armée avec 17 ans de services effectifs ; un officier de carrière doit en réunir 27. Il n'y a pas d'âge minimum : c'est la pension « à jouissance immédiate », souvent touchée vers 45 ans, puis cumulée avec un emploi dans le privé. Elle vaut 75 % du dernier traitement indiciaire brut pour une carrière complète, jusqu'à 80 % avec les bonifications, et subit une décote de 1,25 % par trimestre manquant si les services sont trop courts.
Ce guide détaille les seuils, la formule, les bonifications propres aux militaires et ce qu'il faut vérifier avant de déposer sa demande de radiation des cadres.
À partir de quand un militaire peut-il toucher sa pension ?
Le régime des militaires relève du Code des pensions civiles et militaires de retraite, géré par le Service des retraites de l'État (SRE). Trois seuils se combinent.
| Situation | Pension versée | Source |
|---|---|---|
| Non-officier avec 17 ans de services effectifs | Dès le départ, quel que soit l'âge | Article L24 du CPCMR |
| Officier de carrière avec 27 ans de services | Dès le départ, quel que soit l'âge | Article L24 du CPCMR |
| Officier sous contrat (20 ans) ou commissionné (17 ans) | Dès le départ, ou à 52 ans | SRE |
| Radiation par limite d'âge ou pour infirmité | Dès le départ, sans condition de durée | Article L24 du CPCMR |
| Au moins 15 ans de services, sans les seuils ci-dessus | Pension différée, à partir de 52 ans (jusqu'à 54 ans selon la génération) | SRE |
| Moins de 2 ans de services (recrutés depuis 2014) | Aucune pension militaire : carrière reversée au régime général | SRE |
Ces règles, détaillées par le Service des retraites de l'État, n'ont pas été modifiées par la réforme de 2023 : les seuils de 17 et 27 ans restent inchangés. Le relèvement progressif de l'âge de la pension différée est, lui, suspendu pour les pensions prenant effet à compter du 1er septembre 2026.
Pour les militaires recrutés avant le 1er janvier 2014, la condition minimale pour avoir droit à une pension militaire était de 15 ans de services. En dessous du seuil applicable, la carrière est reversée au régime général et à l'Ircantec, comme si vous aviez été salarié.
À l'autre bout, chaque militaire a une limite d'âge, comprise entre 47 et 66 ans selon le statut, le grade et l'armée, et une limite de durée de services (27 ans pour un militaire engagé, par exemple). Les atteindre entraîne la radiation des cadres et ouvre le droit à pension, quelle que soit la durée de services.
Comment se calcule la pension militaire ?
La formule est celle de la fonction publique d'État, décrite par le SRE :
Pension = traitement indiciaire brut × (trimestres liquidables ÷ trimestres requis) × 75 %
- Traitement indiciaire brut : celui du dernier grade et échelon détenus depuis au moins six mois. Les primes et l'indemnité pour charges militaires n'en font pas partie.
- Trimestres liquidables : les services effectifs, plus les bonifications. Le pourcentage maximal de 75 % peut être porté à 80 % grâce aux bonifications.
- Trimestres requis : la durée d'assurance exigée pour le taux plein, entre 169 et 172 trimestres selon la génération et la date d'effet de la pension. Le simulateur de l'ENSAP indique celle qui s'applique à votre dossier.
Quelles bonifications pour les militaires ?
Les bonifications sont ce qui distingue le plus la pension militaire de celle d'un fonctionnaire civil. Selon le SRE :
- La bonification du cinquième : un cinquième du temps de service accompli, dans la limite de 5 ans (20 trimestres). Elle est réservée aux militaires qui ont au moins 17 ans de services effectifs ou qui sont radiés pour invalidité. Depuis le 1er septembre 2023, elle n'est plus réduite après 60 ans et reste acquise aux anciens militaires qui liquident leur pension plus tard.
- Les bénéfices de campagne : les services en opérations extérieures et certaines affectations comptent davantage, selon quatre taux allant de la demi-campagne à la double campagne.
- Les bonifications pour services aériens ou sous-marins, pour le personnel navigant.
Avec les bénéfices de campagne, ces dernières ne peuvent pas dépasser le double de la durée des services effectifs. Vérifiez sur votre relevé de l'ENSAP que vos opérations extérieures y figurent : ce sont les périodes les plus souvent incomplètes.
La décote : comment l'éviter ?
La décote est de 1,25 % par trimestre manquant. Elle ne s'applique jamais en cas de départ pour invalidité. Le SRE distingue deux situations :
- Carrière courte (limite d'âge inférieure à 57 ans ou départ avant 52 ans, le cas le plus fréquent) : pour échapper à la décote, il faut au moins 19 ans et 6 mois de services militaires effectifs pour un non-officier, 29 ans et 6 mois pour un officier de carrière. Pour un officier sous contrat ayant accompli 20 ans en cette qualité, le seuil est de 22 ans et 6 mois de services militaires effectifs ; pour un officier commissionné ayant accompli 17 ans en cette qualité, il est de 19 ans et 6 mois, selon le SRE. Les trimestres manquants se calculent de deux façons et la plus favorable est retenue.
- Carrière longue (limite d'âge d'au moins 57 ans et départ à 52 ans ou plus) : la décote se calcule comme pour un fonctionnaire civil, en fonction de l'âge et de la durée d'assurance tous régimes.
La surcote, elle, n'est pas ouverte aux militaires qui partent de façon anticipée.
Conséquence pratique : un sous-officier qui part à 17 ans de services subit une décote ; deux ans et demi de plus suffisent à l'annuler. C'est souvent l'arbitrage le plus rentable de la fin de carrière.
Exemple chiffré
Un sergent-chef part avec 20 ans de services effectifs (80 trimestres) et un traitement indiciaire brut de 2 500 € par mois, détenu depuis plus de six mois. Les chiffres sont illustratifs.
| Élément | Calcul | Résultat |
|---|---|---|
| Services effectifs | 20 ans | 80 trimestres |
| Bonification du cinquième | 20 ans ÷ 5 = 4 ans | 16 trimestres |
| Trimestres liquidables | 80 + 16 | 96 trimestres |
| Taux de liquidation (172 trimestres requis) | 96 ÷ 172 × 75 % | 41,86 % |
| Décote | Plus de 19 ans et 6 mois de services | Aucune |
| Pension brute mensuelle | 2 500 € × 41,86 % | environ 1 046 € |
Le même militaire parti à 17 ans de services aurait cumulé moins de trimestres et subi une décote : la différence se chiffre en centaines d'euros par mois, versés pendant plusieurs décennies. Faites systématiquement les deux simulations sur l'ENSAP.
Peut-on travailler en touchant sa pension militaire ?
Oui, et c'est le parcours le plus courant. Selon les règles de cumul du SRE :
- dans le secteur privé (ou un établissement public industriel et commercial), la pension militaire se cumule intégralement avec un salaire, sans plafond ;
- dans la fonction publique, le cumul est plus encadré et dépend du grade et de la durée de services ; il devient libre une fois la limite d'âge atteinte. Vérifiez votre situation avant d'accepter un poste ;
- devenu fonctionnaire civil, vous pouvez, dans les 3 mois, renoncer à la pension militaire pour réunir vos deux carrières en une seule pension civile (double carrière). Ce choix est irrévocable.
La seconde carrière dans le privé ouvre des droits au régime général et à l'Agirc-Arrco, qui seront liquidés à l'âge légal : vous percevrez alors deux pensions ou plus. Les règles de coordination entre régimes sont expliquées dans notre guide sur la retraite des polypensionnés, et celles du cumul dans le guide du cumul emploi-retraite.
Comment demander sa pension militaire ?
Le ministère des Armées précise que la demande de pension se formule dans les 6 mois qui précèdent la date de départ, auprès de votre gestionnaire des ressources humaines. Préparez-la ainsi :
- Consultez votre compte ENSAP (ensap.gouv.fr) : relevé de services, simulation du montant, avec et sans quelques trimestres supplémentaires.
- Contrôlez les bonifications : opérations extérieures, services aériens ou embarqués, bonification du cinquième. Signalez toute période manquante avec vos justificatifs.
- Déposez la demande auprès de votre gestionnaire dans les 6 mois avant la radiation des cadres.
- Anticipez votre seconde carrière : calez la date de radiation sur celle de votre futur emploi, en gardant à l'esprit que la pension est calculée sur l'échelon détenu depuis au moins six mois.
Réversion et fiscalité
Pension de réversion. Selon le SRE, le conjoint survivant perçoit 50 % de la pension, sans condition d'âge ni de ressources, si le mariage a duré au moins 4 ans, a été célébré au moins 2 ans avant la fin des services ou a donné naissance à un enfant. Le PACS et le concubinage n'ouvrent aucun droit, et un remariage met fin à la réversion. Chaque orphelin a droit à 10 % de la pension jusqu'à 21 ans. Les règles des autres régimes sont comparées dans notre guide de la pension de réversion.
Impôt sur le revenu. La pension militaire de retraite est imposable comme toute pension, avec l'abattement de 10 % plafonné à 4 439 € par foyer pour les revenus 2025. Si vous la cumulez avec un salaire, les deux s'additionnent dans le revenu du foyer : anticipez le taux de prélèvement à la source.
Les erreurs qui coûtent cher
- Partir pile à 17 ans sans simuler 19 ans et 6 mois. La décote de carrière courte est définitive.
- Ne pas vérifier les bénéfices de campagne. Une opération extérieure absente du relevé fait perdre des trimestres liquidables.
- Confondre pension militaire et retraite du régime général. La première est versée au départ de l'armée ; la seconde, acquise avant ou après l'engagement, ne l'est qu'à l'âge légal.
- Accepter un emploi public sans vérifier les règles de cumul. Dans la fonction publique, le cumul n'est pas toujours intégral.
- Croire que le PACS ouvre une réversion. Seul le mariage protège le partenaire survivant.
FAQ
Un militaire sous contrat a-t-il droit à une pension ?
Oui, s'il a servi au moins 2 ans (militaires recrutés depuis le 1er janvier 2014). La pension n'est versée immédiatement qu'à partir de 17 ans de services pour un non-officier ; entre ces deux seuils, elle est différée, et l'âge à partir duquel elle est versée dépend de la durée de services. Le simulateur de l'ENSAP l'indique pour votre dossier. En dessous de 2 ans, la carrière est reversée au régime général et à l'Ircantec.
La pension militaire est-elle versée à vie ?
Oui. Une fois liquidée, elle est versée jusqu'au décès et revalorisée chaque année comme les pensions de la fonction publique. Elle ne s'arrête pas lorsque vous reprenez un emploi dans le privé.
Les années passées sous les drapeaux comptent-elles pour la retraite du régime général ?
Les services militaires rémunérés par une pension militaire ne comptent pas une seconde fois dans le régime général. En revanche, le service national obligatoire effectué avant sa suppression est validé en trimestres assimilés, et une carrière militaire trop courte pour ouvrir une pension est intégralement reversée au régime général.