L'assurance volontaire vieillesse permet de continuer à cotiser pour sa retraite de base quand on n'est plus affilié à un régime obligatoire : démission sans reprise d'emploi, départ à l'étranger, cessation d'une activité d'indépendant. En 2026, un ancien salarié paie environ 540 à 2 158 € par trimestre selon sa catégorie, et valide en contrepartie de vrais trimestres cotisés. Condition décisive : en principe, la demande doit être faite dans les six mois qui suivent la fin de l'affiliation obligatoire.
Ce dispositif peu connu coûte souvent moins cher qu'un rachat de trimestres, mais il ne se rattrape pas après coup. Ce guide vous dit qui peut y adhérer, combien il coûte réellement, comment savoir s'il est rentable dans votre cas, et pourquoi le délai de six mois piège beaucoup de candidats.
À qui s'adresse l'assurance volontaire vieillesse ?
La fiche de doctrine de la Cnav consacrée à l'assurance volontaire vieillesse recense plusieurs publics, que l'on peut regrouper en quatre situations :
| Votre situation | Organisme à contacter |
|---|---|
| Ancien salarié qui cesse de relever d'un régime obligatoire | CPAM de votre lieu de résidence |
| Parent chargé de famille qui ne remplit pas les conditions de l'AVPF | CPAM si vous résidez en France |
| Salarié expatrié hors détachement | Caisse des Français de l'étranger (CFE) |
| Ancien artisan, commerçant ou conjoint collaborateur | Urssaf de votre dernière affiliation |
Elle vise aussi les personnes qui assument sans rémunération la fonction de tierce personne auprès d'un proche, ainsi que les volontaires de solidarité internationale.
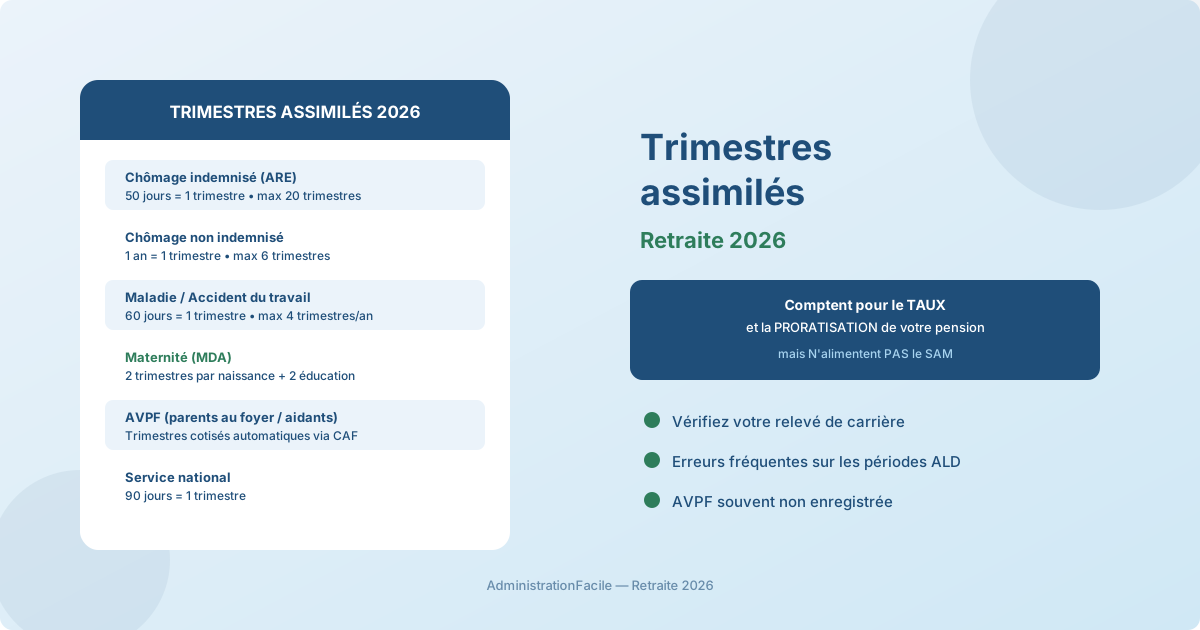
Elle ne sert à rien tant que vous validez déjà des trimestres. Le chômage indemnisé, l'arrêt maladie ou l'invalidité donnent des trimestres assimilés gratuits, détaillés dans notre guide des trimestres assimilés. De même, un parent au foyer bénéficiaire de certaines prestations de la CAF, ou un aidant familial, relève souvent de l'AVPF ou de l'AVA, qui ne lui coûtent rien : voir notre article sur les trimestres des aidants familiaux. L'assurance volontaire comble les trous que rien d'autre ne couvre.
Quelles conditions pour un ancien salarié ?
Deux conditions de délai se cumulent, rappelées dans le guide Information retraite des expatriés de l'Assurance retraite pour l'« assurance volontaire continuée » :
- avoir été assuré obligatoire pendant au moins six mois avant la rupture ;
- présenter la demande dans les six mois qui suivent la fin de cette assurance obligatoire.
Le cadre réglementaire figure aux articles R742-1 et suivants du Code de la sécurité sociale. En pratique, l'Assurance Maladie demande de joindre au formulaire d'adhésion vos six derniers bulletins de paie et votre carte Vitale ; la marche à suivre est décrite sur la page ameli consacrée à l'assurance volontaire invalidité, vieillesse et veuvage.
Les salariés partis travailler à l'étranger pour un employeur local disposent d'une autre porte d'entrée : la CFE leur ouvre l'assurance volontaire s'ils justifient d'au moins cinq ans d'affiliation à un régime obligatoire français d'assurance maladie, selon le même guide de l'Assurance retraite.
Combien coûte un trimestre en 2026 ?
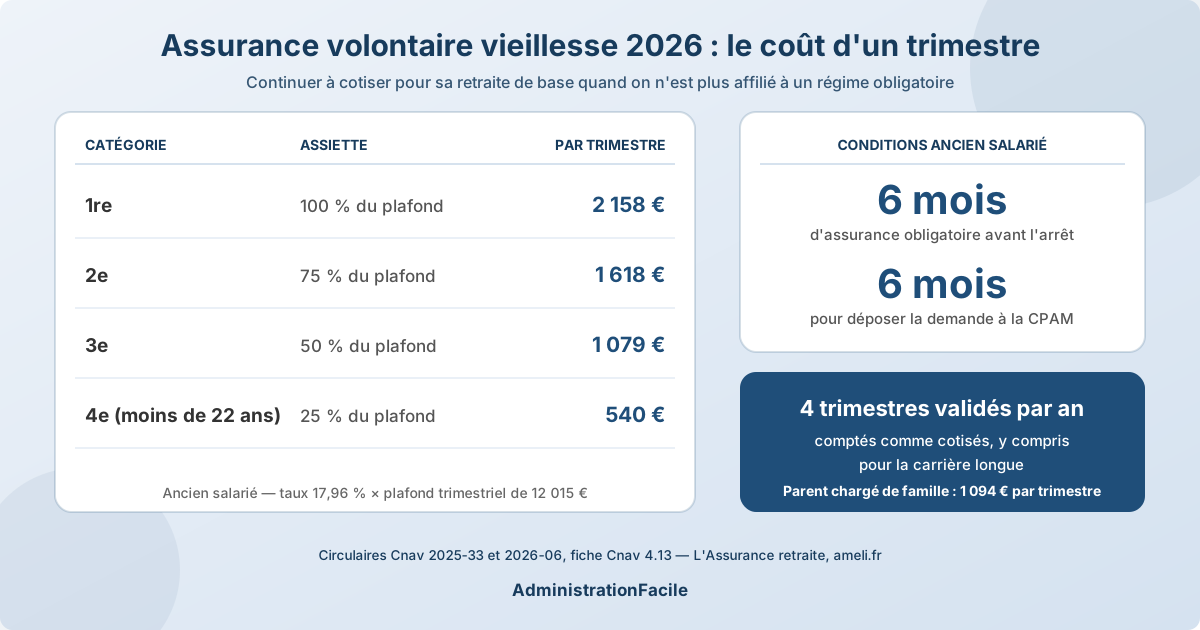
Pour un ancien salarié, la cotisation n'est pas choisie librement. La Cnav classe les assurés volontaires en quatre catégories selon la rémunération soumise à cotisations au cours des six derniers mois, et chaque catégorie correspond à une assiette exprimée en pourcentage du plafond de la sécurité sociale. On y applique le taux cumulé vieillesse et veuvage, fixé à 17,96 % en 2026 par la circulaire Cnav n° 2026-06. Avec un plafond trimestriel de 12 015 € en 2026, cela donne :
| Catégorie | Qui est concerné | Assiette | Cotisation par trimestre (environ) |
|---|---|---|---|
| 1re | Rémunération au moins égale au plafond | 100 % du plafond | 2 158 € |
| 2e | Entre la moitié du plafond et le plafond | 75 % du plafond | 1 618 € |
| 3e | Moins de la moitié du plafond | 50 % du plafond | 1 079 € |
| 4e | Moins de 22 ans à la date de la demande | 25 % du plafond | 540 € |
Pour les parents chargés de famille, la cotisation est forfaitaire : la circulaire Cnav n° 2025-33, mise à jour en février 2026, la fixe à 1 094 € par trimestre depuis le 1er janvier 2026.
Les anciens indépendants cotisent sur une base annuelle qu'ils choisissent (le tiers, la moitié, les trois quarts ou la totalité du plafond selon leur situation). À 50 % du plafond, l'Assurance retraite indique pour 2026 4 294 € par an pour la retraite de base et 1 946 € pour la complémentaire des indépendants, plus 312 € pour l'invalidité-décès. Le paiement se fait en quatre échéances (5 février, 5 mai, 5 août, 5 novembre) ou par prélèvement mensuel.
Que vous rapportent ces trimestres ?
Chaque année d'assurance volontaire est reportée sur votre compte retraite comme un salaire égal à l'assiette de votre catégorie. Toutes les catégories permettent de valider quatre trimestres par an. La fiche Cnav précise que ces trimestres comptent :
- dans la durée d'assurance qui détermine le taux plein et la décote ;
- comme trimestres cotisés pour la retraite anticipée pour carrière longue et pour le minimum contributif ;
- pour l'ouverture du droit à la surcote.
Ils ne dégradent pas votre salaire annuel moyen : seules vos 25 meilleures années entrent dans le calcul, et une année cotisée à 50 % du plafond en sera généralement exclue si vous avez mieux gagné auparavant.
En revanche, pour un ancien salarié, l'assurance volontaire ne concerne que la retraite de base. Elle n'apporte aucun point Agirc-Arrco. Les expatriés peuvent cotiser séparément à la complémentaire : selon le guide de l'Assurance retraite, l'adhésion individuelle passe par la CRE-IRCAFEX et doit être demandée dans les douze mois suivant l'expatriation.
Est-ce rentable ? Un exemple chiffré
Prenons une salariée de 61 ans qui démissionne pour suivre son conjoint muté en région. Elle ne perçoit pas d'allocation chômage, donc ne valide plus aucun trimestre. Il lui manque 6 trimestres pour le taux plein au moment où elle compte liquider sa retraite. Sa pension de base à taux plein serait de 1 300 € brut par mois.
Sans assurance volontaire, ces six trimestres manquants ont un double effet sur sa pension de base : une décote de 1,25 % par trimestre manquant (soit 7,5 %), et une proratisation sur 166 trimestres au lieu de 172. Sa pension tombe à environ 1 160 € : une perte de 140 € par mois, soit environ 1 680 € par an, à vie. Le mécanisme est détaillé dans notre article sur la décote et la surcote.
Avec l'assurance volontaire, elle cotise six trimestres pendant les dix-huit mois qui la séparent de son départ :
| Sa catégorie | Coût des 6 trimestres | Années pour amortir (perte évitée de 1 680 €/an) |
|---|---|---|
| 1re | environ 12 950 € | environ 7 ans et demi |
| 3e | environ 6 470 € | environ 4 ans |
L'espérance de vie à la retraite dépassant largement ces durées, l'opération est rentable dans les deux cas, d'autant que la décote réduit aussi la complémentaire Agirc-Arrco. Elle le serait beaucoup moins si les trimestres manquants pouvaient être obtenus gratuitement en travaillant quelques mois de plus, ou si la salariée atteignait de toute façon l'âge du taux plein automatique.
Assurance volontaire ou rachat de trimestres ?
Les deux dispositifs ne répondent pas à la même question :
| Critère | Assurance volontaire | Rachat de trimestres |
|---|---|---|
| Périodes couvertes | Les périodes à venir, sans activité | Les périodes passées : études, années incomplètes |
| Délai pour agir | Six mois après la fin de l'affiliation | Avant la liquidation de la retraite |
| Coût d'un trimestre | 540 à 2 158 € (ancien salarié, 2026) | Souvent plusieurs milliers d'euros, selon l'âge |
| Effet sur la carrière longue | Trimestres cotisés | Ne compte pas comme trimestre cotisé dans la plupart des cas |
Si vous êtes encore dans le délai de six mois, l'assurance volontaire est presque toujours la solution la moins chère pour les années qui viennent. Le rachat de trimestres reste l'outil pour combler les trous du passé ; notre simulateur de rachat de trimestres vous aide à estimer sa rentabilité.
Les erreurs qui coûtent le plus cher
- Laisser passer le délai de six mois. C'est la cause d'échec la plus fréquente : on démissionne, on s'installe, et l'on découvre le dispositif un an plus tard. Déposez la demande dès la fin du contrat, quitte à résilier ensuite.
- Cotiser pendant une période déjà validée. Une année de chômage indemnisé valide déjà des trimestres : y ajouter l'assurance volontaire n'apporte rien de plus.
- Cotiser alors que le taux plein est déjà acquis. Si votre relevé de carrière montre que vous avez tous vos trimestres à l'âge prévu de départ, les cotisations volontaires n'améliorent plus que marginalement la pension.
- Croire que l'on prépare aussi sa complémentaire. Pour un ancien salarié, seule la retraite de base est concernée.
- Arrêter de payer sans résilier. Pour les anciens indépendants, l'Assurance retraite précise que la radiation pour non-paiement n'intervient qu'après mise en demeure de l'Urssaf et régularisation des sommes dues.
FAQ
Peut-on adhérer à l'assurance volontaire en restant en France sans travailler ?
Oui, c'est même le cas le plus courant pour un ancien salarié : démission sans reprise d'emploi, fin de contrat sans droit au chômage, cessation d'activité pour s'occuper de sa famille. Il faut avoir été assuré obligatoire au moins six mois et déposer la demande auprès de sa CPAM dans les six mois suivant la fin de l'affiliation.
L'assurance volontaire s'arrête-t-elle si je reprends un emploi ?
Oui. Elle n'est ouverte qu'aux personnes qui ne relèvent plus d'un régime obligatoire. Dès que vous reprenez une activité salariée ou indépendante en France, vous cotisez de nouveau à titre obligatoire et l'adhésion volontaire n'a plus lieu d'être : signalez la reprise à l'organisme qui gère votre adhésion.
Les trimestres d'assurance volontaire comptent-ils pour partir plus tôt en carrière longue ?
Oui, selon la doctrine de la Cnav, les trimestres d'assurance volontaire vieillesse sont retenus comme durée d'assurance cotisée pour la retraite anticipée pour carrière longue. C'est un avantage net sur le rachat de trimestres d'études, qui n'est pas retenu à ce titre dans la plupart des cas. Vérifiez votre situation sur info-retraite.fr avant de vous engager.