Un président de SASU qui se paie uniquement en dividendes ne valide aucun trimestre de retraite. Pour en valider quatre en 2026, il doit se verser au moins 7 212 € de salaire brut sur l'année, soit 600 fois le Smic horaire. Le gérant majoritaire de SARL, lui, valide 3 trimestres même sans revenu, grâce à une cotisation minimale ; le quatrième dépend de son assiette sociale et des cotisations vieillesse correspondantes.
Ce guide s'adresse aux dirigeants qui arbitrent entre salaire et dividendes : il chiffre le seuil à atteindre selon le statut, montre pourquoi un salaire de 600 € par mois ne suffit pas, et explique ce que ces trimestres ne garantissent pas.
Président de SASU ou gérant majoritaire : quel régime de retraite ?
Votre statut social dépend de la forme de la société et de votre position au capital, pas de votre choix. Service-Public Entreprendre distingue deux catégories :
| Dirigeant | Statut social | Retraite de base | Retraite complémentaire |
|---|---|---|---|
| Président de SAS ou de SASU | Assimilé salarié | Régime général (Carsat) | AGIRC-ARRCO |
| Gérant minoritaire ou égalitaire de SARL | Assimilé salarié | Régime général (Carsat) | AGIRC-ARRCO |
| Gérant majoritaire de SARL, associé unique gérant d'EURL | Travailleur non salarié | Régime général, volet indépendants | Régime complémentaire des indépendants |
La différence n'est pas seulement administrative. L'assimilé salarié cotise sur ce qu'il se verse, mois par mois, et ne cotise sur rien s'il ne se verse rien. Le travailleur non salarié cotise sur son revenu professionnel de l'année, avec un plancher qui joue même quand ce revenu est nul.
Combien faut-il se verser pour valider 4 trimestres en 2026 ?
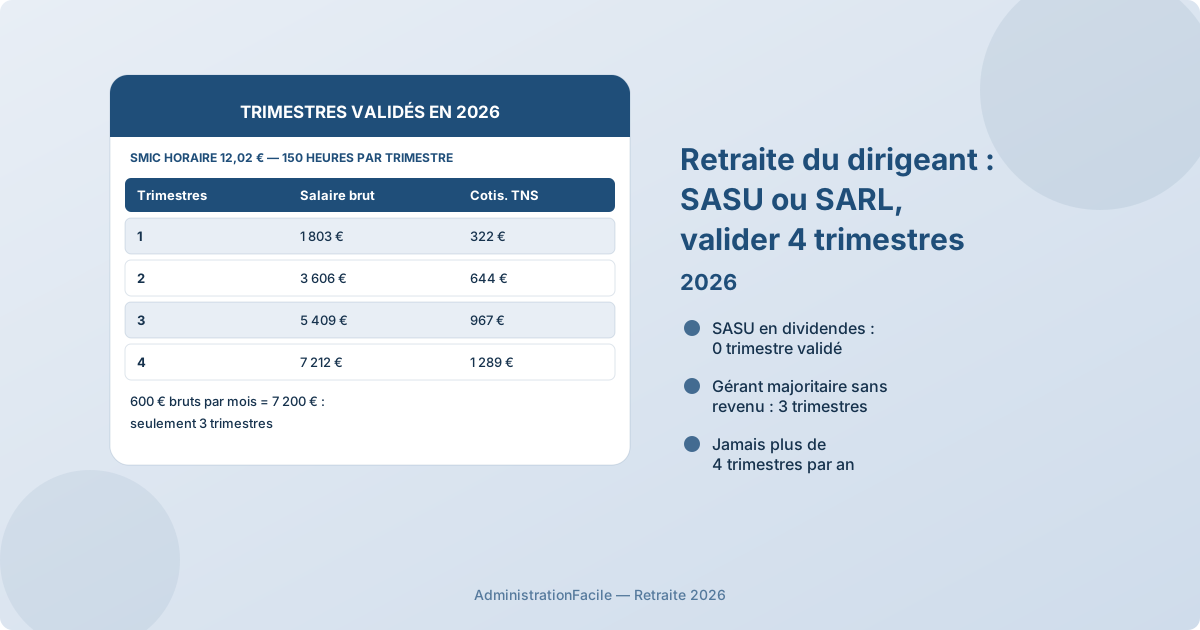
La validation repose sur 150 fois le Smic horaire par trimestre, mais le salaire brut de l'assimilé salarié et l'assiette sociale de l'indépendant ne se confondent pas. Avec un Smic horaire de 12,02 € au 1er janvier 2026, la circulaire Cnav 2025-33 fixe les montants suivants :
| Trimestres validés en 2026 | Salaire brut annuel (assimilé salarié) | Cotisations vieillesse de base (indépendant) |
|---|---|---|
| 1 | 1 803 € | 322 € |
| 2 | 3 606 € | 644 € |
| 3 | 5 409 € | 967 € |
| 4 | 7 212 € | 1 289 € |
Deux règles en découlent.
- Le calcul est annuel. Le Code de la sécurité sociale retient le salaire de l'année entière, rapporté au Smic du 1er janvier. Un salaire versé en une ou deux fois produit les mêmes trimestres qu'un salaire mensualisé, à montant annuel égal.
- On ne valide jamais plus de 4 trimestres par an. Au-delà de 7 212 €, chaque euro supplémentaire améliore le montant futur de la pension, pas la durée d'assurance.
Le seuil suit le Smic : il change chaque 1er janvier. Une rémunération calée au centime près sur l'année précédente peut ne plus suffire l'année suivante.
Pourquoi les dividendes ne valident rien en SASU
Les dividendes d'un président de SAS supportent le prélèvement forfaitaire unique de 31,4 % (12,8 % d'impôt et 18,6 % de prélèvements sociaux), mais aucune cotisation sociale, rappelle la fiche Service-Public sur la rémunération du dirigeant. Sans cotisation vieillesse, il n'y a ni trimestre ni point de retraite complémentaire.
En SARL, la règle est différente pour le gérant majoritaire. Ses dividendes échappent aux cotisations tant qu'ils ne dépassent pas 10 % du capital social, augmenté des primes d'émission et des sommes laissées en compte courant d'associé. La fraction au-delà est soumise aux cotisations des indépendants : elle entre dans l'assiette et produit donc des droits à retraite, au prix de cotisations sociales plus élevées que le prélèvement forfaitaire.
Le gérant majoritaire de SARL et ses 3 trimestres « gratuits »
Un travailleur non salarié dont le revenu est nul, déficitaire ou faible paie une cotisation minimale de retraite de base calculée sur 450 fois le Smic horaire, soit 5 409 € d'assiette en 2026. Selon l'Urssaf, elle représente environ 967 € par an et permet de valider 3 trimestres.
Ces trimestres ne sont pas gratuits : ils sont payés par la société ou le gérant même les années sans rémunération. Mais ils sont acquis sans condition de revenu, ce que le président de SASU n'a pas. Pour le quatrième trimestre, il faut atteindre 1 289 € de cotisations vieillesse de base selon le barème ci-dessus : ce montant ne se déduit pas de la seule rémunération versée.
Selon Service-Public Entreprendre, l'assiette sociale du gérant est calculée à partir du revenu brut social, après un abattement de 26 %. Elle peut aussi inclure la fraction des dividendes soumise aux cotisations. Il faut donc déterminer cette assiette et les cotisations vieillesse correspondantes avant de conclure au nombre de trimestres validés.
La retraite complémentaire des indépendants ne connaît pas de cotisation minimale : un gérant sans revenu valide ses trimestres de base, mais n'acquiert aucun point complémentaire.
Exemple chiffré : le piège des 600 € par mois
Claire préside une SASU de conseil. Pour « valider ses trimestres au minimum », elle se verse 600 € bruts par mois en 2026, soit 7 200 € sur l'année, et se rémunère pour le reste en dividendes.
- 7 200 € dépasse le seuil de 3 trimestres (5 409 €), mais reste 12 € sous celui de 4 trimestres (7 212 €).
- Résultat : 3 trimestres validés pour 2026. Il lui faudrait 601 € par mois, ou une prime de quelques euros en décembre, pour atteindre le quatrième.
Cet exemple concerne uniquement la SASU : une rémunération de gérance de 7 200 € en SARL ne permet pas, à elle seule, de conclure au même nombre de trimestres. Le calcul dépend de l'assiette sociale propre au gérant majoritaire.
Ce que valider 4 trimestres ne garantit pas
Atteindre 7 212 € par an protège la durée d'assurance, donc l'âge du taux plein et l'absence de décote. Cela ne fait pas une pension.
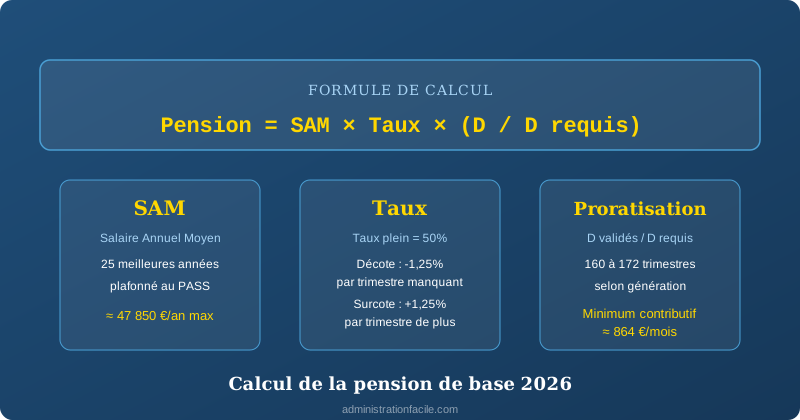
- Le salaire annuel moyen de la retraite de base est calculé sur les 25 meilleures années. Des années à 7 212 € ne pèsent que si vous avez moins de 25 années mieux rémunérées dans votre carrière. Pour un dirigeant qui a été salarié longtemps, elles sont souvent neutralisées. Pour une carrière entière de dirigeant, elles tirent la pension vers le bas : voir le calcul de la retraite de base.
- La retraite complémentaire est proportionnelle à ce qui est cotisé. Un salaire minimal produit très peu de points AGIRC-ARRCO, et un gérant au revenu nul n'en produit aucun.
- L'épargne retraite compense ce que le salaire minimal ne cotise pas. Le PER individuel est l'outil le plus courant pour les dirigeants qui se rémunèrent surtout en dividendes.
Les erreurs qui coûtent des trimestres
- Raisonner en salaire net ou en coût total. Le seuil de 7 212 € s'apprécie sur le salaire brut soumis à cotisation vieillesse, pas sur ce que vous percevez ni sur ce que paie la société.
- Reconduire le montant de l'année précédente. Le seuil 2025 était plus bas ; un salaire calé dessus peut manquer le quatrième trimestre en 2026.
- Croire qu'un mandat non rémunéré « compte quand même ». En SASU, une année sans salaire est une année blanche sur le relevé de carrière.
- Mal compter les parts de la gérance. Un gérant unique qui détient exactement 50 % est égalitaire, donc assimilé salarié. En revanche, quand plusieurs cogérants détiennent ensemble plus de 50 % du capital, ils sont tous majoritaires, et les parts du conjoint, du partenaire de PACS et des enfants mineurs s'ajoutent à celles du gérant.
Quand ce n'est pas la bonne stratégie
Rester au seuil des 4 trimestres a du sens pour un dirigeant qui a déjà une longue carrière salariée et cherche seulement à ne pas creuser sa durée d'assurance. Ce n'est pas adapté si votre carrière de dirigeant couvre l'essentiel de votre vie active : la pension de base et la complémentaire seront faibles, et la décision se prend plutôt sur la rémunération globale, avec un expert-comptable, qu'en visant un seuil.
Si vous êtes travailleur indépendant hors société (artisan, commerçant, micro-entrepreneur), les règles de validation propres à votre statut sont détaillées dans le guide de la retraite des indépendants.
FAQ
Un président de SASU peut-il valider ses trimestres avec une seule fiche de paie en décembre ?
Oui. La validation se calcule sur le salaire brut de l'année civile, rapporté au Smic horaire du 1er janvier. Un salaire de 7 212 € bruts versé en une fois en décembre 2026 valide 4 trimestres, comme douze versements de 601 €. Ce salaire doit en revanche correspondre à une rémunération décidée régulièrement par la société et déclarée en DSN.
Peut-on rattraper les années sans salaire en SASU ?
Pas systématiquement. Pour racheter une année incomplète au régime général, cette année doit comporter un salaire inscrit au relevé de carrière, même trop faible pour valider un trimestre, ou au moins un trimestre assimilé (maladie, maternité, chômage, etc.), précise Info Retraite. Une année avec uniquement des dividendes, sans salaire ni trimestre assimilé, n'est donc pas éligible à ce rachat.
Pour les années éligibles, le rachat reste soumis aux autres conditions et à une limite de 12 trimestres pour l'ensemble de la carrière, années d'études comprises. Le coût dépend de votre âge, de vos revenus et de l'option choisie : de l'ordre de 1 700 € à plus de 6 000 € par trimestre selon les barèmes 2026. La démarche et les options sont détaillées dans le guide du rachat de trimestres.