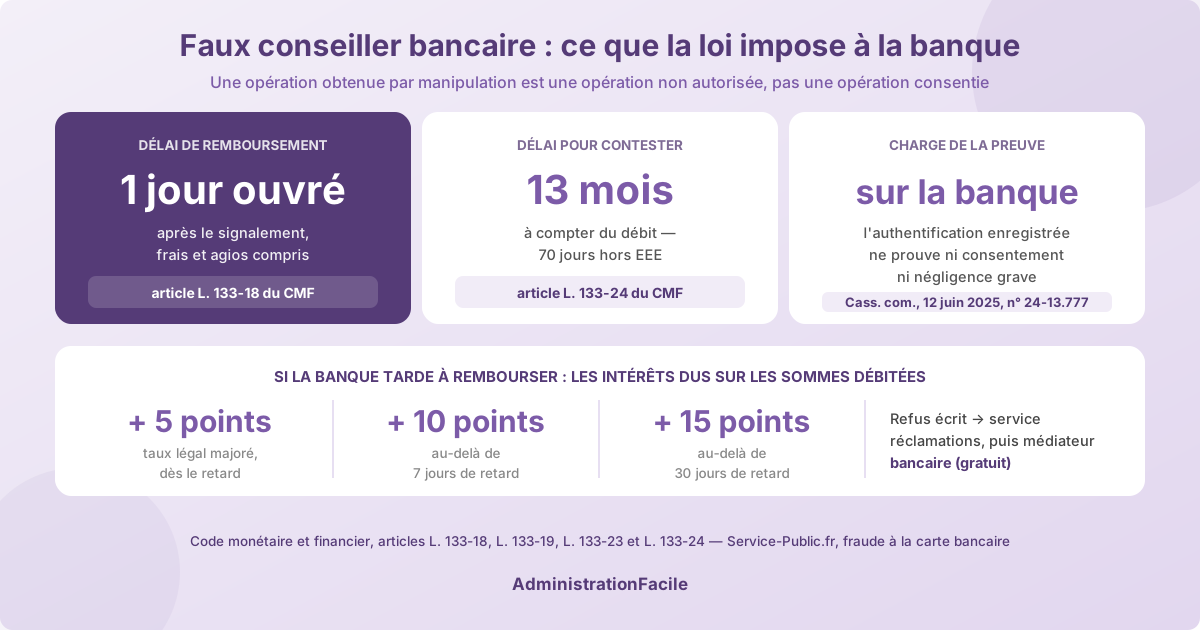
Un appel affiche le numéro de votre agence, un « conseiller du service anti-fraude » annonce des opérations suspectes et vous demande de valider des manipulations pour les bloquer. À la fin de l'appel, l'argent est parti. La règle à connaître avant tout autre chose : une opération que vous n'avez pas consentie est une opération non autorisée, et la banque doit vous rembourser au plus tard le premier jour ouvrable suivant votre signalement. Le délai pour contester est de 13 mois. Si elle refuse, c'est à elle de prouver votre négligence grave — pas à vous de prouver votre prudence.
Ce guide donne l'ordre des gestes, les textes à citer dans votre courrier, et les recours quand la banque campe sur un refus.
Comprendre ce que la loi impose exactement à votre banque
Trois articles du code monétaire et financier structurent tout le dossier, et les citer nommément change le ton d'une réclamation.
Le remboursement est le principe, pas la faveur. L'article L. 133-18 impose à la banque, en cas d'opération non autorisée signalée par le client, de rembourser immédiatement le montant débité et de rétablir le compte dans l'état où il se serait trouvé — frais et agios compris — au plus tard à la fin du premier jour ouvrable suivant. Le retard n'est pas neutre : les sommes dues portent intérêt au taux légal majoré de cinq points, dix points au-delà de sept jours de retard, quinze points au-delà de trente jours.
La charge de la preuve pèse sur la banque. En vertu de l'article L. 133-23, l'enregistrement d'une authentification ne suffit pas à établir que vous avez consenti à l'opération, ni que vous avez commis une négligence grave. La banque ne peut refuser que si elle démontre une fraude de votre part ou une négligence grave caractérisée.
La négligence grave est appréciée strictement en cas de spoofing. Dans un arrêt du 12 juin 2025, la Cour de cassation a confirmé qu'une victime manipulée par un escroc usurpant le numéro de sa banque ne commet pas, de ce seul fait, une négligence grave (décision publiée sur Légifrance). La sophistication du procédé — numéro affiché identique à celui de l'agence, connaissance de vos dernières opérations, mise sous pression — joue en faveur du client, pas contre lui.
Deux précisions utiles. La franchise de 50 € prévue à l'article L. 133-19 ne concerne que les opérations effectuées avant blocage à la suite de la perte ou du vol d'un instrument de paiement : elle ne s'applique pas quand vos données ont été détournées sans que la carte quitte votre poche. Et le délai de contestation, fixé par l'article L. 133-24, est de 13 mois à compter du débit — réduit à 70 jours lorsque le prestataire du bénéficiaire est situé hors de l'Espace économique européen (synthèse sur Service-Public.fr).
Réagir dans l'heure : bloquer, geler, tout consigner
Le premier réflexe n'est pas d'appeler le numéro qui vient de vous appeler, mais le numéro d'opposition figurant sur votre relevé ou au dos de votre carte.
À faire, dans cet ordre :
- Faire opposition sur la carte et demander le blocage immédiat de l'accès à la banque en ligne, puis le changement des identifiants.
- Demander par téléphone le rappel ou le blocage des virements non encore exécutés — un virement classique passé en fin de journée est parfois encore interceptable ; un virement instantané l'est rarement, mais la demande doit être faite et tracée.
- Consigner immédiatement les faits par écrit, tant que la mémoire est fraîche : date et heure de l'appel, numéro affiché, prénom donné par l'interlocuteur, informations qu'il connaissait déjà, manipulations demandées, montants et bénéficiaires. Conservez les SMS d'authentification et les notifications de l'application.
- Faire des captures d'écran de l'historique du compte avant que l'affichage ne soit modifié.
Résultat attendu : un compte sécurisé et un récit daté, précis, qui servira de socle à toute la suite. Une réclamation vague, écrite trois semaines plus tard, est le premier motif de refus.
Signaler par écrit et exiger le remboursement
Le signalement téléphonique ne suffit pas : c'est l'écrit qui fait courir l'obligation de remboursement et qui prouve la date du signalement. Envoyez une lettre recommandée avec accusé de réception à votre agence, doublée d'un message dans l'espace de réclamation en ligne.
Le courrier doit contenir :
- vos coordonnées, le numéro de compte et le numéro de carte concernés ;
- la liste exacte des opérations contestées : date, heure, montant, bénéficiaire ;
- le récit factuel de l'appel frauduleux, sans commentaire ni excuse ;
- la mention que ces opérations sont des opérations de paiement non autorisées au sens des articles L. 133-18 et suivants du code monétaire et financier, et la demande de remboursement au plus tard le premier jour ouvrable suivant réception ;
- le rappel que la charge de la preuve d'une négligence grave incombe à la banque ;
- la demande, en cas de refus, d'une réponse écrite et motivée.
N'écrivez jamais que vous avez « validé », « accepté » ou « autorisé » les opérations : décrivez ce que l'escroc vous a demandé de faire et ce que vous avez fait sous sa dictée. La qualification juridique n'est pas la vôtre, et un mot mal choisi est systématiquement opposé ensuite.
Résultat attendu : un remboursement rapide, ou un refus écrit et motivé — qui est la pièce nécessaire pour saisir le médiateur.
Déposer plainte et signaler la fraude aux bons services
Le dépôt de plainte n'est pas une formalité décorative : de nombreuses banques le réclament avant d'instruire, et il vaut preuve du sérieux de votre démarche.
- Déposez plainte au commissariat ou à la gendarmerie, ou par plainte en ligne, en joignant votre chronologie et vos relevés. Un refus d'enregistrement est illégal ; à défaut, écrivez directement au procureur de la République.
- Pour une fraude à la carte bancaire sans perte ni vol de la carte, utilisez le téléservice Perceval, qui alimente le signalement national et vous délivre un récépissé.
- Signalez les SMS et appels frauduleux au 33 700, et l'incident sur cybermalveillance.gouv.fr, qui oriente vers les démarches adaptées.
- En cas de difficulté avec l'établissement, l'Assurance Banque Épargne Info Service, service commun aux autorités de contrôle, renseigne gratuitement sur vos droits.
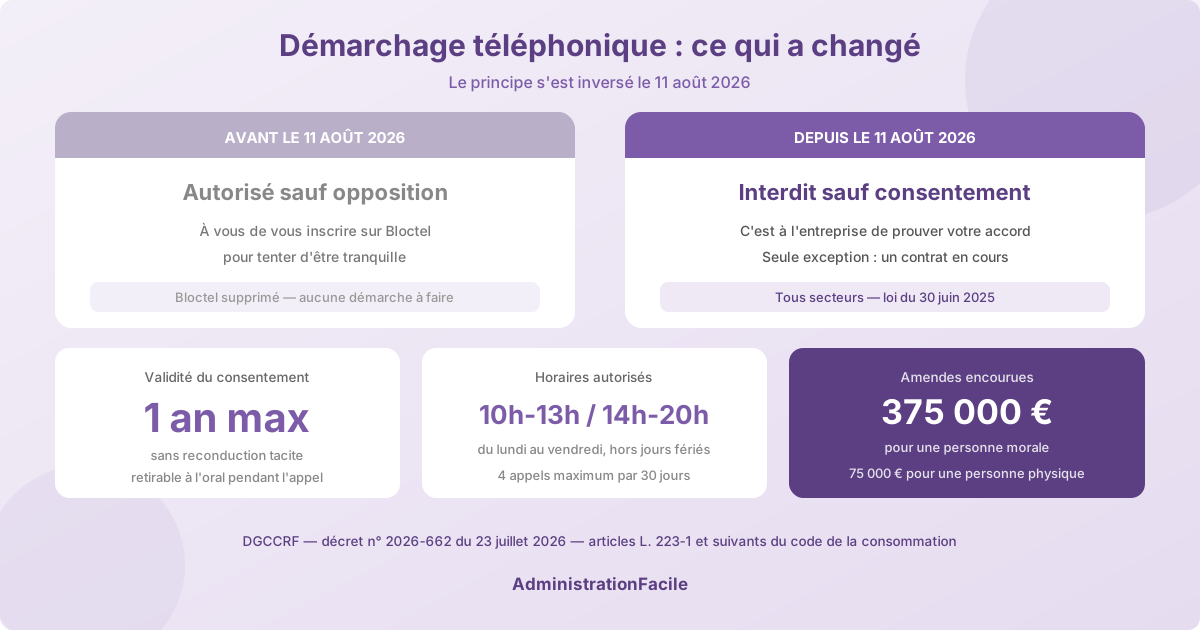
Ces appels s'appuient sur les mêmes fichiers de coordonnées que le démarchage commercial, désormais interdit sans consentement préalable : réduire son exposition en amont fait partie de la protection, et notre guide sur le démarchage téléphonique et les recours ouverts détaille ce qui reste autorisé et comment retirer son consentement.
Un point nouveau à connaître : depuis le 9 octobre 2025, les banques doivent vérifier gratuitement la concordance entre le nom du bénéficiaire et l'IBAN pour tout virement SEPA (dispositif de vérification du bénéficiaire présenté par l'ABE). Si un avertissement « aucune correspondance » a été affiché puis outrepassé pendant l'appel frauduleux, la banque le mettra en avant ; expliquez alors précisément la mise en scène qui vous a conduit à passer outre. À l'inverse, si aucun avertissement n'a été affiché, dites-le : c'est un élément en votre faveur.
Que faire si la banque refuse de rembourser
Un refus n'est pas un point final. Trois échelons, à gravir dans l'ordre, sans sauter d'étape.
Le service réclamations de la banque, d'abord, par écrit. C'est une étape formelle : le médiateur n'examine pas un dossier qui ne lui est pas passé.
Le médiateur bancaire ensuite. La saisine est gratuite, se fait en ligne ou par courrier, et suppose soit une réponse définitive du service réclamations, soit son silence prolongé. Le médiateur rend un avis motivé, généralement dans un délai de 90 jours à compter de la réception du dossier complet. Ses avis ne s'imposent pas mais sont suivis dans une large majorité de cas, et la procédure suspend la prescription.
Le tribunal judiciaire enfin. L'action se prescrit par cinq ans, et le fondement — remboursement d'opérations non autorisées — est bien balisé par la jurisprudence récente. Sous conditions de ressources, l'aide juridictionnelle prend en charge tout ou partie des frais d'avocat. Pour les montants modestes, l'assurance protection juridique souvent incluse dans un contrat habitation ou une carte haut de gamme couvre l'accompagnement : vérifiez-la avant d'engager des frais.
Signalez enfin le refus à l'Autorité de contrôle prudentiel et de résolution via l'ABE : ces signalements ne tranchent pas votre litige, mais alimentent la surveillance des pratiques des établissements.
Les erreurs qui font perdre le remboursement
- Rappeler le numéro qui vous a appelé pour vérifier : le numéro affiché est précisément ce que l'escroc a falsifié.
- Attendre. Le remboursement est dû à compter du signalement : chaque jour de silence retarde d'autant le point de départ, et le délai de 13 mois est un couperet.
- Se contenter d'un appel au conseiller. Sans écrit daté, la date de signalement est contestée.
- Écrire « j'ai validé le virement ». Décrivez les faits, laissez la qualification au droit.
- Communiquer un code reçu par SMS, même à quelqu'un qui semble être votre banque : aucun établissement ne le demande, et c'est l'argument principal des refus.
- Renoncer après le premier refus sans saisir le médiateur, alors que la procédure est gratuite.
- Ne pas déposer plainte, ce qui affaiblit le dossier devant le médiateur comme devant le juge.
FAQ
La banque peut-elle refuser au motif que j'ai validé l'opération dans mon application ?
C'est l'argument le plus fréquent, et il ne suffit pas juridiquement. L'article L. 133-23 prévoit expressément que l'enregistrement de l'utilisation de l'instrument de paiement ne suffit pas à prouver que l'opération a été autorisée par le client, ni qu'il a commis une négligence grave. La banque doit démontrer une faute caractérisée au regard des circonstances concrètes : ce qui vous a été dit, ce que l'escroc savait déjà de vos comptes, la pression exercée. C'est précisément ce que la Cour de cassation a rappelé en matière de spoofing en juin 2025. Une validation obtenue par manipulation n'est pas un consentement.
Un virement instantané frauduleux peut-il encore être récupéré ?
Le virement instantané est irrévocable une fois exécuté : votre banque ne peut pas l'annuler unilatéralement. Cela ne supprime en rien son obligation de remboursement au titre de l'opération non autorisée, qui ne dépend pas de la récupération des fonds chez le bénéficiaire. Signalez tout de même immédiatement : la banque du bénéficiaire peut geler le compte receveur s'il n'a pas été vidé, et cette diligence pèse dans le dossier. La rapidité sert donc à deux choses distinctes — bloquer les fonds, et faire courir votre droit au remboursement.
Mon parent âgé a été victime : que faire s'il est sous curatelle ou tutelle ?
Les démarches sont les mêmes, mais elles doivent être conduites par la personne habilitée : le curateur assiste le majeur protégé pour la réclamation et la plainte, le tuteur agit à sa place. Signalez également la fraude au juge des contentieux de la protection, qui suit la mesure, et vérifiez si les opérations dépassaient les plafonds fixés par le mandat de gestion. Si aucune mesure n'existe encore et que la vulnérabilité est manifeste, l'épisode est souvent le déclencheur d'une demande de tutelle ou de curatelle, ou d'une solution plus légère. L'abus de faiblesse à l'égard d'une personne vulnérable est par ailleurs une infraction pénale distincte, à mentionner explicitement dans la plainte — nos repères sur la maltraitance financière et son signalement précisent qui alerter lorsque l'auteur appartient à l'entourage plutôt qu'à un réseau d'escroquerie.