Oui, on peut emprunter pour acheter un logement après 60 ans : aucun texte ne fixe d'âge maximum pour un crédit immobilier, et l'âge figure parmi les critères de discrimination interdits, y compris pour l'accès au crédit bancaire. En pratique, le dossier dépend du taux d'effort, en principe plafonné à 35 % des revenus, de la durée du prêt, généralement limitée à 25 ans, et des conditions de l'assurance emprunteur.
Ce guide explique comment ces règles se combinent après 60 ans, combien un couple de retraités peut réellement emprunter, et quelles solutions existent quand la banque ou l'assureur bloque.
L'âge peut-il justifier un refus de prêt ?
Pas à lui seul. L'article 225-1 du Code pénal range l'âge parmi les critères de discrimination, et la fiche Service-Public.fr consacrée aux discriminations cite expressément le crédit bancaire parmi les services concernés.
Cela ne crée pas pour autant un droit au crédit. La banque reste libre d'apprécier le risque : niveau et stabilité des revenus, apport, patrimoine, et surtout possibilité d'assurer le prêt. Un refus motivé par une pension trop faible ou par l'absence d'assurance est légal ; un refus motivé uniquement par la date de naissance ne l'est pas.
Un point à connaître avant de se lancer : le médiateur bancaire ne peut pas être saisi pour un refus de prêt. Si une banque dit non, la seule voie efficace est d'en solliciter une autre, ou de passer par un courtier.
Quelles règles d'endettement s'appliquent aux seniors ?
Les mêmes qu'à tout emprunteur. La décision du Haut Conseil de stabilité financière (HCSF), qui s'impose aux banques, fixe :
- un taux d'effort de 35 % au maximum : vos charges annuelles d'emprunt ne doivent pas dépasser 35 % de vos revenus ;
- une durée de 25 ans au maximum, portée à 27 ans pour un achat dans le neuf ou un ancien avec travaux, avec un différé d'amortissement limité à 2 ans ;
- une marge de dérogation de 20 % de la production trimestrielle de chaque banque.
Ce dernier point compte pour les seniors. Depuis une modification de 2023, au moins 70 % de cette marge est réservée à l'achat d'une résidence principale, dont au moins 30 % aux primo-accédants. Un retraité qui achète un pied-à-terre, une résidence secondaire ou un investissement locatif au-delà des 35 % se dispute donc la plus petite part des dérogations.
Quels revenus la banque retient-elle ?
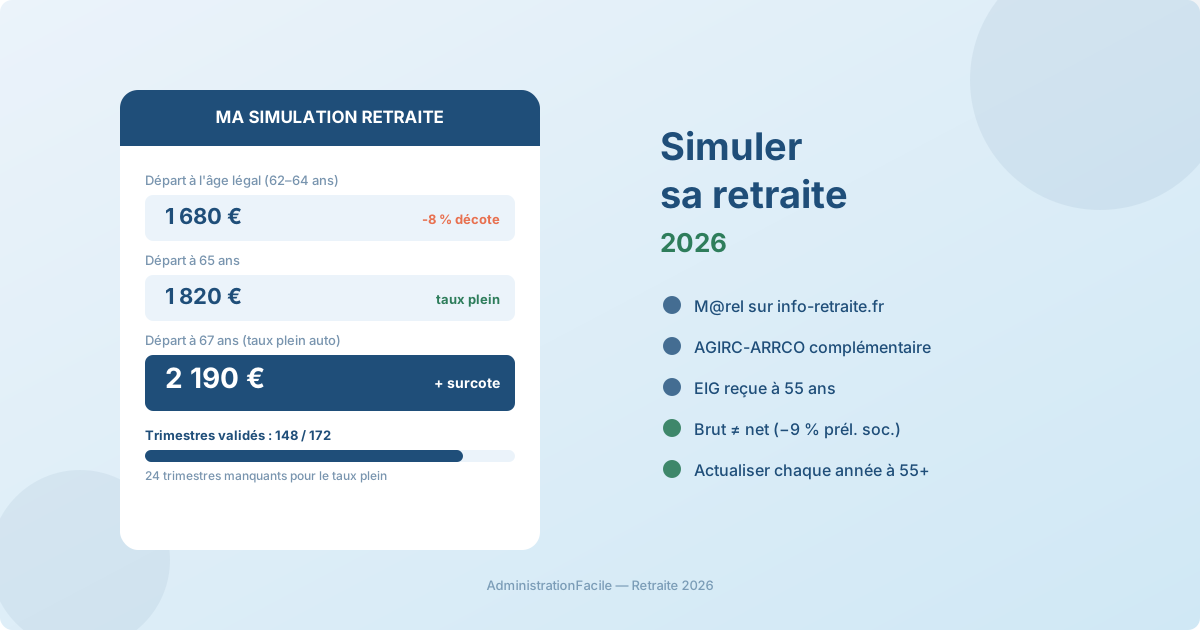
Les revenus pris en compte sont ceux constatés à l'octroi du prêt. Si vous êtes encore en activité mais que le crédit court au-delà de votre départ, attendez-vous à ce que la banque demande une estimation de votre future pension : c'est elle qui supportera les mensualités. Préparez-la avant le rendez-vous avec le simulateur de retraite de votre espace info-retraite.fr, en partant du montant net après prélèvements sociaux.
Exemple chiffré : combien un couple de retraités peut-il emprunter ?
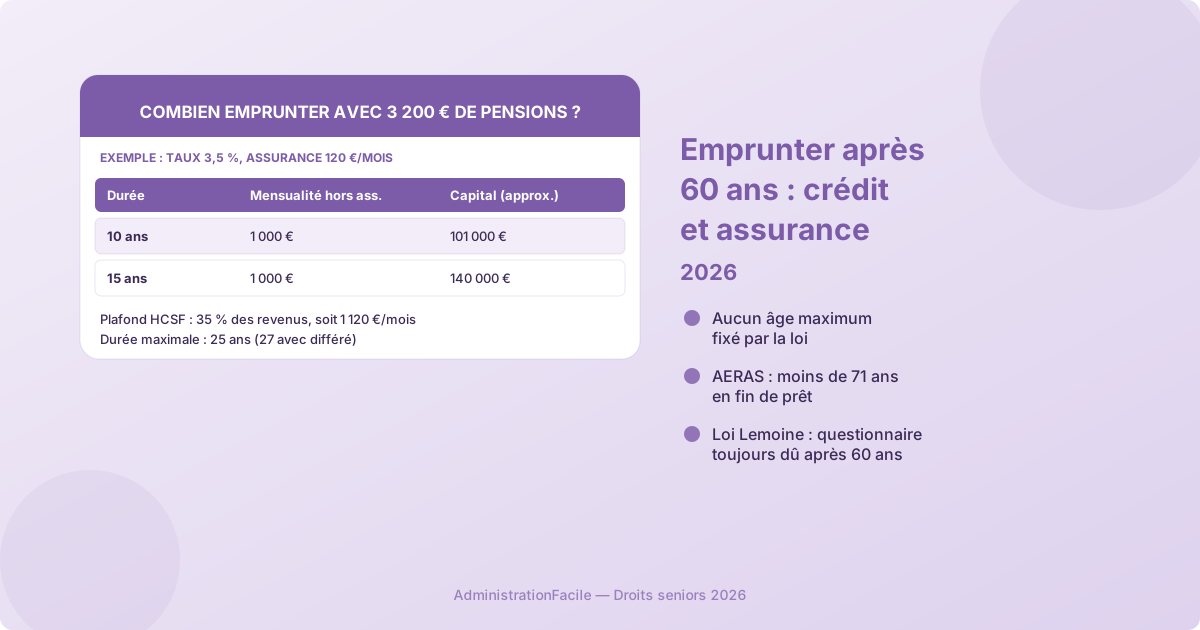
Un couple perçoit 3 200 € de pensions nettes par mois. Le plafond de 35 % autorise 1 120 € de charges mensuelles. En retenant, à titre d'hypothèse, 120 € d'assurance et un taux de 3,5 % :
| Durée du prêt | Mensualité hors assurance | Capital empruntable (approx.) |
|---|---|---|
| 10 ans | 1 000 € | 101 000 € |
| 15 ans | 1 000 € | 140 000 € |
Le taux et le coût de l'assurance sont propres à chaque dossier : ce tableau donne un ordre de grandeur, pas une offre. Il montre surtout que, passé 60 ans, c'est l'apport (produit de la vente de l'ancien logement, épargne) qui fait l'essentiel du financement.
Pourquoi l'assurance emprunteur est le vrai obstacle
L'assurance emprunteur n'est pas imposée par la loi, mais la banque peut l'exiger, et elle le fait presque toujours pour un crédit immobilier (fiche Service-Public.fr sur l'assurance emprunteur). Après 60 ans, trois mécanismes jouent contre vous.
La loi Lemoine ne supprime pas le questionnaire de santé
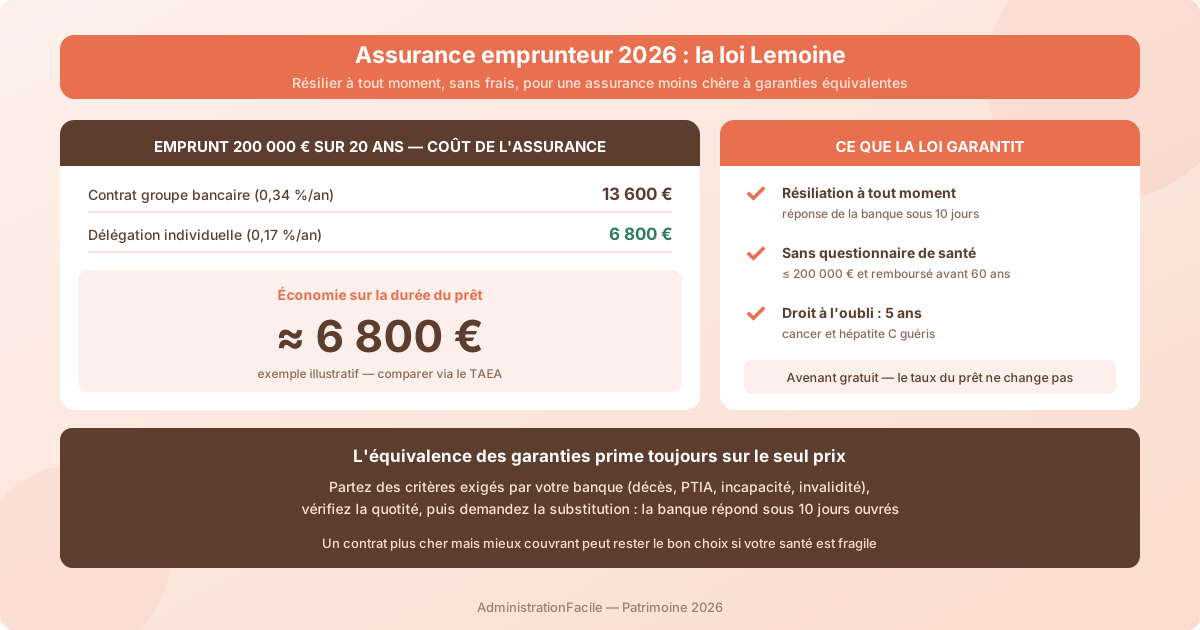
Le questionnaire médical n'est supprimé que si la part assurée ne dépasse pas 200 000 € et si le prêt est remboursé avant vos 60 ans. Un emprunteur qui signe à 60 ans ou plus ne remplit jamais la seconde condition : il remplira toujours un questionnaire de santé, et l'assureur pourra appliquer surprime ou exclusion. Le détail de ces deux conditions est repris dans notre guide sur l'assurance emprunteur et la loi Lemoine.
Les conditions de la convention AERAS
Si vous présentez un risque aggravé de santé, la convention AERAS organise l'examen de votre dossier. Pour bénéficier de la grille de référence ou accéder au troisième niveau d'examen, le contrat d'assurance doit prendre fin avant votre 71e anniversaire et le montant à assurer doit être de 420 000 € au maximum, hors prêt relais pour l'achat de la résidence principale (Service-Public.fr).
Le droit à l'oubli vous dispense de déclarer un ancien cancer ou une ancienne hépatite virale C si le protocole thérapeutique est terminé depuis au moins cinq ans sans rechute et si le contrat d'assurance prend fin avant votre 71e anniversaire. Ce droit s'applique quel que soit le montant du crédit.
Si vous venez d'avoir 62 ans, le contrat d'assurance doit donc durer moins de neuf ans pour que ces dispositifs puissent s'appliquer. Si vous venez d'avoir 66 ans, il doit durer moins de cinq ans.
Le coût de l'assurance pèse dans les 35 %
Plus l'âge et les antécédents augmentent la prime, plus elle réduit la mensualité disponible pour rembourser le capital. Faites chiffrer l'assurance avant de fixer le montant du projet, et pas après l'accord de principe de la banque.
Comment monter un dossier solide après 60 ans
- Chiffrer vos revenus de retraite : notifications de pension de base et complémentaire, ou estimation info-retraite.fr si vous êtes encore en activité.
- Maximiser l'apport et viser une durée courte. Si vous comptez sur l'un de ces dispositifs AERAS, vérifiez la date de fin du contrat d'assurance avant de choisir la durée du prêt.
- Faire jouer la délégation d'assurance : vous pouvez choisir un autre assureur que celui de la banque dès la demande de prêt, puis en changer à tout moment après la signature, à garanties équivalentes.
- Proposer une garantie adaptée : la banque peut exiger une caution ou une hypothèque (fiche Service-Public.fr sur les garanties de prêt). Un patrimoine immobilier déjà détenu rassure davantage qu'un niveau de pension élevé mais sans réserve.
- Solliciter plusieurs établissements : les politiques de dérogation au HCSF varient d'une banque à l'autre et d'un trimestre à l'autre.
Acheter avant d'avoir vendu : le prêt relais
Beaucoup de seniors achètent un logement plus petit avant d'avoir vendu l'ancien. Depuis le 1er janvier 2024, une décision du HCSF exclut du calcul du taux d'effort les crédits relais dont la quotité de financement ne dépasse pas 80 % de la valeur du bien à vendre. Ils ne consomment donc pas votre capacité d'endettement, mais le risque reste entier si la vente tarde ou se fait à un prix plus bas que prévu.
Erreurs fréquentes
- Annoncer le salaire au lieu de la pension quand le prêt court après le départ en retraite : la banque refera le calcul et l'accord de principe tombera.
- Négocier le taux avant l'assurance : à plus de 60 ans, l'écart entre deux contrats d'assurance peut peser davantage que quelques dixièmes de point de taux.
- Allonger la durée pour baisser la mensualité sans vérifier la date de fin du contrat d'assurance. Une fin de contrat à 71 ans ou plus vous prive du droit à l'oubli, de la grille de référence et du troisième niveau d'examen.
- Omettre un antécédent médical à déclarer dans le questionnaire. Une fausse déclaration peut entraîner la nullité du contrat et laisser les héritiers face à la dette.
Quand le crédit classique n'est pas la bonne solution
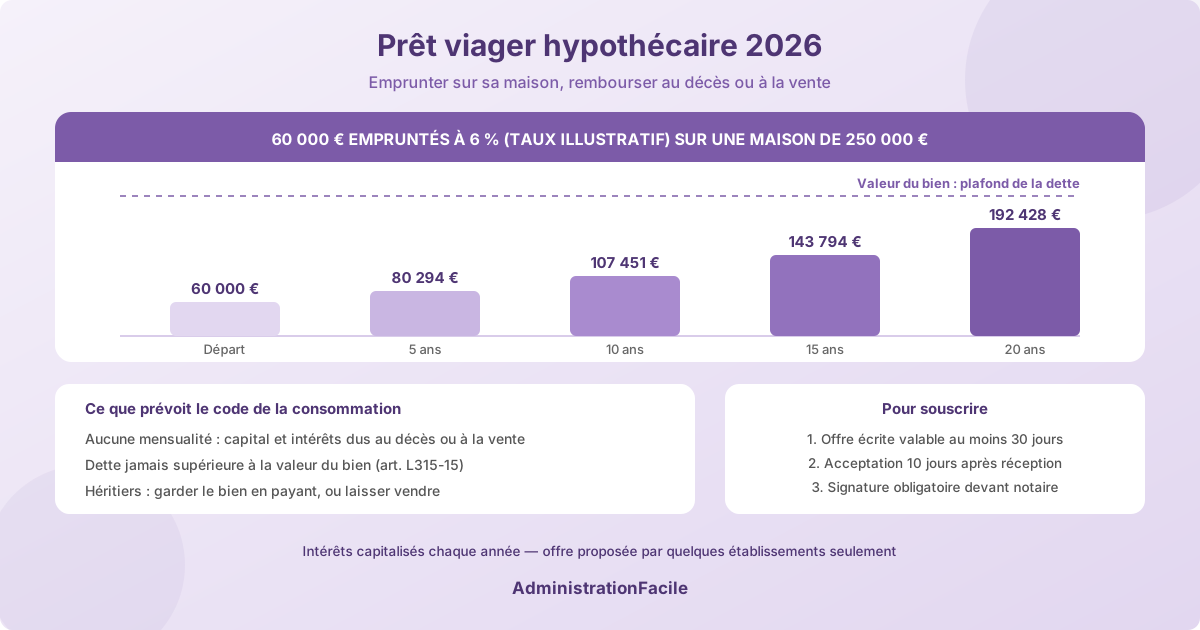
- Vous voulez dégager des liquidités sans mensualités sur un logement que vous possédez déjà : le prêt viager hypothécaire est remboursé au décès ou à la vente, sans échéance pendant votre vie. Il représente en général entre 15 % et 75 % de la valeur du bien, et son coût est élevé.
- Votre pension ne permet pas de rembourser : mieux vaut réduire le projet, ou envisager un achat financé comptant par la vente de l'ancien logement, qu'emprunter au maximum de vos capacités alors que les dépenses de santé et d'autonomie augmentent avec l'âge.
- Vous voulez aider un enfant à acheter : un prêt familial ou une donation est souvent plus simple que d'emprunter à son nom ; voyez notre guide sur le prêt familial.
FAQ
Une banque peut-elle refuser un prêt immobilier à cause de l'âge ?
Pas uniquement à cause de l'âge : l'âge est un critère de discrimination interdit, y compris pour l'accès au crédit. La banque peut en revanche refuser pour des raisons de solvabilité, d'endettement supérieur à 35 % ou d'impossibilité d'assurer le prêt. Le médiateur bancaire ne traite pas les refus de prêt : en cas de refus, il faut présenter le dossier à un autre établissement.
Jusqu'à quel âge peut-on être assuré pour un crédit immobilier ?
Il n'existe pas d'âge limite légal : chaque assureur fixe ses propres âges maximum d'adhésion et de fin de garantie, qui varient d'un contrat à l'autre. La seule limite fixée par les textes concerne les personnes présentant un risque aggravé de santé : les protections renforcées de la convention AERAS supposent d'avoir moins de 71 ans à la fin du contrat.
Peut-on emprunter sans assurance après 60 ans ?
La loi n'impose pas l'assurance emprunteur, mais la banque est libre de l'exiger, ce qui est la règle en crédit immobilier. Si aucun assureur n'accepte de vous couvrir, la seule piste est de proposer d'autres garanties à la banque, comme une hypothèque sur un bien que vous possédez ou une caution. Rien ne l'oblige à les accepter à la place de l'assurance : c'est une décision au cas par cas, à négocier.