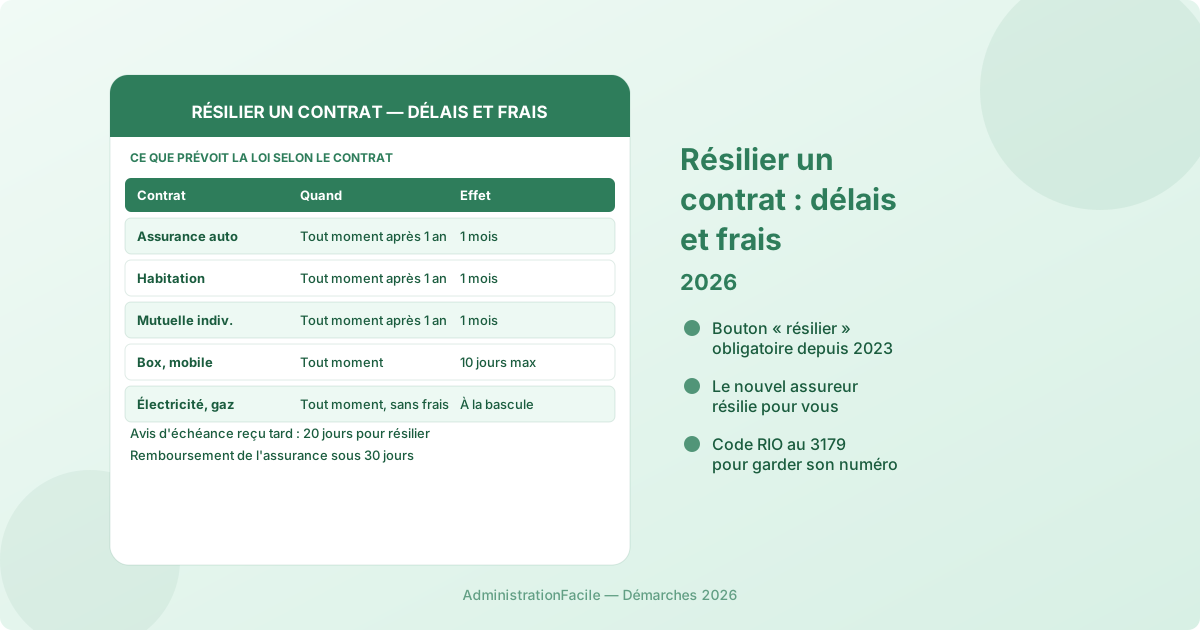
Pour résilier un contrat conclu ou proposé en ligne, la lettre recommandée n'est plus nécessaire : depuis le 1er juin 2023, le professionnel doit offrir un bouton gratuit « résilier votre contrat », la résiliation dite « en trois clics ». Ce qui change d'un contrat à l'autre, ce sont le délai et le coût : une assurance auto, habitation ou une mutuelle se résilie à tout moment après un an, avec effet un mois après la demande ; une box internet en 10 jours au plus ; l'électricité et le gaz sans frais, à tout moment.
Ce guide récapitule, contrat par contrat, qui doit faire la démarche, à partir de quand, et ce qu'elle peut coûter.
Contrat par contrat : quand et à quel prix résilier ?
| Contrat | Quand résilier | Effet | Frais | Qui fait la démarche |
|---|---|---|---|---|
| Assurance auto | À l'échéance, ou à tout moment après 1 an | 1 mois après réception | Aucun | Le nouvel assureur |
| Assurance habitation (locataire) | À l'échéance, ou à tout moment après 1 an | 1 mois après réception | Aucun | Le nouvel assureur |
| Assurance habitation (propriétaire) | À l'échéance, ou à tout moment après 1 an | 1 mois après réception | Aucun | Vous |
| Mutuelle individuelle | À l'échéance, ou à tout moment après 1 an | 1 mois après réception | Aucun | Vous ou le nouvel organisme |
| Box internet, mobile | À tout moment ; engagement de 24 mois au plus | 10 jours au plus | Selon l'engagement restant (voir plus bas) | Le nouvel opérateur en cas de portabilité, sinon vous |
| Électricité, gaz | À tout moment | À la date de bascule | Aucun | Le nouveau fournisseur |
| Abonnement à tacite reconduction | À l'échéance, ou à tout moment si vous n'avez pas été prévenu | Selon le contrat | Aucun après reconduction non signalée | Vous |
Comment fonctionne la résiliation en trois clics ?
L'article L215-1-1 du Code de la consommation, en vigueur depuis le 1er juin 2023, oblige le professionnel à proposer « une fonctionnalité gratuite » de résiliation dès lors que le contrat a été conclu en ligne, ou qu'il pouvait l'être à la date où vous résiliez. Il s'applique aussi aux contrats signés avant cette date.
Concrètement, selon Service-Public :
- Premier clic : un bouton « résilier votre contrat », facilement accessible, qui ne doit pas exiger la création d'un espace personnel. Si vous avez déjà un compte, le professionnel peut vous demander de vous y connecter.
- Deuxième clic : une page récapitulative où vous indiquez qui vous êtes, le contrat visé et la date de fin souhaitée, et où vous pouvez corriger ces informations.
- Troisième clic : un bouton « notification de la résiliation ».
Le professionnel doit ensuite accuser réception et vous confirmer, sur un support durable (un e-mail suffit), la date de fin du contrat et ses conséquences. Gardez cet e-mail : c'est votre preuve si les prélèvements continuent. Un professionnel qui ne respecte pas ces règles encourt une amende administrative de 15 000 € (personne physique) ou 75 000 € (société).
Sont concernés notamment l'énergie, les télécoms, les transports, les salles de sport, les médias en ligne et les assurances. Pour une assurance, la notification par courrier simple, e-mail ou tout autre support durable est aussi admise par l'article L113-14 du Code des assurances : le recommandé n'est plus obligatoire.
Résilier une assurance auto, habitation ou une mutuelle
Après un an de contrat, vous pouvez résilier à tout moment, sans motif et sans frais. La résiliation « prend effet un mois après que l'assureur en a reçu notification », et l'assureur vous rembourse la part de cotisation correspondant à la période non couverte dans un délai de 30 jours (article L113-15-2 du Code des assurances).
Qui envoie la demande ? Pour les assurances obligatoires, c'est le nouvel assureur qui s'en charge, ce qui évite toute période sans couverture :
- en assurance auto, vous souscrivez le nouveau contrat, puis le nouvel assureur envoie la résiliation à l'ancien ;
- en assurance habitation, même mécanisme si vous êtes locataire ; si vous êtes propriétaire, vous pouvez résilier vous-même. L'assurance habitation n'est pas obligatoire hors copropriété ; en copropriété, propriétaire occupant comme bailleur doit maintenir au minimum une assurance responsabilité civile, comme le rappelle Service-Public.
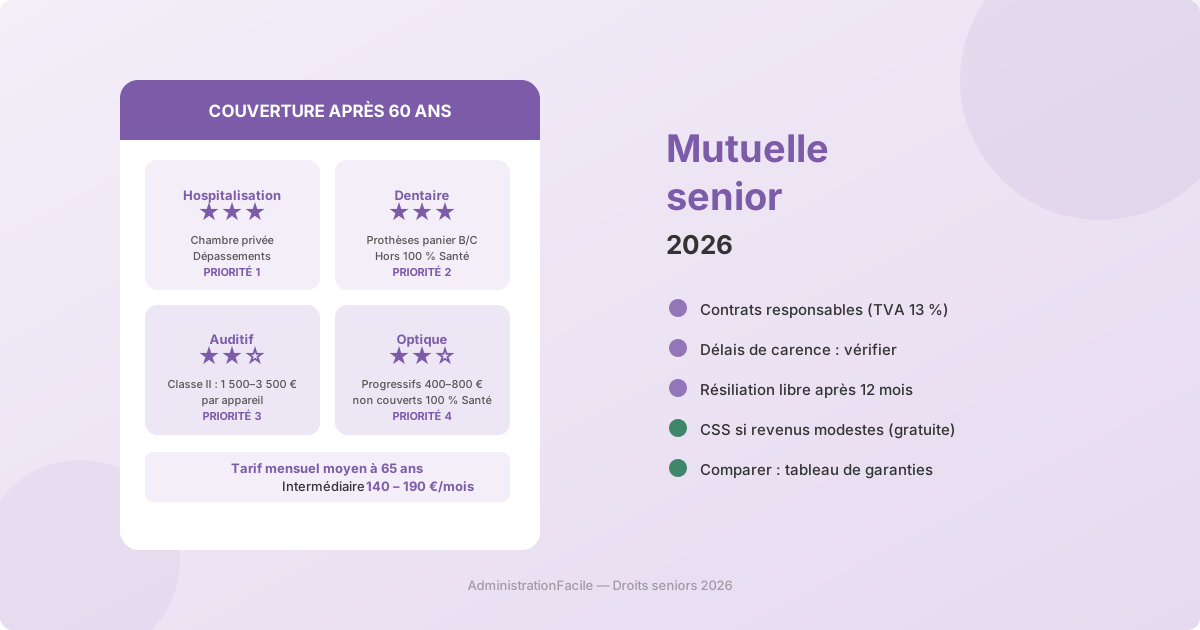
Pour la mutuelle, la résiliation infra-annuelle existe depuis le 1er décembre 2020 : à l'échéance annuelle, ou à tout moment après un an de contrat. Elle ne vaut que pour un contrat individuel : une mutuelle d'entreprise obligatoire ne se résilie pas tant que vous êtes salarié. À l'approche de la retraite, comparez avant de résilier : notre guide sur la mutuelle senior détaille les écarts de prix et les délais de carence à surveiller.
Avant la fin de la première année, seules restent la résiliation à l'échéance et les motifs prévus par la loi (déménagement, changement de situation familiale ou professionnelle, vente du véhicule…).
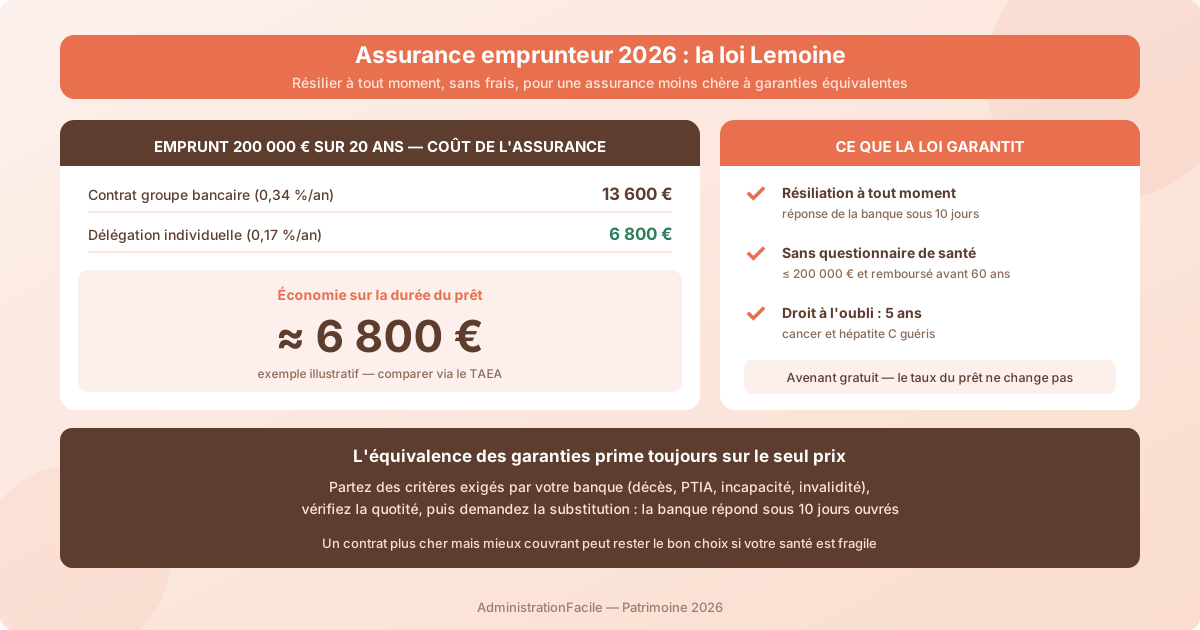
L'assurance de prêt immobilier obéit à une règle encore plus souple : elle se résilie à tout moment, dès la signature, à condition de présenter des garanties équivalentes (voir notre guide sur la loi Lemoine).
Vous n'avez pas reçu l'avis d'échéance : la loi Chatel
Pour un contrat reconduit tacitement chaque année, le professionnel doit vous prévenir de la date limite de résiliation.
- En assurance (article L113-15-1 du Code des assurances) : si l'avis d'échéance arrive moins de 15 jours avant la date limite, vous disposez de 20 jours à compter de son envoi pour résilier. S'il n'est jamais arrivé, vous pouvez résilier à tout moment à partir de la date de reconduction.
- Pour les autres contrats de services — abonnement de salle de sport, magazine, logiciel, alarme… — l'article L215-1 du Code de la consommation impose au professionnel de vous informer entre trois mois et un mois avant la date limite, dans un encadré apparent. À défaut, vous pouvez mettre fin au contrat gratuitement à tout moment après la reconduction, et les sommes payées d'avance pour la période non utilisée vous sont remboursées sous 30 jours.
C'est souvent l'argument le plus efficace face à un abonnement que l'on pensait ne plus pouvoir quitter avant un an.
Résilier une box internet ou un forfait mobile
D'après la fiche Service-Public sur les contrats internet et téléphone, la résiliation prend effet en 10 jours au maximum, sauf si vous demandez une date plus tardive.
- Sans engagement ou après la période d'engagement : pas de mensualités à payer. L'opérateur ne peut facturer que des frais de résiliation prévus par le contrat.
- Pendant les 12 premiers mois d'engagement : vous devez en principe les mensualités restant dues jusqu'à la fin de la première année, sauf motif légitime (licenciement, hospitalisation de longue durée, déménagement dans une zone non couverte, maladie ou handicap empêchant d'utiliser le service), à justifier.
- Engagement de 24 mois (la durée maximale autorisée), après le 12e mois : pour un contrat conclu depuis le 1er janvier 2023, l'article L224-28 du Code de la consommation permet de partir sans payer les mensualités restantes ; si l'offre comprenait un téléphone subventionné, l'opérateur peut exiger au plus 20 % du montant dû pour la période restante. Pour un contrat plus ancien, comptez jusqu'à un quart des mensualités qui restaient dues, règle que mentionne encore Service-Public. Vérifiez la date de signature sur votre contrat avant de payer.
Gardez votre numéro. Pour un mobile, appelez gratuitement le 3179 depuis votre ligne pour obtenir votre code RIO, et donnez-le au nouvel opérateur : il résilie l'ancien contrat pour vous. Si vous avez déjà résilié, la portabilité reste possible jusqu'à 40 jours calendaires après la résiliation, selon l'Arcep. Pour un mobile, demandez d'abord à l'ancien opérateur de réactiver gratuitement la ligne et récupérez le RIO, puis transmettez-le au nouvel opérateur.
Changement de prix. Si l'opérateur modifie unilatéralement le contrat (hausse de tarif), vous avez 4 mois pour résilier sans frais, même pendant l'engagement.
Électricité et gaz : changer de fournisseur suffit
Selon Service-Public, le changement de fournisseur est gratuit, sans durée minimale d'engagement, et « la résiliation de votre ancien contrat est automatique ». Vous n'avez rien à envoyer à l'ancien fournisseur : souscrivez le nouveau contrat en indiquant votre numéro de point de livraison (PDL ou PCE), qui figure sur vos factures.
Si vous déménagez sans reprendre de contrat, résiliez en revanche vous-même, en relevant les compteurs le jour du départ.
Les erreurs qui coûtent cher
- Résilier son assurance auto ou habitation de locataire sans nouveau contrat. Le nouvel assureur gère la résiliation : laissez-le faire, sinon vous risquez de rouler ou d'habiter sans assurance obligatoire.
- Arrêter le prélèvement au lieu de résilier. Stopper le mandat de prélèvement ne met pas fin au contrat : les sommes restent dues, avec des frais de relance.
- Ne pas conserver la confirmation. Sans accusé de réception, il est difficile de prouver la date de votre demande si le professionnel la conteste.
- Résilier un abonnement mobile avant la portabilité. Laissez le nouvel opérateur résilier. Si la ligne est déjà résiliée, vous disposez encore de 40 jours calendaires après la résiliation pour demander la portabilité (voir « Gardez votre numéro » ci-dessus).
- Oublier les contrats d'un proche décédé. Ils ne s'arrêtent pas d'eux-mêmes ; la liste des organismes à prévenir figure dans notre guide des démarches après un décès.
Le professionnel refuse ou continue de prélever : que faire ?
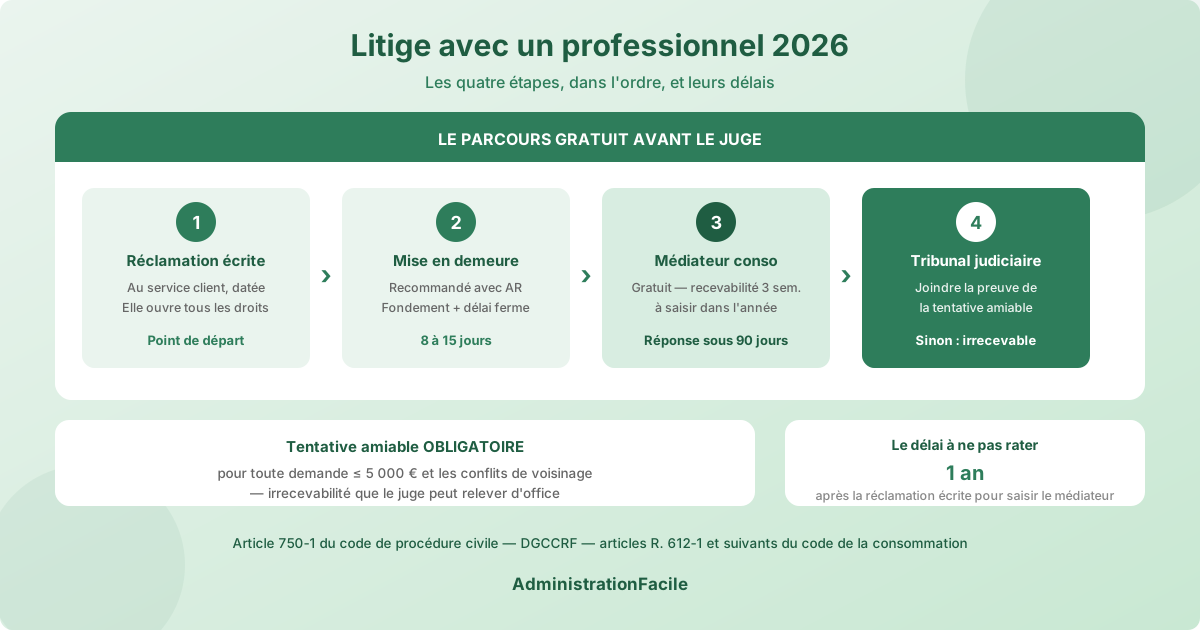
- Réclamation écrite au service client, en joignant la preuve de votre résiliation. Elle est obligatoire avant toute autre démarche.
- Signalement sur SignalConso, le service gratuit de la DGCCRF : l'entreprise est informée, et les signalements répétés peuvent déclencher un contrôle.
- Médiateur de la consommation du secteur, gratuit, si vous n'avez pas obtenu de réponse satisfaisante deux mois après votre réclamation écrite. Pour l'énergie, c'est le Médiateur national de l'énergie.
La procédure complète, jusqu'au conciliateur de justice et au juge, est détaillée dans notre guide sur le règlement amiable d'un litige avec un professionnel.
FAQ
Peut-on résilier une mutuelle d'entreprise ?
Non, si l'adhésion est obligatoire : le droit de résilier après un an n'est pas ouvert au salarié dont l'adhésion découle de son contrat de travail. Vous pouvez seulement demander une dispense dans les cas prévus (couverture par la mutuelle de votre conjoint, contrat à durée courte…). À la retraite, vous pouvez conserver le contrat de groupe à titre individuel ou en souscrire un autre.
La résiliation en trois clics vaut-elle pour un contrat signé en agence ?
Oui, si le professionnel propose ce type de contrat en ligne au moment où vous résiliez : peu importe que vous l'ayez signé en boutique ou en agence. Si le contrat ne peut pas du tout être souscrit en ligne, la résiliation se fait selon les modalités prévues au contrat, par écrit.
Combien de temps faut-il pour être remboursé après une résiliation d'assurance ?
L'assureur dispose de 30 jours à compter de la date de résiliation pour vous rembourser la part de cotisation déjà payée qui correspond à la période où vous n'êtes plus couvert. À défaut, les sommes dues produisent de plein droit des intérêts au taux légal.