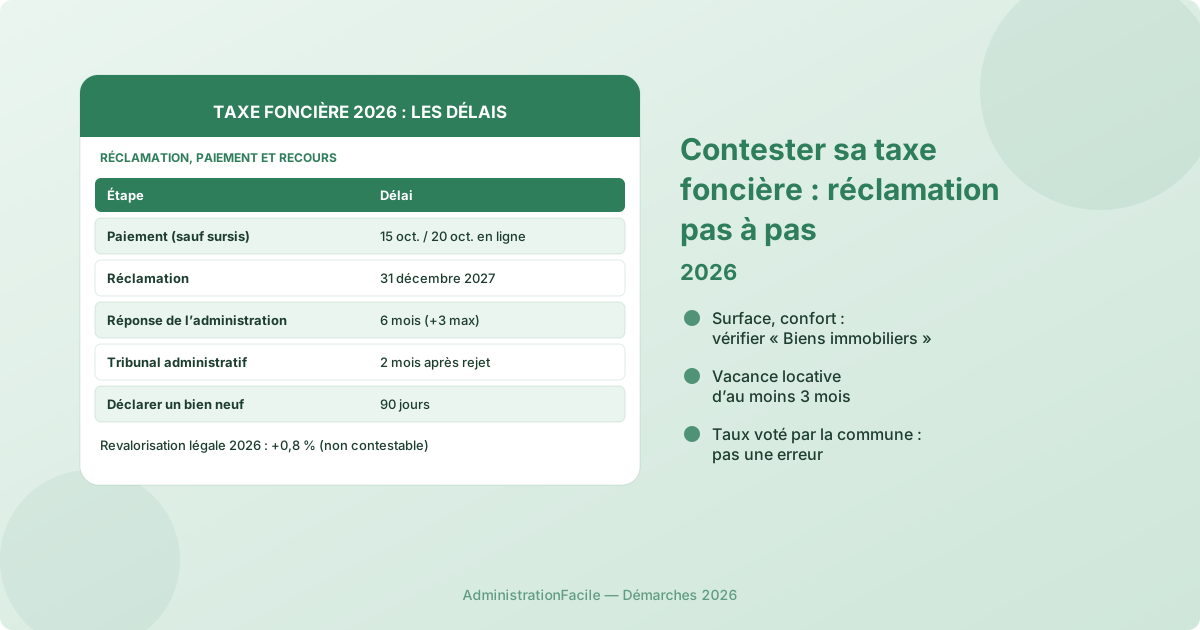
Vous pouvez contester votre taxe foncière jusqu'au 31 décembre de l'année qui suit son envoi : pour la taxe foncière 2026, la réclamation reste possible jusqu'au 31 décembre 2027. Elle se dépose en ligne depuis votre espace Finances publiques ou par courrier, mais elle ne dispense pas de payer à l'échéance, sauf si vous demandez expressément un sursis. Encore faut-il viser le bon motif : une hausse du taux voté par la commune n'est pas une erreur, une surface ou un équipement mal décrit en est une.
Ce tutoriel vous aide à repérer ce qui est réellement contestable sur votre avis, à vérifier le descriptif de votre logement, puis à rédiger et suivre la réclamation jusqu'au tribunal administratif si nécessaire.
Ce qui est contestable, et ce qui ne l'est pas
Le montant de la taxe foncière résulte d'une base (la moitié de la valeur locative cadastrale du bien) multipliée par des taux. D'après impots.gouv.fr, ces taux sont votés chaque année par les collectivités dont vous dépendez : commune, intercommunalité, syndicats. Une hausse décidée par le conseil municipal s'applique à tous les propriétaires de la commune ; elle ne constitue pas une erreur à réclamer.
La revalorisation annuelle des valeurs locatives n'en est pas une non plus. Elle est fixée par la loi, au même niveau pour tous : +1,7 % en 2025 et +0,8 % en 2026 (coefficient de 1,008).
Ce qui peut être contesté, c'est ce qui vous est propre :
| Motif | Exemple |
|---|---|
| Erreur sur la description du logement | surface, nombre de pièces, salle de bains ou chauffage comptés alors qu'ils n'existent pas |
| Exonération non appliquée | exonération due pour une construction neuve ou au titre de l'âge et des revenus |
| Logement destiné à la location resté vide | maison mise en location, sans locataire pendant au moins 3 mois malgré vos démarches |
| Erreur sur le redevable | avis adressé au mauvais propriétaire, par exemple après une vente intervenue avant le 1er janvier |
Étape 1 : vérifier le descriptif de votre bien
La valeur locative repose sur une surface pondérée : la superficie réelle corrigée selon l'état d'entretien de la construction et les éléments de confort comme la baignoire, la douche ou le gaz, détaille la page base de calcul de la taxe foncière. Un équipement compté à tort ou une pièce qui n'existe plus gonflent donc mécaniquement la base.
Pour vérifier ces éléments, ouvrez votre espace particulier sur impots.gouv.fr, rubrique « Biens immobiliers », et comparez le descriptif avec la réalité. Si un élément est faux, signalez-le par la messagerie sécurisée, thème « J'ai une question sur le service Biens immobiliers », puis « J'ai une question sur le descriptif de mon bien immobilier ». Lorsque la modification n'est pas liée à une autorisation d'urbanisme (permis, déclaration préalable), impots.gouv.fr indique qu'il faut au préalable contacter votre service foncier.
Résultat attendu : vous savez si l'erreur porte sur le bien lui-même, ce qui corrigera aussi les années suivantes, ou seulement sur l'avis de l'année.
Étape 2 : rassembler les justificatifs adaptés au motif
Préparez avant d'écrire :
- l'avis de taxe foncière contesté, avec son numéro fiscal et sa référence d'avis ;
- pour une erreur de description : plans, acte d'achat mentionnant la surface, photos, factures de travaux de suppression d'un équipement ;
- pour une construction neuve : la date d'achèvement et la preuve de la date de dépôt de la déclaration ;
- pour un logement locatif vacant : mandat de gestion, annonces publiées, échanges avec une agence, tout ce qui montre que la vacance ne dépend pas de vous.
Construction neuve : vérifier le droit à l'exonération temporaire
Un logement neuf peut bénéficier d'une exonération de taxe foncière pendant les deux années qui suivent celle de son achèvement. Déclarez le bien dans les 90 jours suivant la fin des travaux pour bénéficier de l'intégralité de la période prévue. La taxe d'enlèvement des ordures ménagères reste due (impots.gouv.fr).
Avant de réclamer, vérifiez les délibérations applicables à votre logement. La commune peut réduire l'exonération sur sa part et l'intercommunalité peut supprimer l'exonération sur la sienne. Ces décisions peuvent ne viser que les logements qui n'ont bénéficié ni d'un prêt aidé de l'État ni d'un prêt conventionné (article 1383 du CGI).
En cas de déclaration tardive, l'exonération peut encore s'appliquer pour la période qui reste après le 31 décembre de l'année suivant le dépôt. Ainsi, pour un logement achevé en 2026 et déclaré hors délai cette même année, vous pouvez encore bénéficier de l'exonération en 2028 si les autres conditions sont remplies (impots.gouv.fr).
Logement locatif vide : le dégrèvement pour vacance
Le propriétaire d'une maison normalement destinée à la location peut obtenir un dégrèvement si la vacance est indépendante de sa volonté et dure au moins trois mois, selon impots.gouv.fr. Le dégrèvement court à partir du premier jour du mois qui suit le début de la vacance. Il n'est jamais automatique : il faut le demander par réclamation, au plus tard le 31 décembre de l'année suivant celle où la vacance a atteint trois mois. Un logement loué meublé n'y ouvre pas droit.
Étape 3 : déposer la réclamation dans le délai
D'après Service-Public.fr, la réclamation doit intervenir avant le 31 décembre de l'année qui suit celle de la mise en recouvrement. Trois canaux :
- En ligne : espace Finances publiques, messagerie sécurisée, rubrique « Nous contacter ». C'est le plus traçable.
- Par courrier : sur papier libre, signé, adressé au centre des finances publiques dont l'adresse figure sur l'avis.
- Au guichet de ce même centre.
Votre réclamation doit identifier l'impôt et l'année, exposer le motif en une phrase (« la surface retenue est de 112 m² alors que le logement fait 94 m², voir plans joints »), chiffrer si possible le dégrèvement demandé et joindre les pièces de l'étape 2.
Étape 4 : payer à l'échéance, ou demander un sursis
La réclamation ne suspend pas le paiement. La taxe foncière doit être payée avant la date limite même si vous contestez, précise la fiche Service-Public.fr sur la taxe foncière. En 2026, les échéances étaient fixées au 15 octobre, ou au 20 octobre en cas de paiement en ligne.
Pour ne pas payer la somme contestée, demandez un sursis de paiement dans la réclamation elle-même. Il diffère le paiement jusqu'à la décision. Au-delà de 4 500 € contestés, l'administration peut exiger des garanties. Si votre réclamation est finalement rejetée, la somme restée impayée devient exigible et une majoration de 10 % peut s'appliquer : ne demandez un sursis que si votre dossier est solide.
Si le problème est de payer, et non le calcul de l'impôt, la démarche est différente : délai de paiement ou remise gracieuse, détaillés dans notre guide sur les difficultés de paiement des impôts.
Étape 5 : suivre la réponse et, si besoin, saisir le tribunal administratif
L'administration dispose de 6 mois pour répondre en motivant sa décision, délai qu'elle peut prolonger de 3 mois au maximum en vous en informant. Trois issues :
- Dégrèvement accordé : un avis de dégrèvement est émis ; si vous aviez payé, la somme vous est remboursée.
- Rejet, total ou partiel : vous pouvez saisir le tribunal administratif dans les 2 mois suivant la réception de la décision.
- Pas de réponse au bout de 6 mois : vous pouvez saisir le tribunal sans attendre davantage.
La saisine du tribunal administratif se fait par courrier ou par l'application Télérecours citoyens. Elle n'est utile que si vous disposez de justificatifs précis : le juge examine les mêmes éléments que le service des impôts.
Les erreurs qui font perdre la réclamation
- Contester la hausse du taux ou la revalorisation légale : la réclamation sera rejetée, ces éléments s'appliquent à tous.
- Arrêter de payer en pensant que la réclamation suffit : sans sursis demandé, vous vous exposez à la majoration.
- Corriger le descriptif sans réclamer : la correction vaut pour l'avenir, mais l'avis déjà émis ne sera revu que sur réclamation dans le délai.
- Laisser passer le 31 décembre de l'année suivante : au-delà, l'erreur ne peut plus être corrigée pour l'année concernée, même si elle est avérée.
- Oublier les exonérations liées à l'âge : si vous avez plus de 65 ans, vérifiez d'abord les droits détaillés dans notre article sur la taxe foncière après 65 ou 75 ans, souvent plus rentables qu'une contestation du descriptif.
FAQ
Peut-on contester une hausse de la taxe foncière décidée par la commune ?
Non, pas par une réclamation fiscale. Le taux est voté par les collectivités et s'applique à tous les propriétaires du territoire ; il ne constitue pas une erreur sur votre imposition. La réclamation ne peut porter que sur ce qui vous est propre : la description du bien, une exonération ou un dégrèvement, l'identité du redevable.
J'ai vendu mon logement en cours d'année : pourquoi suis-je imposé ?
La taxe foncière est due par le propriétaire au 1er janvier de l'année d'imposition, pour l'année entière. Ce n'est donc pas une erreur et une réclamation serait rejetée. Le partage du montant entre vendeur et acheteur au prorata relève de l'acte de vente : c'est l'acheteur, s'il s'y est engagé, qui vous rembourse sa part, pas l'administration.
Une correction du descriptif vaut-elle pour les années précédentes ?
Pas automatiquement. Une correction du descriptif modifie la valeur locative pour l'avenir, mais chaque avis déjà émis ne peut être revu que par une réclamation déposée dans son propre délai. Concrètement, fin 2026, vous pouvez encore réclamer sur les avis 2025 et 2026, pas sur ceux de 2024.