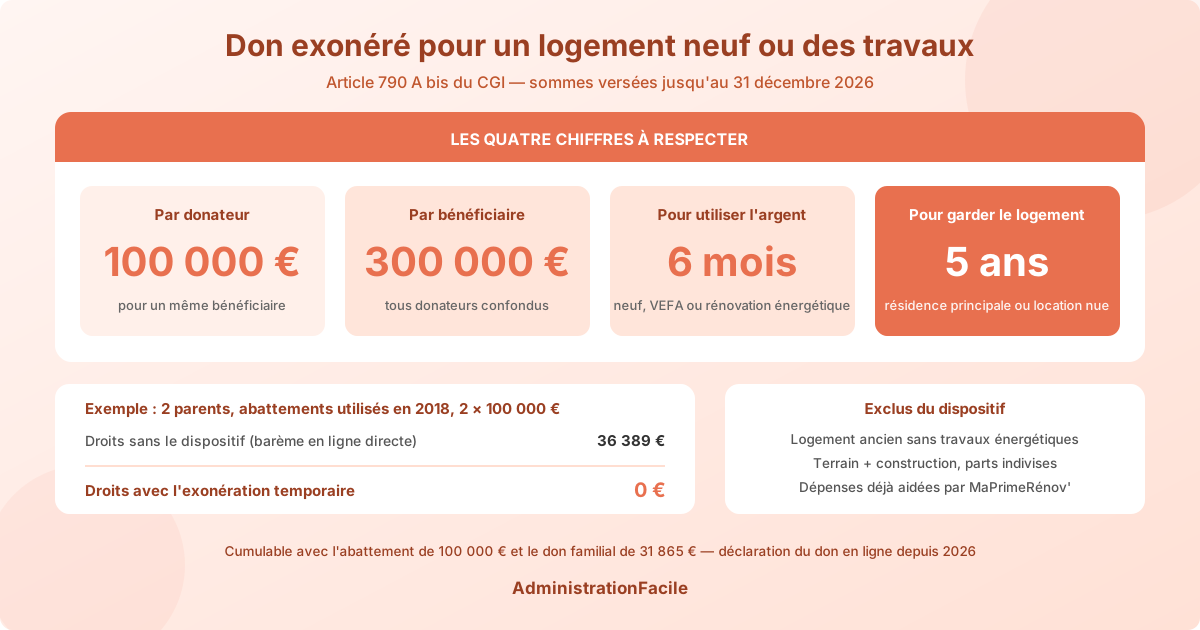
Un parent, un grand-parent ou, à défaut de descendants, un oncle ou une tante peut donner jusqu'à 100 000 € sans droits de donation à un même enfant, petit-enfant, neveu ou nièce, à condition que l'argent serve dans les 6 mois à acheter un logement neuf ou à financer une rénovation énergétique de sa résidence principale. Le dispositif ne vaut que pour les sommes versées jusqu'au 31 décembre 2026 : un don fait en janvier 2027 n'en bénéficie plus.
Cette exonération s'ajoute aux abattements habituels. Elle est donc surtout précieuse pour les familles qui ont déjà utilisé leur abattement de 100 000 € par parent ces quinze dernières années. Ce guide détaille les conditions, les pièges qui font perdre l'avantage et la marche à suivre d'ici la fin de l'année. Pour le cadre général des donations, voir notre article sur la donation de son vivant.
Qui peut donner et qui peut recevoir ?
L'exonération est prévue par l'article 790 A bis du code général des impôts, créé par la loi de finances pour 2025. Elle vise les dons de sommes d'argent en pleine propriété (virement, chèque, espèces) consentis :
- à un enfant, petit-enfant ou arrière-petit-enfant ;
- ou, si le donateur n'a pas de descendant, à un neveu ou une nièce.
Les plafonds sont doubles : 100 000 € par donateur pour un même bénéficiaire, et 300 000 € au total par bénéficiaire, tous donateurs confondus. Deux parents peuvent donc transmettre 200 000 € à leur fille ; quatre grands-parents ne pourront pas, à eux tous, dépasser 300 000 € pour un même petit-enfant.
Le texte ne reprend pas les conditions d'âge du don familial de sommes d'argent (donateur de moins de 80 ans, bénéficiaire majeur) : un grand-parent de plus de 80 ans peut en principe y recourir. Faites-le confirmer par votre notaire si le bénéficiaire est mineur, car c'est alors son représentant légal qui devra réaliser l'achat ou les travaux dans les délais.
Quels projets ouvrent droit à l'exonération ?
Seuls deux usages sont admis, d'après la question-réponse d'impots.gouv.fr sur la mesure temporaire de 100 000 €, avec les précisions du BOFiP, § 810 et 910 :
| Projet financé | Admis ? | Condition principale |
|---|---|---|
| Achat d'un logement neuf ou sur plan (VEFA) | Oui | Résidence principale du bénéficiaire ou du locataire (location nue ou meublée) |
| Travaux de rénovation énergétique éligibles à MaPrimeRénov' | Oui | Dans la résidence principale dont le bénéficiaire est propriétaire |
| Achat d'un logement ancien (sans travaux de rénovation énergétique) | Non | — |
| Achat d'un terrain puis construction d'une maison | Non | Une construction sur terrain n'est pas une vente sur plan |
| Achat en indivision ou acquisition de l'usufruit d'un logement neuf ou en VEFA | Oui | Même condition de résidence principale |
| Acquisition de la nue-propriété seule | Non | — |
| Remboursement anticipé d'un prêt pour un achat signé avant le 15 février 2025 | Non | — |
Pour les travaux, il faut que les dépenses soient de celles que finance MaPrimeRénov' : isolation, changement de chauffage, ventilation, audit énergétique… Mais une même dépense ne peut pas cumuler l'exonération du don et MaPrimeRénov', un crédit d'impôt ou une déduction de charges. Concrètement, si le bénéficiaire demande MaPrimeRénov' pour un poste de travaux, le don ne doit pas financer ce même poste : répartissez les postes entre aide publique et don dès les devis, et faites valider la répartition par le notaire ou le service des impôts.
Combien d'impôt cela fait-il économiser ?
L'intérêt dépend de ce qui reste disponible sur les abattements classiques. Rappel : chaque parent peut déjà transmettre 100 000 € tous les 15 ans à chaque enfant sans droits, plus 31 865 € au titre du don familial de sommes d'argent s'il a moins de 80 ans et que l'enfant est majeur. Ces trois avantages se cumulent, comme le rappelle impots.gouv.fr dans sa fiche sur ce qu'on peut donner sans droits.
Exemple : Claire et Marc ont donné 100 000 € chacun à leur fils en 2018. Leurs abattements ne se reconstitueront qu'en 2033. Ils lui virent 100 000 € chacun en novembre 2026 ; il affecte les fonds à une VEFA dont l'acte authentique est signé en décembre 2026.
| Situation | Droits de donation à payer |
|---|---|
| Sans le dispositif (abattements épuisés, barème en ligne directe) | environ 18 194 € par parent, soit 36 389 € |
| Avec l'exonération de l'article 790 A bis | 0 € |
Le calcul sans dispositif applique le barème des donations en ligne directe à 100 000 € par parent : 5 % jusqu'à 8 072 €, 10 % jusqu'à 12 109 €, 15 % jusqu'à 15 932 €, puis 20 %. Pour une famille dont les abattements sont intacts, l'exonération ne change rien sur les 100 000 premiers euros : elle permet en revanche de doubler ce qu'un parent peut transmettre sans droits, à 200 000 €, voire 231 865 € avec le don familial. Notre simulateur de donation permet de chiffrer votre propre cas.
Quels délais respecter ?
Deux délais conditionnent l'exonération, détaillés dans la doctrine fiscale publiée au BOFiP :
- Utiliser l'argent au plus tard le dernier jour du 6e mois qui suit le versement. En VEFA, l'acte authentique d'achat doit être signé dans ce délai ; la réservation ne suffit pas. Un don du 15 décembre 2026 impose donc un acte au plus tard le 30 juin 2027.
- Conserver le logement 5 ans comme résidence principale, ou le louer comme résidence principale du locataire, à compter de l'achat ou de l'achèvement. Pour des travaux, le bénéficiaire doit occuper le logement 5 ans après leur achèvement.
La location peut être nue ou meublée, mais ne peut pas être consentie à un membre du foyer fiscal du bénéficiaire. Une location saisonnière ou en meublé de tourisme ne répond pas à la condition de résidence principale.
Comment déclarer le don ?
Le don doit être déclaré à l'administration fiscale pour que l'exonération soit appliquée. Depuis le 1er janvier 2026, les dons de sommes d'argent entre particuliers se déclarent en ligne, depuis l'espace particulier sur impots.gouv.fr (rubrique « Déclarer un don »), sauf cas de dispense. Le formulaire papier n° 2735 reste réservé à ces cas, comme l'indique l'actualité d'impots.gouv.fr sur le nouveau mode de déclaration.
Déclarez le don dès le virement, en précisant qu'il relève de l'exonération temporaire. Conservez ensuite un dossier complet : relevés bancaires montrant le versement puis la sortie des fonds, acte authentique d'achat (y compris en VEFA), factures des travaux, justificatif de résidence principale (avis de taxe foncière, factures d'énergie) pendant au moins 5 ans.
La part exonérée n'est pas prise en compte dans le rappel fiscal des 15 ans : elle n'ampute pas les abattements que les mêmes parents pourront réutiliser plus tard.
Que se passe-t-il si les conditions ne sont pas respectées ?
L'exonération est remise en cause, et les droits de donation deviennent exigibles avec l'intérêt de retard. C'est le cas notamment si :
- les fonds ne sont pas affectés dans les 6 mois, ou servent à autre chose ;
- le logement est revendu avant 5 ans, même pour en racheter un autre ;
- le logement cesse d'être la résidence principale du bénéficiaire ou d'un locataire ;
- le bénéficiaire a aussi obtenu MaPrimeRénov' ou un crédit d'impôt sur les mêmes dépenses.
Le décès du bénéficiaire pendant la période de 5 ans ne remet pas en cause l'exonération.
Quand ce n'est pas la bonne solution
- Le projet porte sur un logement ancien sans travaux énergétiques : l'exonération ne joue pas. Les abattements classiques ou un prêt familial restent les outils adaptés.
- L'affectation dépassera le délai : une réservation ou un devis seul ne suffit pas ; vérifiez avant le don que l'acte authentique ou les dépenses de travaux respecteront l'échéance.
- Le bénéficiaire risque de déménager rapidement (mutation probable, séparation) : une revente avant 5 ans fait tomber l'avantage.
- Vous avez d'autres enfants : un don important à un seul enfant reste rapportable à la succession pour l'égalité entre héritiers. Une donation-partage ou un don en avancement de part, rédigé chez le notaire, évite les conflits ultérieurs.
Check-list avant de verser les fonds
- Le projet est-il un logement neuf, une VEFA ou une rénovation énergétique éligible à MaPrimeRénov' ?
- Le versement peut-il intervenir avant le 31 décembre 2026, et l'affectation avant la fin du 6e mois ?
- Le total reçu par le bénéficiaire, tous donateurs confondus, reste-t-il sous 300 000 € ?
- Les dépenses financées sont-elles distinctes de celles couvertes par une aide publique ?
- Le bénéficiaire s'engage-t-il à garder le logement 5 ans comme résidence principale, pour lui-même ou un locataire (bail nu ou meublé) ?
- Le don sera-t-il déclaré en ligne et le dossier de justificatifs conservé ?
FAQ
Le dispositif sera-t-il prolongé après le 31 décembre 2026 ?
À la date de publication, aucun texte voté ne prolonge l'exonération au-delà du 31 décembre 2026. Le projet de loi de finances pour 2027 est en cours de discussion au Parlement : tant qu'il n'est pas adopté, seule la date du 31 décembre 2026 est certaine, et un don versé après cette date n'est pas couvert.
Peut-on utiliser ce don pour un apport dans un prêt immobilier ?
Oui. La somme peut constituer l'apport personnel d'un achat neuf ou sur plan financé en partie par crédit, à condition qu'elle soit effectivement affectée à l'acquisition dans les 6 mois. Elle ne peut pas en revanche servir à rembourser par anticipation un prêt contracté pour un achat signé avant le 15 février 2025.
Un grand-parent peut-il donner 100 000 € à chacun de ses petits-enfants ?
Oui. Le plafond de 100 000 € s'apprécie par couple donateur-bénéficiaire : un grand-parent peut donner 100 000 € à chacun de ses petits-enfants, à condition que chacun affecte la somme à son propre projet éligible et qu'aucun ne dépasse 300 000 € reçus au total.