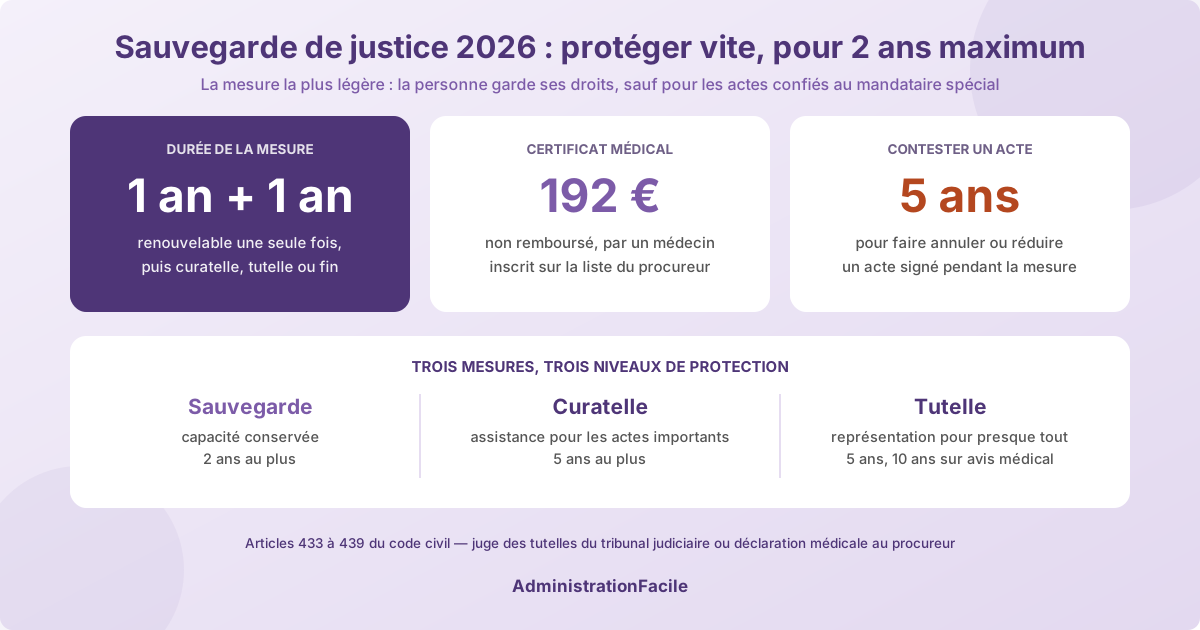
Votre père sort d'un AVC et ne peut plus signer, votre mère multiplie les achats auprès de démarcheurs depuis une hospitalisation : la sauvegarde de justice est la mesure de protection juridique prévue pour ces situations temporaires ou urgentes. Elle dure un an, renouvelable une seule fois, soit deux ans au maximum. La personne garde tous ses droits, sauf pour les actes confiés à un mandataire spécial, et peut faire annuler ou réduire pendant 5 ans un engagement manifestement contraire à ses intérêts.
Ce guide explique quand cette mesure est la bonne réponse, les deux façons de l'obtenir (par le juge ou par un médecin), ce qu'elle coûte, ce qu'elle protège réellement, et les cas où il vaut mieux viser directement une curatelle, une tutelle ou une habilitation familiale.
Dans quels cas la sauvegarde de justice est-elle la bonne mesure ?
Selon la fiche Service-Public sur la sauvegarde de justice d'un majeur, vérifiée le 12 juin 2026, la mesure vise un majeur dont les facultés mentales ou corporelles sont altérées et qui a besoin d’une protection temporaire (maladie, accident, hospitalisation, épisode psychologique) et qui risque de se mettre en danger, de faire des dépenses excessives ou d'être abusé par un tiers.
Elle répond à trois situations concrètes :
- Une incapacité passagère : coma, traumatisme crânien, confusion post-opératoire, dépression sévère. On attend une récupération, on ne veut pas d'une mesure de 5 ans.
- Un acte précis à accomplir alors que la personne ne peut pas le faire : vendre un bien, gérer un placement arrivé à échéance, agir en justice. Le juge confie cet acte, et lui seul, à un mandataire spécial.
- L'attente d'une tutelle ou d'une curatelle : la procédure peut prendre des mois. Le juge saisi peut placer la personne sous sauvegarde pendant l'instance, pour la protéger dès maintenant.
Elle ne remplace pas une protection durable quand l'altération s'aggrave, typiquement une maladie d'Alzheimer installée. Elle peut toutefois protéger la personne pendant l'instruction d'une demande de mesure durable. Il faut alors envisager une curatelle ou une tutelle, ou une habilitation familiale si la famille est d'accord.
Sauvegarde, curatelle, tutelle : que change chaque mesure ?
La fiche Service-Public comparant les mesures de protection d'un majeur les classe de la plus légère à la plus lourde :
| Mesure | La personne protégée… | Durée initiale | Renouvellement |
|---|---|---|---|
| Sauvegarde de justice | garde sa capacité, sauf actes confiés au mandataire | 1 an | une fois, 1 an |
| Curatelle | est assistée par le curateur pour les actes importants | 5 ans maximum | possible |
| Tutelle | est représentée par le tuteur pour presque tout | 5 ans (10 ans sur avis médical) | possible |
| Habilitation familiale | est assistée ou représentée par un proche | 10 ans maximum | possible |
La sauvegarde est la seule mesure qui ne retire aucune capacité générale. C'est sa force (elle respecte l'autonomie) et sa limite : elle n'empêche pas la personne de signer seule un nouveau contrat. Elle permet seulement de le remettre en cause après coup, ou de confier un acte précis à quelqu'un d'autre.
Comment obtenir une sauvegarde par décision du juge ?
C'est la voie à utiliser quand la famille veut agir, ou quand un acte précis doit être accompli.
Qui peut saisir le juge ?
Peuvent déposer la requête : la personne elle-même, son conjoint, partenaire de Pacs ou concubin, un parent ou allié, une personne qui entretient avec elle des liens étroits et stables (un ami proche, un voisin aidant), la personne qui exerce déjà une mesure de protection, ou le procureur de la République.
Les pièces à réunir
- Un certificat médical circonstancié, rédigé par un médecin inscrit sur la liste du procureur de la République. Sans lui, la requête est irrecevable.
- La requête en vue d'une protection juridique d'un majeur (Cerfa 15891*03).
- L'acte de naissance intégral de moins de 3 mois de la personne à protéger.
- La copie recto verso des pièces d'identité de la personne et du demandeur.
- Les informations sur sa situation personnelle et financière (revenus, comptes, patrimoine, proches).
Le tout est adressé au juge des tutelles du tribunal judiciaire ou du tribunal de proximité du lieu de résidence de la personne.
Combien coûte le certificat médical ?
D'après la fiche Service-Public sur le certificat médical circonstancié, vérifiée le 13 mars 2026, il coûte 192 € TTC (160 € hors taxe), plus d'éventuels frais de déplacement si le médecin se rend au domicile ou à l'hôpital. Il n'est pas remboursé par l'Assurance maladie, car ce n'est pas un acte de soin. Il est en principe à la charge de la personne protégée. Le médecin traitant ne peut pas le rédiger : demandez la liste des médecins habilités au greffe du juge des tutelles.
L'audition et la décision
Le juge entend la personne à protéger, sauf s'il décide, sur avis médical, de la dispenser parce que l'audition nuirait à sa santé ou qu'elle ne peut pas exprimer sa volonté. En urgence, l'audition peut avoir lieu après la décision. La personne peut être assistée d'un avocat. Le juge doit statuer dans l'année qui suit la requête, et peut, en cas d'urgence, décider de la sauvegarde avant l'audition, comme le précise Service-Public.
Le juge peut rejeter la demande, ouvrir une sauvegarde sans mandataire, ouvrir une sauvegarde avec un mandataire spécial, ou estimer qu'une mesure plus forte est nécessaire. Il n'existe pas de recours contre l'ouverture elle-même, mais le choix du mandataire et l'étendue de sa mission peuvent être contestés par appel dans les 15 jours suivant la notification.
Que fait le mandataire spécial, et que ne peut-il pas faire ?
Le mandataire spécial n'est pas un tuteur. Il reçoit une mission limitée à des actes précis, listés dans le jugement : vendre un appartement, gérer un contrat d'assurance-vie, représenter la personne dans une succession, résilier un bail. Pour ces actes, il peut soit représenter la personne (agir à sa place), soit l'assister (l'éclairer sans décider pour elle).
Le juge le choisit en priorité parmi les proches, qui exercent alors la mission bénévolement. À défaut, il désigne un mandataire judiciaire à la protection des majeurs (MJPM), rémunéré selon les revenus de la personne protégée. Dans tous les cas, le mandataire rend compte de sa mission au juge et à la personne.
Pour tout le reste, la personne continue d'agir seule. Deux exceptions s'imposent pendant la mesure, quelle qu'elle soit : elle ne peut pas divorcer par consentement mutuel, ni être jurée d'assises.
La sauvegarde médicale : la voie sans juge
Selon Service-Public sur la sauvegarde médicale, un médecin qui constate qu'un patient a besoin d'être protégé peut déclencher la mesure lui-même, par une déclaration au procureur de la République du lieu de soins :
- Le médecin du patient peut le faire, mais il doit joindre l'avis conforme d'un psychiatre.
- Le médecin d'un établissement de santé (hôpital, clinique, établissement psychiatrique) est tenu de faire cette déclaration lorsqu'il constate le besoin de protection.
La mesure prend effet dès l'enregistrement par le procureur. Elle ne désigne aucun mandataire : si un acte doit être accompli, il faut saisir le juge des tutelles. Elle dure au maximum un an, renouvelable un an. Si le besoin de protection disparaît, la personne peut demander par écrit sa radiation au procureur.
C'est souvent par ce biais que les familles découvrent la mesure, après une hospitalisation. Demandez au service si une déclaration a été faite : elle conditionne vos marges d'action pour contester un acte signé pendant la période.
Que protège réellement la sauvegarde ?
Son effet principal joue après coup. Tout acte signé pendant la mesure peut être attaqué devant le juge s'il est inutile, déséquilibré ou disproportionné par rapport aux moyens de la personne, et cela sans avoir à prouver un trouble mental au moment de la signature. Comme le détaille la fiche notaires.fr sur la sauvegarde de justice, deux actions existent, prévues par l'article 435 du code civil :
- La rescision pour lésion : l'acte est annulé quand la personne a été lésée, par exemple une maison vendue très en dessous de sa valeur.
- La réduction pour excès : l'acte est maintenu mais ramené à une proportion raisonnable, par exemple un abonnement ou un achat hors de proportion avec ses revenus, même conclu à un prix normal.
Le juge tient compte de l'utilité de l'opération, de l'importance du patrimoine et de la bonne ou mauvaise foi du cocontractant. L'article 435 du code civil renvoie au délai de 5 ans de l'article 2224 : il court à partir du moment où la personne a connu ou aurait dû connaître les faits permettant d'agir, pas nécessairement dès la signature. Si la personne décède, ses héritiers peuvent l'exercer.
Ces deux actions ne visent que les actes signés pendant la mesure. Pour un engagement antérieur, il faut prouver un trouble mental au moment de la signature (nullité pour insanité d'esprit, article 414-1 du code civil), ce qui est bien plus difficile. C'est la meilleure raison de ne pas attendre pour saisir le juge.
Le juge, ou le procureur pour la sauvegarde médicale, peut aussi ordonner des mesures conservatoires : inventaire, fermeture d'un logement inoccupé avec garde des clés, apposition de scellés. En l'absence de mandataire, les proches qui connaissent la situation doivent accomplir les actes conservatoires urgents (payer une échéance pour éviter une pénalité, faire une réparation qui ne peut pas attendre).
Le logement reste protégé
Comme l'explique Notaires de France sur la protection du logement, le logement de la personne protégée et les meubles qui le garnissent bénéficient d'une protection propre : sa vente ou la résiliation de son bail exigent une autorisation du juge, y compris sous sauvegarde. Un proche ne peut donc pas, même de bonne foi, vider et vendre la maison d'un parent hospitalisé sur la seule base d'une sauvegarde.
Durée, renouvellement et fin de la mesure
La sauvegarde judiciaire dure un an. Elle peut être renouvelée une seule fois pour la même durée, à la demande des personnes qui pouvaient demander son ouverture ou d'office par le juge. Le renouvellement doit être demandé avant l'échéance, au moyen d'une requête au juge des tutelles en vue d'un nouvel examen de la mesure.
Elle prend fin :
- à l'expiration de la durée fixée ;
- quand les actes confiés au mandataire ont été accomplis ou que le besoin de protection a disparu (mainlevée) ;
- à l'ouverture d'une curatelle, d'une tutelle ou d'une habilitation familiale ;
- au décès de la personne.
Au-delà de deux ans, il n'y a plus de sauvegarde possible pour la même situation. Si la personne n'a pas récupéré, anticipez dès le dixième ou onzième mois du renouvellement : une demande de curatelle ou de tutelle déposée à temps permet au juge de maintenir la protection pendant l'instruction.
Les erreurs qui coûtent le plus cher
- Croire que la sauvegarde bloque les signatures. Elle n'empêche pas la personne de souscrire un nouveau crédit ou un contrat de démarchage. Si les abus se répètent, il faut une curatelle : c'est elle qui impose la signature du curateur.
- Laisser passer les 5 ans. Le point de départ dépend de la connaissance des faits permettant d'agir ; faites vérifier le délai sans attendre. Rassemblez les preuves (relevés, contrat, date) dès que l'acte est connu.
- Demander au médecin traitant le certificat. Il sera refusé. Seul un médecin inscrit sur la liste du procureur peut le rédiger, et le délai pour obtenir un rendez-vous se compte parfois en semaines.
- Confondre sauvegarde et procuration. Une procuration bancaire donnée quand le parent était lucide reste valable pendant la sauvegarde, sauf révocation ou suspension par le juge. C'est souvent elle, et non la sauvegarde, qui permet de payer les factures courantes.
- Compter sur la sauvegarde comme protection durable. Pour une maladie évolutive, anticipez une mesure adaptée ; la sauvegarde peut assurer la protection pendant l'instruction.
Ce qu'une famille peut préparer à l'avance
Si vous lisez ceci pour un parent encore lucide, la meilleure protection reste celle qu'il choisit lui-même. Le mandat de protection future désigne à l'avance la personne qui gérera ses affaires, sans juge. Une mesure judiciaire, sauvegarde comprise, n'est ouverte que si un tel mandat, une procuration ou les règles du mariage ne suffisent pas à protéger la personne.
FAQ
La sauvegarde de justice est-elle inscrite quelque part ?
Oui. La sauvegarde médicale est enregistrée par le procureur de la République, et la sauvegarde judiciaire résulte d'un jugement. Contrairement à la tutelle et à la curatelle, elle n'est pas mentionnée en marge de l'acte de naissance. Les personnes qui y ont un intérêt, comme un notaire ou un avocat, peuvent interroger le procureur pour savoir si une mesure est en cours.
Une personne sous sauvegarde de justice peut-elle faire un testament ?
Oui. La sauvegarde ne retire pas la capacité de tester. En revanche, un testament rédigé pendant la mesure pourra plus facilement être contesté par les héritiers si l'état de santé de son auteur laissait douter de sa lucidité. Pour un patrimoine important, un testament reçu par notaire limite ce risque.
Peut-on demander soi-même une sauvegarde de justice pour se protéger ?
Oui, la personne concernée fait partie de celles qui peuvent saisir le juge. C'est utile, par exemple, avant une opération lourde ou pendant un traitement qui altère le jugement : on fait désigner un proche comme mandataire spécial pour un acte précis, tout en restant libre pour le reste.
Qui paie le mandataire spécial ?
Un proche désigné exerce la mission gratuitement. Un mandataire judiciaire à la protection des majeurs est rémunéré par la personne protégée, selon un barème qui dépend de ses revenus. Si ses ressources sont trop faibles, l'État prend en charge tout ou partie du coût.