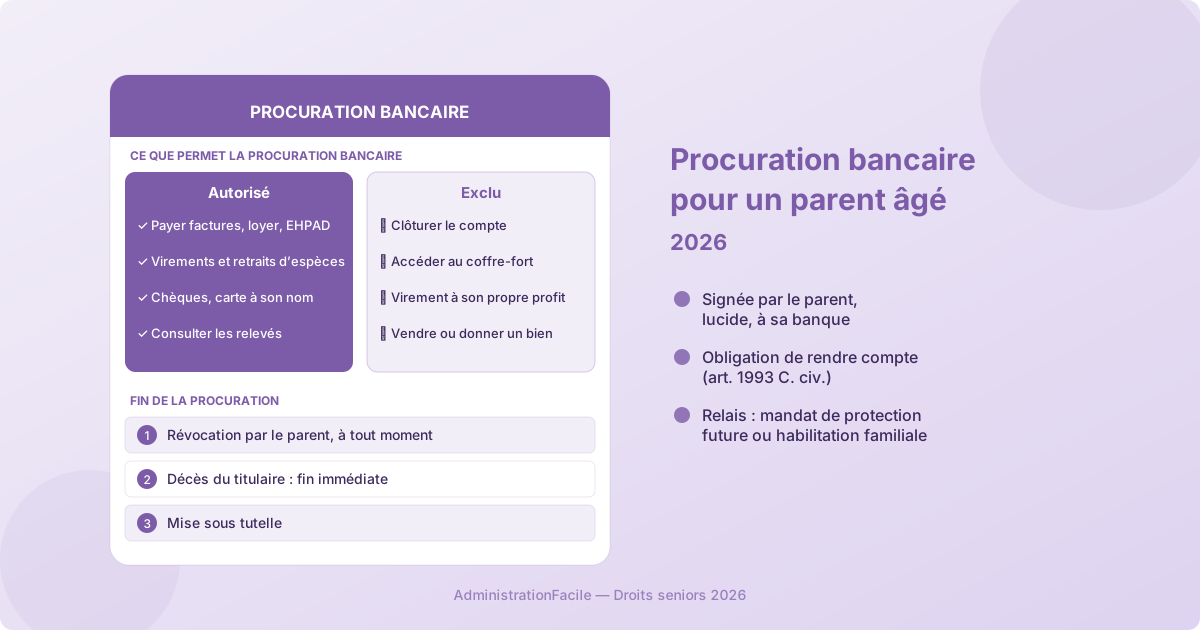
Pour gérer le compte d'un parent âgé, la procuration bancaire est la solution la plus simple : votre parent la signe à sa banque, sans juge ni notaire, et vous pouvez ensuite payer ses factures ou retirer de l'argent en son nom. Elle a toutefois deux limites décisives : elle suppose que votre parent soit encore lucide au moment de la signer, et elle ne permet pas de clôturer le compte. Elle prend fin au décès et en cas de tutelle.
Ce guide s'adresse à l'enfant, au conjoint ou au proche aidant qui commence à prendre en charge les papiers d'un parent. Il explique comment l'obtenir, ce qu'elle autorise réellement, les responsabilités qu'elle fait peser sur vous, et le moment où il faut passer à un outil plus solide.
Qu'est-ce qu'une procuration bancaire ?
Juridiquement, c'est un mandat : l'acte par lequel une personne donne à une autre le pouvoir d'agir pour elle et en son nom, défini par l'article 1984 du code civil. Votre parent reste titulaire du compte et propriétaire des fonds ; vous agissez pour son compte, pas pour le vôtre.
Elle se distingue de trois dispositifs voisins avec lesquels elle est souvent confondue :
| Outil | Qui décide ? | Suppose la lucidité du parent ? | Contrôle |
|---|---|---|---|
| Procuration bancaire | Le parent, à sa banque | Oui, au moment de la signature | Aucun, hors obligation de rendre compte |
| Mandat de protection future | Le parent, à l'avance | Oui, à la signature ; joue ensuite quand il ne l'est plus | Compte rendu annuel |
| Habilitation familiale | Le juge | Non, c'est justement le cas visé | Limité |
| Tutelle ou curatelle | Le juge | Non | Fort, comptes de gestion |
Comment obtenir une procuration sur le compte d'un parent ?
- Votre parent contacte sa banque. C'est lui, titulaire du compte, qui donne procuration. Vous ne pouvez pas la demander à sa place.
- Signature d'un formulaire de la banque. En pratique, le titulaire se rend en agence et signe le formulaire de procuration de l'établissement. La banque demande en général au mandataire une pièce d'identité, un justificatif de domicile et un spécimen de signature, comme le précise la fiche Service-Public sur la procuration bancaire.
- Définition de l'étendue. Votre parent choisit ce que vous pourrez faire (voir ci-dessous) et, s'il le souhaite, une durée.
- Remise des moyens de paiement. Le mandataire peut utiliser le chéquier du titulaire et, selon la banque, obtenir une carte à son nom sur le compte.
Si votre parent ne peut pas se déplacer (hospitalisation, EHPAD, mobilité réduite) : contactez son conseiller. La banque peut proposer un rendez-vous à domicile ou à l'hôpital, ou une procédure par courrier. N'arrivez pas avec une procuration rédigée sur papier libre sans l'avoir annoncée : chaque établissement impose son propre formulaire.
Frais : ils dépendent de la banque et figurent dans sa brochure tarifaire. Vérifiez-la avant de signer.
Que pouvez-vous faire avec une procuration ?
La procuration peut être générale (toutes les opérations sur le compte) ou spéciale (certaines opérations, un seul compte, un plafond, une durée). L'article 1988 du code civil fixe la frontière : un mandat rédigé en termes généraux ne couvre que les actes d'administration. Vendre un bien, le donner ou l'hypothéquer suppose un pouvoir exprès.
Avec une procuration générale, vous pouvez en pratique : payer les factures, les loyers ou l'EHPAD, faire des virements, retirer des espèces, émettre des chèques, consulter les relevés.
Vous ne pouvez pas :
- clôturer le compte, seul acte que la Banque de France exclut expressément du champ de la procuration ;
- accéder au coffre-fort : il faut une procuration spéciale distincte, à prévoir dès le départ si votre parent en possède un ;
- effectuer une opération à votre profit : un représentant ne peut pas contracter pour son propre compte avec la personne qu'il représente (article 1161 du code civil). Un virement vers votre compte, même pour « vous rembourser », doit correspondre à une dépense réellement engagée pour votre parent et être justifiable.
Sur les comptes d'épargne et placements : la procuration porte sur les comptes qu'elle désigne. Si votre parent veut que vous puissiez gérer son livret A ou son assurance-vie, il faut le prévoir expressément ; les rachats d'assurance-vie relèvent en outre des règles de l'assureur.
Quelles responsabilités pour l'enfant mandataire ?
La procuration n'est pas qu'une facilité ; c'est un engagement juridique.
- Rendre compte. Le mandataire doit rendre compte de sa gestion et reverser tout ce qu'il a reçu en vertu du mandat (article 1993 du code civil). Conservez les factures payées et tenez un tableau simple des dépenses : c'est votre protection si un frère, une sœur ou un notaire vous interroge au moment de la succession.
- Répondre de ses fautes. Le mandataire répond de ses fautes de gestion, avec une appréciation plus indulgente quand il agit bénévolement (article 1992).
- Pas de mélange des comptes. Ne faites pas transiter l'argent de votre parent par votre propre compte, même temporairement.
Le point que peu de familles connaissent. L'abus de confiance est puni de cinq ans d'emprisonnement et 375 000 € d'amende. Mais le code pénal prévoit une immunité familiale entre ascendants et descendants, étendue à l'abus de confiance par l'article 314-4 du code pénal, qui renvoie à l'article 311-12. Cette immunité connaît des exceptions (moyens de paiement et objets indispensables à la vie quotidienne notamment), et elle ne joue plus lorsque l'auteur est tuteur, curateur, personne habilitée ou mandataire de protection future. Autrement dit, une simple procuration protège moins bien le parent qu'une mesure encadrée : un enfant mandataire qui détourne des fonds peut, selon les circonstances, échapper aux poursuites pénales : les recours restent civils (restitution des sommes, notamment lors de la succession), et le reste de la fratrie ne dispose d'aucun contrôle en amont. Ce constat pèse lourd quand les relations familiales sont tendues. Pour les signaux d'alerte, voir notre guide sur la maltraitance financière des personnes âgées.
Que se passe-t-il si votre parent perd ses facultés ?
C'est la limite majeure de la procuration. Elle ne s'éteint pas automatiquement quand la mémoire décline : juridiquement, elle ne prend fin qu'en cas de révocation, de renonciation, de décès ou de mise sous tutelle (article 2003 du code civil). Mais trois problèmes apparaissent :
- Votre parent ne peut plus la modifier. Impossible d'étendre la procuration à un autre compte, au coffre ou à un placement une fois sa lucidité altérée : la banque refusera une signature dont la validité est douteuse.
- Les actes importants restent hors de portée. Vendre la maison pour financer l'EHPAD, résilier un bail, gérer les placements : rien de tout cela ne passe par une procuration bancaire.
- Les opérations peuvent être contestées par les autres héritiers, qui feront valoir que le parent n'était plus en état de contrôler votre gestion.
Le bon réflexe : tant que votre parent est lucide, faites signer la procuration et, si une perte d'autonomie est prévisible, un mandat de protection future. Le premier gère le quotidien tout de suite ; le second prend le relais le jour où il ne peut plus exprimer sa volonté. Si ce jour est déjà arrivé et qu'aucun mandat n'a été signé, c'est vers l'habilitation familiale ou une mesure de tutelle ou curatelle qu'il faut se tourner. Le juge n'ordonne d'ailleurs l'habilitation familiale que si la procuration ou le mandat ne suffisent pas à protéger la personne, comme le rappelle la fiche Service-Public sur l'habilitation familiale.
Procuration ou compte joint : que choisir ?
Certaines familles préfèrent ouvrir un compte joint avec le parent. Ce n'est pas la même chose.
- Le compte joint crée une solidarité. Chaque cotitulaire répond des dettes et incidents de l'autre, selon la Banque de France. Un découvert de votre parent devient aussi le vôtre.
- Au décès, le compte joint continue de fonctionner sauf opposition d'un héritier, alors qu'une procuration cesse immédiatement. Cela facilite le règlement des dépenses courantes, mais la moitié du solde reste présumée appartenir au défunt et entre dans la succession.
- Le compte joint brouille la propriété des fonds. Plus il est alimenté par le seul parent, plus les autres héritiers peuvent contester les retraits de l'enfant cotitulaire.
Pour un enfant qui aide un parent, la procuration est généralement préférable : elle ne mélange pas les patrimoines et s'arrête proprement. Ce qui se passe ensuite sur les comptes est détaillé dans notre guide sur les comptes bancaires au décès.
Comment mettre fin à une procuration ?
- Révocation par le parent, à tout moment et sans justification (article 2004 du code civil). Il suffit d'en informer la banque ; un écrit daté, remis contre récépissé ou envoyé en recommandé, évite toute contestation sur la date.
- Renonciation du mandataire, en prévenant votre parent et la banque.
- Décès du titulaire : la procuration cesse immédiatement. Tout retrait effectué après le décès, même pour payer les obsèques, doit passer par les règles propres à la succession.
- Tutelle : l'ouverture de la mesure met fin à la procuration ; c'est ensuite le tuteur qui gère les comptes.
Les erreurs à éviter
- Attendre le diagnostic pour agir. Une procuration signée alors que la maladie est déjà installée est fragile. Le bon moment, c'est avant.
- Oublier le coffre et l'épargne. Une procuration « compte courant » ne suffit pas quand il faut débloquer un livret pour payer un EHPAD.
- Utiliser les identifiants en ligne du parent à la place d'une procuration. Les autorités rappellent de ne jamais communiquer ses codes : en cas de fraude, la banque peut refuser le remboursement pour négligence. La procuration donne au contraire un accès à votre nom, traçable.
- Ne garder aucune trace. Sans justificatifs, un virement légitime peut devenir, au moment de la succession, une libéralité que vos frères et sœurs demanderont à rapporter.
Questions fréquentes
Plusieurs enfants peuvent-ils avoir procuration sur le même compte ?
Oui, le titulaire peut désigner plusieurs mandataires. Il doit alors préciser s'ils agissent chacun séparément ou ensemble, selon Les Clés de la banque. Donner procuration à deux enfants, avec obligation de se tenir mutuellement informés, est souvent un bon moyen d'éviter la suspicion dans une fratrie.
La procuration permet-elle de gérer la retraite ou les impôts de son parent ?
Non. La procuration bancaire ne vaut que pour la banque qui l'a enregistrée. Les démarches auprès de la caisse de retraite, des impôts ou de la CAF passent par les propres espaces en ligne du parent, par un mandat spécifique accepté par l'organisme, ou par une mesure de protection juridique.
Faut-il un notaire pour une procuration bancaire ?
Non, aucun notaire n'est nécessaire : la procuration se signe directement à la banque, sur son formulaire. Le notaire intervient en revanche pour un mandat de protection future notarié, qui permet des actes plus larges que le mandat sous seing privé, comme la vente d'un bien immobilier.


