Le prêt viager hypothécaire permet à un propriétaire, le plus souvent retraité, d'obtenir une somme d'argent garantie par son logement sans rien rembourser de son vivant : capital et intérêts ne sont dus qu'au décès, ou à la vente du bien. Les héritiers ne peuvent jamais devoir plus que la valeur du logement à ce moment-là. En contrepartie, les intérêts s'accumulent chaque année et peuvent absorber une grande partie du patrimoine.
C'est une solution pour financer une entrée en établissement, des travaux d'adaptation ou un complément de retraite sans vendre ni quitter sa maison. Ce guide explique son fonctionnement, montre par un exemple ce que coûtent les intérêts capitalisés, et la compare à la vente en viager, qui répond au même besoin par un tout autre mécanisme.
Comment fonctionne le prêt viager hypothécaire ?
Le dispositif est défini par les articles L315-1 et suivants du code de la consommation. Une banque ou une société de financement prête à une personne physique une somme versée en une fois ou par versements périodiques. Le prêt est garanti par une hypothèque sur un bien à usage exclusif d'habitation appartenant à l'emprunteur.
Trois caractéristiques le distinguent d'un crédit classique :
- Aucune mensualité. Le capital et les intérêts, capitalisés chaque année, ne deviennent exigibles qu'au décès de l'emprunteur ou à la vente du bien. Une variante permet de payer périodiquement les intérêts pour freiner la croissance de la dette.
- Pas de condition de revenus ni d'âge fixée par la loi. Le prêteur s'intéresse à la valeur du bien et à l'âge de l'emprunteur, qui détermine la durée probable du prêt.
- Une dette plafonnée à la valeur du bien. C'est la protection centrale du dispositif, détaillée plus bas.
Le montant prêté est une fraction de la valeur du logement, d'autant plus faible que l'emprunteur est jeune, puisque les intérêts auront plus longtemps pour s'accumuler. Chaque établissement fixe son propre barème.
Combien coûte réellement un prêt viager hypothécaire ?
Le taux est fixe, mais les intérêts s'ajoutent au capital chaque année et produisent eux-mêmes des intérêts. La dette croît donc de façon exponentielle. Les taux pratiqués sont en général plus élevés que ceux d'un crédit immobilier classique, puisque le prêteur ne perçoit rien avant le terme.
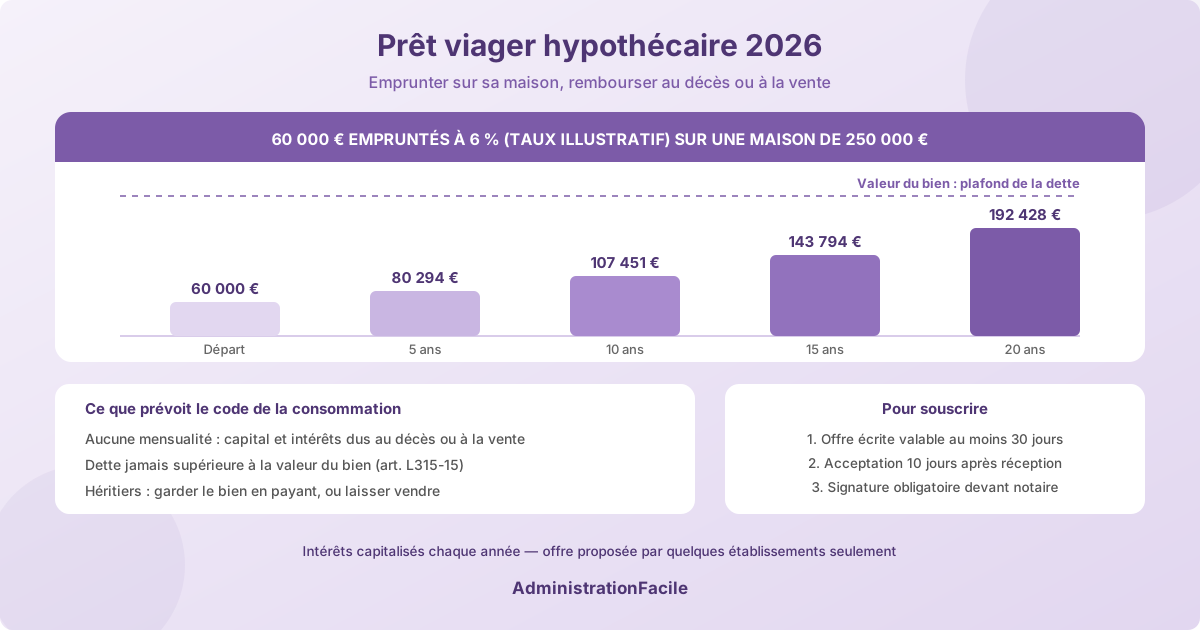
Exemple illustratif (taux hypothétique de 6 % par an, à remplacer par celui de l'offre reçue) : une propriétaire de 75 ans, dont la maison vaut 250 000 €, emprunte 60 000 €.
| Durée du prêt | Dette totale (capital + intérêts capitalisés) | Part de la valeur du bien (250 000 €) |
|---|---|---|
| 5 ans | 80 294 € | 32 % |
| 10 ans | 107 451 € | 43 % |
| 15 ans | 143 794 € | 58 % |
| 20 ans | 192 428 € | 77 % |
Le capital emprunté est multiplié par plus de trois en vingt ans. Si la propriétaire vit jusqu'à 95 ans, ses héritiers ne récupéreront qu'environ 57 000 € sur la maison, à valeur inchangée. Demandez toujours au prêteur un tableau de ce type avec son taux réel et ses frais de dossier, et faites-le relire par le notaire.
Que se passe-t-il au décès pour les héritiers ?
À la succession, la dette devient exigible. Les héritiers ont le choix, comme le détaille la fiche de Service-Public.fr sur le prêt viager hypothécaire :
- Garder le logement en remboursant la dette, plafonnée à la valeur du bien au jour de l'ouverture de la succession. Ils peuvent emprunter ou utiliser d'autres actifs de la succession pour le faire.
- Laisser le prêteur faire vendre le bien. Si le prix dépasse la dette, l'excédent revient à la succession. S'il est inférieur, les héritiers ne doivent pas la différence.
- Renoncer à la succession, s'ils le jugent préférable au vu de l'ensemble du patrimoine : notre article sur la renonciation à une succession en détaille les conséquences.
La règle du plafonnement est inscrite à l'article L315-15 du code de la consommation : la dette ne peut jamais excéder la valeur du bien estimée au terme du prêt. Aucun autre bien de la succession ne peut être saisi pour combler un écart. En cas de désaccord sur la valeur, un expert est désigné.
Quelles obligations pendant la durée du prêt ?
L'emprunteur reste propriétaire et continue d'habiter son logement, mais il s'engage à l'entretenir. Le code de la consommation impose d'y apporter « tous les soins raisonnables » : si le bien se dégrade faute d'entretien, ou si l'emprunteur empêche le prêteur de le visiter, la dette peut devenir exigible avant terme.
Le bien doit garder son usage d'habitation. Une mise en location ou un changement d'affectation doit être examiné avec le prêteur avant toute démarche, sous peine de déclencher le remboursement. Vendre le logement entraîne le remboursement immédiat sur le prix de vente.
Comment souscrire un prêt viager hypothécaire ?
La procédure est encadrée pour protéger l'emprunteur :
- Offre préalable écrite. Le prêteur remet une offre détaillant le montant, le taux, le coût total selon plusieurs durées et la valeur retenue pour le bien. Elle le lie pendant au moins 30 jours.
- Délai de réflexion de 10 jours. L'emprunteur ne peut accepter l'offre qu'au moins 10 jours après l'avoir reçue, comme le prévoit l'article L315-11 du code de la consommation. Aucune somme ne peut être versée avant.
- Acte notarié. L'acceptation se fait obligatoirement devant notaire, qui inscrit l'hypothèque. Prévoyez les frais d'acte et d'inscription en plus des frais de dossier.
Service-Public.fr précise que ce prêt n'est proposé que par quelques établissements spécialisés. L'offre est rare : il faut souvent interroger plusieurs réseaux bancaires, ou passer par son notaire, pour obtenir une proposition. Méfiez-vous de tout intermédiaire qui réclame des frais avant l'émission d'une offre de prêt.
Prêt viager hypothécaire ou vente en viager : que choisir ?
Les deux solutions permettent de tirer un revenu de son logement en y restant, mais leur logique est opposée.
| Critère | Prêt viager hypothécaire | Vente en viager occupé |
|---|---|---|
| Propriété du logement | Vous restez propriétaire | Vous vendez, en gardant un droit d'usage |
| Ce que vous recevez | Un capital (ou des versements), à rembourser au terme | Un bouquet et une rente à vie |
| Effet du temps | Plus vous vivez longtemps, plus la dette grossit | Plus vous vivez longtemps, plus vous percevez de rentes |
| Ce que reçoivent les héritiers | La valeur du bien moins la dette | Rien sur le logement vendu |
| Possibilité de revenir en arrière | Oui, en remboursant | Non, la vente est définitive |
Le prêt viager hypothécaire convient mieux à qui veut conserver le bien dans la famille et a un besoin ponctuel et limité. Le viager convient mieux à qui n'a pas d'héritier à protéger et cherche un revenu régulier pour longtemps.
Quand ce n'est pas la bonne solution
- Vous êtes encore jeune retraité : sur 25 ou 30 ans, les intérêts capitalisés risquent d'absorber l'essentiel du bien.
- Le besoin est ponctuel et modeste : un prêt familial, la vente d'un placement ou une aide publique (APA, aide sociale à l'hébergement, MaPrimeAdapt') coûtent souvent bien moins cher.
- Vous envisagez de vendre dans quelques années : la vente déclenchera le remboursement, après des frais de notaire et de dossier engagés pour peu de temps.
- Le financement vise une entrée en EHPAD : comparez avec la vente ou la location du logement, et avec les aides détaillées dans notre guide sur le coût de l'EHPAD et les aides.
FAQ
Les héritiers peuvent-ils hériter d'une dette supérieure à la valeur de la maison ?
Non. La loi plafonne la somme due à la valeur du bien au terme du prêt. Si la dette accumulée dépasse cette valeur, le prêteur supporte la perte : il ne peut pas se faire payer sur les autres biens de la succession ni sur le patrimoine personnel des héritiers.
Faut-il être retraité pour obtenir un prêt viager hypothécaire ?
Non. La loi le réserve aux personnes physiques propriétaires d'un logement à usage d'habitation, sans condition d'âge ni de statut. En pratique, les prêteurs le proposent surtout à partir d'un âge avancé, parce que le montant accordé dépend de la durée probable du prêt : plus l'emprunteur est jeune, plus la somme proposée est faible.